발행일: 2026년 10월 30일
핵심 요약
- Alphabet의 FY2026 Q3 매출은 1,275억7,700만 달러로 전년 동기 대비 25% 증가했습니다.
- GAAP 희석 EPS는 2.12달러로 전년 동기 2.87달러보다 감소했습니다. 주식 투자자산 평가손실이 순이익과 EPS에 영향을 줬습니다.
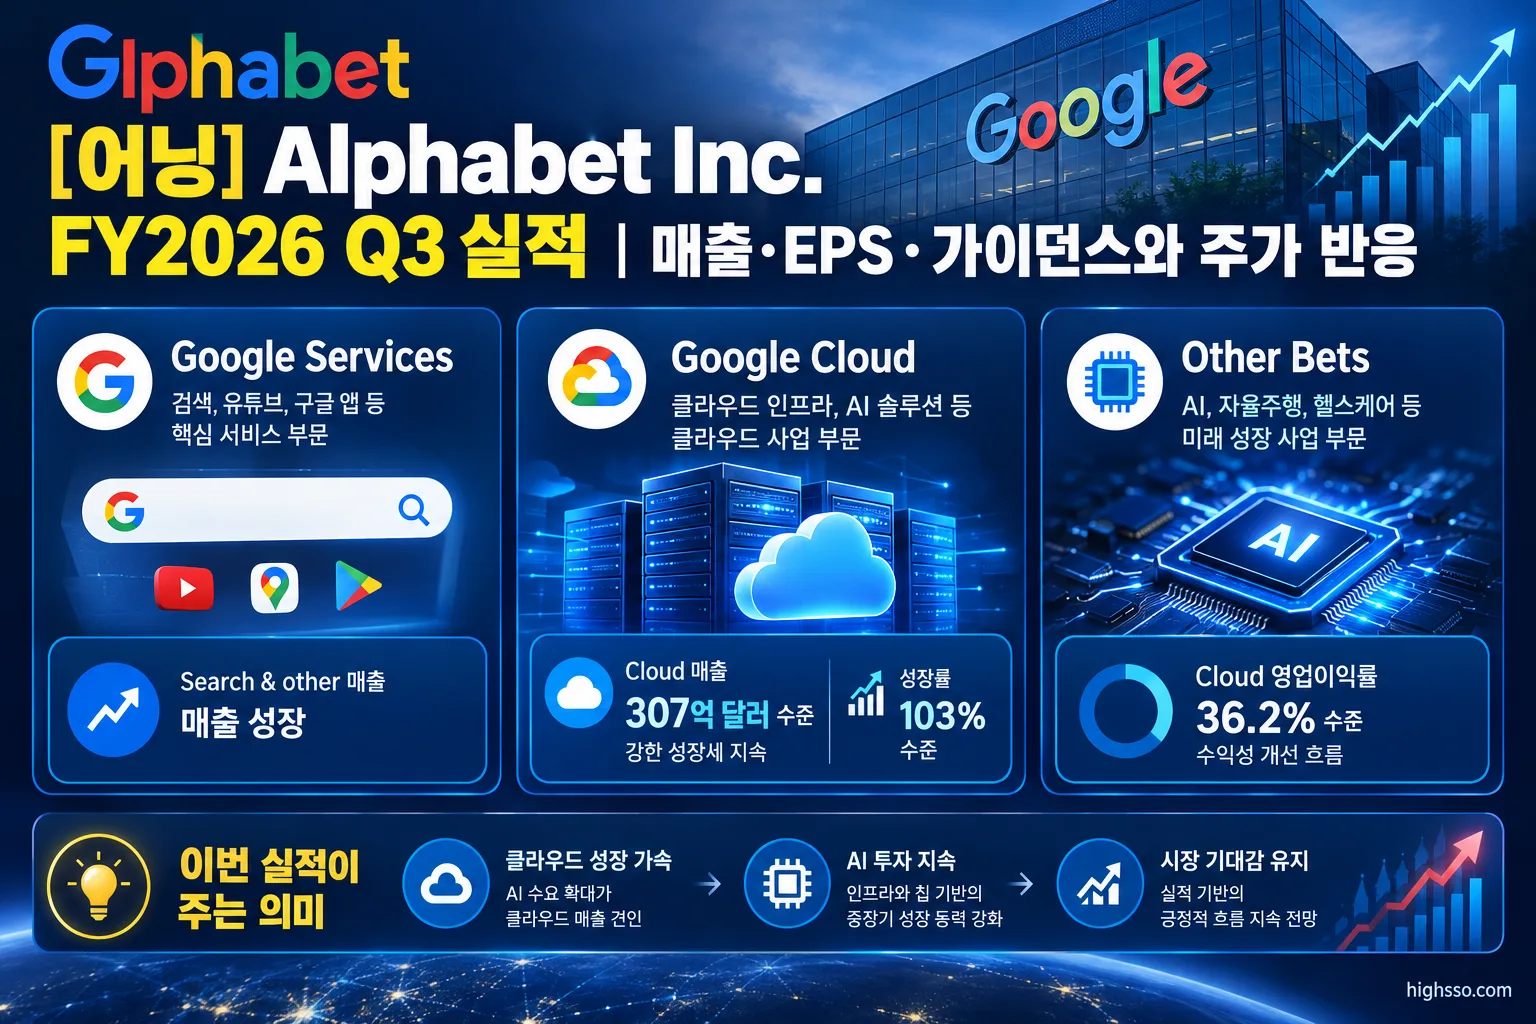
- Google Cloud 매출은 307억900만 달러로 103% 증가했고, 영업이익률은 36.2%까지 확대됐습니다.
- 반면 Google Search & other 매출 성장률은 12%로 둔화됐고, AI Mode의 초기 수익화율이 기존 검색보다 낮다는 점이 부담으로 작용했습니다.
- 실적 발표 후 GOOG는 시간외 거래에서 약 10% 하락했고, 2026년 10월 29일 정규장에서는 12.6% 하락한 283.82달러로 마감했습니다.
실적 요약
| 항목 | FY2026 Q3 실적 | 참고 |
|---|---|---|
| 매출 | 1,275억7,700만 달러 | 전년 동기 대비 25% 증가 |
| 매출 컨센서스 | 1,282억2,000만 달러 | LSEG 인용 보도 기준 |
| 컨센서스 대비 | 약 6억4,000만 달러 하회 | 데이터 제공업체별 전망치는 차이 존재 |
| GAAP 희석 EPS | 2.12달러 | 전년 동기 2.87달러 |
| EPS 컨센서스 | 약 3.02달러 조정 EPS | GAAP 실적과 비교 기준이 다름 |
| 영업이익 | 405억7,600만 달러 | 전년 동기 대비 30% 증가 |
| GAAP 영업이익률 | 31.8% | 전년 동기 약 30.5% |
| 매출총이익률 | 자료에 별도 제시되지 않음 |
매출 컨센서스는 LSEG 기준으로 1,282억2,000만 달러가 인용됐지만, 다른 데이터 제공업체의 전망치는 약 1,272억2,000만~1,279억7,000만 달러로 차이가 있었습니다. 따라서 매출의 컨센서스 상회·하회 판단은 출처에 따라 달라질 수 있습니다.
EPS 역시 주의가 필요합니다. 회사가 발표한 2.12달러는 GAAP 희석 EPS인 반면, 시장 보도에 인용된 약 3.02달러는 조정 EPS 컨센서스입니다. 두 수치는 회계 기준이 같지 않으므로 단순 비교에는 한계가 있습니다.
순이익은 264억6,800만 달러, 보통주 귀속 순이익은 261억7,000만 달러였습니다. Alphabet은 주식 투자자산에서 82억2,100만 달러의 순손실을 기록했으며, 특히 SpaceX 투자자산 평가손실이 EPS 감소에 영향을 줬다고 설명했습니다.
주요 사업부 실적
Google Services: 검색 성장 둔화가 핵심 변수
Google Services 매출은 963억200만 달러로 전년 동기 대비 11% 증가했습니다. 영업이익은 391억5,700만 달러, 영업이익률은 40.7%였습니다.
세부적으로는 다음과 같습니다.
| 사업 | 매출 | 전년 동기 대비 |
|---|---|---|
| Google Search & other | 633억5,000만 달러 | 12% 증가 |
| YouTube ads | 112억700만 달러 | 9% 증가 |
| Google Network | 74억5,500만 달러 | 1% 증가 |
| Subscriptions, platforms, and devices | 142억9,000만 달러 | 11% 증가 |
Search & other는 여전히 Alphabet의 가장 큰 매출원입니다. 회사는 검색 쿼리 증가율이 최근 5년 중 가장 높았다고 설명했지만, 매출 성장률은 12%에 그쳤습니다.
특히 AI Mode 검색의 초기 수익화율이 전통적인 검색보다 낮다는 점이 확인됐습니다. 회사는 광고 실험 결과가 긍정적이라고 설명하며 AI Overviews와 AI Mode의 광고 노출을 확대하고 있지만, AI 검색 사용량 증가가 기존 검색 광고 매출로 얼마나 빠르게 전환될지는 다음 분기에도 확인이 필요한 부분입니다.
YouTube 광고 매출은 9% 증가했습니다. 회사는 브랜드 광고와 거실 시청이 강점으로 작용했다고 밝혔으며, 거실 시청이 YouTube 광고 매출의 3분의 1 이상을 차지한다고 설명했습니다. 구독·플랫폼·기기 사업은 YouTube Music·Premium과 Google One AI 요금제 수요에 힘입어 11% 성장했습니다.
Google Cloud: 성장률과 수익성이 동시에 개선
Google Cloud 매출은 307억900만 달러로 전년 동기 대비 103% 증가했습니다. 영업이익은 111억2,100만 달러, 영업이익률은 36.2%로 전년 동기 23.7%보다 확대됐습니다.
AI 인프라, AI 솔루션, GCP 서비스, TPU 시스템 판매가 성장을 이끌었습니다. Cloud 백로그는 5,610억 달러이며, Alphabet은 이 가운데 55%를 향후 24개월 내 매출로 인식할 것으로 예상했습니다.
다만 회사는 공급 제약에 대응하기 위해 제3자 컴퓨팅 용량 사용을 확대하고 있다고 밝혔습니다. 이로 인해 단기적으로 Cloud 마진이 압박받을 가능성이 있다고 설명했습니다. 따라서 앞으로는 Cloud 매출 성장률뿐 아니라 36.2%의 영업이익률이 유지되는지도 중요합니다.
Other Bets: 매출보다 투자 부담이 큰 부문
Other Bets 매출은 3억7,200만 달러로 전년 동기 3억4,400만 달러보다 증가했습니다. 그러나 영업손실은 20억4,700만 달러로 전년 동기 14억2,600만 달러에서 확대됐습니다.
Alphabet은 Waymo 확장과 기타 장기 프로젝트 투자가 계속되고 있다고 설명했습니다. 현재 실적에서 Other Bets가 차지하는 매출 비중은 작지만, 장기 성장 투자에 따른 손실 규모는 연결 손익에 계속 영향을 줄 수 있습니다.
가이던스
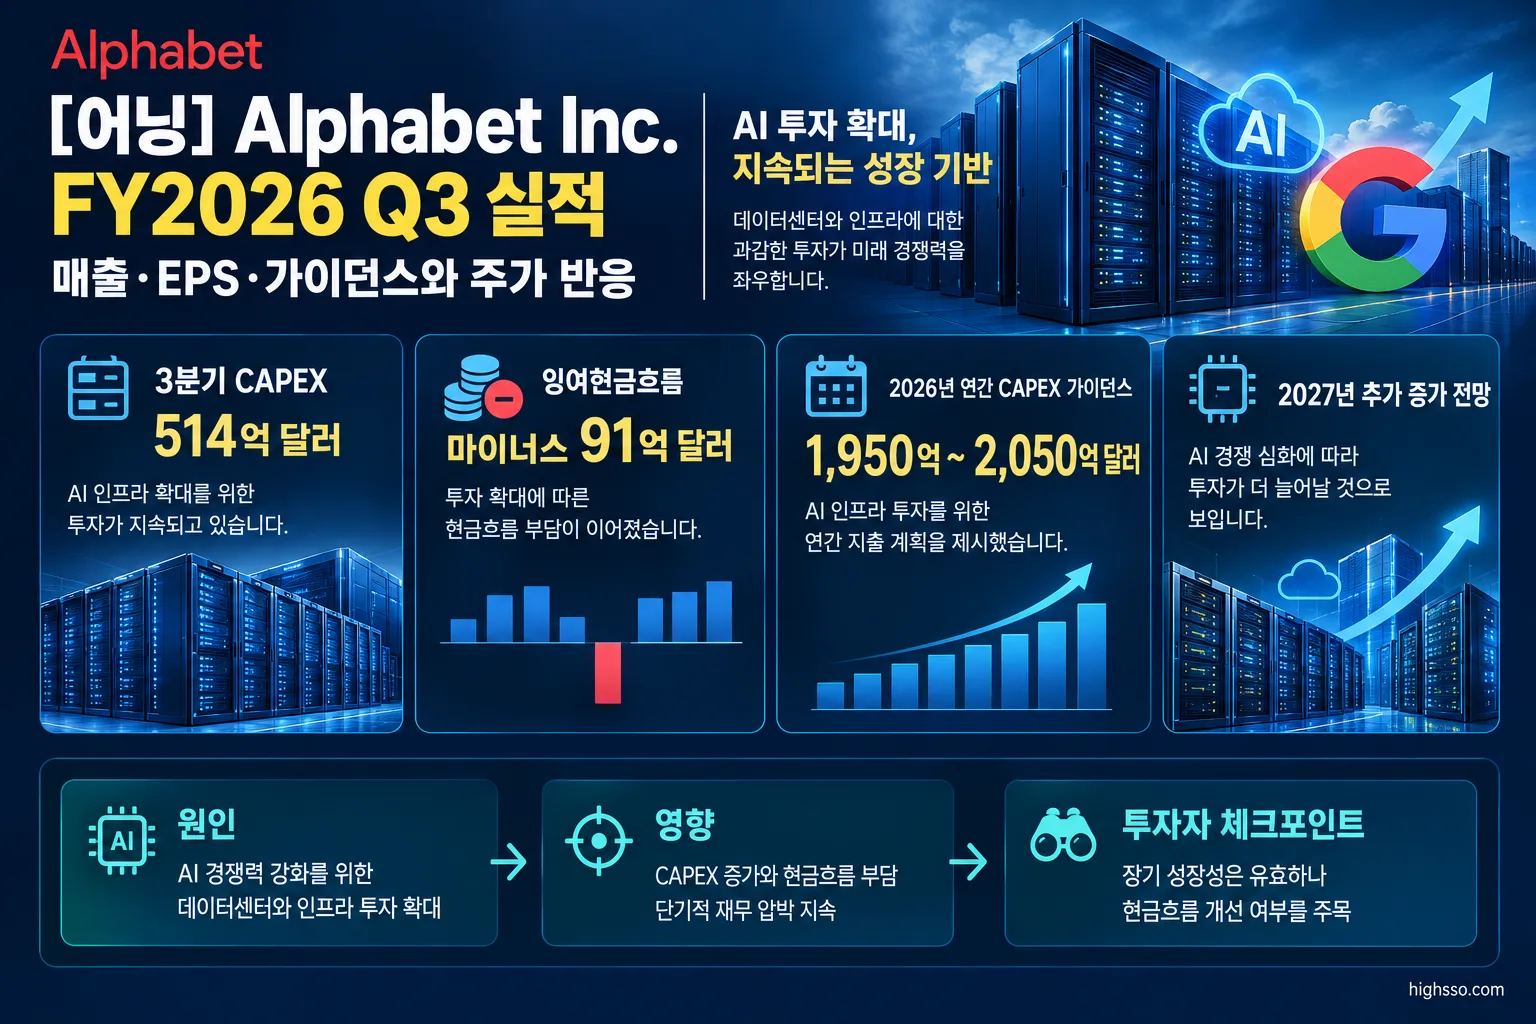
Alphabet은 FY2026 연간 자본적지출, 즉 CAPEX 가이던스를 1,950억~2,050억 달러로 유지했습니다. 3분기 누적 CAPEX는 1,319억5,300만 달러였습니다.
다음 분기 매출과 EPS에 대한 구체적인 수치 범위는 제시하지 않았습니다. 대신 회사는 다음과 같은 사업 전망을 설명했습니다.
- 2027년 CAPEX는 2026년보다 크게 증가할 것으로 예상했습니다. 구체적인 규모는 4분기 실적 발표 때 제시할 예정입니다.
- 4분기에는 Search와 YouTube Ads를 중심으로 환율 역풍이 3분기보다 커질 것으로 전망했습니다.
- Google Services는 전년 동기부터 시작된 Search 성장 가속의 높은 비교 기준을 적용받아 4분기 매출 성장률이 압박받을 수 있다고 밝혔습니다.
- Google Cloud는 TPU 시스템 매출 확대와 2027년의 의미 있는 매출 증가를 예상했습니다.
- AI 인프라 투자 확대에 따라 감가상각비와 데이터센터 운영비가 손익에 계속 부담으로 작용할 수 있다고 설명했습니다.
주가는 왜 반응했나
GOOG는 실적 발표 직후 시간외 거래에서 약 10% 하락했습니다. 10월 29일 정규장에서는 12.6% 떨어진 283.82달러로 마감했습니다. AP는 이를 Alphabet의 20년 이상 거래 역사상 가장 큰 하루 낙폭이라고 보도했습니다.
주가 반응에 대한 시장의 해석은 다음 세 가지에 집중됐습니다.
- Search 성장 둔화: Alphabet의 핵심 광고 사업인 Search & other의 성장률이 12%로 둔화됐습니다.
- AI 검색의 수익화 불확실성: AI Mode의 초기 수익화율은 기존 검색보다 낮다고 회사가 밝혔습니다.
- AI CAPEX와 현금흐름 부담: 3분기 CAPEX는 514억 달러였고, 잉여현금흐름은 91억 달러 적자를 기록했습니다. 2027년에도 CAPEX가 크게 증가할 수 있다는 전망이 부담으로 작용했습니다.
이는 Reuters와 AP 등 외부 매체가 제시한 시장 해석입니다. Alphabet은 AI 검색과 Cloud 수요가 강하다고 설명했지만, 주가 하락의 인과관계를 회사가 확정적으로 제시한 것은 아닙니다.
Earnings Call 핵심
AI 검색의 수익화는 진행 중
Sundar Pichai CEO는 Gemini 앱 사용자가 10억 명에 도달했으며 회사 역사상 가장 빠르게 성장하는 제품이라고 밝혔습니다. Gemini 4 Argon과 Carbon 모델, 에이전트형 기능을 Search·Chrome·Android·Workspace로 확대하고 있다고 설명했습니다.
경영진에 따르면 AI Mode 검색 쿼리는 전통적인 검색보다 평균 3배 길고, AI Mode 검색 5건 중 1건은 음성·이미지·문서를 활용합니다. 다만 AI Mode의 초기 수익화율은 기존 검색보다 낮았습니다. 회사는 광고 노출과 형식을 단계적으로 확대하고 있다고 밝혔습니다.
이는 AI가 검색 사용량을 늘리는 동시에 기존 검색 광고 모델을 얼마나 빠르게 대체하거나 보완할 수 있는지가 아직 진행 중인 과제임을 보여줍니다.
Cloud 수요와 TPU 매출 확대
Alphabet은 Google Cloud의 AI 인프라와 AI 솔루션 수요가 강하다고 설명했습니다. TPU 시스템 판매가 매출 증가에 의미 있게 기여했고, 5,610억 달러의 백로그 중 55%를 향후 24개월 내 매출로 인식할 것으로 예상했습니다.
그러나 공급 제약 때문에 제3자 컴퓨팅 용량을 사용하면서 단기적인 마진 압박이 발생할 수 있다고 밝혔습니다. Cloud의 높은 성장률이 이어지더라도 외부 컴퓨팅 비용과 인프라 확장 속도가 수익성에 어떤 영향을 주는지 살펴봐야 합니다.
CAPEX 확대와 잉여현금흐름
3분기 기술 인프라 투자 중 약 65%는 서버와 네트워크 장비에, 나머지 35%는 데이터센터에 배분됐습니다. 3분기 잉여현금흐름은 TPU 시스템 재고 구축, 대규모 CAPEX, 유럽연합 집행위원회 벌금 52억 달러 현금 지급의 영향을 받아 마이너스 91억 달러를 기록했습니다.
경영진은 TPU 사업이 일반적인 CAPEX 사업과는 다른 현금흐름 구조를 갖는다고 설명했습니다. 현재는 재고와 시스템 구축으로 현금이 먼저 유출되지만, 고객 인도와 청구가 진행되면 현금 유입이 발생할 수 있다는 설명입니다. 회사는 TPU 시스템 매출이 2027년에 더 많이 인식될 것으로 예상했습니다.
현지 언론·애널리스트 반응
Reuters는 핵심 Search 광고 사업의 성장 둔화와 대규모 현금소진이 Google Cloud 성장과 AI 수요를 압도했다고 평가했습니다. 시장이 주목한 부분은 Cloud의 성장률 자체보다 AI 전환이 기존 Search 광고 프랜차이즈를 강화할 수 있는지 여부였습니다.
AP는 매출과 EPS가 시장 예상에 미달했다는 점과 함께 Google Cloud의 103% 성장을 강조했습니다. 또한 주식 투자자산 손실이 EPS에 주당 약 55센트 영향을 준 것으로 설명했습니다.
시장 반응을 종합하면 이번 FY2026 Q3 실적은 사업별 온도 차이가 뚜렷했습니다. Google Cloud는 매출과 영업이익률 모두 강했지만, Alphabet의 가장 큰 매출원인 Search의 성장률은 둔화됐습니다. 시장은 Cloud의 미래 성장보다 현재 Search 수익성과 AI 투자금 회수 시점을 더 민감하게 평가한 것으로 해석됩니다.
다만 컨센서스 수치는 출처별 차이가 있습니다. 매출 예상치는 약 1,272억~1,282억 달러, EPS 예상치는 약 2.97~3.02달러로 보도됐습니다. 특히 EPS는 GAAP과 조정 기준이 섞여 있어 단일한 컨센서스 상회·하회 판단에는 주의가 필요합니다.
앞으로 확인할 것
- Search & other 성장률: 4분기 Search 매출 성장률이 3분기의 12%에서 더 둔화되는지, AI Mode와 AI Overviews의 광고 확대가 성장률을 보완하는지 확인해야 합니다.
- AI 검색 수익화: AI Mode 쿼리 증가율, 전통 검색 대비 수익화율, 광고 노출 확대 이후 광고 단가와 전환 지표를 살펴봐야 합니다.
- Google Cloud 성장과 백로그 전환: Cloud 매출 성장률이 100% 안팎을 유지하는지, 5,610억 달러 백로그가 실제 매출로 전환되는 속도를 확인해야 합니다.
- Cloud 영업이익률: 제3자 컴퓨팅 용량 사용 확대가 36.2%의 Cloud 영업이익률에 미치는 영향을 점검해야 합니다.
- CAPEX와 현금흐름: 2026년 CAPEX가 1,950억~2,050억 달러 범위에 들어오는지, 2027년 CAPEX가 얼마나 증가하는지, TPU 재고와 데이터센터 비용이 잉여현금흐름에 미치는 영향을 확인해야 합니다.
Alphabet의 FY2026 Q3 실적은 매출 성장과 Cloud 확장만 보면 강한 부분이 있었지만, Search 성장 둔화와 AI 투자에 따른 현금 회수 시점이 시장의 더 큰 관심사가 된 분기였습니다. 다음 실적에서는 AI 사용량보다 AI가 Search 광고와 Cloud 수익성으로 전환되는 속도가 핵심 지표가 될 전망입니다.
함께 볼 어닝 리포트
[어닝] Vertiv Holdings Co FY2026 Q3 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Alphabet Inc. / SEC Form 8-K Exhibit 99.1 — Alphabet Announces Third Quarter 2026 Results
- U.S. Securities and Exchange Commission — Alphabet Inc. Form 10-Q for the quarter ended September 30, 2026
- The Motley Fool — Alphabet Q3 2026 Earnings Call Transcript
- Reuters via MarketScreener — Alphabet stock sinks as search woes cause revenue miss, cash burn worsens
- Associated Press — Google shares fall after Q3 earnings despite 25% revenue growth
- Reuters — US stocks: Wall Street slides as Alphabet revenue miss revives AI capex jitters
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.