발행일: 2026년 10월 30일
핵심 요약
GE Vernova Inc. FY2026 Q3 실적은 매출과 이익, 수주잔고가 동시에 증가한 분기로 나타났습니다. 회사가 발표한 공식 수치와 시장 자료를 종합하면 핵심 내용은 다음과 같습니다.
- 매출: GAAP 기준 126억4,200만달러로 전년 동기 대비 27% 증가했습니다. 제공된 시장 컨센서스 120억~121억달러를 웃돌았습니다.
- EPS: GAAP 희석 EPS는 4.81달러였습니다. 일부 시장 자료의 조정 EPS 컨센서스 4.00~4.03달러와 비교하면 높지만, 실제 수치는 GAAP이고 컨센서스는 조정 기준이라는 차이가 있습니다.
- 수익성: 조정 EBITDA는 19억4,300만달러, 조정 EBITDA 마진은 15.4%로 전년 동기 8.1%에서 개선됐습니다.
- 수주와 백로그: 수주액은 293억달러, 잔여수행의무 기준 백로그는 1,970억달러로 증가했습니다.
- 가이던스: FY2026 매출, 조정 EBITDA 마진, 잉여현금흐름 전망을 모두 상향했습니다. 반면 Wind의 연간 EBITDA 손실 전망은 확대됐습니다.
- 주가 반응: 발표 직후 상승했던 주가는 장중 상승분을 반납하며 하락 마감했고, 다음 거래일에는 반등했습니다. 시장은 Electrification 수익성과 Gas Power 가격의 지속 가능성에 주목했습니다.
실적 요약
| 항목 | FY2026 Q3 실적 | 비교 기준 |
|---|---|---|
| GAAP 매출 | 126억4,200만달러 | 전년 동기 대비 27% 증가 |
| 유기적 매출 | 116억7,600만달러 | 전년 동기 대비 18% 증가 |
| 시장 매출 컨센서스 | 120억~121억달러 | 실제 매출이 약 5억4,000만~6억5,000만달러 상회 |
| GAAP 희석 EPS | 4.81달러 | 전년 동기 대비 193% 증가 |
| 조정 EBITDA | 19억4,300만달러 | 전년 동기 8.1%에서 증가 |
| 조정 EBITDA 마진 | 15.4% | 전년 동기 8.1%, 730bp 개선 |
| 조정 유기적 EBITDA 마진 | 14.7% | 전년 동기 7.8%, 690bp 개선 |
| GAAP 순이익 | 12억8,900만달러 | 순이익률 10.2% |
| 영업현금흐름 | 60억5,700만달러 | 전년 동기 9억8,000만달러 |
| 잉여현금흐름 | 54억900만달러 | 전년 동기 7억3,200만달러 |
| 자본적지출 | 6억달러 | 회사 발표 기준 |
매출은 FY2026 2분기 111억400만달러에서 126억4,200만달러로 증가했습니다. 조정 EBITDA도 같은 기간 12억5,000만달러에서 19억4,300만달러로 늘었습니다.
EPS는 해석에 주의해야 합니다. 공식 SEC 자료가 제시한 4.81달러는 GAAP 희석 EPS입니다. 반면 시장 자료에서 언급된 4.00~4.03달러의 컨센서스는 조정 EPS 기준입니다. 따라서 두 수치를 완전히 동일한 기준의 비교로 보기는 어렵습니다.
주요 사업부 실적
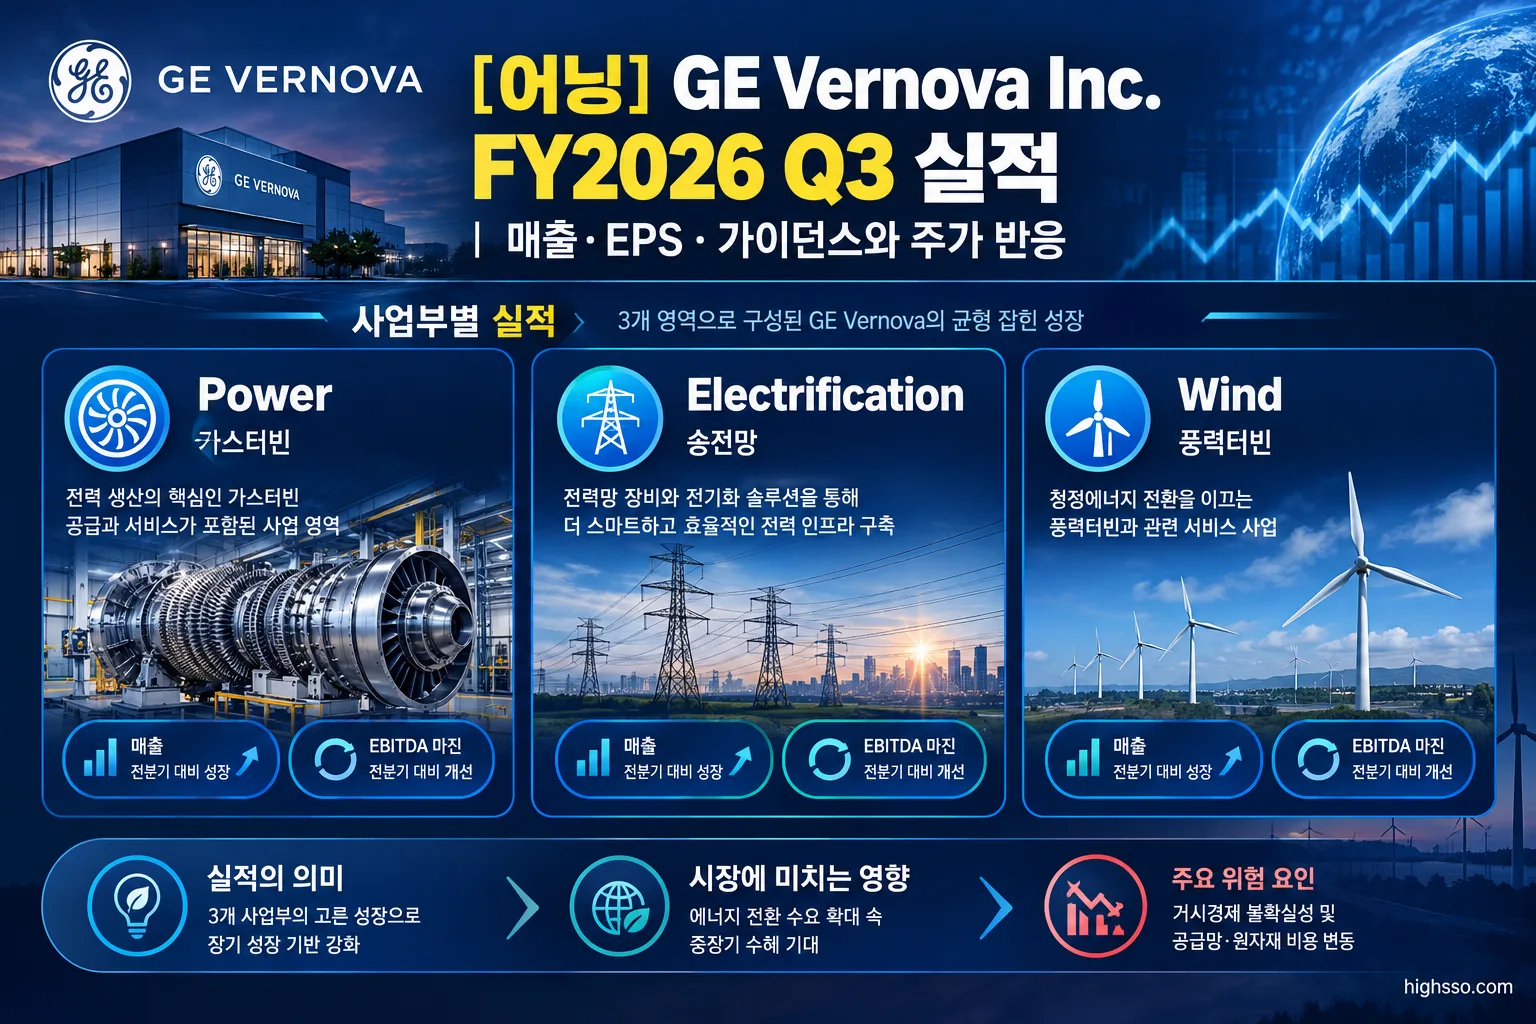
Power: 매출과 마진을 이끈 핵심 사업부
| 항목 | FY2026 Q3 |
|---|---|
| 매출 | 60억6,700만달러 |
| 매출 성장률 | 전년 동기 대비 25% 증가 |
| 수주 | 217억8,000만달러 |
| 조정 EBITDA | 12억9,700만달러 |
| 조정 EBITDA 마진 | 21.4% |
Power는 전체 매출과 이익 증가를 주도했습니다. 유기적 수주는 178% 증가했고, Gas Power 장비와 서비스 수요가 주요 동력이었습니다.
회사는 3분기에 대형 가스터빈 55대와 항공기 유래 터빈 57대를 포함한 장비를 수주했습니다. 신규 가스 장비 계약 및 슬롯 예약은 11GW, 기존 예약에서 확정 주문으로 전환된 물량은 13GW였으며 5GW를 출하했습니다.
Gas Power 장비 백로그는 53GW에서 64GW로 증가했습니다. 다만 슬롯 예약 계약은 63GW에서 58GW로 줄어, 예약 물량이 실제 주문과 출하로 전환되는 속도가 앞으로의 확인 포인트입니다.
Electrification: 매출은 성장했지만 수익성이 주요 쟁점
| 항목 | FY2026 Q3 |
|---|---|
| 매출 | 38억6,200만달러 |
| 매출 성장률 | GAAP 기준 51%, 유기적 기준 16% 증가 |
| 수주 | 53억7,100만달러 |
| 조정 EBITDA | 7억3,900만달러 |
| 조정 EBITDA 마진 | 19.1% |
| 장비 백로그 | 422억달러 |
Electrification은 전력망 현대화 수요와 데이터센터 관련 주문을 바탕으로 매출이 크게 증가했습니다. Grid Systems Integration, Power Transmission, 교류 변전소 솔루션, 고압직류 솔루션, 개폐장치와 변압기가 성장을 이끌었습니다.
장비 백로그는 전년 동기 대비 60% 증가한 422억달러였습니다. 수주 대비 매출 비율인 북투빌은 약 1.4배였습니다.
다만 유기적 수주는 전년 동기 대비 9% 감소했습니다. 회사는 전년 동기에 동기조상기 관련 대형 주문이 포함됐던 높은 기저를 이유로 설명했습니다. 시장에서는 매출 성장과 백로그 증가를 긍정적으로 평가하면서도, 7억3,900만달러의 EBITDA가 기대에 비해 약한 부분인지 주목했습니다.
Wind: 분기 흑자 전환에도 연간 손실 전망은 확대
| 항목 | FY2026 Q3 |
|---|---|
| 매출 | 27억4,100만달러 |
| 매출 성장률 | GAAP 기준 4%, 유기적 기준 3% 증가 |
| 수주 | 21억4,000만달러 |
| 조정 EBITDA | 7,200만달러 흑자 |
| 조정 EBITDA 마진 | 2.6% |
Wind는 전년 동기 6,100만달러 손실에서 7,200만달러 흑자로 전환했습니다. 해상풍력 프로젝트 비용 감소, 관세 회수, 육상풍력 서비스 매출 증가가 개선에 기여했습니다.
다만 육상풍력 장비 출하 감소가 일부 상쇄 요인으로 작용했습니다. 미국 육상풍력 시장은 인허가 지연과 관세 불확실성이 부담으로 남아 있으며, Dogger Bank를 포함한 해상풍력 프로젝트 실행도 향후 위험 요인입니다.
가이던스
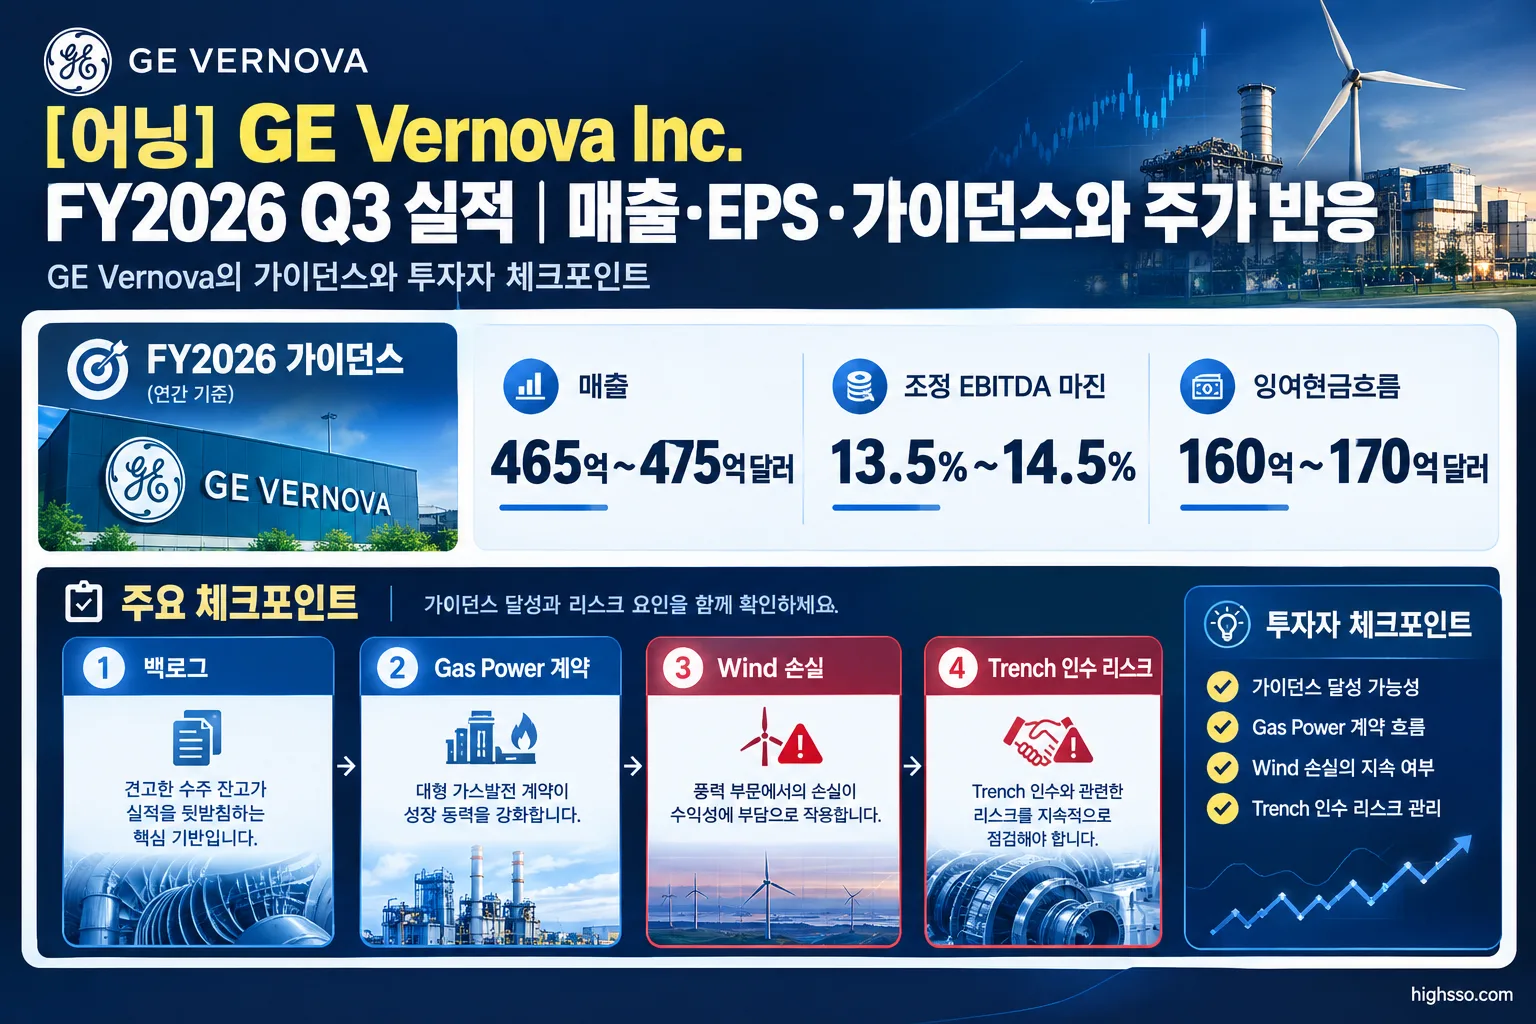
GE Vernova는 FY2026 전망을 다음과 같이 조정했습니다.
| 항목 | 기존 전망 | 변경 전망 |
|---|---|---|
| 매출 | 455억~465억달러 | 465억~475억달러 |
| 조정 EBITDA 마진 | 12%~14% | 13.5%~14.5% |
| 잉여현금흐름 | 115억~125억달러 | 160억~170억달러 |
| Power 유기적 매출 성장률 | 18%~20% | 19%~21% |
| Power EBITDA 마진 | 17%~19% | 19%~21% |
| Electrification 매출 | 145억~150억달러 | 유지 |
| Electrification EBITDA 마진 | 18%~20% | 유지 |
| Wind 유기적 매출 성장률 | 낮은 두 자릿수 감소 | 중간 한 자릿수 감소 |
| Wind EBITDA 손실 | 약 4억달러 | 4억~5억달러 |
Electrification 매출 전망에는 Prolec GE에서 발생할 약 31억달러가 포함됩니다. 회사는 해당 사업부의 EBITDA 마진이 18%~20% 범위의 상단으로 향하고 있다고 설명했습니다.
회사는 2026년 4분기 총 백로그가 2,000억달러를 넘고, 연말까지 계약된 가스 장비가 최소 130GW에 도달할 것으로 예상했습니다. 별도의 FY2026 Q4 매출 또는 EPS 범위는 제시하지 않았습니다.
또한 Trench Group을 90억달러에 인수하기로 합의했으며, 자사주 매입 승인 규모를 100억달러에서 200억달러로 확대했습니다. Trench 인수는 규제 승인을 거쳐 2027년 말 완료가 목표이며, 회사는 2030년까지 연간 5,000만~1억달러의 비용 시너지를 기대하고 있습니다.
주가는 왜 반응했나
실적 발표 직후 일부 시장 자료에서는 GE Vernova 주가가 약 2.5% 상승한 것으로 나타났습니다. 매출과 EPS, 가이던스 상향, 자사주 매입 확대가 초기 매수 요인으로 거론됐습니다.
그러나 주가는 이후 상승분을 반납했습니다. 2026년 10월 28일 장중 한 자료에서는 오후 3시 14분 기준 1.08% 하락한 885.43달러로 집계됐고, 다른 자료는 장중 2% 이상 하락으로 설명했습니다. 다음 거래일인 10월 29일에는 오전 거래에서 약 3.5% 반등한 것으로 보도됐습니다.
하락 배경에 대해서는 다음과 같은 시장 해석이 제시됐습니다.
- Electrification EBITDA가 기대에 비해 약할 수 있다는 우려
- 해당 사업부의 유기적 수주 감소
- Gas Power의 높은 가격과 마진이 향후에도 지속될 수 있는지에 대한 의문
- 90억달러 규모 Trench 인수의 규제 및 통합 리스크
이는 회사가 공식적으로 밝힌 주가 하락 원인이 아니라 언론과 시장 참여자의 해석입니다. 따라서 이번 주가 반응은 실적 자체보다 향후 수익성의 지속 가능성을 확인하려는 움직임으로 해석할 수 있지만, 이 부분은 시장 분석에 해당합니다.
Earnings Call 핵심
Gas Power 수요와 가격
경영진은 전력 인프라에 대한 글로벌 수요가 가속화되고 있으며, 유틸리티와 데이터센터 고객이 모두 수요를 뒷받침하고 있다고 설명했습니다. Gas Power 고객은 약 100곳, 25개 국가에 걸쳐 있으며 전통적 고객이 약 80%, 데이터센터 고객이 약 20%라는 회사 측 설명입니다.
3분기 가스 장비 주문의 kW당 가격은 2025년 4분기보다 20% 이상 높았습니다. 회사는 2026년 연간 가스 장비 주문의 kW당 가격이 2025년보다 약 50% 높을 것으로 예상했습니다.
다만 4분기에는 항공기 유래 터빈 비중이 낮아지고 50Hz 제품 비중이 높아져 kW당 가격이 3분기보다 낮아질 수 있다고 밝혔습니다. 이는 가격이 구조적으로 하락한다는 의미라기보다 제품 구성 변화에 따른 단기 변동 가능성에 가깝습니다.
Electrification과 데이터센터
경영진은 2026년 Electrification 장비 백로그가 약 120억달러 증가했으며, 데이터센터 관련 수주는 연초 이후 60억달러를 넘었다고 설명했습니다. 3분기에만 데이터센터 수주가 약 14억달러 발생했습니다.
또한 중전압 UPS 기술과 관련한 첫 하이퍼스케일러 주문, 솔리드스테이트 변압기 사업 진전을 언급했습니다. 다만 AI 및 자동화 투자는 3분기에도 비용 요인이었으며, 단기적으로 마진에 의미 있는 기여를 만들지는 못했다고 밝혔습니다.
현금흐름의 질
3분기 잉여현금흐름은 54억900만달러로 크게 증가했습니다. 그러나 고객 선급금, 슬롯 예약금, 운전자본 유입의 영향이 컸다는 점을 함께 봐야 합니다.
따라서 향후에는 일회성 또는 시점 효과에 따른 현금 유입과 EBITDA 증가에서 반복적으로 발생하는 현금 창출을 구분할 필요가 있습니다.
Wind와 Trench 인수
Wind는 분기 기준 흑자로 돌아섰지만, 회사는 미국 육상풍력 시장의 인허가 지연과 관세 불확실성을 부담 요인으로 제시했습니다. 해상풍력에서는 Dogger Bank를 비롯한 프로젝트 실행이 2027년까지 중요한 변수입니다.
Trench 인수는 고압 전력망 장비 역량과 공급망 통제력을 확대하기 위한 전략으로 설명됐습니다. 다만 90억달러의 인수 가격, 규제 승인, 2027년 말까지의 긴 거래 일정, 통합 실행은 투자자가 확인해야 할 위험 요소입니다.
현지 언론·애널리스트 반응
시장 자료에서 가장 많이 언급된 긍정적 평가는 ‘실적 개선과 가이던스 상향’이었습니다. 매출, EPS, 조정 EBITDA, 수주, 백로그, 잉여현금흐름이 모두 개선됐고 FY2026 전망도 상향됐다는 점이 핵심입니다.
반면 주요 논쟁은 Power의 21.4% EBITDA 마진이 지속 가능한지에 집중됐습니다. 3분기의 높은 가격과 제품 믹스가 2027년 이후에도 유지될지, 아니면 특히 강한 한 분기에 그칠지가 시장의 관심사입니다.
Electrification은 전력망과 데이터센터라는 장기 성장 분야에 노출돼 있다는 점에서 전략적 중요성이 높습니다. 하지만 유기적 수주 감소와 EBITDA 규모가 단기적인 약점으로 지적됐습니다. Wind는 분기 흑자 전환이 긍정적이지만, 연간 4억~5억달러 손실 전망 때문에 완전한 턴어라운드로 보기는 이릅니다.
Trench 인수에 대해서는 전력망 확장 수요에 부합한다는 평가와 함께 인수 가격 및 통합 위험이 함께 제기됐습니다. 또한 잉여현금흐름 증가가 고객 예치금과 운전자본에 의해 일부 뒷받침됐다는 점도 향후 검증 대상입니다.
앞으로 확인할 것
- FY2026 Q4 총 백로그: 회사가 제시한 2,000억달러 초과 목표를 실제로 달성하는지 확인해야 합니다.
- Gas Power 계약 물량: 연말까지 계약 가스 장비 130GW에 도달하는지, 슬롯 예약이 확정 주문으로 전환되는지 살펴볼 필요가 있습니다.
- Power 마진과 가격: 3분기 21.4% EBITDA 마진이 유지되는지, 4분기 제품 믹스 변화에 따른 kW당 가격 하락이 일시적인지 확인해야 합니다.
- Electrification 지표: 수주, 북투빌, 장비 백로그 422억달러, 데이터센터 주문, EBITDA 마진이 가이던스 상단에 접근하는지 점검해야 합니다.
- Wind 손실과 프로젝트 실행: 분기 흑자가 이어지는지, Dogger Bank와 미국 육상풍력 시장의 인허가·관세 문제가 연간 4억~5억달러 손실 전망에 어떤 영향을 주는지 봐야 합니다.
- 현금흐름의 반복성: 고객 선급금과 운전자본 효과를 제외하더라도 영업이익 증가가 현금흐름으로 이어지는지 확인할 필요가 있습니다.
- Trench 거래 진행: 규제 승인, 2027년 말 거래 종결, 통합 과정과 2030년 연간 5,000만~1억달러 비용 시너지 목표의 실행 여부를 추적해야 합니다.
이번 실적은 GE Vernova의 전력 인프라 수요와 Gas Power의 가격 결정력이 강하다는 점을 보여줬습니다. 동시에 주가의 다음 방향은 단순한 매출 성장보다 Power 마진의 지속성, Electrification의 수익성, Wind 손실 축소, 그리고 현금흐름의 질에 의해 좌우될 가능성이 큽니다.
함께 볼 어닝 리포트
[어닝] Amazon.com, Inc. FY2026 Q3 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- U.S. Securities and Exchange Commission / GE Vernova Form 8-K Exhibit 99 — GE Vernova reports strong third quarter 2026 financial performance, raises 2026 guidance, and increases share repurchase authorization
- GE Vernova Investor Relations — GE Vernova Releases Third Quarter 2026 Financial Results and Announces Agreement to Acquire Trench Group
- GE Vernova Investor Relations — 3rd Quarter 2026 Earnings and Trench Group Acquisition Webcast
- Fortune — GE Vernova Q3 2026 Earnings Call Transcript
- MarketBeat — GE Vernova Q3 2026 Earnings Results & Call Transcript
- Investing.com, citing Reuters — GE Vernova shares rebound after prior session sell-off
- Zacks Equity Research — GE Vernova Q3 Earnings Call Highlights Pricing and Grid Expansion
- Investing.com — GE Vernova Q3 2026 earnings report and consensus data
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.