발행일: 2026년 10월 30일
핵심 요약
- Vertiv Holdings Co FY2026 Q3 실적 매출은 43억1,280만 달러로 전년 동기 대비 61.2% 증가했습니다. 유기적 매출 성장률은 55.0%였습니다.
- 조정 희석 EPS는 2.21달러로 시장 컨센서스 1.82달러를 웃돌았습니다. GAAP 희석 EPS는 1.95달러였습니다.
- 유기적 주문은 전년 동기 대비 100% 이상 증가했습니다. 회사는 AI 데이터센터 수요가 특정 고객이나 지역에만 국한되지 않았다고 설명했습니다.
- FY2026 매출 가이던스 중간값은 146억5,000만 달러로 기존 140억 달러에서 상향됐고, 조정 EPS 중간값도 7.15달러로 높아졌습니다.
- 실적 발표 당일 VRT 주가는 208.56달러에서 242.94달러로 상승해 약 16.5%의 정규장 상승률을 기록했습니다.
실적 요약
| 항목 | FY2026 Q3 실적 | 비교 기준 |
|---|---|---|
| 매출 | 43억1,280만 달러 | 컨센서스 약 37억5,000만~37억6,000만 달러 |
| 매출 성장률 | 전년 대비 +61.2% | 유기적 성장률 +55.0% |
| 매출 전분기 비교 | Q2 32억7,430만 달러에서 증가 | 회사는 별도 QoQ 성장률을 제시하지 않음 |
| 조정 희석 EPS | 2.21달러 | 컨센서스 1.82달러 |
| GAAP 희석 EPS | 1.95달러 | GAAP EPS 컨센서스는 확인되지 않음 |
| GAAP 영업이익 | 9억8,380만 달러 | 영업이익률 22.8% |
| 조정 영업이익 | 10억8,690만 달러 | 전년 동기 대비 +83% |
| 조정 영업이익률 | 25.2% | 전년 동기 22.3%, 290bp 상승 |
| 매출총이익 | 16억4,340만 달러 | 회사 발표자료는 총마진을 별도 KPI로 제시하지 않음 |
이번 분기에는 매출과 조정 EPS 모두 제공된 시장 컨센서스를 상회했습니다. 매출은 인수 효과가 약 6% 기여한 가운데 유기적으로도 55.0% 성장했습니다. 조정 영업이익률은 높은 매출에 따른 영업 레버리지와 제조 생산성 개선의 영향을 받았다고 회사 측은 설명했습니다. 제품 믹스와 성장 투자는 일부 상쇄 요인이었습니다.
주요 사업부 실적
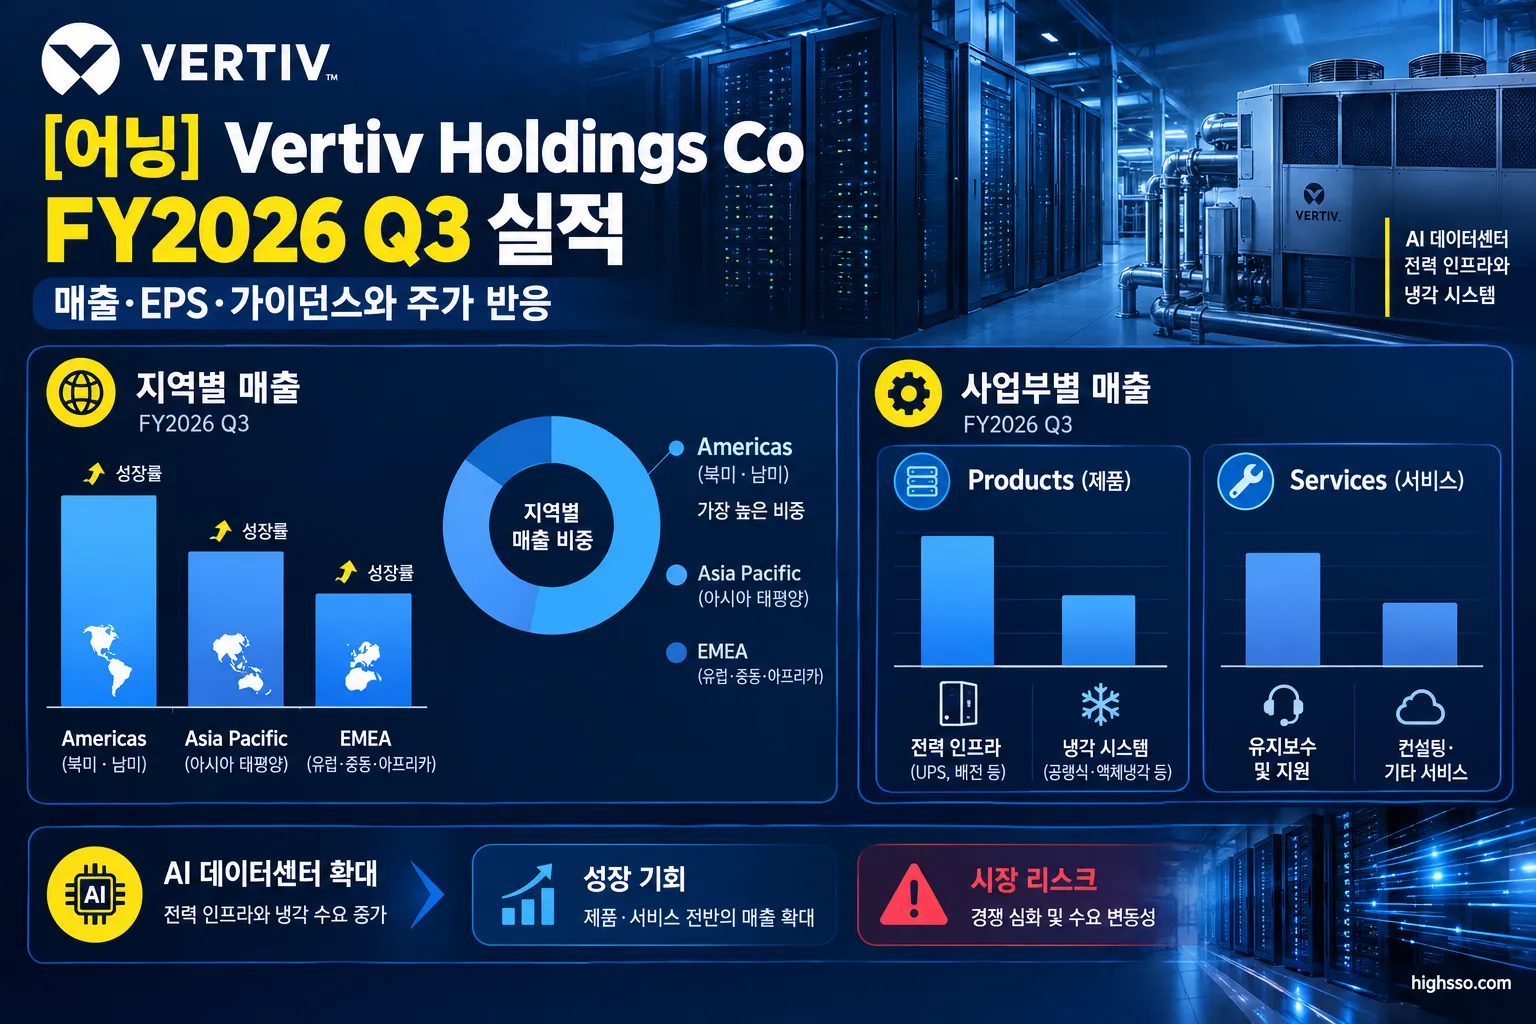
Vertiv는 지역별로 Americas, Asia Pacific, Europe, Middle East & Africa 사업을 구분하고 있으며, 제품과 서비스 매출도 별도로 제시했습니다.
| 사업부 | 매출 | 성장률 | 주요 내용 |
|---|---|---|---|
| Americas | 29억8,880만 달러 | 보고 기준 +74.5%, 유기적 +66.2% | 전체 매출의 약 69%를 차지한 최대 지역 사업 |
| Asia Pacific | 7억7,930만 달러 | 보고 기준 +49.9%, 유기적 +48.3% | 호주와 인도에서 강한 수요가 보고됨 |
| EMEA | 5억4,470만 달러 | 보고 기준 +22.8%, 유기적 +19.3% | 전년 동기 부진 이후 성장세 회복 |
| Products | 36억3,710만 달러 | 전년 대비 +64.2% | 전체 매출 증가를 주도한 핵심 부문 |
| Services | 6억7,570만 달러 | 전년 대비 +46.4% | 제품보다 낮지만 높은 성장률 유지 |
Americas에서는 제품 매출이 25억2,580만 달러로 77.1% 증가했고, 서비스·스페어 매출은 4억6,300만 달러로 62.0% 늘었습니다. 세그먼트 영업이익은 8억7,730만 달러였습니다.
Asia Pacific의 제품 매출은 6억2,670만 달러로 59.6% 증가했고, 세그먼트 영업이익은 1억3,240만 달러였습니다. EMEA의 경우 매출 규모와 성장률은 상대적으로 낮았지만, 경영진은 해당 지역 파이프라인이 전년 대비 약 두 배로 증가했다고 설명했습니다.
전체 제품 매출은 서비스 매출보다 빠르게 증가했습니다. 이는 이번 분기 성장의 중심이 반복적인 서비스 매출보다는 AI 데이터센터 구축과 연관된 전력·열관리 제품 수요에 있었다는 점을 보여줍니다. 다만 이 문장은 사업부별 매출 구성에 근거한 해석이며, 회사가 제품 수요를 특정 AI 프로젝트별로 구분해 공시한 것은 아닙니다.
가이던스
회사는 FY2026 주요 전망을 모두 상향했습니다.
| 항목 | FY2026 가이던스 | 중간값 |
|---|---|---|
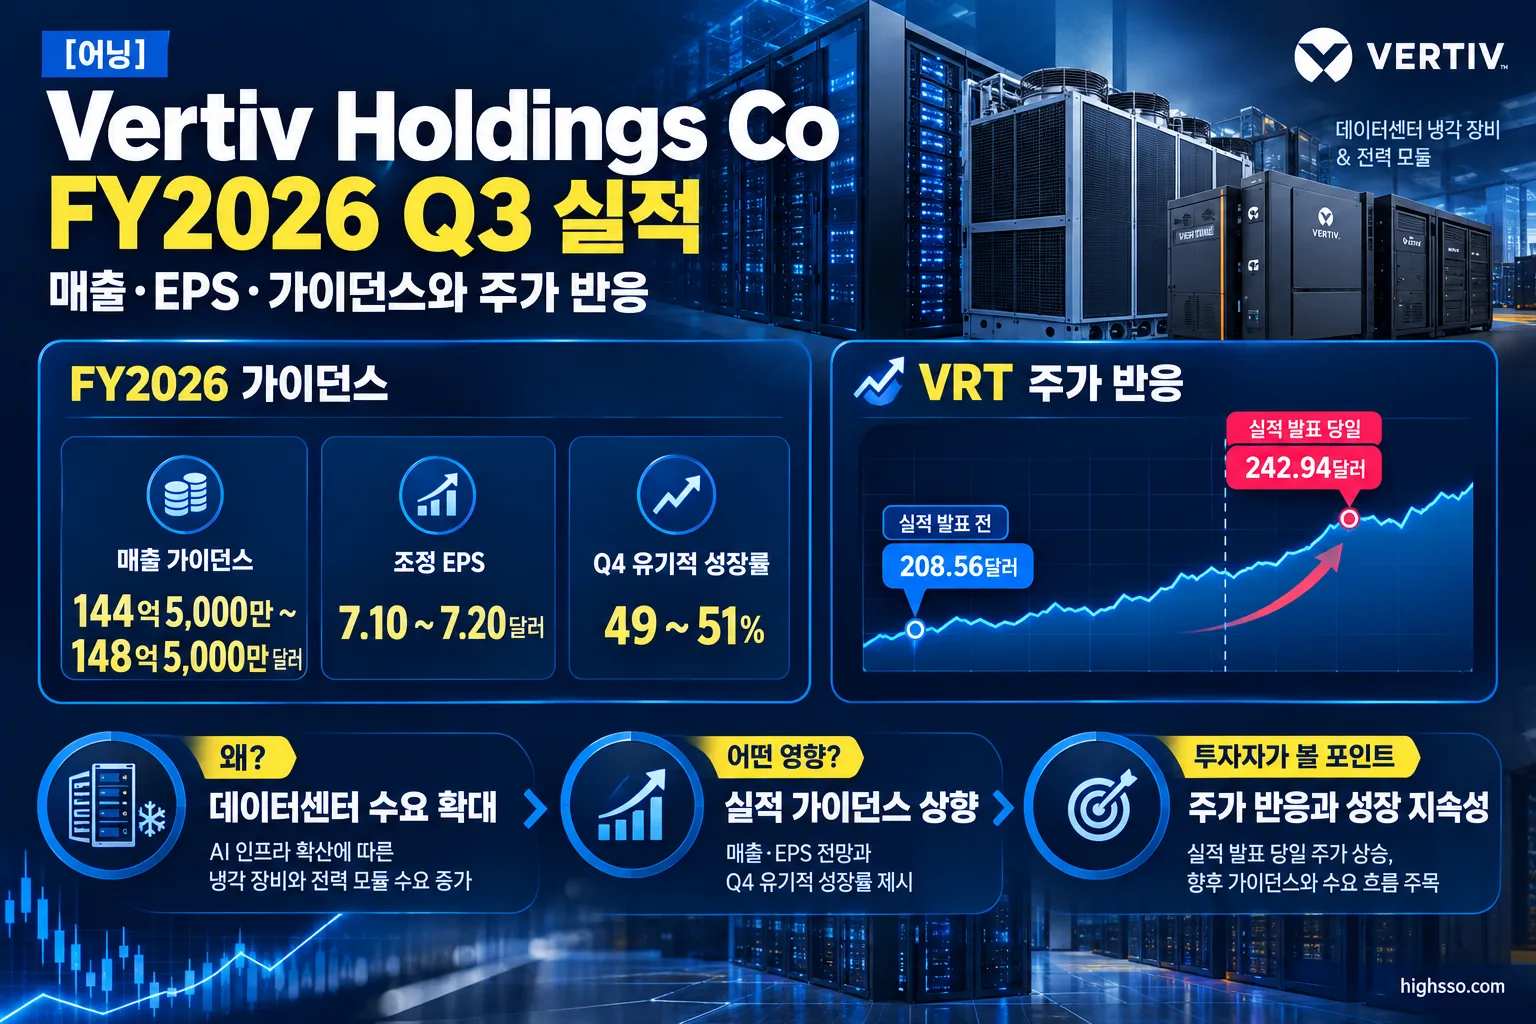
| 매출 | 144억5,000만~148억5,000만 달러 | 146억5,000만 달러 |
| 유기적 매출 성장률 | 37~39% | 약 38% |
| 조정 영업이익 | 34억7,500만~35억5,500만 달러 | – |
| 조정 영업이익률 | 23.5~24.5% | – |
| 조정 희석 EPS | 7.10~7.20달러 | 7.15달러 |
| 조정 잉여현금흐름 | 26억~28억 달러 | 약 27억 달러 |
| CAPEX | 매출의 약 4.0% | – |
회사는 Q4 FY2026 전망도 제시했습니다. 매출은 43억1,300만~45억1,300만 달러, 중간값 44억1,300만 달러입니다. 유기적 매출 성장률은 49~51%, 조정 영업이익률은 25.3~26.3%, 조정 희석 EPS는 2.22~2.28달러로 제시됐습니다.
Q2 발표 당시 FY2026 매출 가이던스 중간값은 140억 달러였지만, 이번 발표에서 146억5,000만 달러로 높아졌습니다. 조정 EPS 중간값도 기존 약 6.70달러에서 7.15달러로 상향됐습니다.
CAPEX는 매출의 약 4.0% 수준으로 유지될 전망입니다. 회사는 글로벌 생산능력 확대와 AI 데이터센터 수요 대응에 투자를 집중한다고 밝혔습니다.
주가는 왜 반응했나
실적 발표는 2026년 10월 28일 미국 정규장 개장 전에 이뤄졌습니다. 발표 전 VRT 종가는 208.56달러였고, 당일 정규장 종가는 242.94달러였습니다. 이에 따라 실적 발표 당일 정규장 주가는 약 16.5% 상승했습니다.
프리마켓에서는 발표 직후 주가가 12% 이상 상승했다는 보도가 있었으며, 일부 매체는 약 15% 상승으로 집계했습니다. 매체별 프리마켓 수치는 측정 시점에 따라 차이가 있습니다. 10월 29일 다음 거래일의 최종 종가 반응은 본 자료에서 신뢰 가능한 확정 수치로 확인되지 않았습니다.
회사 공식 자료는 주가 움직임의 원인을 설명하지 않습니다. 다만 금융매체와 시장 분석에서 언급된 핵심 요인은 다음과 같습니다.
- 매출과 조정 EPS가 각각 컨센서스를 웃돌았습니다.
- 유기적 주문이 전년 동기 대비 100% 이상 증가했습니다.
- FY2026 매출과 조정 EPS 등 주요 가이던스가 상향됐습니다.
- Q4 유기적 매출 성장률 가이던스가 49~51%로 제시됐습니다.
따라서 이번 주가 반응은 단순히 분기 실적이 좋았다는 점보다, 주문 증가와 가이던스 상향이 다음 분기 매출로 이어질 것이라는 기대가 함께 반영된 결과로 해석할 수 있습니다. 이는 시장 분석에 근거한 해석이며, 주가 상승의 단일 원인으로 확정할 수는 없습니다.
Earnings Call 핵심
유기적 주문과 AI 데이터센터 수요
CEO 지오다노 알베르타치(Giordano Albertazzi)는 현재 데이터센터 인프라 구축이 회사가 경험한 가장 큰 인프라 빌드아웃이며, 여전히 가속화되고 있다고 강조했습니다.
Q3 유기적 주문은 전년 동기 대비 100% 이상 증가했습니다. 경영진은 이 증가가 단순한 공급 지연 해소나 밀린 물량의 일시적 반영이 아니라, 기초 수요와 시장점유율 확대를 반영한다고 설명했습니다. 또한 주문 강도가 특정 고객군이나 네오클라우드 고객에만 집중되지 않고 고객 유형 전반에서 나타났다고 밝혔습니다.
다만 회사는 앞으로 유기적 주문 데이터를 계속 공개하지 않을 계획이라고 밝혔습니다. 따라서 다음 분기부터는 주문 수치 자체보다 파이프라인, 매출 전환 속도, 납기 및 생산능력 관련 설명을 함께 확인할 필요가 있습니다.
생산능력과 마진
Americas에서는 대규모 생산능력 램프업 과정에서 일시적인 비효율이 발생했습니다. 그러나 높은 물량과 제조 생산성 개선이 이를 상쇄하면서 해당 지역 조정 영업마진은 29.4%를 기록했습니다.
회사는 냉각 수요에 대응하기 위해 2026년 말까지 칠러 생산능력을 두 배로 확대할 계획이라고 밝혔습니다. 성장 속도가 빠른 만큼 생산능력 확대 과정에서 품질, 납기, 원가 관리가 주요 실행 과제가 될 수 있습니다.
전력과 냉각 기술
Vertiv는 사전 설계된 레퍼런스 디자인과 디지털 트윈 검증을 통해 설계 단계에 걸리는 시간을 줄이고 있다고 설명했습니다. 800볼트 직류 전력 로드맵은 2027년 검증 단계를 거쳐 2028년 시장 출시를 목표로 하고 있습니다.
Utility Innovation Group과 King Environmental Services 인수는 Q3 매출 성장에 약 6% 기여했습니다. 회사는 이 인수를 통해 전력망 연결, 유체 관리, 커미셔닝, 고밀도 액체냉각 데이터센터 관련 역량을 확대하고 있습니다.
업계 병목과 재무 상태
경영진은 전력 가용성, 인허가, 시장 심리, 건설 현장의 숙련 인력 부족을 데이터센터 산업의 주요 병목으로 지목했습니다. 높은 성장률을 유지하는 과정에서 생산능력 확대와 프로젝트 복잡성이 운영 리스크가 될 수 있다는 점도 인정했습니다.
회사는 2026년 말 순레버리지가 -0.2배로 순현금 상태가 되고, 유동성은 약 62억 달러에 이를 것으로 제시했습니다.
현지 언론·애널리스트 반응
금융매체와 시장 분석의 공통된 해석은 이번 실적이 이른바 ‘beat-and-raise’에 해당한다는 것이었습니다. 매출과 조정 EPS가 컨센서스를 웃돈 데 이어 FY2026 및 Q4 전망도 상향됐기 때문입니다.
시장에서는 유기적 주문 증가율 100% 이상을 중요한 선행지표로 평가했습니다. 주문이 향후 전력 및 냉각 장비 매출로 전환될 수 있기 때문입니다. 특히 AI 데이터센터 투자가 정점을 지났거나 프로젝트가 지연될 수 있다는 우려가 있었던 상황에서, Vertiv의 주문과 파이프라인 증가는 이러한 우려를 일부 완화하는 신호로 해석됐습니다.
Americas의 66.2% 유기적 성장과 EMEA 파이프라인의 약 두 배 증가는 수요가 한 지역에만 집중되지 않았다는 점에서 긍정적인 요소로 거론됐습니다. 조정 영업이익률이 전년 대비 290bp 개선됐고, Q4 조정 영업이익률 가이던스 중간값이 약 25.8%라는 점도 마진 개선의 연속성 여부를 확인하게 하는 요소입니다.
반면 시장 참가자들은 주문 증가가 소수 대형 고객이나 특정 프로젝트에 집중돼 있는지, 그리고 높은 주문이 실제 매출로 얼마나 빠르게 전환되는지를 주요 리스크로 보고 있습니다. 또한 생산능력 확대 과정에서 품질, 납기, 원가 문제가 발생하지 않는지도 확인 대상입니다.
컨센서스 수치는 데이터 제공업체별로 차이가 있었습니다. 조정 EPS 컨센서스는 대체로 1.82달러로 일치했지만, 매출 컨센서스는 약 37억5,000만 달러, 37억6,000만 달러, 38억 달러 등으로 다르게 집계됐습니다. 본문에서는 제공 자료에서 확인된 범위인 약 37억5,000만~37억6,000만 달러를 기준으로 비교했습니다.
앞으로 확인할 것
- Q4 매출 실현 여부: 회사가 제시한 43억1,300만~45억1,300만 달러 가이던스에 실제 매출이 도달하는지 확인해야 합니다.
- 유기적 성장의 매출 전환: Q4 유기적 매출 성장률 가이던스 49~51%가 실현되는지, 높은 주문 증가가 실제 출하와 매출로 이어지는지 살펴봐야 합니다.
- 마진 개선 지속성: Q4 조정 영업이익률 가이던스 25.3~26.3%에 진입하는지, Americas의 생산능력 램프업에 따른 일시적 비효율이 해소되는지 확인해야 합니다.
- 냉각 생산능력 확대: 2026년 말까지 칠러 생산능력을 두 배로 확대한다는 계획이 일정대로 진행되는지와 냉각 제품의 매출·마진 기여도를 확인해야 합니다.
- 성장의 질과 재무 부담: 주문과 파이프라인이 특정 고객에 집중되는지, CAPEX가 매출의 약 4.0% 수준에서 관리되는지, 생산능력 확대가 잉여현금흐름과 순현금 상태에 미치는 영향을 살펴봐야 합니다.
이번 실적의 핵심은 높은 성장률 자체보다 주문 증가, 매출 전환, 마진 확대가 동시에 지속될 수 있는지입니다. 다음 분기에는 Q4 가이던스 달성 여부와 생산능력 확대 과정에서 나타나는 실행 지표가 주가의 추가 방향성을 판단하는 데 중요한 자료가 될 수 있습니다.
함께 볼 어닝 리포트
[어닝] GE Vernova Inc. FY2026 Q3 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Vertiv Investor Relations — Vertiv Reports Strong Third Quarter 2026 with Net Sales Growth of 61%, Organic Orders Growth over 100% and Diluted EPS Growth of 91%; Raises Full Year 2026 Guidance
- U.S. Securities and Exchange Commission — Vertiv Q3 2026 Form 8-K Exhibit 99.1 Earnings Release
- U.S. Securities and Exchange Commission — Vertiv Holdings Co Form 10-Q for the Quarter Ended September 30, 2026
- The Motley Fool — Vertiv Holdings Co Q3 2026 Earnings Call Transcript
- StockAnalysis — Vertiv Q3 2026 Earnings Call Transcript and Summary
- Investing.com — Vertiv shares surge on big Q3 beat, upgraded full-year guidance
- Yahoo Finance — Vertiv Soars 16% on Doubled Orders and Raised Guidance
- Google Finance — Vertiv Holdings Co Q3 2026 Earnings Estimates and Actuals
- U.S. Securities and Exchange Commission — Vertiv Reports Strong Second Quarter 2026
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.