발행일: 2026년 10월 30일
핵심 요약
- Amazon의 FY2026 Q3 순매출은 2,019억 4,400만 달러로 전년 동기보다 12% 증가했습니다. 환율 영향을 제외한 성장률은 13%였습니다.
- 희석 GAAP EPS는 1.89달러였습니다. 다만 외부에서 제시된 EPS 컨센서스는 1.96~1.97달러였고, 해당 컨센서스의 회계 기준이 일관되게 확인되지는 않았습니다.
- AWS 매출은 459억 8,400만 달러로 39.3% 증가했습니다. AWS 백로그는 5,780억 달러로 제시됐으며, AI 인프라 수요가 클라우드 성장의 핵심 동력으로 부각됐습니다.
- 연결 영업이익률은 13.9%로 회사가 역대 최고 수준이라고 설명했습니다. AWS와 소매 부문의 수익성 개선이 영업이익 증가를 이끌었습니다.
- 실적 발표 직후 주가는 시간외 거래에서 7% 넘게 하락했다가, 이후 보도된 거래에서는 전일 종가 대비 4.2% 하락한 243.79달러를 기록했습니다. 강한 AWS 성장에도 총매출·EPS 미달과 대규모 AI 투자가 부담으로 거론됐습니다.
실적 요약
| 항목 | FY2026 Q3 실적 | 비교 또는 참고 |
|---|---|---|
| 순매출 | 2,019억 4,400만 달러 | 전년 동기 대비 12% 증가 |
| 환율 제외 매출 성장률 | 13% | 회사 발표 기준 |
| 순이익 | 206억 8,500만 달러 | 전년 동기 211억 8,700만 달러 |
| 희석 EPS | 1.89달러 | GAAP 기준 |
| 외부 EPS 컨센서스 | 1.96~1.97달러 | 회계 기준이 일관되게 확인되지 않음 |
| 영업이익 | 280억 7,600만 달러 | 전년 동기 174억 2,200만 달러 |
| 영업이익률 | 13.9% | 회사가 역대 최고 수준으로 설명 |
| 총매출 컨센서스 | 2,022억 1,000만~2,023억 1,000만 달러 | 출처별 수치 차이 존재 |
매출은 외부에서 보도된 월가 컨센서스 범위인 2,022억 1,000만~2,023억 1,000만 달러를 밑돌았습니다. 다만 출처별 컨센서스 수치가 달랐기 때문에 특정 단일 예상치와 비교하기보다는, 보고된 컨센서스 범위보다 낮았다고 보는 것이 적절합니다.
EPS 역시 보도된 1.96~1.97달러 수준을 밑돌았습니다. 그러나 Amazon의 실제 수치는 희석 GAAP EPS인 반면, 외부 컨센서스가 GAAP인지 조정 EPS인지 일관되게 확인되지 않았습니다. 따라서 완전히 동일한 기준의 GAAP EPS 비교로 단정해서는 안 됩니다.
전년 동기 GAAP 순이익에는 Anthropic 투자와 관련된 세전 평가이익 약 95억 달러가 반영됐습니다. 이 때문에 이번 분기 순이익과 EPS는 영업이익 증가에도 전년 동기보다 낮아졌습니다.
연결 영업이익은 280억 7,600만 달러로 전년 동기보다 크게 증가했습니다. 회사는 영업이익률 13.9%를 역대 최고 수준으로 설명했지만, 총이익률은 인용된 실적 발표 자료에서 별도로 공개되지 않았습니다.
주요 사업부 실적
Amazon은 사업 운영을 북미, 국제, AWS로 구분해 보고합니다. 광고·온라인 스토어·제3자 판매자 서비스는 매출 유형별로도 별도 공개됩니다.
북미
- 매출: 1,128억 5,200만 달러
- 전년 동기 대비 성장률: 6%
- 영업이익: 87억 2,300만 달러
- 영업이익률: 약 7.7%
북미는 매출 성장률 자체는 AWS보다 낮았지만, 영업이익이 전년 동기 47억 8,900만 달러에서 증가하며 수익성 개선에 기여했습니다. Amazon은 상품 선택 폭 확대, 배송 속도 개선, 물류 효율화와 마진 개선을 주요 요인으로 설명했습니다.
회사는 식료품과 일상용품 부문이 스토어 전체보다 약 3배 빠르게 성장하고 있다고 밝혔습니다. 이는 소매 부문이 일반 상품 판매에만 의존하지 않고 반복 구매가 많은 카테고리로 확장되고 있다는 회사 측 설명입니다.
국제
- 매출: 431억 800만 달러
- 전년 동기 대비 성장률: 5%
- 환율 제외 성장률: 8%
- 영업이익: 15억 8,000만 달러
- 전년 동기 영업이익: 11억 9,900만 달러
국제 사업은 환율 영향을 받았고, 2026년 주요 국가에서 프라임데이 시점이 달라진 영향도 비교에 반영됐습니다. 그럼에도 영업이익은 전년 동기보다 증가했습니다. 향후에는 환율 부담이 완화되는지와 국제 사업의 매출 성장보다 수익성 개선이 지속되는지가 중요합니다.
AWS
- 매출: 459억 8,400만 달러, 약 460억 달러
- 전년 동기 대비 성장률: 39.3%
- 영업이익: 177억 7,300만 달러
- 영업이익률: 약 38.7%
- 연환산 매출 런레이트: 약 1,840억 달러
AWS는 이번 분기의 가장 중요한 성장 축이었습니다. Amazon은 AWS 성장률이 6개 분기 연속 가속됐고, 약 5년 만에 가장 빠른 수준이라고 설명했습니다. AWS 영업이익도 전년 동기 114억 3,400만 달러에서 증가했습니다.
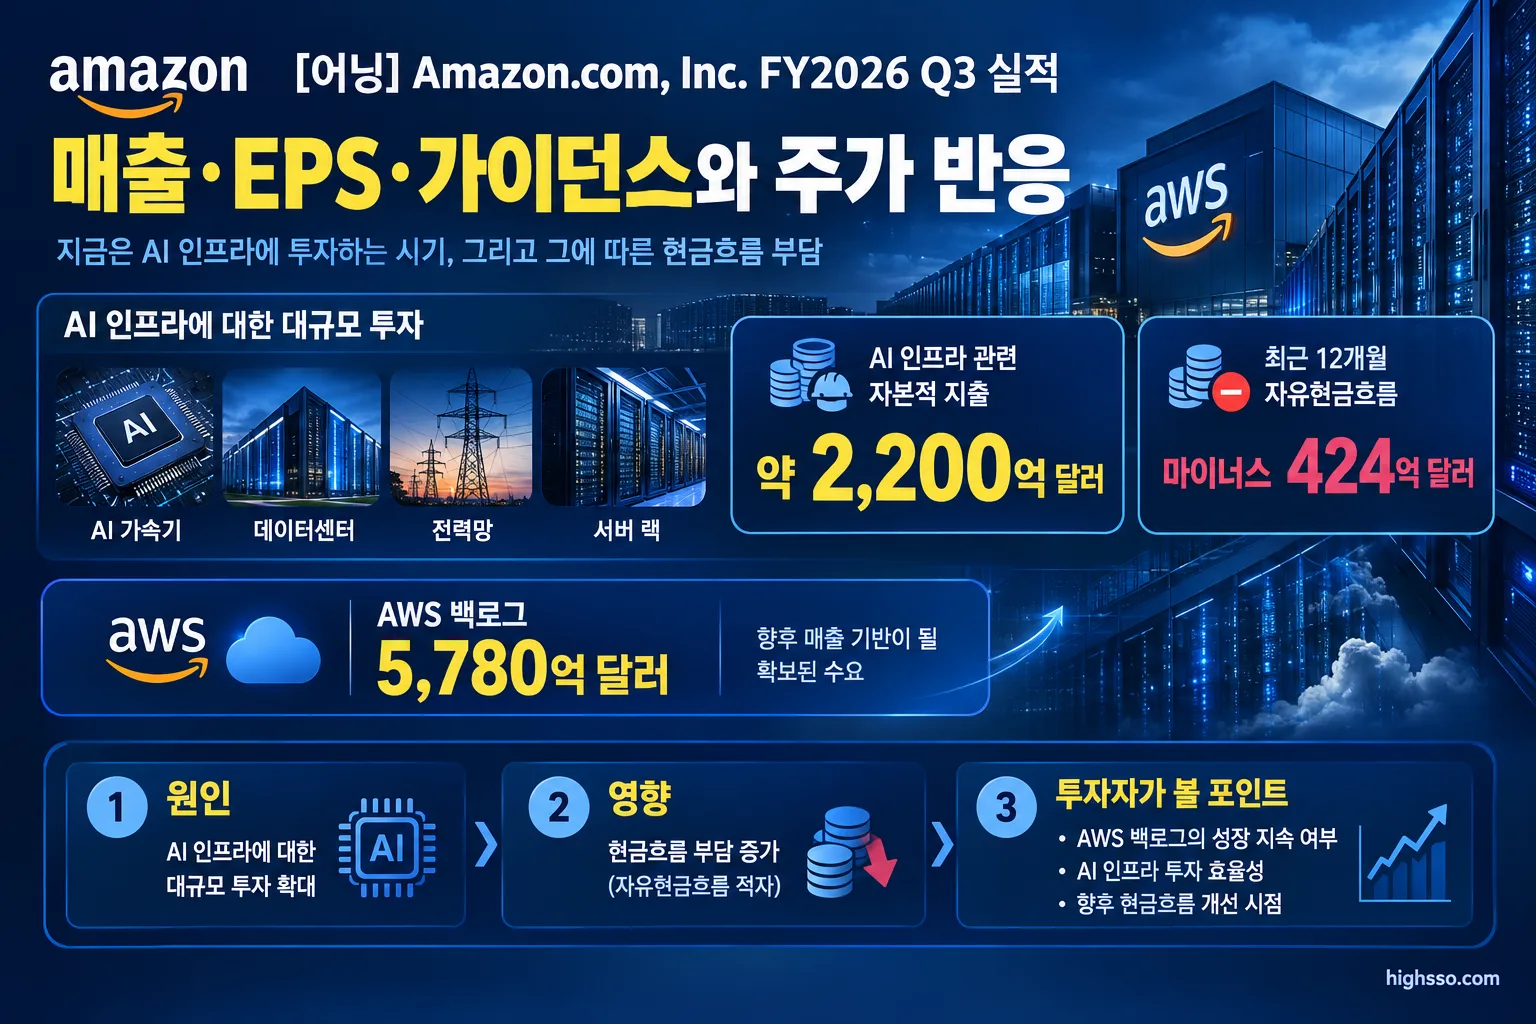
회사가 제시한 AWS 백로그는 5,780억 달러이며, 전년 대비 세 자릿수 증가율을 보였다고 합니다. 다만 백로그는 아직 회계상 매출로 인식되지 않은 계약 및 약정과 관련된 지표이므로, 실제 매출 인식 시점과 마진, 현금흐름 전환 여부를 함께 확인해야 합니다.
광고 서비스와 온라인 스토어
- 광고 서비스 매출: 196억 3,700만 달러, 전년 동기 대비 11% 증가
- 온라인 스토어 매출: 684억 7,000만 달러, 전년 동기 대비 2% 증가
- 제3자 판매자 서비스 매출: 464억 9,200만 달러, 전년 동기 대비 9% 증가
광고 서비스 성장률은 프라임데이 시점과 기타 비교 시점의 영향으로 왜곡됐다고 Amazon은 설명했습니다. 회사는 FY2026 Q4 광고 매출 성장률이 높은 10%대 수준으로 회복될 것으로 예상했습니다.
온라인 스토어 매출은 2026년 주요 국가의 프라임데이가 대부분 2분기에 포함된 반면, 2025년에는 3분기에 전부 포함됐던 기저 효과의 영향을 받았습니다. Amazon은 이 시점 차이를 제외하면 3분기 회사 전체 성장률이 약 400bp 더 높았을 것이라고 설명했습니다. 이는 회사가 제시한 비교 분석이며, 보고된 매출 성장률과는 구분할 필요가 있습니다.
가이던스
Amazon이 제시한 FY2026 Q4 전망은 다음과 같습니다.
| 항목 | FY2026 Q4 전망 |
|---|---|
| 순매출 | 2,400억~2,470억 달러 |
| 전년 동기 대비 매출 성장률 | 12~16% |
| 영업이익 | 285억~335억 달러 |
| 환율 영향 | 약 60bp의 부정적 영향 예상 |
| 광고 매출 성장률 | 높은 10%대 예상 |
| 2026년 현금 자본적 지출 | 약 2,200억 달러 유지 |
회사는 2026년 현금 기준 자본적 지출을 약 2,200억 달러로 재확인했습니다. 대부분 AI 관련 데이터센터와 인프라 투자에 해당합니다. Q4 매출 가이던스에는 환율과 계절적 수요, 거시경제 환경이 영향을 줄 수 있습니다.
Q4 영업이익 전망은 전년 동기 250억 달러보다 높은 범위입니다. 반면 인용된 실적 발표 자료에서는 Q4 EPS 범위를 별도로 제시하지 않았습니다.
이번 가이던스에는 추가적인 기업 인수, 구조조정, 법적 합의의 영향이 포함되지 않았으며, 에너지 파생상품 재평가에 따른 잠재적 영향도 제외됐습니다.
주가는 왜 반응했나
Amazon 주가는 실적 발표 직후 시간외 거래에서 7% 넘게 하락했습니다. 이후 MarketBeat가 보도한 시점에는 243.79달러로, 전일 종가 254.60달러보다 4.2% 낮은 수준이었습니다.
시장 반응은 한 방향으로 설명하기 어렵습니다. AWS 매출 성장률 39.3%와 5,780억 달러의 백로그는 긍정적인 요소였지만, 다음 부담도 동시에 부각됐습니다.
- 총매출이 보도된 컨센서스 범위를 밑돌았습니다.
- GAAP EPS가 보도된 예상치보다 낮았지만, 컨센서스의 회계 기준은 일관되게 확인되지 않았습니다.
- AI 인프라 투자로 최근 12개월 기준 자유현금흐름이 마이너스 424억 달러로 전환했습니다.
- 2,200억 달러 규모의 2026년 자본적 지출이 향후 매출과 현금흐름으로 얼마나 빠르게 이어질지 불확실성이 남았습니다.
- Q4 매출 가이던스가 강한 AWS 성장에 비해 신중한 전망으로 해석됐습니다.
실적 발표 당일 정규장 종가는 발표 전 거래였으므로, 이를 실적 발표 후 주가 반응으로 해석해서는 안 됩니다. 인용된 자료에는 이후의 완전한 정규 거래일 종가가 포함돼 있지 않습니다.
Earnings Call 핵심
AI 수요와 AWS 백로그
CEO 앤디 재시는 AWS 백로그가 5,780억 달러에 이르렀고 전년 대비 세 자릿수 속도로 증가하고 있다고 설명했습니다. 회사 측은 백로그가 여러 고객과 계약으로 분산돼 있으며, 새로운 AI 용량이 설치되는 속도에 맞춰 수요가 흡수되고 있다고 밝혔습니다.
Amazon은 AI 가속기를 약 14초마다 하나씩 설치하고 있다고 설명했습니다. 다만 이 내용은 회사가 제시한 운영 지표이며, 설치 속도가 곧바로 매출이나 현금흐름으로 전환된다는 의미는 아닙니다.
경영진은 AI 관련 AWS 마진이 과거 핵심 AWS 사업의 초기 단계보다 빠르게 개선되고 있다고 주장했습니다. 동시에 메모리 부품 비용 상승과 대규모 투자에 따른 감가상각비 증가가 마진에 부담을 줄 수 있다고 언급했습니다.
장기 성장 전망과 투자 부담
Amazon 경영진은 AWS가 향후 5~10년 안에 연간 매출 1조 달러 규모의 사업이 될 수 있다는 견해를 밝혔습니다. 또한 2027년과 2028년 AWS 성장률이 모두 40%를 넘을 수 있다고 설명했습니다. 이는 회사 측 전망과 발언이며, 독립적으로 검증된 시장 전망과는 구분해야 합니다.
투자자 입장에서는 성장 전망 자체보다 다음 단계가 중요합니다. 대규모 데이터센터와 AI 가속기 투자가 실제 사용량과 계약 매출로 이어지는지, 감가상각비와 전력·메모리 비용을 감안한 영업이익률이 유지되는지, 그리고 결국 자유현금흐름이 회복되는지를 확인해야 합니다.
소매와 광고
Amazon은 3분기 프라임 회원에게 15억 건 이상의 당일 또는 익일 배송을 제공했다고 밝혔습니다. 회사는 빠른 배송, 물류 밀도, 상품 선택 폭, 식료품·약국 사업 확대가 소매 경쟁력과 수익성에 기여하고 있다고 설명했습니다.
광고 사업은 프라임데이 시점 변화의 영향을 받았습니다. 회사는 이 일시적 비교 요인이 지나가면 4분기 광고 성장률이 높은 10%대로 돌아올 것으로 전망했습니다.
Bedrock과 신규 사업
Amazon은 생성형 AI 서비스인 Bedrock과 관련해 포춘 500대 기업의 지출이 전년 대비 약 7배 증가했고, 전체 토큰 사용량은 약 17% 늘었다고 밝혔습니다. 이 수치는 회사가 제공한 운영 지표입니다.
경영진은 식료품, 약국, Amazon Leo 위성 연결 서비스, Zoox 등 신규 사업도 언급했습니다. 다만 이들 사업은 이번 실적에서 별도 재무 사업부로 보고되지 않았습니다.
현지 언론·애널리스트 반응
AP와 Axios는 이번 실적의 핵심 쟁점을 강한 AWS·AI 수요와 대규모 인프라 지출 사이의 균형으로 정리했습니다. 최근 12개월 기준 자유현금흐름은 전년 동기의 플러스 148억 달러에서 마이너스 424억 달러로 전환했습니다.
Quartz 등 외부 보도는 AWS의 39% 성장률과 5,780억 달러 백로그를 긍정적인 지표로 평가했습니다. 특히 AWS 성장률이 약 5년 만에 가장 빠른 수준이라는 회사 설명이 시장의 관심을 받았습니다.
반면 총매출과 GAAP EPS가 보도된 예상치에 미치지 못한 점, 광고 매출 성장률이 약 11~12% 수준에 머문 점, 프라임데이 시점 차이가 소매 및 광고 비교를 복잡하게 만든 점은 약점으로 지적됐습니다.
시장에서는 2,200억 달러의 자본적 지출이 향후 충분한 매출과 자유현금흐름을 만들어낼 수 있을지도 주목했습니다. 데이터센터 건설, 전력 확보, 메모리 비용, 감가상각비가 커질수록 AWS 성장률만으로는 투자 부담을 설명하기 어려워질 수 있기 때문입니다.
다만 Q4 가이던스가 보수적인지 여부는 단일 수치만으로 단정하기 어렵습니다. 연말 소비 수요, 환율, 프로모션 강도, AI 인프라 실행 속도가 실제 결과에 함께 영향을 미칠 수 있습니다.
앞으로 확인할 것
- AWS 성장률과 백로그 전환: 39.3%의 AWS 매출 성장률이 40% 안팎에서 유지되는지, 5,780억 달러 백로그가 지연 없이 매출로 인식되는지 확인해야 합니다.
- AI 인프라 수익성: AI 가속기 설치 속도, 데이터센터 공급, 메모리 비용, 전력 확보, 감가상각비와 AWS 영업이익률의 변화를 함께 봐야 합니다.
- 자본적 지출과 자유현금흐름: 약 2,200억 달러의 2026년 현금 자본적 지출 계획이 유지되는지, 마이너스 424억 달러의 최근 12개월 자유현금흐름이 언제 회복되는지가 핵심입니다.
- Q4 광고 성장률: 프라임데이 시점 변화가 지나간 뒤 광고 매출 성장률이 회사가 제시한 높은 10%대 수준으로 회복되는지 확인할 필요가 있습니다.
- 북미 소매 마진: 북미 영업이익률 약 7.7%가 배송 효율화, 식료품·약국 확대, 물류 자동화와 함께 유지되거나 개선되는지 살펴봐야 합니다.
- 연말 수요와 매출 달성 여부: 소비자 지출, 배송 속도, 상품 판매량과 프로모션 강도가 Q4 매출 가이던스 2,400억~2,470억 달러 달성에 어떤 영향을 주는지 확인해야 합니다.
이번 FY2026 Q3 실적은 Amazon의 성장 엔진이 AWS와 AI 인프라로 빠르게 이동하고 있음을 보여줬습니다. 동시에 시장은 성장률만이 아니라, 막대한 투자금이 매출·마진·자유현금흐름으로 전환되는 속도를 더 엄격하게 확인할 가능성이 큽니다.
함께 볼 어닝 리포트
[어닝] CrowdStrike Holdings, Inc. FY2027 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Amazon Investor Relations — Amazon.com Announces Third Quarter Results
- U.S. Securities and Exchange Commission — AMZN-2026.09.30-EX99.1: Exhibit 99.1
- Benzinga — Amazon Q3 2026 Earnings Call Transcript
- Associated Press — Amazon offers cautious view after disappointing 3Q results but delivers strong cloud growth
- Axios — Amazon shares sink as it spends heavily on AI
- Quartz — Amazon Q3 2026 earnings: cloud unit grew 39%, beating forecasts
- MarketBeat — Amazon.com Q3 2026 Earnings Date, Time & Estimates
- MarketBeat — Amazon.com (AMZN) Stock Price Down 4.2% After Earnings Miss
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.