발행일: 2026년 10월 2일
핵심 요약
Microsoft Corporation FY2026 Q4 실적은 AI 인프라 투자 부담에도 Azure와 Copilot의 성장세가 확인되면서 시장 예상치를 웃돌았다.
- 매출: 900억700만 달러로 전년 동기 대비 18% 증가했으며, FactSet 컨센서스 876억2,000만 달러를 상회했다.
- EPS: 조정 희석 EPS는 4.74달러로 컨센서스 4.24달러를 웃돌았다. GAAP 희석 EPS는 4.81달러였다.
- 핵심 성장축: Intelligent Cloud 매출은 32%, Azure 및 기타 클라우드 서비스 매출은 43% 증가했다.
- AI 수익화 지표: Microsoft 365 Commercial cloud의 유료 Copilot 좌석은 3,000만 개를 넘어섰고, 순증 좌석은 전분기 대비 두 배 이상 늘었다.
- 주가 반응: 실적 발표 직후 시간외 거래에서 약 8% 상승했고, 2026년 7월 30일 정규장에서는 약 15.5% 급등했다.
이번 실적에서 시장이 주목한 부분은 단순히 AI 관련 자본지출이 늘었다는 점이 아니다. Azure 수요와 Copilot 사용 확대가 실제 매출 성장으로 이어지는 가운데, 회사가 FY2027에도 잉여현금흐름 플러스를 유지할 것으로 전망했다는 점이 긍정적으로 해석됐다.
실적 요약
| 항목 | FY2026 Q4 실적 | 시장 예상 또는 비교 기준 |
|---|---|---|
| 매출 | 900억700만 달러 | 컨센서스 876억2,000만 달러 |
| 매출 성장률 | 전년 동기 대비 18% 증가 | 고정환율 기준 17% 증가 |
| 조정 희석 EPS | 4.74달러 | 컨센서스 4.24달러 |
| GAAP 희석 EPS | 4.81달러 | 해당 없음 |
| GAAP 순이익 | 357억6,600만 달러 | 해당 없음 |
| 조정 순이익 | 352억8,600만 달러 | 해당 없음 |
| GAAP 영업이익 | 406억300만 달러 | 전년 동기 대비 18% 증가 |
| 매출총이익 | 604억8,200만 달러 | 전년 동기 524억2,700만 달러 |
매출과 조정 EPS 모두 컨센서스를 상회했다. 다만 EPS에는 일회성 요인이 포함됐다. 회사 설명에 따르면 Q4 조정 EPS에는 Anthropic 투자 관련 이익과 예상보다 낮았던 자발적 퇴직 프로그램 비용 등이 긍정적으로 반영됐고, Xbox 관련 구조조정 비용과 손상차손이 일부 상쇄했다.
회사는 공식적으로 전분기 대비 매출 성장률을 별도로 제시하지 않았다. FY2026 Q3 매출은 828억8,600만 달러, Q4 매출은 900억700만 달러였다.
총매출총이익률은 컨퍼런스콜에서 약 67%로 설명됐으며, 전년 동기보다 낮아졌다. Azure 비중 확대와 AI 인프라 투자 및 사용량 증가가 마진을 압박했지만, Azure와 Microsoft 365 Commercial cloud의 효율화가 일부 상쇄했다.
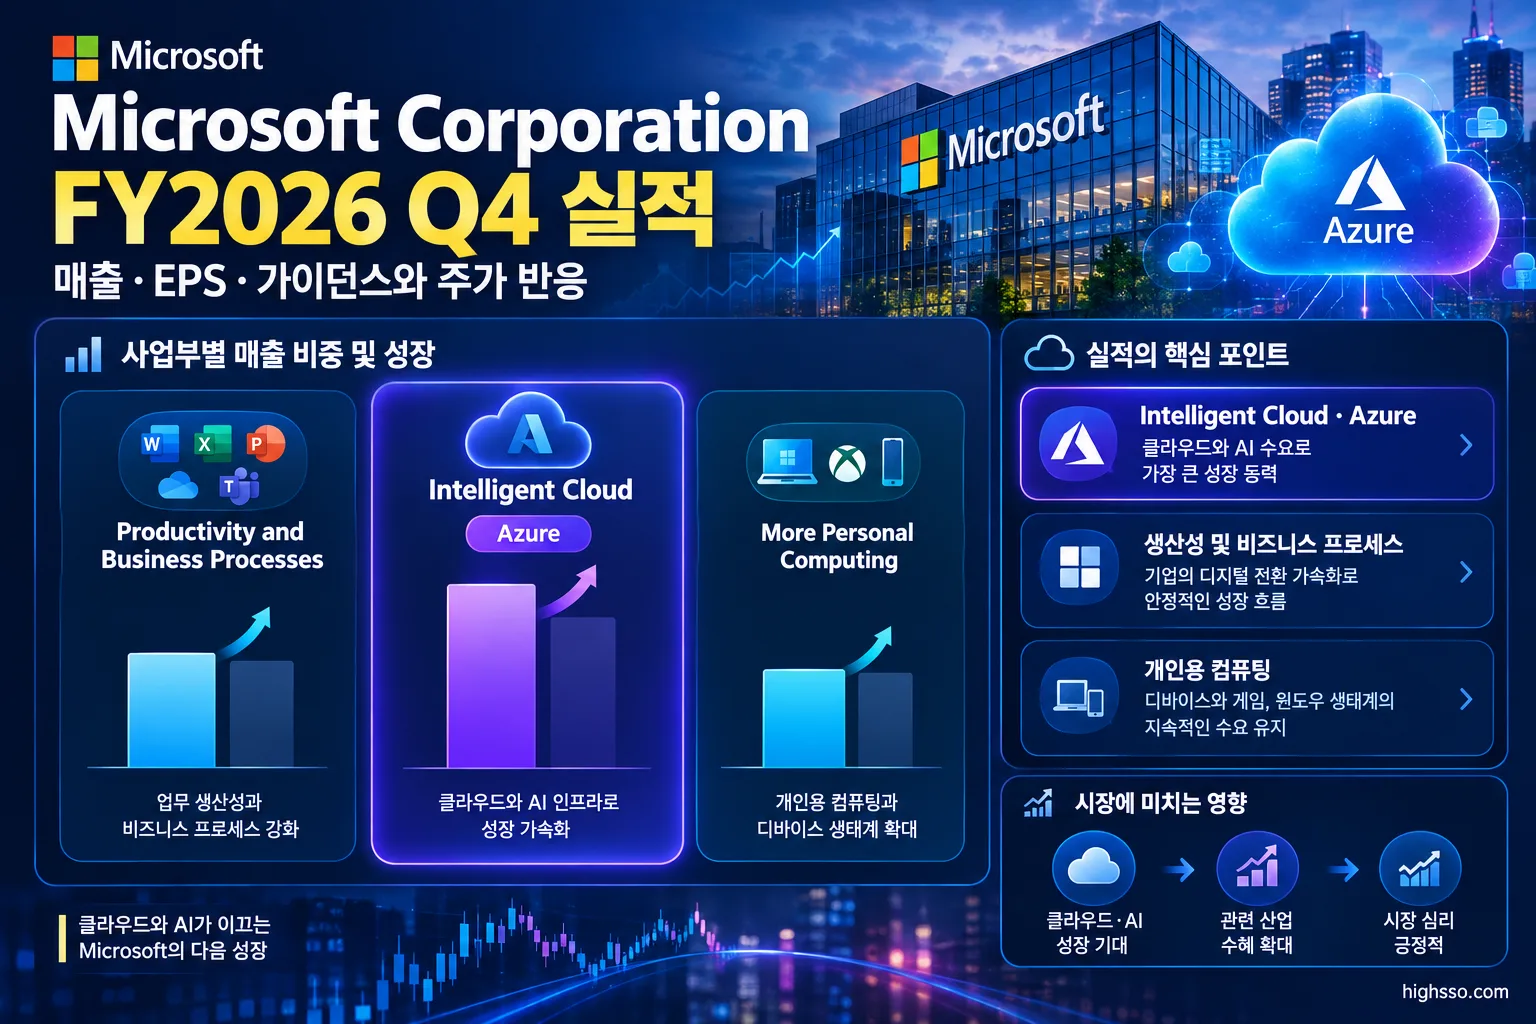
사업부별 영업이익률은 Productivity and Business Processes가 58%, Intelligent Cloud가 41%, More Personal Computing이 21%였다.
주요 사업부 실적
Productivity and Business Processes
- 매출: 378억4,700만 달러
- 성장률: 전년 동기 대비 14% 증가
Microsoft 365 Commercial cloud 매출은 보고 기준 14% 증가했다. 전년 동기의 일회성 기간 내 매출 인식 효과를 조정하면 성장률은 16%로 제시됐다.
세부적으로 Microsoft 365 Consumer cloud는 24%, LinkedIn은 12%, Dynamics 365는 13% 증가했다. 특히 Microsoft 365 Commercial cloud의 유료 Copilot 좌석이 3,000만 개를 넘어서면서 AI 기능이 기존 생산성 소프트웨어의 추가 매출원으로 자리 잡을 가능성을 보여줬다.
다만 전년 동기의 높은 비교 기준과 Dynamics 365 CRM의 긴 판매 주기는 향후 성장률을 확인할 때 고려해야 할 요인이다.
Intelligent Cloud
- 매출: 393억600만 달러
- 성장률: 전년 동기 대비 32%, 고정환율 기준 31% 증가
- Azure 및 기타 클라우드 서비스: 43% 증가
이번 실적의 핵심 사업부다. Azure 및 기타 클라우드 서비스 성장률이 43%를 기록했고, Azure 연간 매출은 처음으로 1,000억 달러를 넘어섰다.
회사는 고객 수요가 가용 용량을 계속 초과하고 있다고 설명했다. CPU·GPU 플릿 효율화와 신규 데이터센터 용량의 조기 가동으로 추가 수요를 매출로 전환했지만, 단기 성장의 제약은 수요 부족이 아니라 물리적인 인프라 공급 속도라고 밝혔다.
상업용 잔여수행의무(RPO)는 6,780억 달러로 전년 동기 대비 84% 증가했다. 다만 OpenAI 관련 대형 계약의 전년 기저효과가 향후 bookings와 RPO 성장률에 분기별 변동성을 줄 수 있다는 점은 회사가 함께 경고한 부분이다.
More Personal Computing
- 매출: 128억5,400만 달러
- 성장률: 전년 동기 대비 4% 감소, 고정환율 기준 5% 감소
세 사업부 가운데 실적이 가장 약했다. Windows OEM 및 Devices 매출은 7% 감소했고, Xbox 콘텐츠 및 서비스 매출은 10% 줄었다. 반면 TAC를 제외한 검색 광고 매출은 10% 증가했다.
PC 수요 둔화, 높은 전년 동기 비교 기준, Windows 10 지원 종료 효과의 소멸, 부품 가격 상승과 채널 재고가 부담으로 작용했다. 이에 따라 전체 이익 성장에서 Azure와 생산성 사업부가 차지하는 비중이 더욱 커졌다.
FY2027 Q1 및 연간 가이던스
Microsoft가 제시한 FY2027 Q1 사업부별 매출 가이던스는 다음과 같다.
| 사업부 | FY2027 Q1 매출 가이던스 | 회사가 제시한 전망 |
|---|---|---|
| Productivity and Business Processes | 367억~370억 달러 | 전년 대비 11~12% 성장 |
| Intelligent Cloud | 409억5,000만~412억5,000만 달러 | 전년 대비 33~34% 성장 |
| More Personal Computing | 122억~127억 달러 | PC 시장과 부품 가격, 재고 영향 반영 |
세 사업부 가이던스를 합산하면 FY2027 Q1 총매출 범위는 약 898억5,000만~909억5,000만 달러다.
Intelligent Cloud의 FY2027 Q1 가이던스에서 가장 중요한 수치는 Azure다. 회사는 Azure 성장률을 고정환율 기준 약 45%로 전망했다. FY2026 Q4의 실제 성장률 43%보다 높은 수준이다. 다만 분기별 성장률은 데이터센터 용량 공급 시점과 계약 믹스에 따라 달라질 수 있다고 설명했다.
Microsoft 365 Commercial cloud는 FY2027 Q1에 보고 기준 약 15%, 전년 동기의 일회성 매출 인식 효과를 조정한 기준으로 약 16% 성장할 것으로 전망됐다.
FY2027 연간 기준으로는 매출과 영업이익이 다시 두 자릿수 성장할 것으로 회사는 예상했다. 영업비용은 중고 한 자릿수 증가가 예상되며, 영업이익률 하락폭은 1%포인트 미만, 잉여현금흐름은 플러스를 유지할 것으로 제시했다. 유효세율 전망은 약 20%다.
FY2027 자본지출은 수요 신호에 따라 전년보다 증가할 전망이다. 한편 Microsoft는 데이터센터와 오피스 건물의 추정 내용연수를 15년에서 25년으로 변경한다고 밝혔다. 이 회계 변경에 따라 FY2027 영업이익에는 제한적인 이익 효과가 발생하며, 회계상 자본지출 전망은 약 1,750억 달러로 조정된다. 회사는 달력연도 2026년의 실질적인 AI·인프라 투자 계획 자체는 바뀌지 않았다고 설명했다.
주가는 왜 반응했나
2026년 7월 29일 장 마감 후 실적 발표 직후 Microsoft 주가는 시간외 거래에서 약 8% 상승했다. 다음 날인 7월 30일 정규장에서는 약 15.5% 올랐으며, AP는 약 18년 만의 최대 일일 상승폭이라고 보도했다.
현지 보도와 시장 해석을 종합하면 주가 상승을 이끈 요인은 다음과 같다.
- Azure 성장률이 43%로 확인된 점
- FY2027 Q1 Azure 성장 가이던스가 고정환율 기준 약 45%로 제시된 점
- Copilot 유료 좌석이 3,000만 개를 넘어선 점
- AI 투자 확대에도 FY2027 잉여현금흐름 플러스를 전망한 점
- 데이터센터 리스 회계 변경 후 제시된 자본지출 전망이 시장의 일부 예상보다 낮았다는 점
즉, 시장은 AI 인프라 지출 규모 자체보다 그 지출이 Azure 매출과 Copilot 기반 소프트웨어 매출로 전환되는 속도에 더 큰 의미를 부여한 것으로 해석된다. 이는 회사 발표와 Reuters, AP 등 현지 보도를 종합한 해석이며, 주가 움직임의 단일 원인으로 단정할 수는 없다.
Earnings Call 핵심
Azure 수요는 공급을 웃돌아
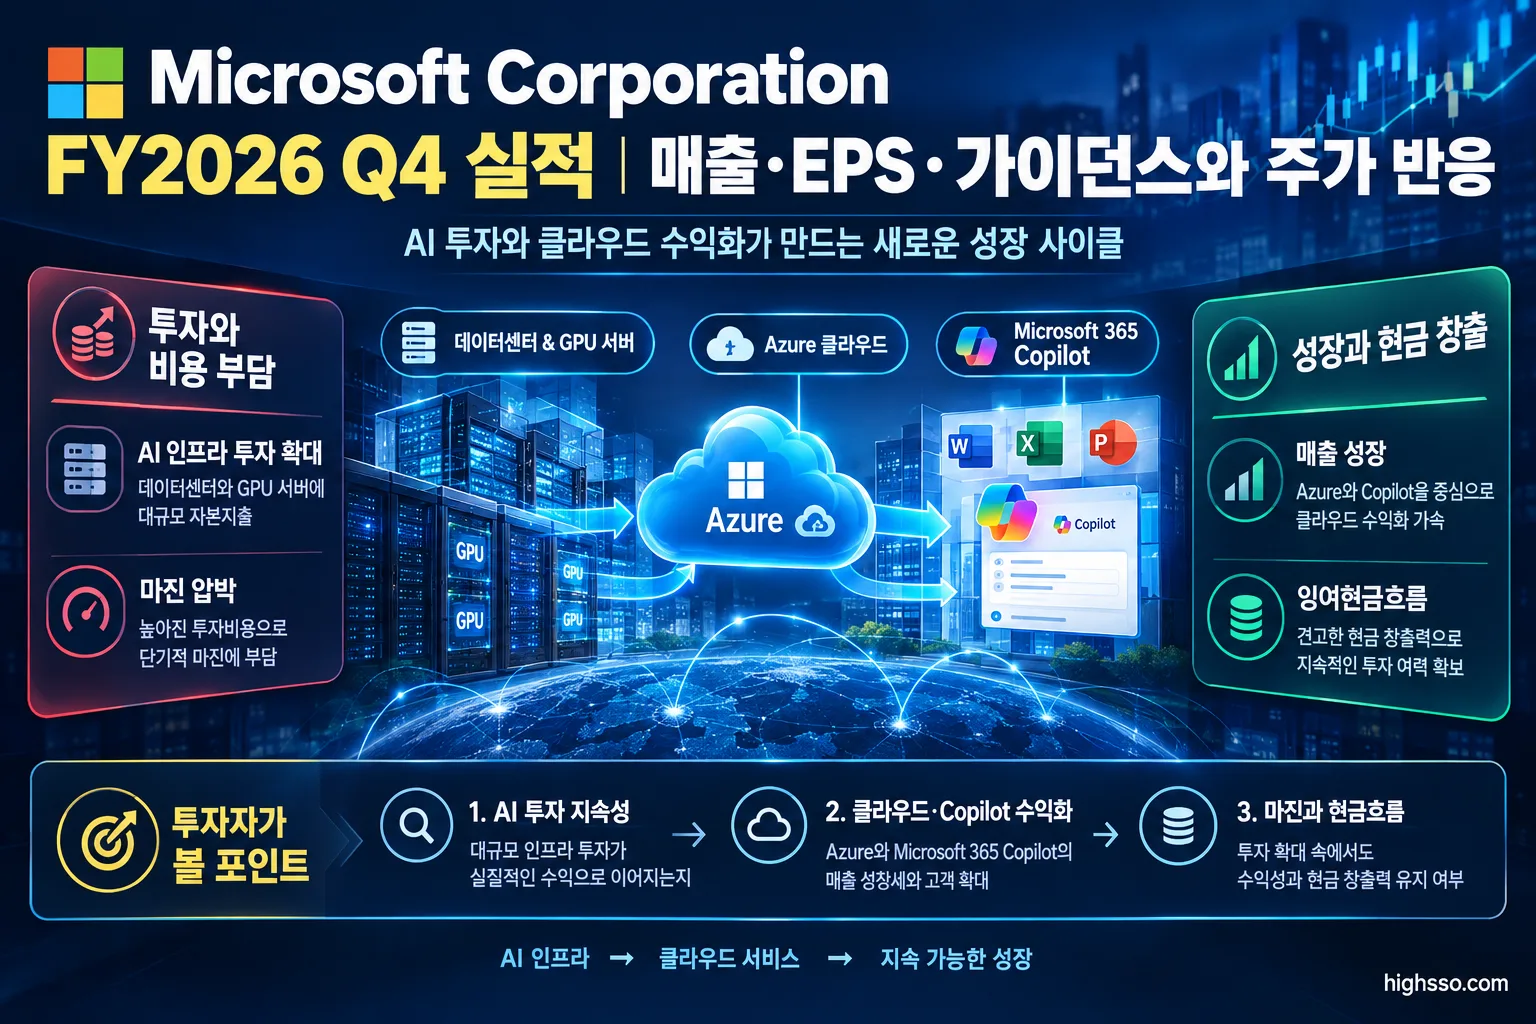
Satya Nadella CEO는 Microsoft가 이번 분기에 5개 대륙에 31개 데이터센터를 추가했고, FY2026 전체로는 88개를 추가했다고 밝혔다. 회사는 전체 데이터센터 용량을 향후 2년 내 약 두 배로 늘릴 계획이며, 대형 지역에서 신규 GPU 투입부터 가동까지 걸리는 시간도 약 50% 단축했다고 설명했다.
Microsoft는 이번 분기에 약 1GW의 추가 용량을 확보했고, Copilot 워크로드 처리량은 연초 대비 4배 높아졌다고 밝혔다. 다만 이러한 수치는 회사가 제시한 운영 지표로, 외부 기관이 독립적으로 검증한 수치는 아니다.
Copilot은 좌석 수와 사용량이 함께 증가
Microsoft 365 Copilot 유료 좌석은 3,000만 개를 넘었다. 5만 석 이상을 사용하는 고객 수는 전년 대비 7배 이상 증가했고, 기업 내 대부분의 정보근로자에게 Copilot을 배포하는 고객 수도 전분기 대비 약 75% 늘었다고 회사는 설명했다.
Copilot 사용자당 대화 수는 전년 대비 거의 두 배 증가했고, 지연시간은 이번 분기에 25% 단축됐다고 밝혔다. Microsoft는 단순한 AI 모델 사용보다 기업 데이터와 업무 흐름에 연결된 에이전트 활용이 장기적인 성장 기회라고 강조했다.
GitHub Copilot 사용자 수는 5,000만 명, GitHub 전체 사용자는 2억2,500만 명에 도달했다. 6월 사용량 기반 과금 모델 변경 이후 GitHub Copilot 매출 성장률이 전분기 대비 60% 이상 가속됐다는 설명도 나왔다.
AI 투자와 마진 사이의 균형
경영진은 Azure 비중 확대, AI 인프라 선투자, GitHub Copilot 사용량 증가가 Microsoft Cloud 총매출총이익률을 압박하고 있다고 밝혔다. Azure 효율화와 6월 사용량 기반 가격 변경이 일부 개선 요인이었지만, AI 인프라 투자가 이어지는 동안 마진 부담은 계속 확인해야 할 변수다.
FY2026 Q4 영업현금흐름은 554억 달러로 전년 동기 대비 30% 증가했다. 반면 잉여현금흐름은 196억 달러였고, 자본지출 부담이 반영됐다. 현금으로 지급한 자산 취득 비용은 358억 달러, 금융리스까지 포함한 분기 총자본지출은 약 410억 달러였다.
현지 언론·애널리스트 반응
AP는 Azure와 Copilot이 동시에 성장했다는 점을 이번 실적의 핵심으로 평가했다. Microsoft Cloud 매출은 27%, Azure 및 기타 클라우드 서비스 매출은 43% 증가했고, Copilot 유료 좌석은 3,000만 개를 넘어섰다.
현지 애널리스트들은 AI 관련 지출이 실제 클라우드 매출과 업무용 소프트웨어 수익으로 전환되고 있다는 점을 긍정적으로 봤다. 특히 Azure 인프라와 업무용 AI 도구 양쪽에서 성장세가 나타났다는 점이 강조됐다.
반면 다음과 같은 리스크도 함께 거론됐다.
- AI 인프라 확대로 인한 Microsoft Cloud 마진 압박
- 데이터센터 건설 및 GPU 조달 속도
- 향후 자본지출 증가에 따른 현금흐름 부담
- OpenAI 관련 대형 계약에 따른 bookings와 RPO의 기저효과
- PC와 Xbox 부문의 매출 감소
Axios는 Microsoft 자본지출의 약 3분의 2가 CPU와 GPU 등 상대적으로 수명이 짧은 자산에 투입된다는 점을 지적했다. 이 때문에 회계상 내용연수 변경과 별개로 AI 인프라 투자의 경제적 수익성과 회수 속도를 계속 확인할 필요가 있다.
앞으로 확인할 것
- FY2027 Q1 Azure 성장률: 회사가 제시한 고정환율 기준 약 45% 성장 가이던스를 실제로 충족하거나 상회하는지 확인해야 한다.
- 클라우드 공급 제약: 데이터센터와 GPU 공급 확대가 Azure 수요를 얼마나 빠르게 매출로 전환하는지 살펴봐야 한다.
- Microsoft Cloud 마진: 회사가 전망한 대로 총매출총이익률이 전분기 대비 안정화되는지, AI 인프라 투자에 따른 압박이 지속되는지 확인해야 한다.
- 자본지출과 잉여현금흐름: 회계 변경 효과를 제외한 실질적인 FY2027 투자 증가폭과 잉여현금흐름 플러스 유지 여부가 중요하다.
- Copilot 수익화: 유료 좌석이 3,000만 개 이후에도 증가세를 이어가는지, E7과 사용량 기반 과금이 ARPU 및 소비 기반 매출로 연결되는지 확인해야 한다.
- RPO와 bookings의 질: Q4 말 6,780억 달러였던 RPO가 OpenAI 관련 기저효과를 제외하고도 성장하는지 살펴볼 필요가 있다.
- 약한 사업부의 안정화: Windows OEM 및 Devices와 Xbox 콘텐츠 및 서비스 매출 감소가 FY2027 Q1 이후 완화되는지 확인해야 한다.
이번 FY2026 Q4 실적은 Microsoft의 AI 투자가 아직 비용만 발생하는 단계가 아니라 Azure와 Copilot 매출로 이어지고 있음을 보여줬다. 다만 다음 분기부터는 성장률 자체뿐 아니라 데이터센터 공급 속도, 클라우드 마진, 자본지출 대비 현금창출력까지 함께 봐야 한다.
함께 볼 어닝 리포트
[어닝] Seagate Technology Holdings plc FY2026 Q4 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Microsoft Investor Relations — Earnings Release FY26 Q4 – Microsoft Cloud and AI Strength Fuels Fourth Quarter Results
- Microsoft Investor Relations — Microsoft FY26 Fourth Quarter Earnings Conference Call Transcript
- Microsoft Investor Relations — FY26 Q4 Investor Metrics
- U.S. Securities and Exchange Commission — Microsoft Corporation Form 8-K filed July 29, 2026
- Associated Press — Microsoft beats Wall Street expectations with $90B in revenue
- Reuters, republished by MarketScreener — Microsoft says cash will keep flowing from AI, shares rise
- Investing.com — Microsoft surges on strong revenue outlook, maintained capex guidance
- Associated Press — Microsoft's best day since 2008 leads US stocks
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.