발행일: 2026년 10월 1일
핵심 요약
- Seagate의 FY2026 Q4 매출은 36억 2,900만 달러로, Reuters 기준 시장 컨센서스 34억 9,000만 달러를 웃돌았다.
- Non-GAAP 희석 EPS는 5.71달러로 컨센서스 5.09달러를 상회했다. GAAP 희석 EPS는 5.58달러였다.
- 데이터센터 사업 매출은 29억 달러로 전년 동기 대비 57% 증가했다. AI 인프라 확대와 글로벌 클라우드 사업자의 고용량 HDD 수요가 핵심 배경으로 제시됐다.
- FY2027 Q1 매출 가이던스 중간값은 41억 달러, Non-GAAP EPS 중간값은 7.30달러로 Reuters가 인용한 시장 전망을 웃돌았다.
- 실적 발표 직후 STX 주가는 시간외 거래에서 8% 이상 상승했다. 정규장과 다음 거래일의 정확한 변동률은 확인된 자료가 없어 별도로 제시하지 않는다.
실적 요약
Seagate의 FY2026 Q4 회계기간은 2026년 7월 3일 종료됐고, 실적은 2026년 7월 28일 미국 장 마감 후 발표됐다. 회사 공식 발표문에는 시간대 차이로 2026년 7월 29일자로 표시돼 있다.
| 항목 | 실제 실적 | 시장 전망 또는 비교 | 평가 |
|---|---|---|---|
| 매출 | 36억 2,900만 달러 | 컨센서스 34억 9,000만 달러 | 상회 |
| 매출 성장률 | 전년 동기 대비 48.5% 증가 | – | 강한 성장 |
| 매출 증가율 | 직전 분기 대비 17% 증가 | – | 순차 성장 |
| Non-GAAP 희석 EPS | 5.71달러 | 컨센서스 5.09달러 | 상회 |
| GAAP 희석 EPS | 5.58달러 | – | – |
| GAAP 매출총이익률 | 52.3% | 전년 동기 37.4% | 개선 |
| Non-GAAP 매출총이익률 | 52.7% | 전년 동기 37.9% | 개선 |
| GAAP 영업이익률 | 43.0% | 전년 동기 23.2% | 개선 |
| Non-GAAP 영업이익률 | 44.6% | 전년 동기 26.2% | 개선 |
Non-GAAP 기준 수치는 조정 항목을 제외한 회사 발표 기준이다. 따라서 GAAP와 Non-GAAP EPS 및 마진은 서로 직접 동일한 지표로 비교하면 안 된다.
GAAP 순이익은 12억 9,400만 달러, Non-GAAP 순이익은 13억 1,900만 달러였다. 영업현금흐름은 약 13억 달러, 잉여현금흐름은 약 11억 달러로 집계됐다. 회사는 잉여현금흐름 마진이 약 31%로 10년 이상 기간 중 가장 강한 분기 수준이라고 설명했다.
주요 사업부와 제품 동향
Data Center
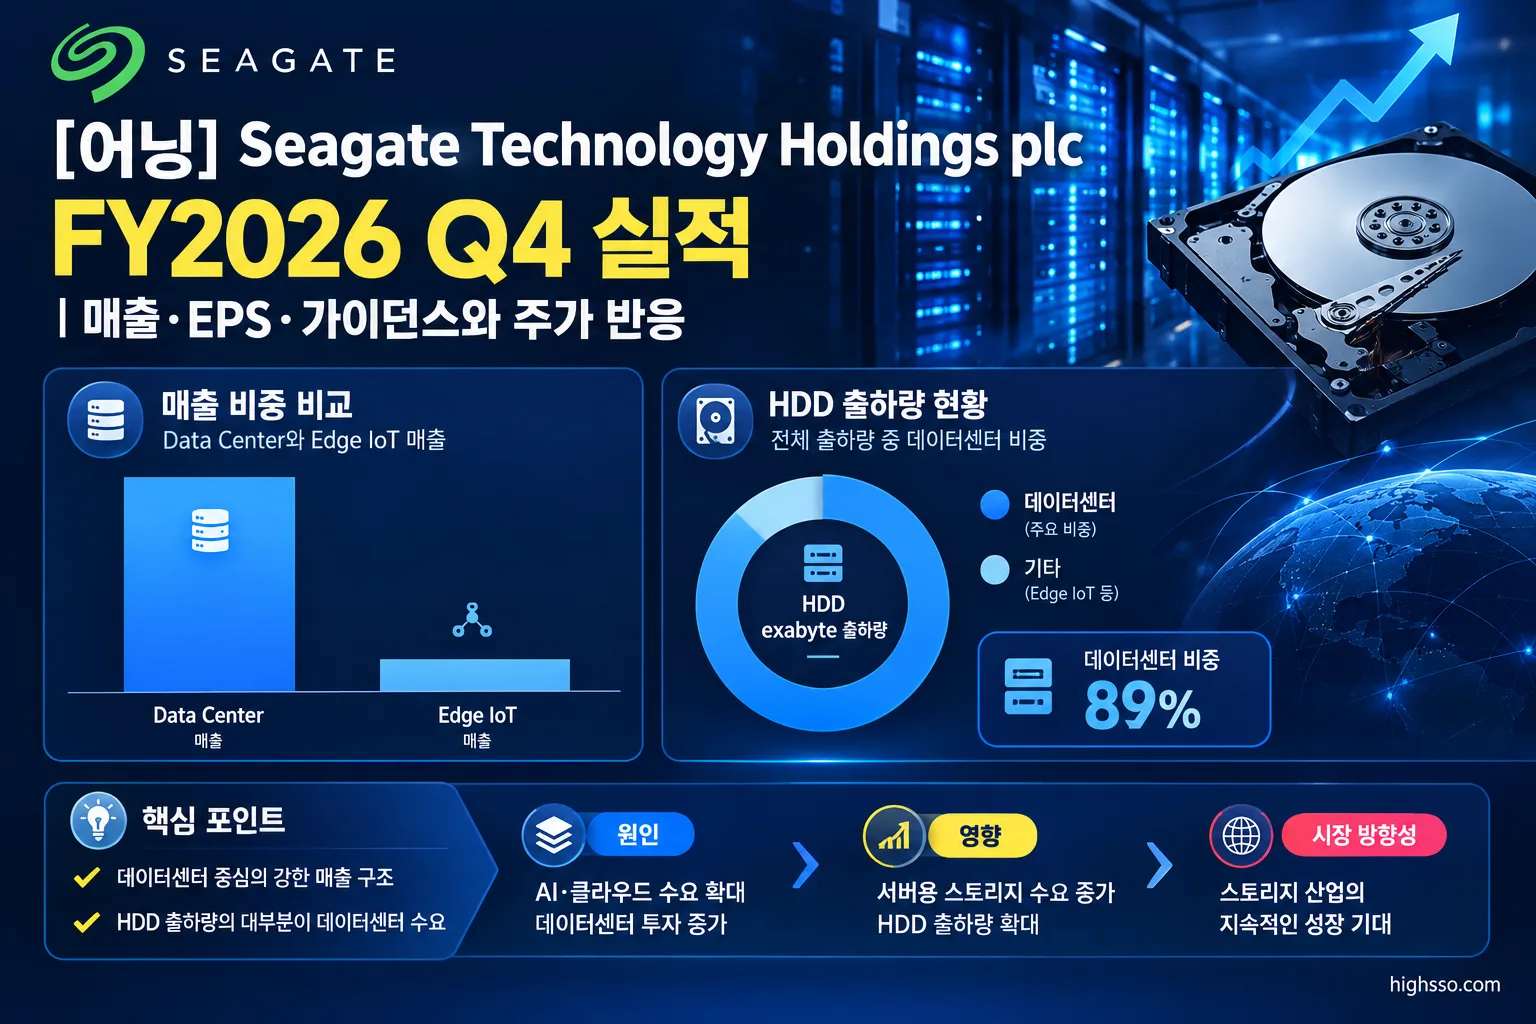
Data Center 매출은 29억 달러로 전년 동기 대비 57%, 직전 분기 대비 17% 증가했다. 전체 HDD exabyte 출하량 218EB 가운데 195EB가 데이터센터용으로, 약 89%를 차지했다.
이는 이번 FY2026 Q4 실적이 일반 소비자용 저장장치보다 글로벌 클라우드 사업자와 AI 데이터센터 투자에 크게 의존했다는 의미다. AI 애플리케이션 확산으로 데이터 생성, 저장, 재사용량이 늘어난 점이 고용량 nearline HDD 수요를 뒷받침했다는 것이 회사 측 설명이다.
Edge IoT
Edge IoT 매출은 6억 9,700만 달러로 전년 동기 대비 20%, 직전 분기 대비 14% 증가했다. 전체 매출의 약 19%에 해당한다.
회사는 공급이 타이트한 환경과 NAND 가격 상승이 일부 수요 및 매출 증가에 영향을 줬다고 설명했다. 다만 이번 분기의 성장 기여도는 Data Center보다 낮았다.
Nearline HDD와 HAMR
Nearline HDD는 별도 사업부 매출이 공개된 항목은 아니지만, 데이터센터 수요와 exabyte 출하량 증가를 통해 실적의 핵심 역할을 했다. 회사는 중장기적으로 nearline exabyte가 연간 중반 20% 수준으로 성장할 수 있다는 전망을 유지했다.
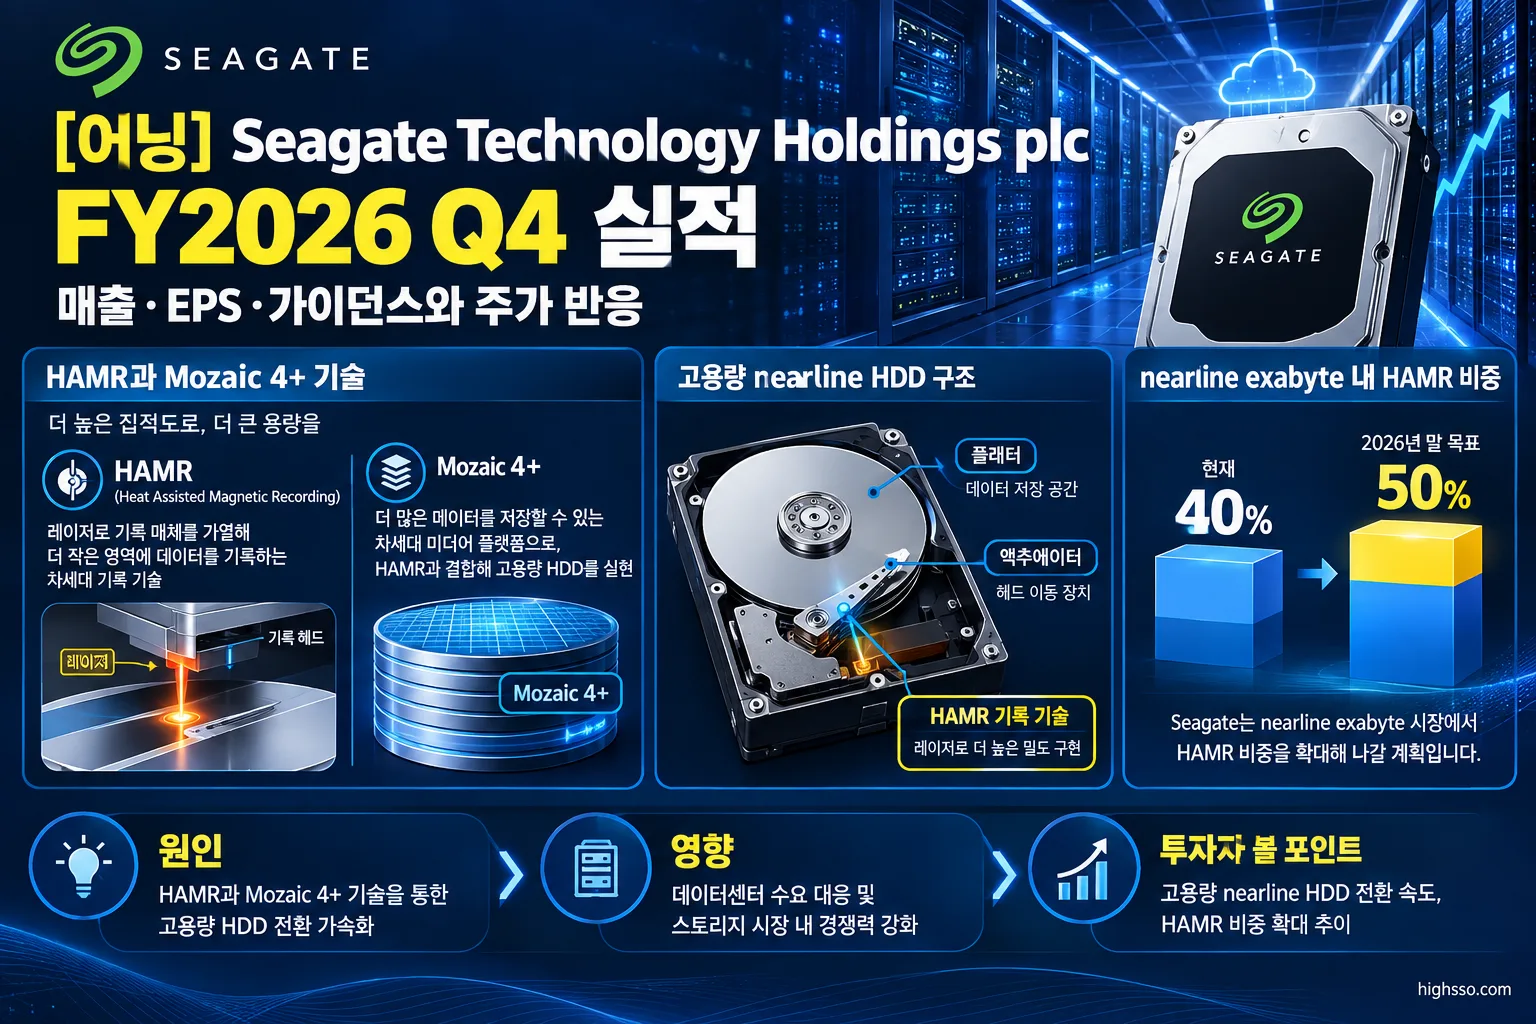
HAMR 기반 제품은 FY2026 말 nearline exabyte 출하량의 약 40%를 차지했다. 최대 44TB 드라이브를 지원하는 Mozaic 4+ 플랫폼은 2개 대형 글로벌 클라우드 서비스 제공업체에서 ramp-up 중이다. 회사는 2026년 말까지 HAMR exabyte의 50%를 Mozaic 4+ 플랫폼으로 전환하고, Mozaic 5+의 qualification shipment는 2027년 말 시작할 계획이라고 밝혔다.
가이던스
Seagate가 제시한 FY2027 Q1 전망은 다음과 같다.
| 항목 | 회사 가이던스 | Reuters 기준 시장 전망 |
|---|---|---|
| 매출 | 40억~42억 달러 | 37억 5,000만 달러 |
| Non-GAAP 희석 EPS | 7.10~7.50달러 | 5.80달러 |
| Non-GAAP 영업비용 | 약 3억 달러 | – |
| Non-GAAP 영업이익률 | 매출 중간값 기준 약 50% | – |
매출과 EPS 가이던스의 중간값은 각각 41억 달러와 7.30달러다. 제공된 Reuters 인용 전망과 비교하면 회사의 FY2027 Q1 전망은 시장 예상보다 높다.
EPS 가이던스에는 2028년 만기 교환사채의 순희석 영향이 포함된다. 반면 주식보상비용과 관련된 세전 주당 약 0.26달러의 알려진 비용은 제외돼 있다. 회사는 당시 기준으로 글로벌 관세 정책과 중동 분쟁의 영향이 크지 않을 것으로 가정했다.
FY2027 연간 자본적지출은 매출의 4~6% 범위로 관리할 전망이다. 회사는 FY2027 각 분기에 매출, 마진, 현금창출이 순차적으로 개선될 것으로 전망했다.
주가는 왜 반응했나
실적 발표 직후 STX 주가는 시간외 거래에서 8% 이상 상승했다. Reuters는 두 가지 요인을 주요 배경으로 보도했다.
- AI 인프라 구축에 따른 고용량 HDD 수요가 강했다는 점
- FY2027 Q1 매출과 조정 EPS 가이던스가 시장 전망을 웃돌았다는 점
이번 주가 반응은 단순히 FY2026 Q4 실적이 좋았기 때문만은 아니다. 과거 실적보다 앞으로의 수요와 이익 전망을 반영하는 가이던스가 더 강하게 제시된 점이 시장의 관심을 끌었다고 볼 수 있다. 다만 정규장 종가와 다음 거래일 종가 기준의 정확한 등락률은 확인된 자료가 없어 단정하지 않는다.
Earnings Call 핵심
AI와 클라우드 수요
경영진은 글로벌 클라우드 사업자의 고용량 nearline HDD 수요와 AI 애플리케이션 확산에 따른 데이터 생성·보관·재사용 증가를 구조적 성장 동력으로 제시했다. 데이터센터가 전체 exabyte 출하량의 약 90%를 차지한다는 설명도 이어졌다.
회사는 FY2027 매출 성장률이 FY2026의 34%보다 높아질 수 있다고 전망했다. 이는 회사 측 전망이며, 실제 달성 여부는 클라우드 고객의 투자와 주문 지속 여부에 달려 있다.
가격과 마진
가격 전략과 제품 믹스 개선은 수익성 확대에 기여했다. 경영진은 고용량 nearline HDD 비중 확대와 디스크당 용량을 3TB에서 4TB, 이후 5TB로 높이는 전환이 마진 개선에 도움이 됐다고 설명했다.
Non-GAAP 매출총이익률은 52.7%로 전년 동기 37.9%에서 상승했고, 직전 분기 대비로도 570bp 확대됐다. Non-GAAP 영업이익률은 44.6%로 직전 분기보다 710bp 높아졌다. 다음 분기 약 50%의 Non-GAAP 영업이익률 전망이 실제로 유지되는지가 중요한 확인 사항이다.
공급능력과 HAMR 전환
회사는 생산 드라이브 수량을 크게 늘리지 않으면서 헤드와 미디어 등 핵심 부품 투입을 확대해 exabyte 출하량을 늘리는 전략을 설명했다. 다만 고용량 제품 전환 과정에서는 공장 전환, 수율, 스크랩 관리가 중요하다고 밝혔다.
HAMR 기반 제품의 nearline exabyte 비중은 FY2026 말 약 40%까지 올라왔다. Mozaic 4+는 2개 대형 클라우드 서비스 제공업체에서 ramp 중이며, 추가 고객 qualification 진행 상황이 향후 제품 전환 속도를 가늠할 지표가 될 수 있다.
현금흐름과 부채
FY2026 Q4 자본적지출은 1억 8,700만 달러였다. 회사는 FY2027에도 자본적지출을 매출의 4~6% 수준으로 관리하면서 HAMR 전환과 생산능력 확대를 추진할 계획이다.
FY2026 말 총부채는 약 36억 달러로, 연초 약 50억 달러에서 감소했다. 회사는 FY2027 Q1에 약 12억 달러의 부채를 추가 상환할 계획이라고 밝혔다.
현지 언론·시장 반응
Reuters는 생성형 AI 인프라 구축으로 클라우드 기업의 저장장치 투자가 확대되면서 Seagate의 고용량 HDD 수요와 가격 결정력이 강화되고 있다고 평가했다. 특히 FY2027 Q1 매출 가이던스 중간값 41억 달러가 Reuters 기준 컨센서스 37억 5,000만 달러를 크게 웃돈 점을 핵심 포인트로 짚었다.
시장에서는 단기 매출보다 다음 항목에 관심이 집중됐다.
- 가격 상승이 계속 유지될 수 있는지
- nearline exabyte 성장률이 중반 20% 수준에 도달하는지
- Mozaic 4+ ramp-up이 계획대로 진행되는지
- HAMR 제품 출하 비중이 40%에서 50%로 높아지는지
- AI 데이터센터의 KV cache와 agentic AI 수요가 HDD 수요로 이어지는지
- 장기 고객 약정과 build-to-order 모델이 실제 출하량으로 연결되는지
Tom’s Hardware는 Seagate가 2027년 말 50TB급 HDD qualification을 시작할 계획이며, 2028년까지 고용량 HDD 생산에 대한 가시성을 확보하고 있다는 회사 측 발언에 주목했다. 이는 회사 경영진의 설명에 기반한 내용으로, 실제 제품 출시와 출하 시점은 향후 qualification 결과에 따라 달라질 수 있다.
앞으로 확인할 것
- FY2027 Q1 매출과 EPS 달성 여부: 매출 40억~42억 달러, Non-GAAP EPS 7.10~7.50달러 범위에 실제 실적이 들어오는지 확인할 필요가 있다.
- 영업이익률 유지 여부: 회사가 제시한 약 50%의 Non-GAAP 영업이익률 전망이 가격과 제품 믹스 개선으로 뒷받침되는지 봐야 한다.
- Data Center 성장과 exabyte 출하량: 데이터센터 매출과 출하 exabyte가 전체 회사 성장률을 계속 견인하는지 확인해야 한다.
- HAMR 및 Mozaic 4+ 전환 속도: HAMR 기반 제품 비중이 40%에서 2026년 말 목표인 50%로 상승하는지, 2개 대형 클라우드 고객의 ramp-up이 계획대로 진행되는지 점검해야 한다.
- 현금흐름과 부채 감소: FY2027 자본적지출이 매출의 4~6% 범위에 머무는 가운데 추가 부채 상환과 잉여현금흐름 창출이 이어지는지 확인할 필요가 있다.
이번 FY2026 Q4 실적은 매출과 EPS뿐 아니라 다음 분기 전망, 마진, AI 데이터센터 수요까지 모두 강하게 제시된 분기였다. 다만 향후 주가 흐름을 판단할 때는 AI 수요에 대한 기대보다 실제 고객 주문, 출하량, 가격, HAMR 전환 속도가 계속 개선되는지를 함께 확인해야 한다.
함께 볼 어닝 리포트
[어닝] KLA Corporation FY2026 Q4 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Seagate Technology / SEC Form 8-K Exhibit 99.1 — Seagate Technology Reports Fiscal Fourth Quarter and Fiscal Year 2026 Financial Results
- U.S. Securities and Exchange Commission — Seagate Technology Holdings plc Form 8-K
- Seagate Technology Investor Relations — Seagate Technology Fiscal Fourth Quarter and Fiscal Year 2026 Conference Call Transcript
- Reuters via MarketScreener — Seagate forecasts upbeat quarter on strong AI-driven storage demand
- U.S. Securities and Exchange Commission — Seagate Technology Holdings plc Form 10-K for Fiscal Year 2026
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.