발행일: 2026년 9월 29일
핵심 요약
- T-Mobile US, Inc. FY2026 Q2 실적에서 총매출은 227억9,100만 달러로 전년 동기 대비 7.9% 증가했지만, FactSet 컨센서스 229억5,000만 달러에는 미달했습니다.
- 희석 GAAP EPS는 2.99달러로 전년 동기 2.84달러보다 증가했고, FactSet 컨센서스 2.59달러를 0.40달러 웃돌았습니다.
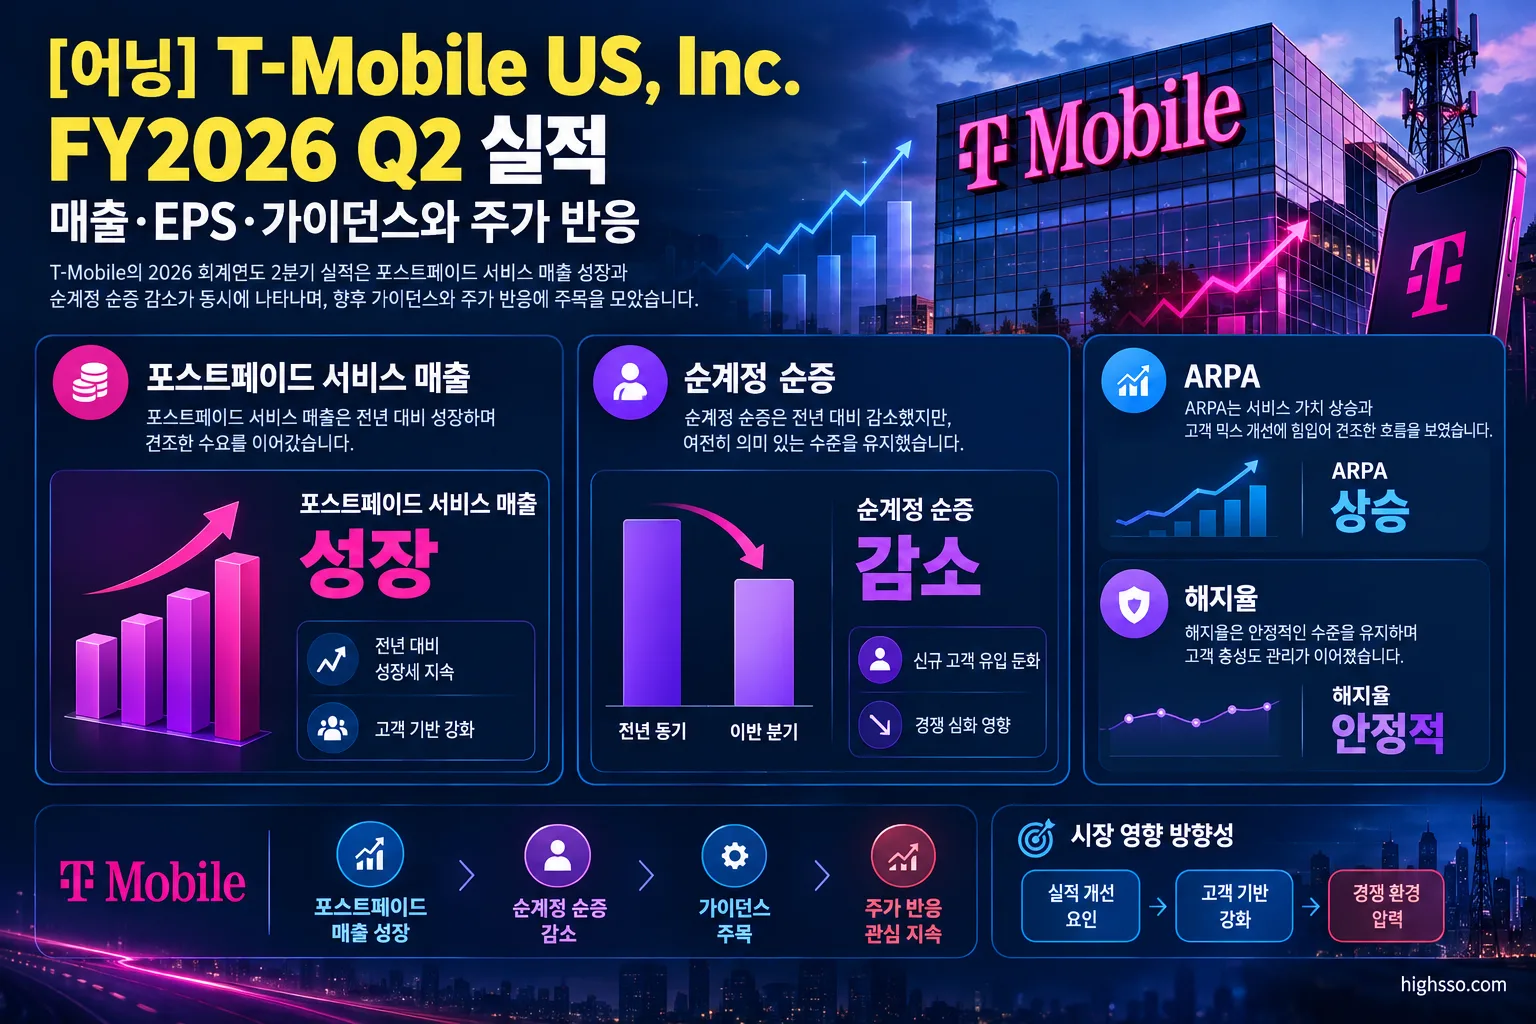
- 서비스 매출은 189억8,300만 달러로 8.9% 증가했지만, 포스트페이드 순계정 순증은 27만7,000건으로 전년 동기 대비 13% 감소했습니다.
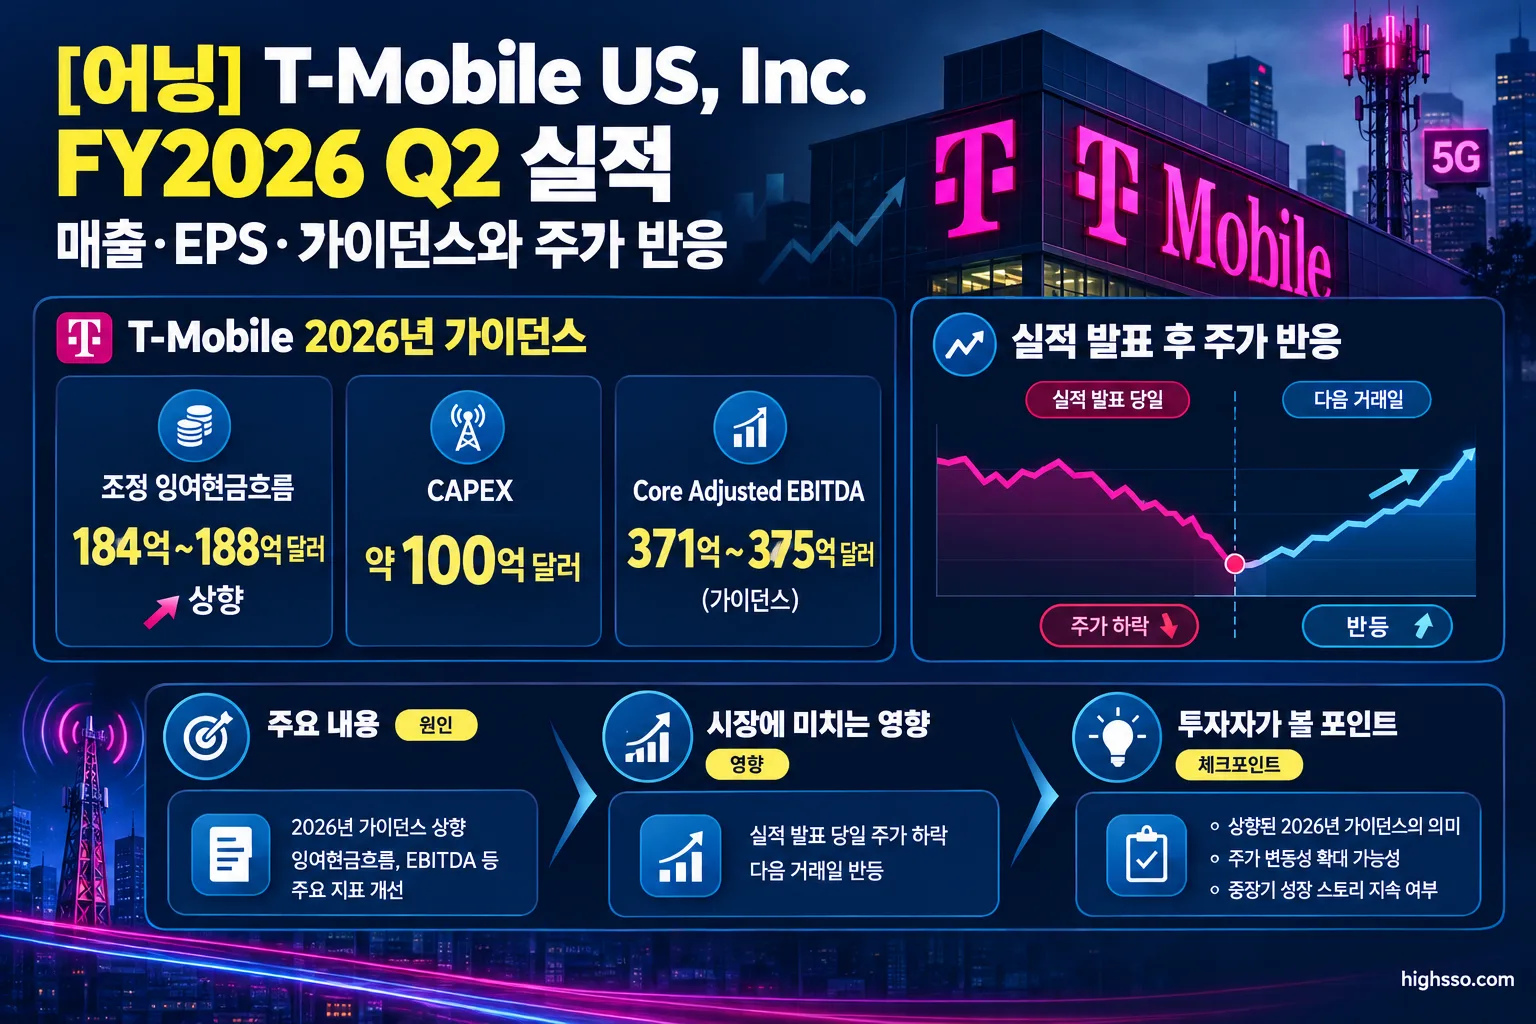
- 회사는 2026년 조정 잉여현금흐름 가이던스를 184억~188억 달러로 상향했으며, 포스트페이드 순계정 순증·Core Adjusted EBITDA·CAPEX 전망은 유지했습니다.
- 실적 발표 당일 주가는 정규장에서 10.75% 하락했고, 다음 거래일에는 5.67% 반등했습니다. 시장은 EPS와 현금흐름 개선보다 매출 미달과 가입자 성장 둔화를 더 크게 반영한 것으로 해석됐습니다.
실적 요약
| 항목 | FY2026 Q2 실적 | 비교 기준 |
|---|---|---|
| 총매출 | 227억9,100만 달러 | 전년 동기 대비 7.9% 증가 |
| 매출 컨센서스 | 229억5,000만 달러 | FactSet 기준, 약 1억5,460만 달러 하회 |
| 서비스 매출 | 189억8,300만 달러 | 전년 동기 대비 8.9% 증가, 전분기 대비 0.8% 증가 |
| 총매출 전분기 대비 | – | 1.4% 감소 |
| 희석 EPS | 2.99달러 | GAAP 기준 |
| EPS 컨센서스 | 2.59달러 | FactSet 기준, 0.40달러 상회 |
| 순이익 | 32억3,900만 달러 | 전년 동기 대비 0.5%, 전분기 대비 29.4% 증가 |
| 영업이익 | 54억9,000만 달러 | 전년 동기 대비 5% 증가 |
| Core Adjusted EBITDA | 95억3,700만 달러 | 전년 동기 대비 11.7% 증가, 비GAAP |
| Core Adjusted EBITDA 마진 | 50% | 전년 동기 대비 1%포인트 상승 |
| 조정 잉여현금흐름 | 47억9,700만 달러 | 전년 동기 대비 4.4% 증가, 비GAAP |
EPS는 회사가 발표한 GAAP 기준이며, 일부 데이터 업체가 제시한 비GAAP EPS 추정치와 직접 비교해서는 안 됩니다. 매출 컨센서스 역시 데이터 업체별로 약 227억4,000만~229억8,000만 달러로 차이가 있어, 이 글에서는 FactSet 기준을 중심으로 정리했습니다.
T-Mobile은 인용된 분기 자료에서 GAAP 매출총이익률을 별도로 제시하지 않았습니다. 따라서 Core Adjusted EBITDA 마진 50%를 GAAP 영업이익률이나 매출총이익률로 해석해서는 안 됩니다.
주요 사업부 및 매출 구성
T-Mobile은 여러 사업부가 분리된 기술기업과 달리 회계상 단일 영업 부문인 Wireless로 보고합니다. 따라서 이번 분기는 서비스·장비·고객 유형별 매출과 가입자 지표를 중심으로 보는 것이 적절합니다.
포스트페이드 서비스
포스트페이드 서비스 매출은 158억5,300만 달러로 전년 동기 대비 12.6%, 전분기 대비 1.4% 증가했습니다. 전체 서비스 매출 성장을 주도한 핵심 항목입니다.
포스트페이드 ARPA는 152.91달러로 전년 동기 대비 2% 증가했습니다. 회사는 실적 발표에서 프리미엄 요금제 선택과 고객 구성 개선을 강조했으며, 경영진 설명에 따르면 신규 가입 계정 중 60% 이상이 프리미엄 요금제를 선택했습니다.
다만 포스트페이드 순계정 순증은 27만7,000건으로 전년 동기 대비 13% 감소했습니다. 매출과 ARPA는 개선됐지만 고객 계정 증가 속도는 둔화된 셈입니다. 포스트페이드 계정 해지율은 0.99%, 포스트페이드 휴대폰 해지율은 0.85%였습니다.
선불 서비스
선불 매출은 24억7,300만 달러로 전년 동기 대비 6%, 전분기 대비 약 1.7% 감소했습니다. 회사는 평균 고객 매출 하락, 프로모션 희석, 요금제 구성 변화를 주요 요인으로 설명했습니다.
경영진은 선불 사업 자체는 건전하다고 설명했지만, 2분기에서 3분기로 넘어갈 때 서비스 매출 흐름이 이전 분기와 유사한 완만한 감소세를 보일 수 있다고 밝혔습니다.
도매 및 기타 서비스
도매 및 기타 서비스 매출은 6억5,700만 달러로 전년 동기 대비 8%, 전분기 대비 약 4.1% 감소했습니다. 회사는 MVNO 매출 감소를 언급했으며, DISH와 TracFone 관련 매출도 낮아졌다고 설명했습니다.
장비 매출
장비 매출은 35억2,400만 달러로 전년 동기 대비 2% 증가했지만 전분기 대비 약 11.8% 감소했습니다. 전년 대비로는 판매 단말 수가 줄었음에도 평균 단말 가격과 고가 스마트폰 비중이 높아진 점이 긍정적으로 작용했습니다.
브로드밴드·고정형 무선접속
브로드밴드 매출은 이번 분기 별도 매출 항목으로 공개되지 않았습니다. 다만 경영진은 전체 브로드밴드 순증이 40만 건대 후반이었다고 설명했습니다.
회사는 고정형 무선접속을 할인형 상품이 아니라 높은 ARPU를 확보할 수 있는 프리미엄 인터넷 대안으로 확대하고 있다고 밝혔습니다. 장기적으로는 2030년 브로드밴드 가입자 1,500만 명 목표를 제시하고 있습니다. 이는 회사 측 전망이므로 향후 실제 순증과 ARPU로 확인할 필요가 있습니다.
2026년 가이던스
| 항목 | 2026년 가이던스 | 변경 여부 |
|---|---|---|
| 포스트페이드 순계정 순증 | 95만~105만 건 | 유지 |
| 서비스 매출 | 약 770억 달러, 약 8% 성장 | 유지 |
| 포스트페이드 ARPA 성장률 | 2.5~3% | 유지 |
| Core Adjusted EBITDA | 371억~375억 달러 | 유지 |
| 영업활동 현금흐름 | 284억~288억 달러 | 기존 281억~287억 달러에서 상향 |
| 현금 CAPEX | 약 100억 달러 | 유지 |
| 조정 잉여현금흐름 | 184억~188억 달러 | 기존 181억~187억 달러에서 상향 |
회사는 조정 잉여현금흐름 중간값을 2억 달러 높였습니다. 자료상 주요 배경은 현금 세금 부담이 낮아진 점입니다. 반면 가입자, EBITDA, CAPEX 등 사업 운영과 투자에 관한 핵심 범위는 기존 전망을 유지했습니다.
3분기 전망으로는 서비스 매출 약 193억 달러, 전년 동기 대비 약 6% 성장, Core Adjusted EBITDA 약 94억 달러가 제시됐습니다. 포스트페이드 순계정 순증은 약 25만 건으로 예상됐습니다.
경영진은 요금제 개편 과정에서 일시적으로 해지율이 높아질 수 있다고 설명했습니다. 특히 가입 회선 수가 적은 계정에서 영향이 클 수 있지만, 포스트페이드 휴대폰 해지율에 미치는 영향은 상대적으로 낮을 것이라고 밝혔습니다.
T-Mobile은 특별항목, 이자비용, 세금 변동성을 이유로 미래 GAAP 순이익 가이던스는 제공하지 않습니다.
주가는 왜 반응했나
실적 발표는 2026년 7월 23일 미국 정규장 개장 전에 이뤄졌습니다. 발표 직전 프리마켓에서는 주가가 약 4.7% 하락했고, 정규장에서는 10.75% 하락했습니다. 다음 거래일인 7월 24일에는 5.67% 반등했습니다.
이번 주가 반응은 한 가지 방향의 실적 평가로 보기 어렵습니다. GAAP EPS는 예상치를 크게 웃돌았고 조정 잉여현금흐름 가이던스도 상향됐습니다. 그러나 총매출은 FactSet 컨센서스를 밑돌았으며, 포스트페이드 순계정 순증은 전년보다 감소했습니다.
시장 보도와 주가 흐름을 종합하면, 투자자들은 단기적으로 이익과 현금흐름보다 매출 성장의 질과 가입자 증가 속도에 더 큰 비중을 둔 것으로 해석할 수 있습니다. 다만 이는 회사가 직접 밝힌 주가 하락 원인이 아니라, 공개된 실적과 시장 반응을 바탕으로 한 해석입니다.
Earnings Call 핵심
가입자 수보다 ARPA와 고객 구성을 강조
경영진은 포스트페이드 ARPA 성장, 프리미엄 요금제 비중, 고객 생애가치 개선을 강조했습니다. 회사 설명에 따르면 포트인 고객의 ARPA가 포트아웃 고객보다 약 20% 높았고, 고객 생애가치는 두 자릿수 성장률을 기록했습니다.
이는 T-Mobile이 가입자 수를 단순히 늘리는 전략보다 요금제 상향과 고객 구성 개선을 통해 고객당 수익성을 높이려 한다는 의미입니다. 다만 가입자 증가 둔화를 높은 ARPA가 지속적으로 상쇄할 수 있는지는 다음 분기 확인이 필요합니다.
단말기 보조금과 스마트폰 가격
경영진은 단말기 보조금을 없애지는 않겠지만, 무료 단말기 중심의 제안에서 벗어나 더 넓은 가치 제안으로 전환하겠다고 설명했습니다. 메모리 가격 상승 등으로 스마트폰 가격이 높아지더라도 보조금 수준을 크게 높일 계획은 없다고 밝혔습니다.
이 전략은 비용 통제에는 유리할 수 있지만, 고객의 초기 부담이 커질 경우 신규 가입과 해지율에 영향을 줄 가능성도 있습니다. 실제 영향은 향후 단말기 판매량과 포스트페이드 휴대폰 해지율로 판단해야 합니다.
네트워크와 AI 투자
회사는 5G Advanced, 실시간 번역과 같은 네트워크 기반 AI 애플리케이션, 엣지 AI와 물리적 AI 활용 가능성을 언급했습니다. 또한 AI 트래픽 증가에 대비한 업링크 용량의 중요성도 강조했습니다.
현재 네트워크 용량은 사용량보다 충분히 높은 수준이라는 것이 회사 측 설명입니다. 다만 관련 AI 서비스가 실제 매출이나 고객 유입으로 연결되는지 여부는 아직 확인된 사실이 아니라 향후 사업 성과로 검증해야 합니다.
자본 배분과 주파수
T-Mobile은 레버리지, 네트워크 투자, 인수합병, 주파수 확보, 주주환원 사이에서 규율 있는 자본 배분을 이어가겠다고 밝혔습니다. 경영진은 2027~2028년 C-Band 2.0GHz와 2.7GHz 관련 기회를 언급했습니다.
향후 주파수 확보가 본격화되면 CAPEX와 주주환원 사이의 우선순위가 다시 투자자 관심사가 될 수 있습니다.
현지 언론·시장 반응
현지 보도는 이번 실적을 대체로 혼합된 결과로 평가했습니다.
- 긍정적인 부분은 GAAP EPS의 시장 예상치 상회, 포스트페이드 서비스 매출의 12%대 성장, 프리미엄 요금제 확대, 조정 잉여현금흐름 가이던스 상향입니다.
- 부정적인 부분은 FactSet 기준 총매출 미달, 포스트페이드 순계정 순증 감소, 3분기 요금제 개편에 따른 일시적 해지율 상승 전망입니다.
- 시장의 핵심 질문은 ARPA와 프리미엄 요금제 비중 상승이 가입자 증가 둔화를 충분히 보완할 수 있는지에 맞춰졌습니다.
데이터 업체별 컨센서스는 서로 달랐습니다. Zacks는 매출 227억4,000만 달러와 EPS 2.49달러를, Benzinga는 매출 229억8,000만 달러와 비GAAP EPS 2.58달러를 제시했습니다. 이 수치는 기준 시점과 회계 기준이 다를 수 있으므로 FactSet의 GAAP EPS 비교와 합쳐서 해석하면 안 됩니다.
앞으로 확인할 것
- 3분기 포스트페이드 순계정 순증: 회사가 예상한 약 25만 건에 실제 결과가 부합하는지 확인해야 합니다.
- 포스트페이드 휴대폰 해지율: 2분기 0.85% 수준이 요금제 개편 이후에도 유지되는지 살펴볼 필요가 있습니다.
- 포스트페이드 ARPA: 연간 가이던스인 2.5~3% 성장 범위가 유지되는지, 프리미엄 요금제 전환이 가입자 둔화를 상쇄하는지 확인해야 합니다.
- 서비스 매출과 EBITDA: 3분기 서비스 매출 약 193억 달러, Core Adjusted EBITDA 약 94억 달러 전망에 실제 실적이 얼마나 근접하는지 봐야 합니다.
- 브로드밴드 성장: 브로드밴드 순증이 40만 건대 후반 수준을 이어가고 ARPU가 유지되는지 확인해야 합니다.
- 선불 매출 흐름: 선불 사업의 순차적 감소가 안정되는지, 전체 서비스 매출에 부담이 커지는지 점검할 필요가 있습니다.
- 현금흐름과 CAPEX: 연간 CAPEX 약 100억 달러를 관리하면서 상향된 조정 잉여현금흐름 184억~188억 달러 목표를 달성할 수 있는지 확인해야 합니다.
- 단말기 경제성: 스마트폰 가격 상승과 보조금 통제가 신규 가입, 단말기 판매량, 해지율에 어떤 영향을 주는지 살펴봐야 합니다.
이번 실적의 핵심은 EPS와 현금흐름 개선 자체보다, 가입자 증가 둔화를 감수하면서 ARPA와 고객 구성을 개선하는 전략이 지속 가능한지에 있습니다. 다음 분기에는 매출 성장률과 함께 포스트페이드 순증, 해지율, ARPA를 함께 확인해야 실적의 방향을 더 정확히 판단할 수 있습니다.
함께 볼 어닝 리포트
[어닝] Intel Corporation FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- T-Mobile US / SEC Exhibit 99.1 — T-Mobile Q2 2026 Earnings Release
- T-Mobile US / SEC Exhibit 99.2 — T-Mobile Q2 2026 Investor Factbook
- U.S. Securities and Exchange Commission — T-Mobile Form 10-Q for the Quarter Ended June 30, 2026
- Stock Analysis / Quartr transcript — T-Mobile US Q2 2026 Earnings Call Transcript
- The Motley Fool — T-Mobile Fell 11% on an Earnings Beat, Then Rebounded 6% the Next Day
- MT Newswires via Yahoo Finance — T-Mobile US Posts Mixed Second-Quarter Results as Postpaid Account Additions Decline
- Quartz — T-Mobile Q2 2026 Earnings Beat Estimates on Premium Plan Growth
- MarketBeat — T-Mobile Q2 2026 Earnings Report and Consensus Comparison
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.