발행일: 2026년 10월 2일
핵심 요약
- Micron Technology, Inc. FY2026 Q4 실적의 매출은 542억 2,900만 달러로 전년 동기보다 379%, 직전 분기보다 31% 증가했습니다.
- 조정(Non-GAAP) 희석 EPS는 33.42달러, GAAP 희석 EPS는 32.87달러였습니다. Reuters/Investing.com 기준 시장 예상치는 각각 매출 504억 5,000만 달러, 조정 EPS 31.16달러였습니다.
- AI 데이터센터 수요가 DRAM, HBM, 데이터센터 SSD의 출하와 가격 상승을 이끌었습니다. DRAM 매출은 398억 달러, NAND 매출은 141억 달러였습니다.
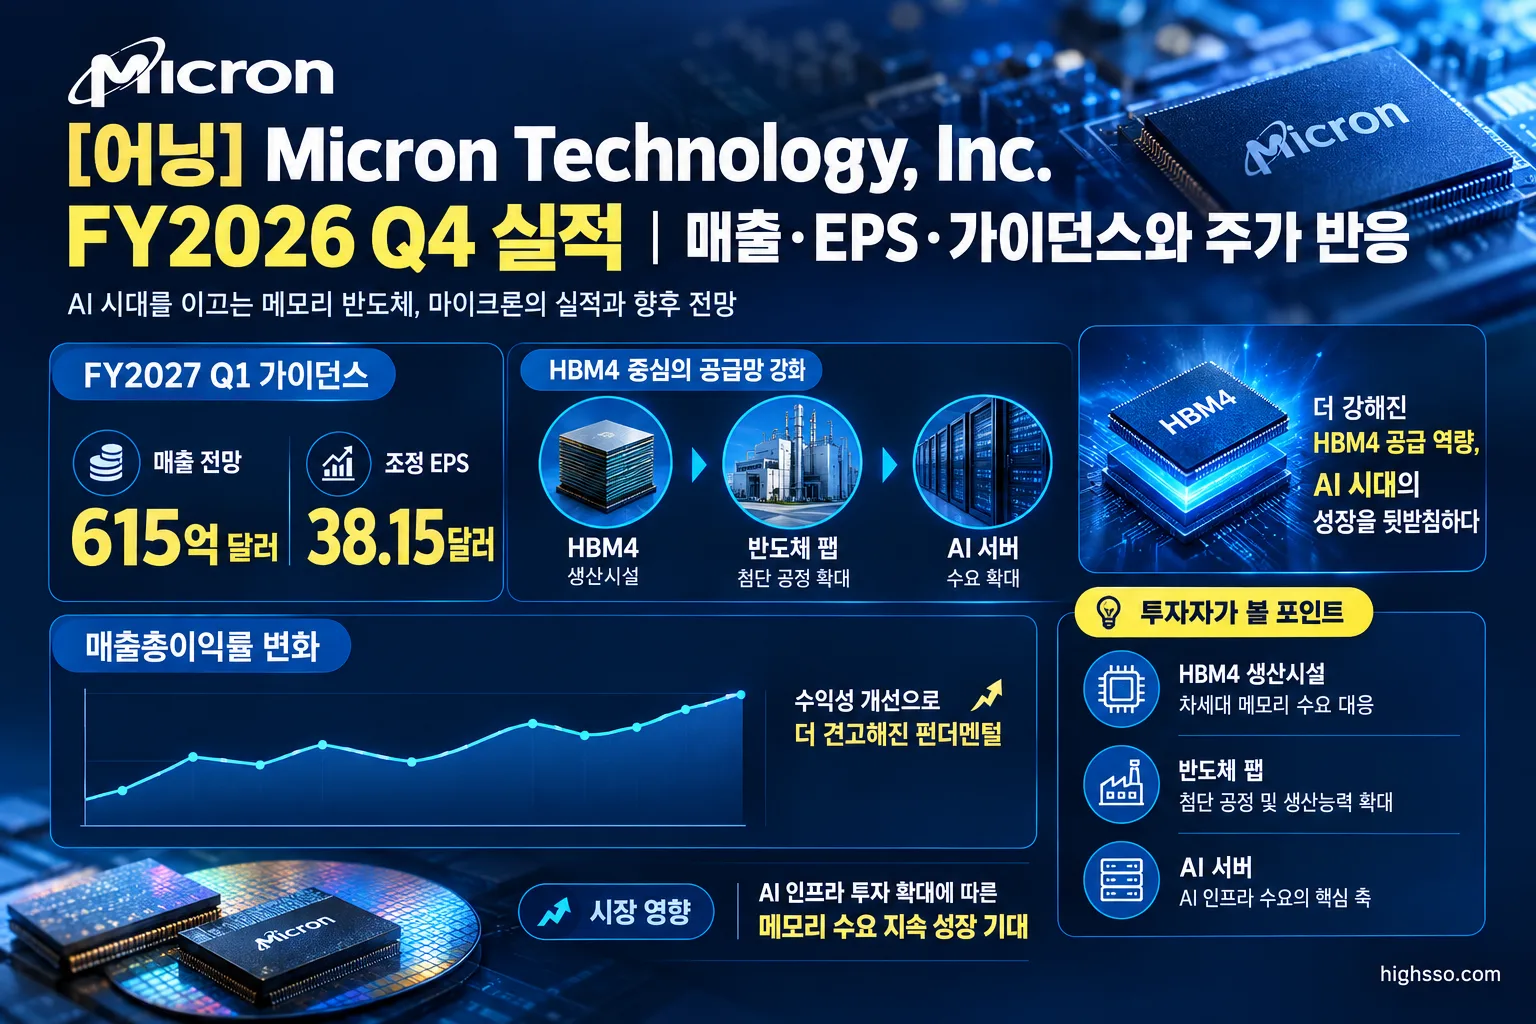
- FY2027 Q1 매출 가이던스는 615억 달러 ± 15억 달러, 조정 EPS는 38.15달러 ± 1.00달러로 제시됐습니다.
- 실적 발표 직후 시간외 주가는 약 0.16% 상승에 그쳤지만, 다음 거래일 종가는 1,097.39달러로 전일 대비 3.03% 상승했습니다. 발표 직후에는 제한적인 반응과 변동성이 함께 나타났습니다.
실적 요약
FY2026 Q4 회계기간은 2026년 9월 3일 종료됐고, 실적 발표는 2026년 9월 30일 이뤄졌습니다. 회사 발표 기준 매출은 사상 최고치였습니다.
| 항목 | FY2026 Q4 실적 | 비교 또는 컨센서스 |
|---|---|---|
| 매출 | 542억 2,900만 달러 | Reuters/Investing.com 컨센서스 504억 5,000만 달러 |
| 매출 성장률 | 전년 대비 379% 증가 | 전년 동기 113억 1,500만 달러 |
| 매출 성장률 | 전분기 대비 31% 증가 | 직전 분기 414억 5,600만 달러 |
| GAAP 희석 EPS | 32.87달러 | 별도 컨센서스 확인 자료 없음 |
| Non-GAAP 희석 EPS | 33.42달러 | Reuters/Investing.com 컨센서스 31.16달러 |
| GAAP 매출총이익률 | 86.8% | 전분기 84.6%, 전년 동기 44.7% |
| Non-GAAP 매출총이익률 | 87.0% | 전분기 84.9%, 전년 동기 45.7% |
| GAAP 영업이익률 | 80.7% | 전분기 80.4%, 전년 동기 32.3% |
| Non-GAAP 영업이익률 | 82.3% | 전분기 81.2%, 전년 동기 35.0% |
매출과 조정 EPS는 Reuters/Investing.com이 인용한 컨센서스를 웃돌았습니다. 다만 매출 컨센서스는 일부 보도에서 510억 7,000만 달러 또는 510억 달러 수준으로, 조정 EPS는 31.61~31.72달러로 다르게 제시됐습니다. 따라서 컨센서스 대비 상회 폭은 집계 기관에 따라 달라질 수 있습니다.
Non-GAAP 매출총이익률은 전분기보다 210bp 상승했습니다. Micron은 가격 상승과 운영 실행 개선을 주요 요인으로 설명했으며, 제품 믹스 변화는 일부 상쇄 요인이었다고 밝혔습니다.
분기 영업현금흐름은 439억 7,000만 달러, 순자본적지출은 107억 7,000만 달러, 조정 잉여현금흐름은 332억 달러였습니다. 기말 재고는 104억 달러, 재고일수는 129일로 전분기보다 9일 늘었습니다.
주요 사업부 실적
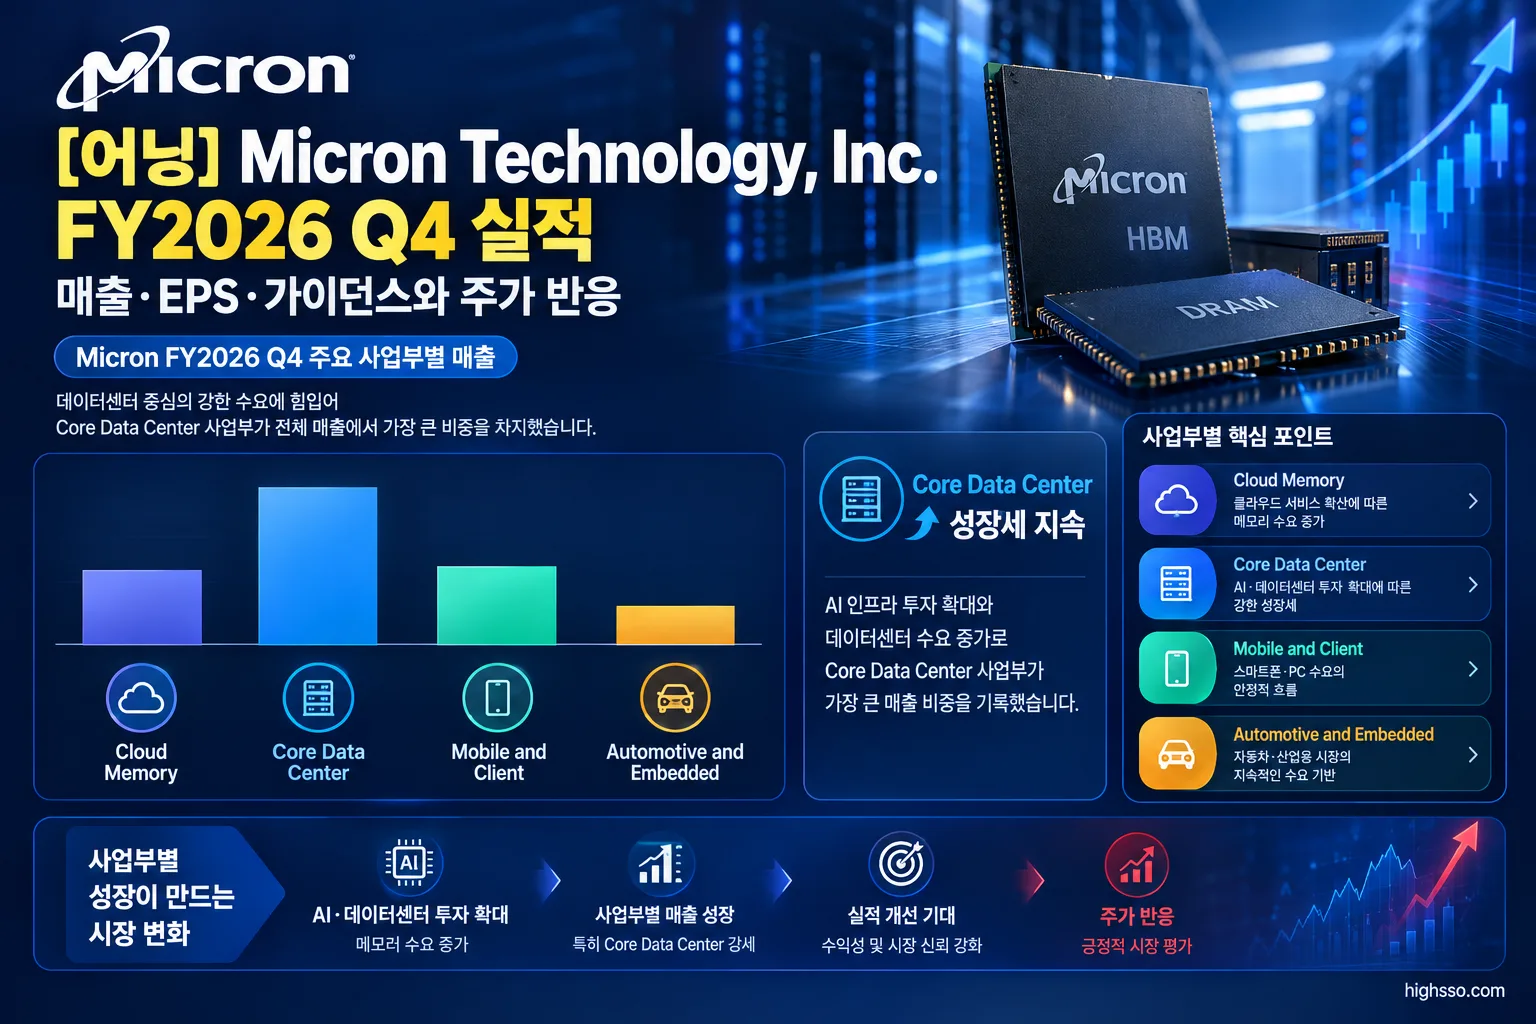
Micron은 Cloud Memory, Core Data Center, Mobile and Client, Automotive and Embedded 등 4개 사업부 기준으로 실적을 제시했습니다.
| 사업부 | 매출 | 전분기 대비 | 특징 |
|---|---|---|---|
| Cloud Memory Business Unit | 162억 8,300만 달러 | 18% 증가 | 가격 상승과 비트 출하 증가. 매출총이익률 83% |
| Core Data Center Business Unit | 180억 200만 달러 | 56% 증가 | 가장 큰 사업부. 매출총이익률 90%, 영업이익률 85% |
| Mobile and Client Business Unit | 131억 1,400만 달러 | 14% 증가 | 가격 상승이 출하 감소를 일부 상쇄. 매출의 약 절반이 1-gamma 제품 |
| Automotive and Embedded Business Unit | 68억 2,400만 달러 | 47% 증가 | 가격과 비트 출하가 모두 성장에 기여 |
전체 사업부 가운데 Core Data Center가 약 33%의 매출 비중으로 가장 컸고, 전분기 대비 56% 성장하며 증가 폭도 가장 높았습니다. AI 데이터센터 관련 수요가 Micron의 전체 성장을 견인하는 핵심 축으로 작용한 것으로 해석할 수 있습니다.
메모리 제품별로는 DRAM 매출이 398억 달러로 전체의 73%를 차지했습니다. DRAM 비트 출하는 중간 한 자릿수 비율 증가, 가격은 높은 10%대 상승률을 기록했습니다. NAND 매출은 141억 달러로 전체의 26%였으며, 비트 출하는 약 10%, 가격은 약 30% 상승했습니다.
특히 데이터센터 SSD 매출은 약 100억 달러로 전년 동기보다 10배 이상 증가했습니다. 이는 NAND 성장에서 데이터센터 SSD가 차지하는 역할이 커졌다는 의미입니다.
FY2027 Q1 가이던스
Micron이 제시한 FY2027 Q1 전망은 다음과 같습니다.
| 항목 | FY2027 Q1 가이던스 |
|---|---|
| 매출 | 615억 달러 ± 15억 달러 |
| Non-GAAP 매출총이익률 | 약 86.25% |
| GAAP 매출총이익률 | 약 85.95% |
| Non-GAAP 영업비용 | 약 20억 6,000만 달러 |
| GAAP 영업비용 | 약 23억 1,000만 달러 |
| Non-GAAP 희석 EPS | 38.15달러 ± 1.00달러 |
| GAAP 희석 EPS | 37.84달러 ± 1.00달러 |
| FY2027 Q1 CapEx | 약 115억 달러 |
회사 측은 FY2027 매출이 FY2026보다 높은 기록을 세우고, 매 분기 순차적으로 증가할 것으로 전망했습니다. 다만 FY2027 Q1 매출총이익률은 연간 저점이 될 수 있다고 설명했습니다.
그 배경으로는 FY2026 Q4에 제조 관련 인센티브 보상 비용의 상당 부분이 재고에 흡수됐고, 해당 재고가 FY2027 Q1에 판매되면서 원가 부담으로 반영될 가능성이 제시됐습니다. 회사는 Q1 이후에는 매출총이익률이 다시 상승할 것으로 예상했습니다.
FY2027 상반기 CapEx는 약 250억 달러로 제시됐고, 하반기 CapEx는 상반기보다 높아질 것으로 전망됐습니다. 특히 장비보다 건설 관련 CapEx 증가율이 더 클 것으로 회사는 설명했습니다.
주가는 왜 반응했나
2026년 9월 30일 정규장에서 Micron 주가는 1,065.11달러로 마감해 전일 대비 거의 보합이었습니다. 실적 발표 직후 시간외 거래에서는 1,066.79달러로 약 0.16% 상승했지만, 강한 실적과 가이던스에도 상승과 하락을 오가는 제한적인 움직임을 보였습니다.
다음 거래일인 2026년 10월 1일에는 장중 변동성이 커졌습니다. 오전 보도에서는 주가가 약 3% 하락한 1,034.34달러까지 언급됐지만, 최종 종가는 1,097.39달러로 전일 대비 3.03% 상승했습니다.
시장 보도에서는 시간외 반응이 제한적이었던 배경으로 강한 AI 메모리 실적과 낙관적인 수요 전망이 이미 주가에 상당 부분 반영됐을 가능성을 제시했습니다. 이는 회사가 직접 밝힌 원인이 아니라 시장 보도에 기반한 해석입니다.
또한 FY2027 Q1 매출총이익률이 FY2026 Q4보다 낮아질 수 있다는 점은 단기적인 부담 요인으로 거론됐습니다. 반면 615억 달러의 매출 가이던스와 조정 EPS 38.15달러 전망은 AI 메모리 수요가 다음 분기에도 이어질 것이라는 회사의 전망을 보여줍니다.
Earnings Call 핵심
AI 메모리와 HBM
경영진은 AI 애플리케이션의 모델 규모 확대, 긴 컨텍스트, 높은 동시성으로 메모리와 스토리지 콘텐츠 요구량이 계속 증가하고 있다고 설명했습니다. 회사 측은 메모리가 AI 플랫폼의 성능과 고객 가치 제안을 높이는 핵심 부품이라고 강조했습니다.
Micron은 2027년 HBM 비트 공급의 대부분에 대한 계약을 이미 체결했으며, 전년 대비 상당한 가격 상승이 반영됐다고 밝혔습니다. HBM4 양산 전환도 순조롭게 진행 중이며, NVIDIA와 차세대 GPU 및 NVLink Fusion 플랫폼용 커스텀 HBM4E 구현인 NV-HBM을 공동 진행 중이라고 설명했습니다.
데이터센터 SSD
데이터센터 SSD 매출은 약 100억 달러로 전년 동기보다 10배 이상 증가했습니다. 회사는 KV-cache 오프로딩과 HDD 대체가 SSD의 새로운 수요처가 되고 있다고 설명했습니다.
이 부분은 NAND 가격 상승뿐 아니라 AI 인프라의 저장장치 수요가 확대되고 있는지를 판단하는 지표입니다. 다만 다음 분기에도 현재 수준의 매출이 유지될지는 실제 주문과 출하 데이터를 확인해야 합니다.
고객 계약과 공급 제약
Micron은 26개의 Strategic Customer Agreement를 체결했으며, 이 계약은 2030년까지 예상 매출의 35% 이상을 포괄한다고 밝혔습니다. 관련 잔여수행의무(RPO)는 약 1,500억 달러, 분기 말 고객 현금 예치금은 127억 달러였습니다.
경영진은 2027년과 2028년 메모리·스토리지 수급이 2026년보다 훨씬 타이트할 것으로 전망했습니다. DRAM과 NAND 모두 공급 제약이 이어질 수 있으며, HBM 비트 수요 증가율은 2028년까지 일반 DRAM보다 높을 것으로 예상했습니다.
생산능력과 비용
공급 확대와 관련해 ID1은 2027년 중반, ID2는 2028년 말 웨이퍼 생산을 시작할 예정입니다. 싱가포르 HBM 첨단 패키징 시설은 2027년 초 초기 생산을 목표로 하고 있습니다.
회사는 신규 팹의 생산 기여가 초기 가동 직후 급격히 나타나기보다 수개 분기에 걸쳐 점진적으로 확대될 것이라고 설명했습니다. 또한 FY2027 영업비용은 AI·메모리·스토리지 기회를 위한 연구개발 확대와 인센티브 보상 증가로 약 25억 달러 늘어날 것으로 전망했습니다.
현지 언론·시장 반응
Reuters/Investing.com 계열 보도는 AI 관련 메모리 수요와 2028년까지 이어질 수 있는 공급 타이트닝을 핵심으로 평가했습니다. 특히 HBM 수요와 가격, AI 데이터센터용 DRAM 공급 제약이 실적 개선의 중심으로 언급됐습니다.
CNBC TV18 보도에서는 FY2027 Q1 매출 가이던스 615억 달러가 약 568억 달러 수준으로 제시된 시장 전망을 웃돈 점에 주목했습니다. 매출과 조정 EPS가 모두 컨센서스를 상회한 점도 긍정적인 요소로 평가됐습니다.
반면 경계할 부분으로는 FY2027 Q1 매출총이익률 하락 가능성이 꼽혔습니다. 인센티브 보상 비용이 재고 원가에 반영된 뒤 해당 재고가 판매되면서 단기적인 원가 부담이 발생할 수 있기 때문입니다.
향후 시장의 관심은 단순한 매출 성장률보다 HBM 가격과 출하, DRAM·NAND 가격의 지속성, 대규모 CapEx가 실제 공급 증가로 연결되는 시점, 그리고 높은 매출총이익률의 유지 여부에 집중될 가능성이 큽니다. 이는 회사의 가이던스와 경영진 발언을 바탕으로 한 분석적 요약입니다.
앞으로 확인할 것
- FY2027 Q1 매출 달성 여부: 615억 달러 ± 15억 달러 가이던스 범위에 실제 매출이 들어오는지 확인해야 합니다.
- 매출총이익률의 저점 통과 여부: Non-GAAP 매출총이익률이 86.25% 수준까지 낮아진 뒤 FY2027 Q2 이후 다시 상승하는지 살펴볼 필요가 있습니다.
- HBM4·HBM4E 출하와 가격: 2027년 HBM 계약이 실제 출하와 매출로 전환되는지, HBM 가격 상승세가 유지되는지 확인해야 합니다.
- DRAM·NAND 가격과 비트 출하: DRAM의 높은 10%대 가격 상승률과 NAND의 약 30% 가격 상승이 이어지는지, 매출 증가를 가격과 출하 중 어느 쪽이 주도하는지 봐야 합니다.
- 데이터센터 SSD 수요: 약 100억 달러에 이른 데이터센터 SSD 매출이 유지 또는 확대되는지, KV-cache 오프로딩과 HDD 대체 수요가 반복 주문으로 연결되는지 확인해야 합니다.
- CapEx 집행과 생산능력 전환: FY2027 Q1 약 115억 달러, 상반기 약 250억 달러의 CapEx 계획이 예정대로 집행되고 신규 팹과 패키징 시설의 생산 기여로 이어지는지 살펴봐야 합니다.
- 재고일수 변화: 재고일수 129일이 하락하는지 확인해야 합니다. 이는 FY2027 Q1 매출총이익률 부담과 공급 타이트닝을 함께 판단하는 지표입니다.
이번 Micron 실적은 AI 데이터센터를 중심으로 메모리 가격과 출하가 동시에 강해졌다는 점에서 의미가 있습니다. 다만 높은 수익성이 다음 분기에도 유지되는지, 그리고 대규모 투자와 공급 확대가 수요 증가를 따라갈 수 있는지는 이후 실적에서 확인할 핵심 변수입니다.
함께 볼 어닝 리포트
[어닝] Microsoft Corporation FY2026 Q4 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Micron Investor Relations — Micron Technology, Inc. Reports Record Fiscal Fourth-Quarter and Full-Year 2026 Results
- U.S. Securities and Exchange Commission — Form 8-K, Item 2.02 and Exhibit 99.1 Earnings Release
- StockAnalysis — Micron Technology Q4 2026 Earnings Call Transcript
- Investing.com, Reuters-sourced report — Earnings call transcript: Micron tops Q4 2026 estimates as AI demand stays hot
- CNBC TV18 via TradingView — Micron shares waver in extended trade despite strong Q4 results, Q1 guidance
- ChartExchange — MU Historical Prices
- Yahoo Finance — Micron Slips 3% Despite Record Quarter and Above-Consensus Guidance
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.