발행일: 2026년 11월 1일
핵심 요약
Microsoft Corporation FY2027 Q1 실적은 Azure와 Microsoft Cloud의 성장에 힘입어 매출과 조정 EPS 모두 시장 컨센서스를 상회했습니다. 다만 AI 인프라 투자가 빠르게 늘면서 Microsoft Cloud 마진은 하락했고, 실적 발표 직후 강했던 주가 반응도 다음 정규장에서 대부분 되돌려졌습니다.
- 매출: 922억7900만달러로 전년 동기 대비 18.8% 증가
- EPS: GAAP 희석 EPS 4.92달러, 조정 EPS 4.89달러
- 컨센서스 대비: 매출 컨센서스 906억9000만달러, 조정 EPS 컨센서스 4.73달러를 모두 상회
- 핵심 성장 동력: Azure 매출 331억7000만달러, 전년 동기 대비 48% 증가
- 다음 분기 전망: FY2027 Q2 매출 960억~971억달러, Azure 성장률 49~50% 전망
- 주가 반응: 시간외 거래에서 약 6% 상승했지만, 10월 29일 정규장에서는 530.14달러로 약보합 마감
실적 요약
| 항목 | FY2027 Q1 실적 | 비교 기준 및 설명 |
|---|---|---|
| 매출 | 922억7900만달러 | 전년 동기 대비 18.8% 증가 |
| 매출 컨센서스 | 906억9000만달러 | Reuters/LSEG 기준 |
| 조정 EPS | 4.89달러 | 컨센서스 4.73달러 |
| GAAP 희석 EPS | 4.92달러 | 회사 발표 기준 |
| GAAP 순이익 | 366억2900만달러 | 전년 동기 대비 32% 증가 |
| GAAP 매출총이익 | 625억5900만달러 | 회사 컨퍼런스콜 기준 매출총이익률 약 68% |
| 영업이익 | 459억1500만달러 | 전년 동기 379억6100만달러에서 증가 |
| 영업이익률 | 약 50% | 전년 동기 대비 소폭 상승 |
| Microsoft Cloud 매출총이익률 | 66% | Azure 비중 확대에 따른 믹스 부담 |
조정 EPS는 OpenAI 투자 관련 영향을 제외한 회사의 Non-GAAP 조정 기준입니다. 따라서 GAAP 희석 EPS 4.92달러와 조정 EPS 4.89달러는 서로 다른 기준의 수치이며, 시장 컨센서스와 비교할 때는 조정 EPS 기준을 사용해야 합니다. GAAP EPS에 대해서는 비교 가능한 컨센서스가 확인되지 않았습니다.
매출과 조정 EPS는 각각 시장 컨센서스 906억9000만달러와 4.73달러를 웃돌았습니다. 이번 분기 전체 매출의 QoQ 성장률은 회사가 별도로 공시하지 않았으므로 여기서는 임의로 제시하지 않습니다.
주요 사업부 실적
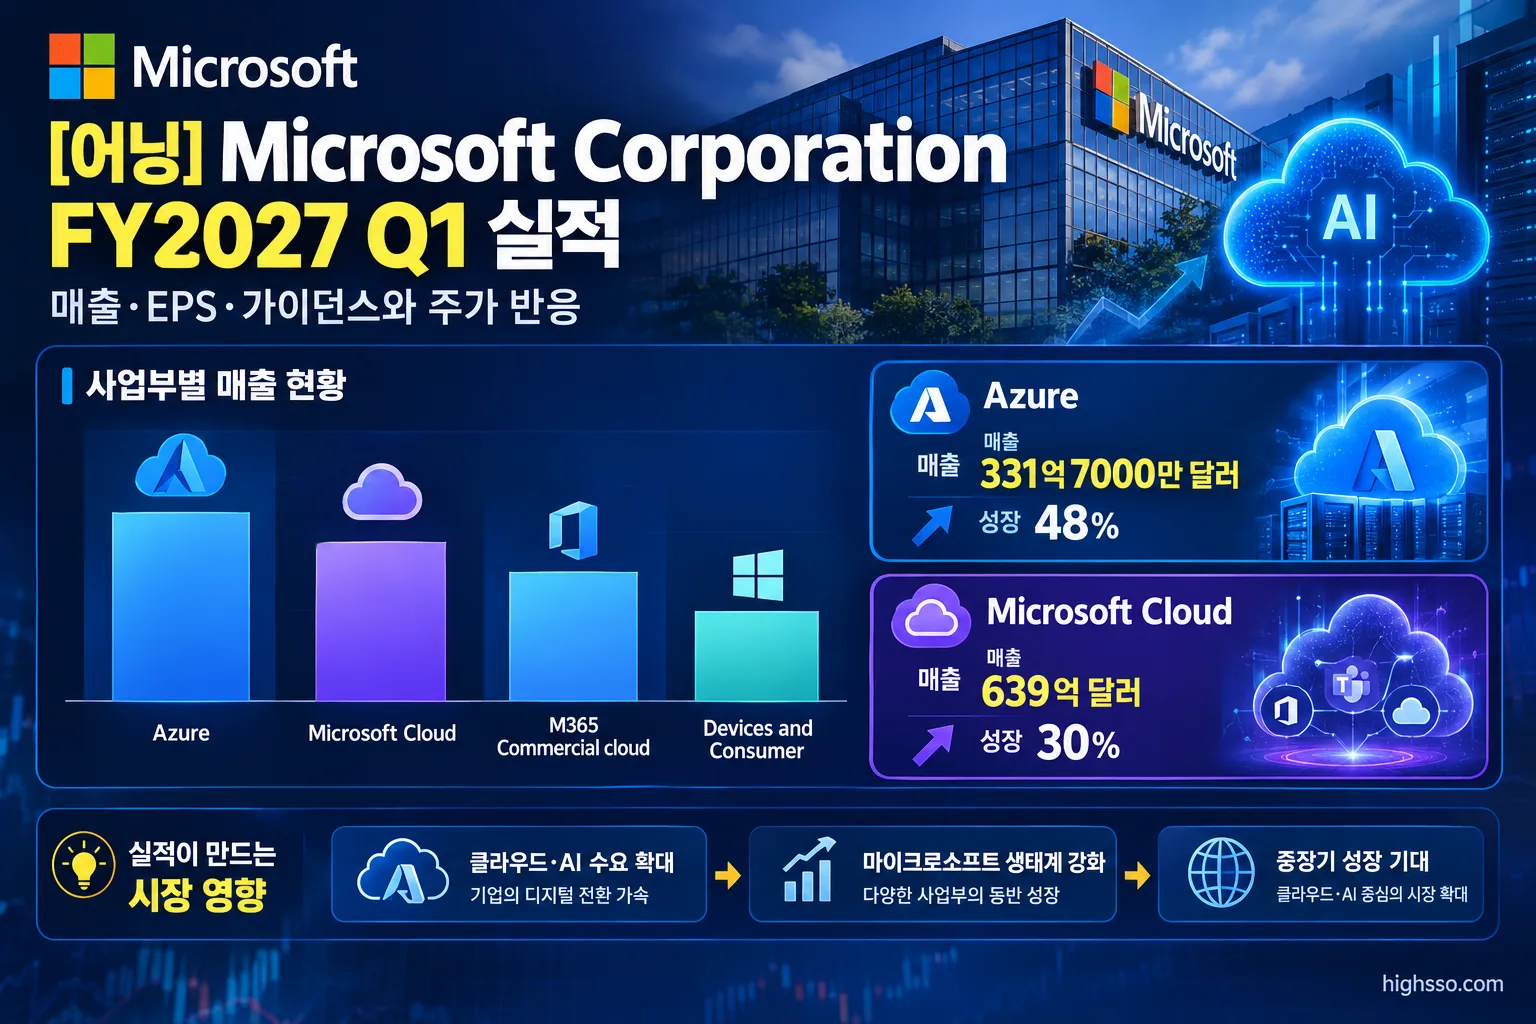
FY2027부터 Microsoft는 사업부 및 주요 제품 지표를 새롭게 제시했습니다. 이번 실적에서는 클라우드와 AI 관련 사업이 전사 성장을 이끌었고, 소비자·디바이스 부문은 부담으로 작용했습니다.
Agents and Infra
- 매출: 768억달러
- 성장률: 전년 동기 대비 25% 증가
Agents and Infra는 Azure, Microsoft Cloud, AI 인프라, 생산성 및 서버 관련 사업을 포괄하는 FY2027 신규 사업부 구조의 핵심입니다. 상업적 bookings는 전년 대형 Azure 계약의 기저효과로 12% 감소했지만, 상업적 잔여성과의무는 6770억달러로 73% 증가했습니다.
즉, 신규 계약 흐름만 보면 약한 지표가 있었지만, 향후 매출로 인식될 계약 잔액은 크게 늘었습니다. 다만 bookings 감소가 일시적인 기저효과인지 신규 계약 모멘텀 둔화인지는 다음 분기에도 확인이 필요합니다.
Microsoft Cloud
- 매출: 639억달러
- 성장률: 30% 증가, 고정환율 기준 31% 증가
- 매출총이익률: 66%
- 영업이익률: 53%
Microsoft Cloud는 Azure와 M365 Commercial cloud가 함께 성장하며 전사 실적을 주도했습니다. 회사는 수요가 여전히 공급능력을 초과하고 있다고 설명했지만, Azure 비중이 커지면서 클라우드 매출총이익률과 영업이익률은 전년 동기 대비 낮아졌습니다.
이는 AI 클라우드 수요가 강하더라도 데이터센터와 GPU 투자가 단기적으로 수익성에 부담을 줄 수 있음을 보여주는 지표입니다.
Azure
- 매출: 331억7000만달러
- 성장률: 48% 증가
- Visible Alpha 컨센서스: 328억4000만달러
Azure는 이번 실적의 가장 중요한 성장 축이었습니다. Foundry 성장, CPU 유휴 용량의 수익화, GPU 인프라 효율성 개선이 매출 증가에 기여했습니다.
일부 제3자 GPU 용량 공급 지연이 있었지만, Azure 매출은 Visible Alpha 컨센서스를 웃돌았습니다. 회사는 기업 고객과 중소기업 고객 모두에서 클라우드 및 AI 인프라 수요가 광범위했다고 설명했습니다.
M365 Commercial cloud
M365 Commercial cloud의 별도 매출액은 확인되지 않았습니다. 보고 기준 성장률은 17%였으며, 전년 비교 기준 조정 성장률은 18%, 고정환율 기준 조정 성장률은 19%였습니다.
GitHub Copilot 채택과 사용량 증가, E5·E7·M365 Copilot 등 프리미엄 상품의 평균매출 증가가 긍정적으로 작용했습니다. 반면 M365 E3와 독립형 SKU의 영업 실행은 상대적으로 약했습니다. 유료 M365 상업용 좌석은 전년 동기 대비 5% 증가했습니다.
Devices and Consumer
- 매출: 155억달러
- 성장률: 3% 감소
Search 광고 매출은 TAC 제외 기준 12% 증가했지만, Xbox 매출은 2%, Windows OEM 및 Devices 매출은 22% 감소했습니다.
Windows OEM 및 Devices 부문은 Windows 10 지원 종료에 따른 전년 수요의 역기저, OEM·채널 재고 조정, PC 시장 약세의 영향을 받았습니다. 클라우드와 AI 부문의 성장과 달리 전통적인 PC·디바이스 사업은 전사 실적의 하방 요인이 됐습니다.
Foundry
Foundry의 별도 매출액은 공개되지 않았지만 매출은 전년 동기 대비 3배 이상 증가했습니다. Foundry 고객은 12만곳을 넘어섰고, 여러 모델을 활용해 에이전트 솔루션을 구축하는 고객 수는 5배 증가했습니다. 오픈소스 모델 매출은 10배 늘었다고 회사는 밝혔습니다.
가이던스
Microsoft가 제시한 FY2027 Q2 전망은 다음과 같습니다.
| 항목 | FY2027 Q2 전망 |
|---|---|
| 총매출 | 960억~971억달러 |
| 매출 성장률 | 전년 동기 대비 18~19% |
| Azure 성장률 | 고정환율 기준 49~50% |
| M365 Commercial cloud 성장률 | 고정환율 기준 약 19% |
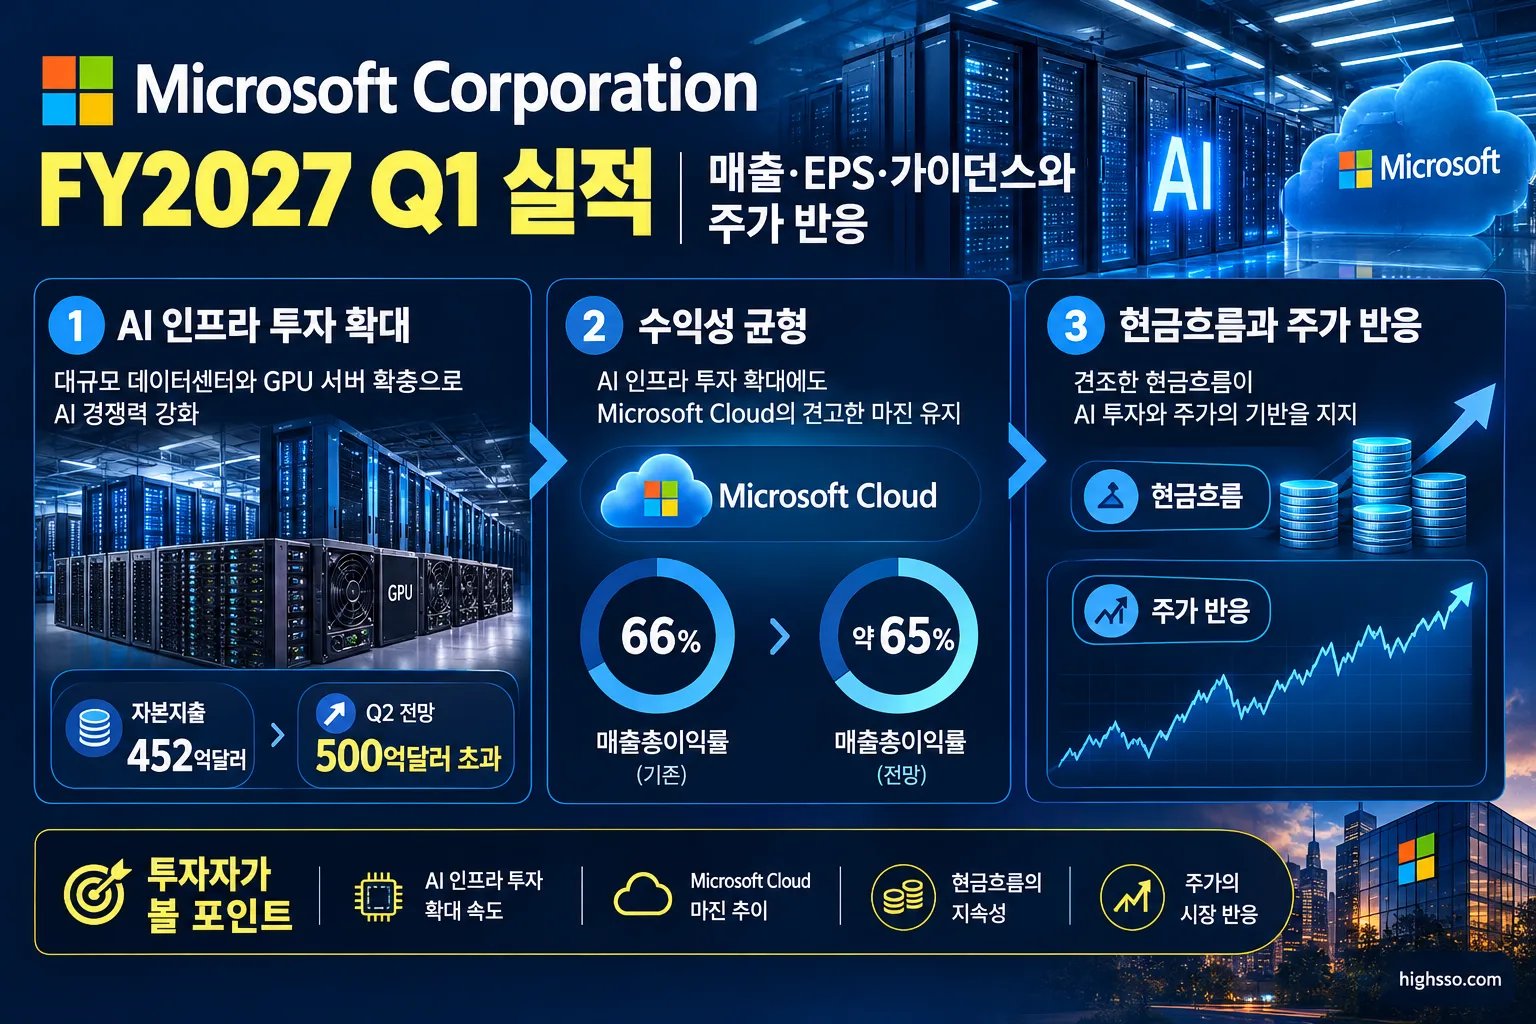
| Microsoft Cloud 매출총이익률 | 약 65% |
| Devices and Consumer 매출 | 159억~164억달러 |
| 자본지출 | 500억달러 초과 전망 |
| 2026년 전체 자본지출 | 약 1700억달러 |
Microsoft는 FY2027 Q2 EPS 가이던스를 별도로 제시하지 않았습니다. 영업비용은 185억186억달러로 전년 동기 대비 약 9% 증가할 것으로 예상했고, 매출원가는 327억329억달러로 26~27% 증가할 전망입니다. 이에 따라 영업이익률은 전년 동기 대비 소폭 하락할 것으로 회사는 전망했습니다.
Azure 성장률은 고정환율 기준 49~50%로 제시됐습니다. 회사는 수요가 가용 공급을 계속 초과하고 있으며, 일부 제3자 GPU-as-a-service 계약 지연분은 FY2027 하반기로 이동할 것이라고 설명했습니다.
Microsoft Cloud 매출총이익률은 약 65%로 예상됩니다. Azure 매출 믹스 확대가 제품 단위의 마진 개선 효과를 웃돌 수 있다는 설명입니다. 따라서 다음 분기에는 매출 성장률뿐 아니라 성장의 비용과 마진 구조를 함께 봐야 합니다.
Q2 Devices and Consumer 매출은 159억~164억달러로 제시됐습니다. Windows OEM 및 Devices 매출은 전년 대비 mid-thirties 감소가 예상되며, Xbox 콘텐츠·서비스 매출은 mid-to-high single-digit 성장이 전망됐습니다.
주가는 왜 반응했나
실적 발표 직후 Microsoft 주가는 시간외 거래에서 약 6% 상승했습니다. Reuters 보도에 따르면 Azure 매출이 시장 예상치를 웃돌았고, AI 인프라 투자가 실제 매출로 연결되고 있다는 점이 초기 긍정 반응의 배경으로 해석됐습니다.
10월 29일 장 시작 전 주가는 4% 이상 상승했고, 장 초반에도 약 2.61% 올랐습니다. 그러나 정규장에서는 상승분을 대부분 반납해 530.14달러로 마감했으며, 전일 종가 대비 약 0.16% 하락했습니다.
이 같은 주가 흐름은 실적 자체와 시장의 다음 질문이 달랐기 때문으로 볼 수 있습니다. 실적 발표 직후에는 Azure 성장률 48%와 Q2 성장률 가이던스 49~50%가 부각됐지만, 이후에는 500억달러를 웃돌 것으로 예상되는 Q2 CapEx, Microsoft Cloud 마진 하락, AI 투자의 현금흐름 전환 여부가 함께 주목받았습니다. 이는 시장 해석에 해당하며, 주가 변동의 단일 원인으로 단정할 수는 없습니다.
Earnings Call 핵심
AI와 클라우드 수요
경영진은 Microsoft Cloud 성장률이 30%로 가속됐고, AI 에이전트의 기업 도입이 확대되고 있다고 강조했습니다. Copilot 일일 사용자는 전분기 대비 약 50%, 전년 동기 대비 5배 이상 증가했다고 회사는 밝혔습니다.
5만석 이상 Copilot 고객 수는 전년 동기 대비 8배 이상 증가했으며, Volkswagen은 33만명 이상의 직원에게 Copilot을 도입할 계획을 발표했습니다. 다만 회사는 이번 분기에 유료 Copilot 좌석의 구체적인 총량을 새로 공개하지 않았습니다.
Microsoft는 Copilot을 기존 좌석형 구독뿐 아니라 사용량 기반 소비 모델로 확장하고 있습니다. 사용량 기반 결제를 이용하는 Copilot 고객 수는 분기 중 75% 이상 증가했다고 회사는 설명했습니다.
공급능력과 인프라 효율성
Microsoft는 FY2027 Q1에 5개 대륙에서 24개 데이터센터를 추가했고, 주요 지역의 GB300 GPU 도입부터 가동까지 걸리는 시간을 전분기 대비 약 20% 단축했다고 밝혔습니다. Copilot 워크로드 처리량도 전분기 대비 50% 이상 개선됐다고 설명했습니다.
Azure 성장에는 GPU뿐 아니라 CPU, 스토리지, 메모리, 애플리케이션 계층 전반의 효율성 개선이 기여했다고 Amy Hood CFO는 설명했습니다. 다만 토큰 가격, 모델 믹스, 제3자 GPU 임대 공급 시점에 따라 분기별 변동성이 발생할 수 있다고 경고했습니다.
CapEx와 현금흐름
FY2027 Q1 자본지출은 452억달러였습니다. 이 가운데 약 4분의 3은 CPU·GPU·메모리·스토리지 등 단기 내용연수 자산이었다고 회사는 밝혔습니다.
영업현금흐름은 580억달러, 잉여현금흐름은 186억달러였습니다. 회사는 대규모 CapEx를 집행하면서도 FY2027 전체 기준 잉여현금흐름 흑자를 유지할 수 있다고 전망했습니다.
다만 Q2 CapEx가 500억달러를 웃돌 전망인 만큼, 앞으로는 투자 규모보다 해당 투자가 Azure·Foundry·Copilot 매출과 현금흐름으로 전환되는 속도가 중요합니다.
확인된 부담 요인
이번 컨퍼런스콜에서는 다음과 같은 부담 요인도 확인됐습니다.
- Commercial bookings 12% 감소
- M365 E3 및 독립형 SKU의 영업 실행 약세
- Windows OEM 및 Devices 매출 22% 감소
- Microsoft Cloud 매출총이익률 66%로 하락
- 제3자 GPU 공급 지연과 하반기 이연 가능성
- AI 인프라 확대에 따른 자본지출 및 자금조달 부담
Commercial bookings 감소에 대해 회사는 전년 동기의 대형 Azure 계약에 따른 기저효과가 주요 원인이라고 설명했습니다. 반면 상업적 잔여성과의무는 6770억달러로 73% 증가해, 계약 잔액과 신규 bookings 사이에 차이가 나타났습니다.
현지 언론·애널리스트 반응
Reuters는 Azure 매출 성장률 48%와 시장 예상치를 웃돈 Azure 매출을 이번 실적의 핵심으로 평가했습니다. 동시에 빅테크의 AI 데이터센터 투자 규모와 부채·현금흐름에 대한 시장의 우려가 계속되고 있다고 지적했습니다.
시장에서는 Q2 Azure 성장률 가이던스 49~50%도 긍정적인 지표로 부각됐습니다. 공급 제약과 일부 제3자 GPU 용량 지연에도 회사가 높은 성장률을 제시했기 때문입니다. 다만 이는 회사의 전망이며, 실제 매출 달성 여부는 다음 분기 실적으로 확인해야 합니다.
반대로 Microsoft Cloud 매출총이익률 66%, commercial bookings 감소, 대규모 CapEx, AI 고객 및 OpenAI 관련 매출 집중도는 주요 점검 요소로 거론됐습니다. 시장의 관심은 AI 투자 규모 자체보다 해당 투자가 지속적인 매출과 현금흐름을 만들어내는지에 맞춰져 있습니다.
Axios는 Microsoft와 Alphabet의 실적이 AI 투자에 대해 엇갈린 시장 평가를 받았다고 보도했습니다. Microsoft는 매출과 조정 EPS가 예상치를 웃돌며 초기 반응은 강했지만, 주가는 이후 AI 지출의 지속 가능성과 수익화 여부를 다시 반영했습니다.
앞으로 확인할 것
-
Q2 Azure 성장률: 회사 가이던스인 고정환율 기준 49~50%를 실제로 달성하는지 확인해야 합니다. 특히 제3자 GPU 용량 지연에도 자체 GPU·CPU 효율성 개선으로 성장률을 유지할 수 있는지가 중요합니다.
-
Microsoft Cloud 마진: Q2 매출총이익률 가이던스인 약 65%까지 하락하는지, 인프라 효율성 개선이 하락폭을 줄이는지 살펴봐야 합니다.
-
CapEx와 현금흐름 전환: Q2 자본지출이 실제로 500억달러를 넘는지, 확대된 투자가 Azure·Foundry·Copilot 매출 및 잉여현금흐름으로 얼마나 빠르게 연결되는지 확인해야 합니다.
-
Bookings와 잔여성과의무: Q1 commercial bookings는 12% 감소했지만 잔여성과의무는 6770억달러로 73% 증가했습니다. bookings 감소가 대형 계약의 기저효과인지, 신규 계약 모멘텀 둔화인지 다음 분기 지표를 함께 봐야 합니다.
-
M365와 Copilot 수익화: M365 상업용 유료 좌석 증가율은 5%였습니다. E3 및 독립형 SKU의 영업 실행이 개선되는지, Copilot의 유료 좌석 수와 사용량 기반 매출이 추가로 공개되는지가 핵심입니다.
-
Devices and Consumer 회복: Windows OEM 및 Devices 매출이 회사의 전년 대비 mid-thirties 감소 전망에 부합하는지, PC 재고 조정이 완화되는지 확인해야 합니다.
-
자금조달과 잉여현금흐름: 회사가 추가 자금조달을 실제로 실행하는지, 금융리스와 부채 증가가 이자비용 및 클라우드 마진에 어떤 영향을 미치는지 살펴볼 필요가 있습니다.
이번 Microsoft Corporation FY2027 Q1 실적은 AI와 클라우드 수요가 여전히 강하다는 점을 보여줬습니다. 동시에 높은 성장률을 유지하기 위해 더 큰 인프라 투자가 필요하고, 그 결과 마진과 현금흐름 관리가 더욱 중요해졌습니다. 다음 실적에서는 Azure 성장률 자체뿐 아니라 CapEx의 수익화 속도와 Microsoft Cloud 마진이 핵심 확인 지표가 될 전망입니다.
함께 볼 어닝 리포트
[어닝] Sandisk Corporation FY2027 Q1 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Microsoft Investor Relations — FY27 Q1 – Microsoft Announces First Quarter Results
- Microsoft Investor Relations — Microsoft Fiscal Year 2027 First Quarter Earnings Conference Call
- Reuters — Microsoft beats quarterly cloud revenue estimates
- Reuters/LSEG — Microsoft Corporation reports results for the quarter ended September 30 – Earnings Summary
- Microsoft Investor Relations — FY26 Q4 – Microsoft Press Release
- Axios — Big Tech's AI flex gets mixed reviews
- Yahoo Finance — Stock Market Today: S&P 500 falls after Alphabet and Microsoft issue divergent earnings
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.