발행일: 2026년 10월 28일
핵심 요약
NVIDIA의 FY2027 Q2 실적은 매출과 조정 EPS 모두 시장 컨센서스를 웃돌았습니다. 실적 발표 이후 시간외 거래에서는 반응이 혼조였지만, 다음 거래일 정규장에서는 주가가 약 8.7% 상승했습니다.
- 매출: 962억2,100만달러로 전년 동기 대비 106%, 직전 분기 대비 18% 증가
- EPS: GAAP 희석 EPS 2.46달러, Non-GAAP 희석 EPS 2.22달러
- 컨센서스 대비: 매출 예상치 약 922억~922억7,000만달러, 조정 EPS 예상치 2.09~2.10달러를 모두 상회
- Q3 FY2027 가이던스: 매출 약 1,080억달러, 오차 범위 ±2%
- 핵심 변수: AI 인프라 수요는 강했지만 메모리 가격 상승으로 Q4 FY2027 매출총이익률은 71~72%까지 낮아질 수 있음
실적 요약
| 항목 | FY2027 Q2 실적 | 비교 또는 시장 예상 |
|---|---|---|
| 매출 | 962억2,100만달러 | 컨센서스 약 922억~922억7,000만달러, Beat |
| 매출 성장률 | 전년 대비 +106% | 직전 분기 대비 +18% |
| GAAP 희석 EPS | 2.46달러 | 해당 기준 컨센서스는 별도 확인되지 않음 |
| Non-GAAP 희석 EPS | 2.22달러 | 조정 EPS 컨센서스 2.09~2.10달러, Beat |
| GAAP 매출총이익률 | 75.0% | 전년 동기 72.4%, 직전 분기 74.9% |
| Non-GAAP 매출총이익률 | 75.0% | 전년 동기 72.5%, 직전 분기 75.0% |
| GAAP 영업이익 | 637억3,400만달러 | 영업이익률 66.2% |
| GAAP 순이익 | 596억8,800만달러 | 전년 동기 대비 +126% |
매출과 조정 EPS의 컨센서스는 집계 기관과 시점에 따라 차이가 있습니다. AP는 FactSet 기준 조정 EPS 컨센서스를 2.09달러로 제시했고, LSEG 기반 보도는 매출 922억달러와 조정 EPS 2.10달러를 제시했습니다. 따라서 시장 예상치는 단일 숫자보다 범위로 보는 것이 적절합니다.
GAAP 기준 영업비용은 84억800만달러로 전년 동기 대비 55% 증가했습니다. Non-GAAP 영업비용은 82억3,200만달러였습니다. 영업비용도 크게 늘었지만, 매출 증가와 높은 매출총이익률이 이를 상쇄했습니다.
주요 사업부 실적
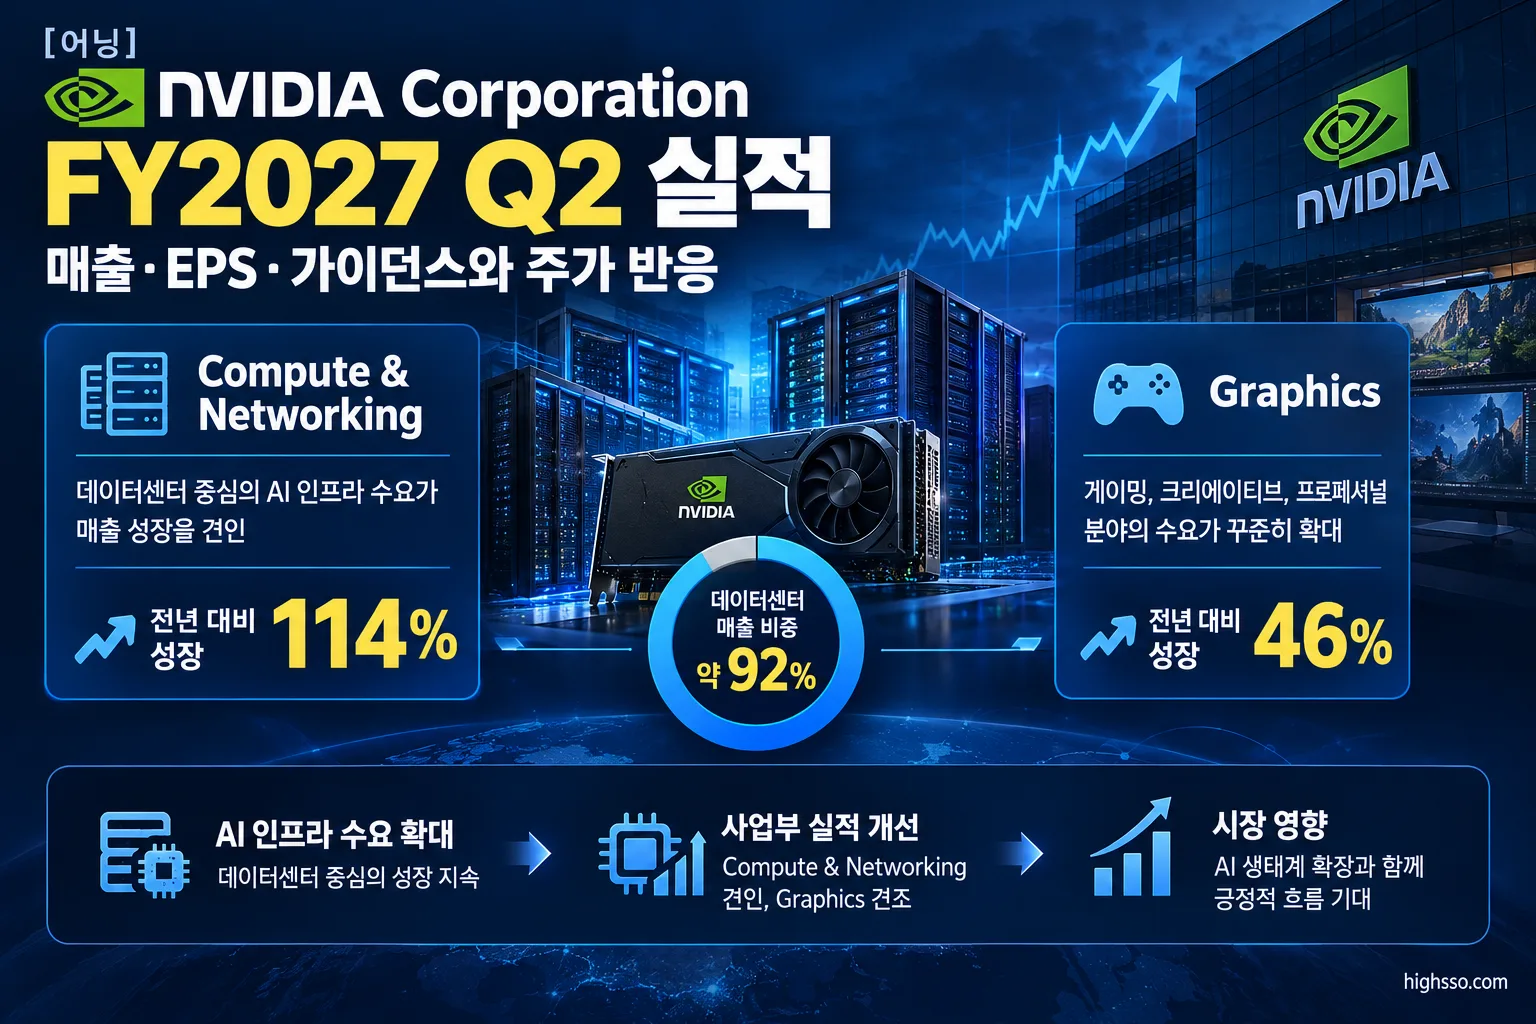
NVIDIA의 공식 보고 사업부는 Compute & Networking과 Graphics입니다. 회사는 이와 별도로 데이터센터와 엣지 컴퓨팅 등 시장·제품별 매출도 공개하고 있으므로 두 분류를 혼동할 필요가 있습니다.
| 공식 사업부 | 매출 | 전년 대비 성장 | 의미 |
|---|---|---|---|
| Compute & Networking | 882억9,900만달러 | +114% | Blackwell Ultra 인프라 램프업이 성장을 주도 |
| Graphics | 79억2,200만달러 | +46% | 워크스테이션 수요가 기여했지만 소비자 PC 수요는 상대적으로 둔화 |
데이터센터가 사실상 전체 성장을 견인
회사는 데이터센터 매출을 약 890억달러로 별도 공개했으며, 전년 동기 대비 117%, 직전 분기 대비 18% 증가했습니다. 전체 매출에서 차지하는 비중은 약 92%입니다.
데이터센터 내부에서는 하이퍼스케일 고객 매출이 490억달러로 직전 분기 대비 13% 증가했습니다. ACIE로 분류되는 네오클라우드, 산업·기업 고객, 소버린 고객 등은 400억달러로 전년 동기 대비 138%, 직전 분기 대비 25% 증가했습니다.
이번 분기의 차이는 고객 기반이 하이퍼스케일 사업자에만 국한되지 않았다는 점입니다. 네오클라우드와 AI 스타트업, 기업, 국가 단위 고객이 자체 데이터센터를 보완하기 위해 NVIDIA의 컴퓨팅 자원을 확대하고 있다는 설명입니다.
네트워킹 매출의 별도 금액은 공개되지 않았지만, 회사는 또 한 번의 기록적인 분기였다고 설명했습니다. 특히 Spectrum-X 이더넷 매출은 전년 동기 대비 2.6배 증가했습니다.
Graphics 매출은 79억2,200만달러로 전년 동기 대비 46% 증가했습니다. 회사가 별도로 공개한 엣지 컴퓨팅 매출은 72억달러로 전년 동기 대비 27%, 직전 분기 대비 13% 늘었습니다. 다만 높은 메모리 및 시스템 가격의 영향으로 소비자 PC 수요는 상대적으로 약했습니다.
가이던스
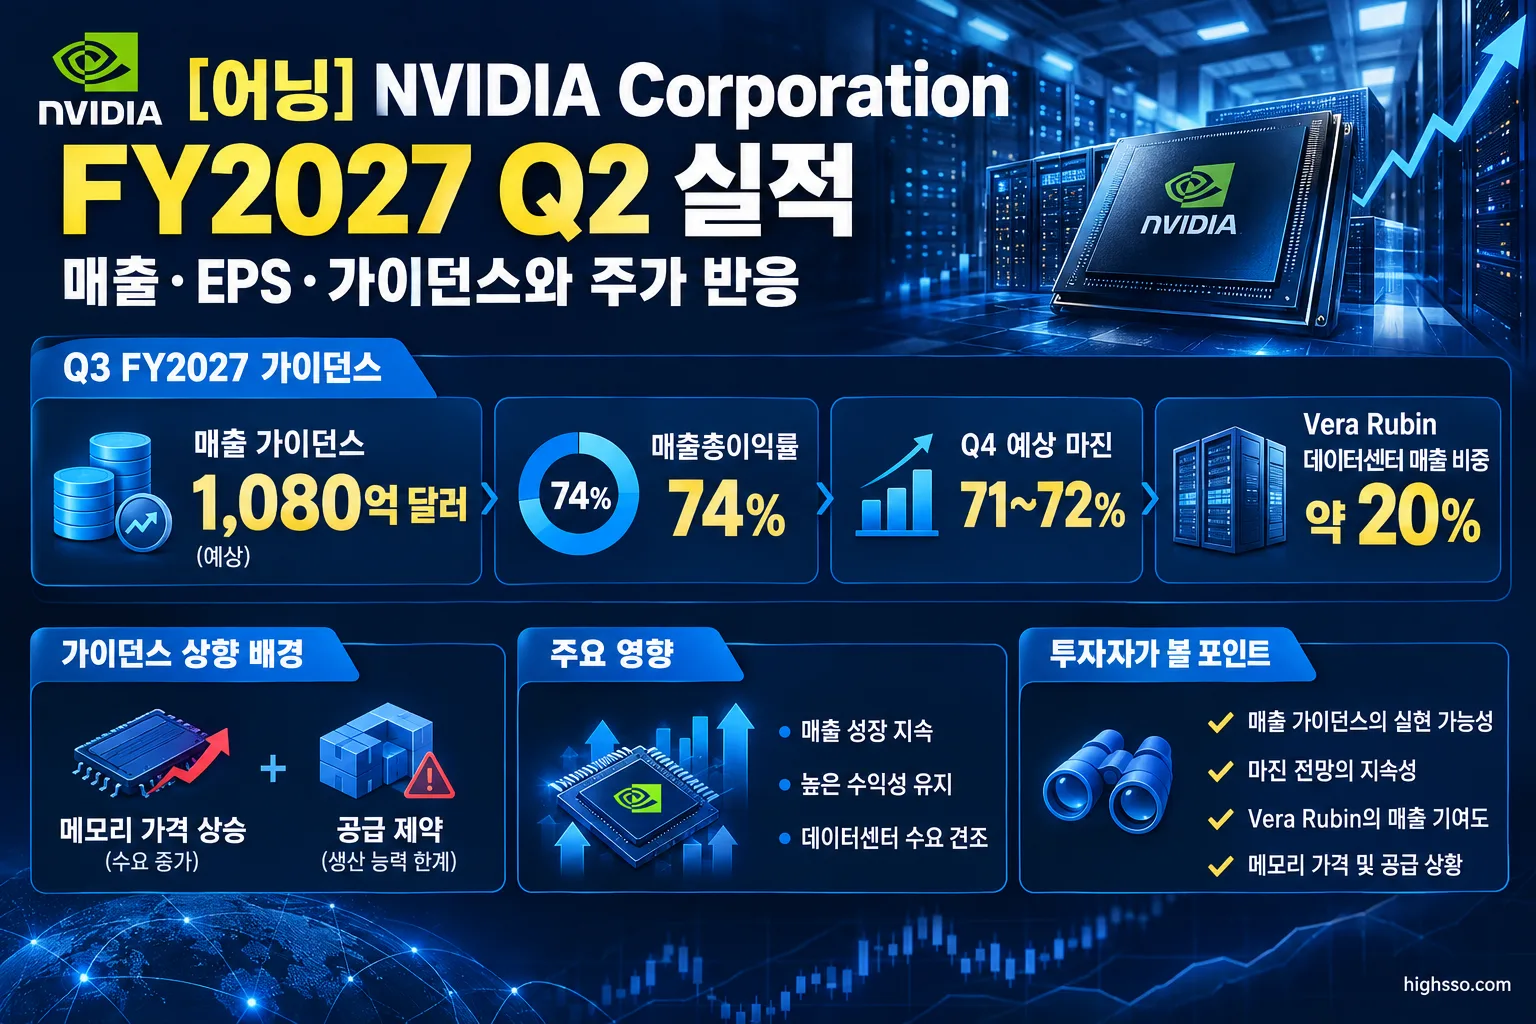
NVIDIA는 다음 분기인 Q3 FY2027 매출을 약 1,080억달러로 제시했습니다. 오차 범위 ±2%를 적용하면 약 1,058억4,000만달러에서 1,101억6,000만달러 사이입니다.
| 항목 | Q3 FY2027 전망 |
|---|---|
| 매출 | 약 1,080억달러, ±2% |
| GAAP 매출총이익률 | 74.0%, ±0.5%포인트 |
| Non-GAAP 매출총이익률 | 74.0%, ±0.5%포인트 |
| GAAP 영업비용 | 약 92억달러 |
| Non-GAAP 영업비용 | 약 90억달러 |
| FY2027 세율 | 16~18%, 일회성 항목 제외 |
Q3 가이던스에는 중국 데이터센터 컴퓨팅 매출이 포함되지 않았습니다. 중국 수출·수입 라이선스의 불확실성을 반영한 것으로, 회사는 별도의 중국 매출 전망을 제시하지 않았습니다.
경영진은 Q3 순차 성장이 주로 ACIE에서 발생할 것으로 예상했습니다. 하이퍼스케일 성장은 Vera Rubin 공급이 늘어나는 Q4 FY2027과 FY2028에 다시 가속될 수 있다고 설명했습니다. 또한 Vera Rubin이 Q3 데이터센터 매출의 약 20%를 차지할 것으로 전망했습니다.
경영진이 제시한 예비적인 FY2028 전망은 매출 약 70% 성장입니다. 회사 측은 실제 수요가 70%보다 훨씬 높지만, 공급 가능한 물량이 성장을 제한하는 상황이라고 설명했습니다. 이는 확정된 연간 가이던스라기보다 경영진의 예비 전망으로 구분할 필요가 있습니다.
반면 마진 전망은 부담 요인입니다. 회사는 극심한 메모리 가격 상승을 이유로 매출총이익률이 Q4 FY2027에 약 71~72%까지 낮아질 수 있다고 밝혔습니다. 이후 가격 인상 효과가 반영되면 FY2028에는 약 72~73% 수준으로 안정될 수 있다는 설명입니다.
주가는 왜 반응했나
2026년 8월 26일 실적 발표 직후 시간외 거래에서 NVIDIA 주가는 잠시 하락하는 등 혼조세를 보였습니다. 정확한 시간외 등락률은 자료마다 일관되게 확인되지 않습니다.
다음 날인 8월 27일 정규장에서는 주가가 약 8.7% 상승했습니다. 일부 보도는 장중 약 6.8%, 개장 직후 약 7% 수준의 상승을 전했습니다.
언론과 시장 해석에서 주목한 요인은 세 가지입니다.
- 예상치를 웃돈 매출과 조정 EPS
- Q3 매출 1,080억달러 가이던스
- FY2028에도 약 70% 성장이 가능하다는 경영진의 예비 전망
특히 시장은 AI 인프라 지출이 곧 정점에 도달할 것이라는 우려보다, 수요가 공급 가능한 물량을 웃돌고 있다는 회사 측 설명에 더 큰 의미를 부여한 것으로 보도됐습니다. 이는 회사가 직접 주가 원인을 밝힌 것이 아니라 AP, Reuters, CNBC 관련 보도와 시장 해석에 근거한 평가입니다.
Earnings Call 핵심
AI 수요는 둔화보다 공급 부족이 문제라는 설명
CFO 코เล็ต 크레스는 하이퍼스케일 사업자, 프런티어 AI 연구소, AI 네이티브 기업, 일반 기업, 소버린 고객 전반에서 글로벌 인프라 구축이 진행되고 있다고 설명했습니다. 경영진은 데이터센터 수요가 NVIDIA가 공급하는 모든 클라우드에서 사실상 가득 찬 상태라고 말했습니다.
다만 이 내용은 회사 측 설명입니다. 실제 매출로 전환되기 위해서는 GPU 공급, 데이터센터 전력과 토지, 네트워크 구축, 고객의 자본지출 집행이 뒤따라야 합니다.
Blackwell에서 Vera Rubin으로 제품 주기 전환
NVIDIA는 2026년 8월 Vera Rubin의 생산 출하를 시작했다고 밝혔습니다. 주요 하이퍼스케일러, AI 클라우드 사업자, 시스템 OEM 모두에게 구매 주문을 받았으며, 회사 역사상 가장 빠른 제품 램프업이 될 것으로 기대한다고 설명했습니다.
경영진은 데이터센터 전력 1기가와트당 매출 기회가 Hopper 약 180억달러에서 Blackwell 약 250억달러, Vera Rubin 약 400억달러로 확대됐다고 제시했습니다. GPU만이 아니라 CPU, NVLink, 네트워킹, 소프트웨어를 포함한 풀스택 플랫폼 판매가 이유라는 설명입니다.
AWS와 네오클라우드 수요
AWS는 Q2 FY2027부터 Q2 FY2029까지 NVIDIA GPU 200만 개를 추가 배치할 계획이라고 회사는 밝혔습니다. 네오클라우드 파트너들의 설치 용량은 2025년 말 약 3기가와트에서 2026년 말 약 8기가와트로 늘어날 것으로 예상됐습니다.
이러한 수치는 중장기 수요의 가시성을 높이는 요소지만, 실제 투자 집행 속도와 고객의 자금 조달 능력은 별도로 확인해야 합니다.
CPU와 메모리
NVIDIA는 서버 CPU 수요가 약 200억달러 규모라고 설명했으며, FY2028 CPU 매출이 두 배 이상 증가할 수 있다고 예비 전망했습니다. Grace CPU의 최근 12개월 매출은 50억달러를 넘어섰다고 밝혔습니다.
반면 메모리 부족은 AI 인프라 구축 자체가 유발한 측면이 크며, 세 주요 메모리 공급업체와 협력하고 있지만 가격이 예상보다 빠르게 오르고 있다고 설명했습니다. 이 때문에 Q2 재고는 약 320억달러로 증가했고, 일부 대형 우량 고객에 대한 결제 조건 연장으로 매출채권 회전일수는 60일까지 늘었습니다.
중국과 고객 금융 지원
Q2에 중국으로 출하한 Hopper 200 제품은 전체 데이터센터 매출의 1% 미만이었고, 미국 정부 라이선스에 따른 물량이었다고 회사는 밝혔습니다. Q3 전망은 중국 데이터센터 컴퓨팅 매출이 없다는 가정을 전제로 합니다.
또한 NVIDIA는 프런티어 AI 연구소에 대한 투자와 금융기관 협력을 포함해 약 500억달러의 투자·파트너십을 진행하고, 외부 자금 5,000억달러 이상을 동원하는 구조를 추진한다고 설명했습니다. 수요를 뒷받침할 가능성이 있지만, 고객의 신용도와 자금 조달, 자본 배분, 실행 위험도 함께 커질 수 있는 영역입니다.
현지 언론·애널리스트 반응
AP는 조정 EPS 2.22달러가 FactSet 예상치 2.09달러를 웃돌았다는 점과 Q3 매출 목표가 달성될 경우 전년 동기 대비 약 89% 성장을 의미한다는 점을 강조했습니다.
Reuters 보도는 NVIDIA가 제시한 이례적인 장기 매출 전망에 주목했습니다. FY2028 매출 약 70% 성장 전망은 AI 인프라 지출이 조만간 정점을 찍을 수 있다는 우려를 완화하는 요인으로 해석됐습니다.
CNBC 관련 보도에서는 회사의 약 70% 성장 전망이 시장의 FY2028 성장 기대치 약 44%보다 높았다는 점과, 경영진이 실제 수요는 가이던스보다 더 크다고 설명한 점을 부각했습니다.
한편 시장은 Q2 매출총이익률 75%를 견조한 수준으로 평가하면서도, 메모리 가격 상승과 Q4에 예상되는 71~72%의 마진 저점을 주요 부담으로 봤습니다. 중국 수출 규제, 데이터센터 전력 확보, 고객 결제 조건 연장, 하이퍼스케일러의 자본지출 조정 가능성도 주요 위험 요인으로 거론됐습니다.
앞으로 확인할 것
- Q3 매출 달성 여부: 1,080억달러 ±2% 가이던스에 실제 매출이 부합하는지 확인해야 합니다.
- 데이터센터 매출 구성: 하이퍼스케일과 ACIE 중 어느 쪽이 성장을 주도하는지, 특히 ACIE의 순차 성장세가 이어지는지 봐야 합니다.
- Vera Rubin 기여도: 회사는 Q3 데이터센터 매출의 약 20%를 Vera Rubin이 차지할 것으로 예상했습니다.
- 매출총이익률: Q3 목표 74%에서 Q4 예상 저점 71~72%로 얼마나 하락하는지, FY2028에 72~73%로 회복되는지 확인할 필요가 있습니다.
- 공급과 재무 지표: 메모리 가격, GPU 공급능력, 약 320억달러의 재고, 60일의 매출채권 회전일수, 고객 결제 조건을 함께 점검해야 합니다.
- 중국 및 고객 자본지출: 중국 데이터센터 매출 재개 여부, AWS의 GPU 배치 계획, 네오클라우드 용량 확대와 하이퍼스케일러의 자본지출 집행을 확인해야 합니다.
이번 실적은 AI 인프라 수요가 여전히 강하다는 점을 보여줬지만, 앞으로의 핵심은 수요의 크기보다 NVIDIA가 공급망과 마진을 관리하면서 그 수요를 실제 매출로 전환할 수 있는지에 있습니다.
함께 볼 어닝 리포트
[어닝] PDD Holdings Inc. FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- NVIDIA Investor Relations — NVIDIA Announces Financial Results for Second Quarter Fiscal 2027
- U.S. Securities and Exchange Commission — Form 10-Q for the quarter ended July 26, 2026
- NVIDIA Investor Relations — NVDA 2027 Q2 10-Q Final Including Exhibits
- NVIDIA Investor Relations / FactSet CallStreet — NVIDIA Corp. Q2 2027 Earnings Call Corrected Transcript
- Associated Press — Strong AI chip demand fuels Nvidia's Q2 results well beyond Wall Street's expectations
- Reuters, republished by MarketScreener — Nvidia ignites chip-stock rally as forecast shows AI boom is intact
- CNBC TV18 — Nvidia shares jump 8% as chipmaker says AI boom still has plenty of room to run
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.