발행일: 2026년 10월 27일
핵심 요약
PDD Holdings의 FY2026 Q2 실적은 매출 성장과 조정 EPS 호조가 있었지만, 순이익 감소와 매출 컨센서스 하회가 함께 나타난 혼합 결과였습니다.
- 매출: RMB112.358 billion(약 US$16.560 billion)으로 전년 동기 대비 8% 증가했지만, Reuters가 인용한 LSEG 컨센서스 RMB116.35 billion에는 미치지 못했습니다.
- EPS: Non-GAAP 희석 EPS는 ADS 기준 RMB19.33(US$2.85)로, MarketBeat가 제시한 US$2.73 컨센서스를 웃돌았습니다. GAAP 희석 EPS는 RMB18.45(US$2.72)였습니다.
- 수익성: 보통주 귀속 순이익은 RMB27.182 billion으로 12% 감소했고, Non-GAAP 순이익은 RMB28.489 billion으로 13% 줄었습니다.
- 사업별 흐름: Transaction services 매출은 RMB54.7 billion으로 13% 증가했지만, 온라인 마케팅 서비스 매출 성장은 상대적으로 제한적이었습니다.
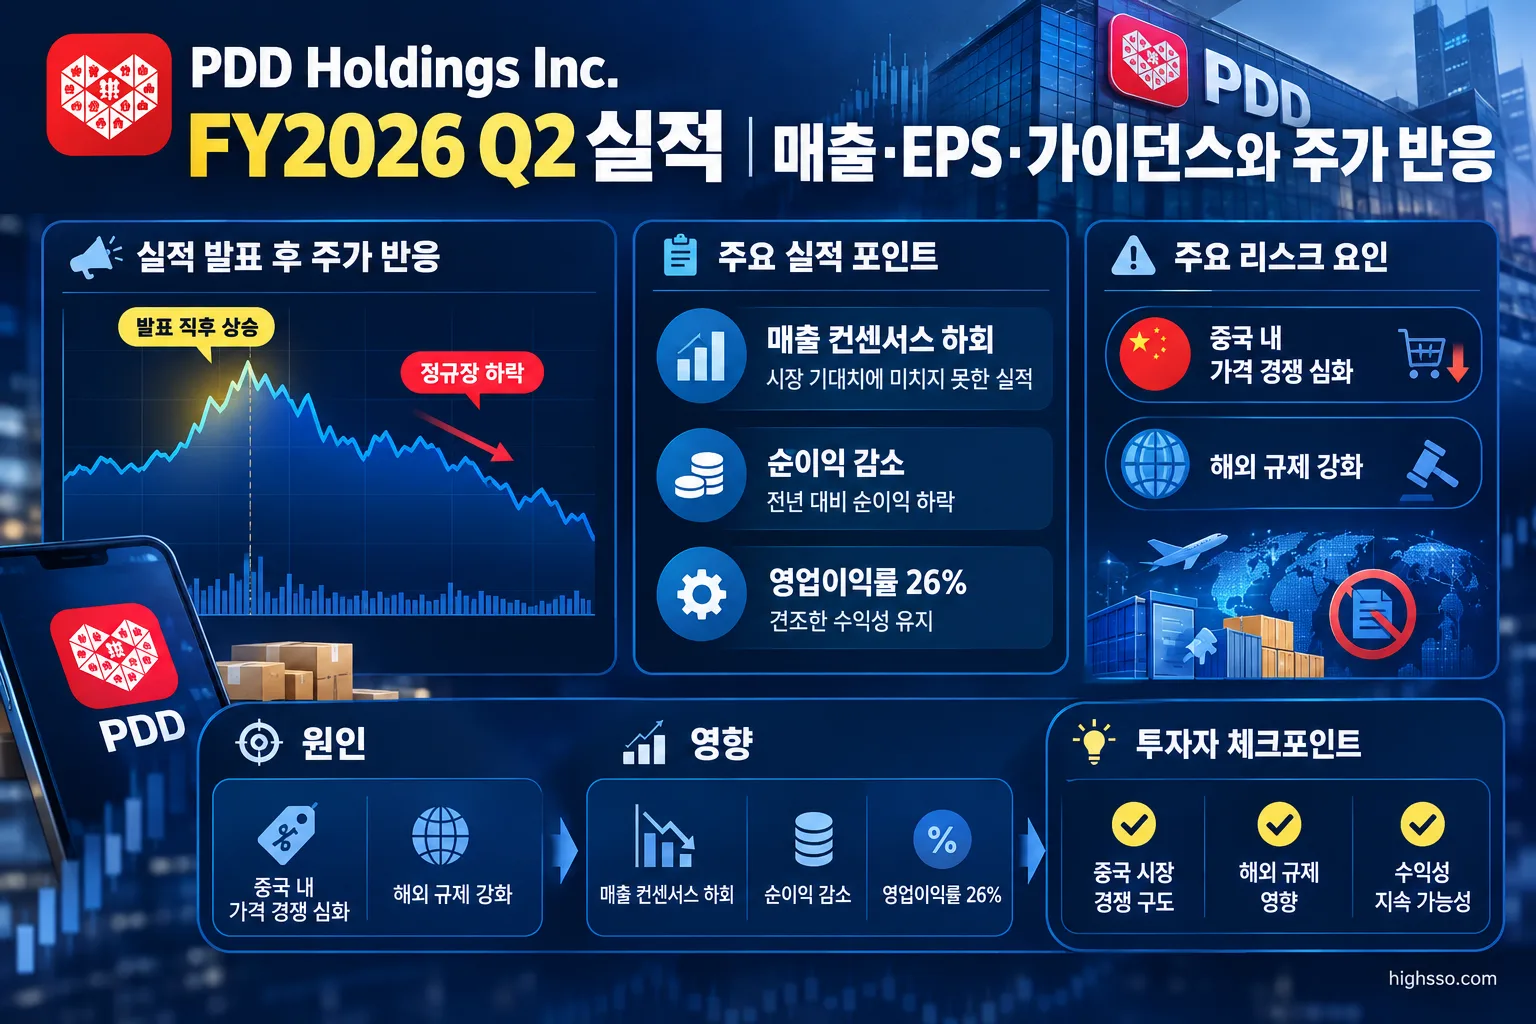
- 주가 반응: 발표 직후 상승세가 나타났지만 정규장에서는 약세로 마감했습니다. 현지 보도와 시장 자료는 매출 성장 둔화와 이익 감소가 조정 EPS 호조보다 크게 반영됐다고 설명했습니다.
실적 요약
| 항목 | FY2026 Q2 실적 | 비교 또는 컨센서스 |
|---|---|---|
| 매출 | RMB112.358 billion(US$16.560 billion) | LSEG 컨센서스 RMB116.35 billion 하회 |
| 매출 성장률 | 전년 동기 대비 8% 증가 | 회사 발표 기준 |
| 직전 분기 매출 | RMB106.229 billion | Q2 매출이 Q1보다 높음 |
| GAAP 희석 EPS(ADS 기준) | RMB18.45(US$2.72) | 조정 EPS와 구분 필요 |
| Non-GAAP 희석 EPS(ADS 기준) | RMB19.33(US$2.85) | MarketBeat 컨센서스 US$2.73 상회 |
| GAAP 영업이익 | RMB27.764 billion | 전년 동기 대비 8% 증가 |
| Non-GAAP 영업이익 | RMB29.071 billion | 전년 동기 대비 5% 증가 |
| Non-GAAP 영업이익률 | 26% | 전년 동기 27%에서 하락 |
| 보통주 귀속 순이익 | RMB27.182 billion | 전년 동기 대비 12% 감소 |
| Non-GAAP 순이익 | RMB28.489 billion | 전년 동기 대비 13% 감소 |
회사가 별도로 제시한 GAAP 영업이익률과 매출총이익률은 확인되지 않았습니다. 따라서 해당 비율은 임의로 계산하지 않았습니다.
매출은 전년 동기 대비 성장했지만 예상치를 밑돌았습니다. 반면 조정 EPS는 컨센서스를 웃돌아 비용 및 기타 항목을 반영한 이익 지표만 보면 긍정적인 부분이 있었습니다. 그러나 시장은 매출 성장률 둔화와 순이익 감소를 더 중요하게 평가한 것으로 보입니다.
주요 사업부 실적
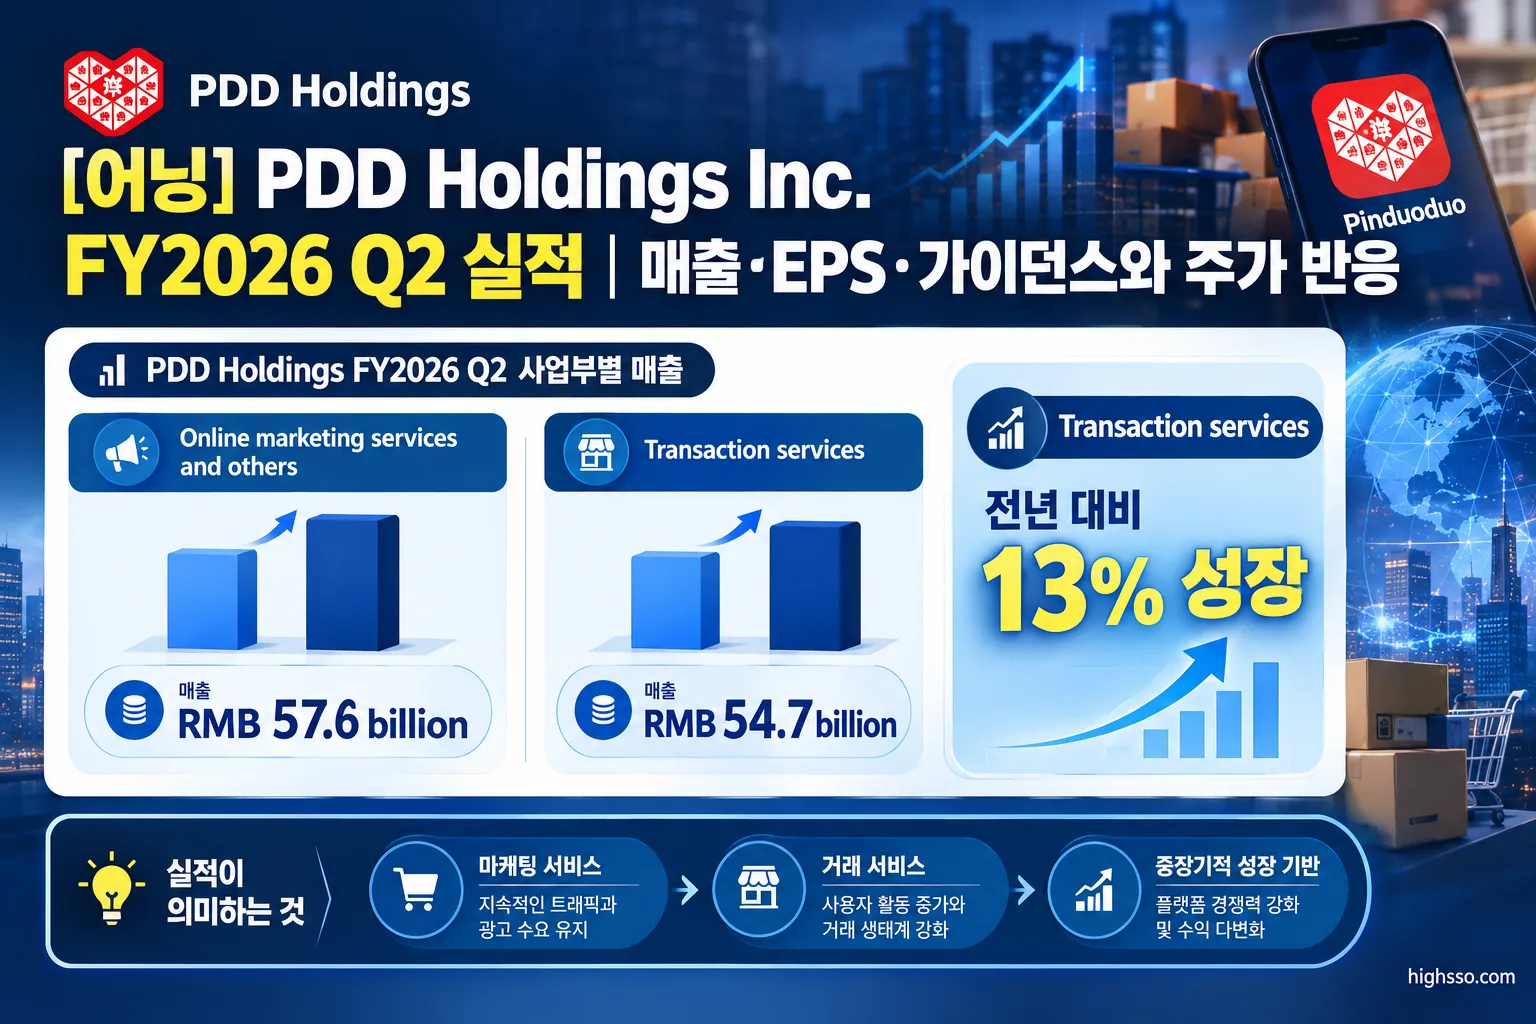
PDD Holdings는 이번 발표에서 주요 매출을 Online marketing services and others와 Transaction services로 구분했습니다. Pinduoduo 국내 사업과 Temu를 포함한 글로벌 사업의 독립 매출은 별도로 공개하지 않았습니다.
Transaction services
- 매출: RMB54.7 billion(US$8.1 billion)
- 성장률: 전년 동기 대비 13% 증가
- 전년 동기 매출: RMB48.3 billion
- 직전 분기 매출: RMB56.293 billion
Transaction services는 이번 분기 전체 매출 증가를 이끈 핵심 부문입니다. 직전 분기보다는 매출이 낮아졌지만, 전년 동기 대비 두 자릿수 성장률을 유지했습니다. 회사의 거래 관련 수익화가 여전히 매출의 중요한 축이라는 점을 보여줍니다.
Online marketing services and others
- 매출: RMB57.6 billion(US$8.5 billion)
- 전년 동기 매출: RMB55.7 billion
온라인 마케팅 서비스 매출도 증가했지만, 회사는 이번 발표에서 구체적인 전년 동기 대비 성장률을 별도로 제시하지 않았습니다. 매출 규모는 Transaction services보다 컸지만, 전체 성장을 강하게 가속한 부문으로 보기는 어렵습니다.
국내 커머스와 Temu
PDD Holdings는 Pinduoduo 국내 사업과 Temu를 포함한 글로벌 사업의 독립 매출 및 영업이익을 이번 공식 발표에서 공개하지 않았습니다. 따라서 Temu의 분기별 매출이나 수익성을 회사 전체 수치에서 분리해 판단하기는 어렵습니다.
다만 컨퍼런스콜에서는 글로벌 사업과 관련해 해외 규제, 컴플라이언스, 물류·풀필먼트 역량에 대한 질문이 집중됐습니다. 이는 글로벌 성장의 핵심 변수가 단순한 사용자 확대뿐 아니라 규제 준수와 운영 비용 관리에도 있다는 의미로 해석할 수 있습니다.
가이던스
회사는 Q3 FY2026 또는 FY2026 연간 매출, EPS, 영업이익률, CAPEX에 대한 구체적인 수치 가이던스를 제시하지 않았습니다. 기존 정량 가이던스를 철회하거나 수정했다는 발표도 확인되지 않았습니다.
대신 경영진은 단기 수익성보다 장기적인 플랫폼 생태계와 공급망 구축에 우선순위를 두겠다고 설명했습니다. 주요 방향은 다음과 같습니다.
- RMB100 billion 지원 프로그램을 통한 소비자·판매자 지원
- 수수료 인하와 판매자 지원 확대
- 플랫폼 거버넌스 및 신뢰·안전 시스템 강화
- 공급망과 선택적 물류·풀필먼트 투자
- 제조업체와 협력하는 자체 브랜드 모델 추진
경영진은 첫 번째 자체 브랜드 모델의 초기 출시가 당초 예상보다 느렸다고 인정했습니다. 다만 장기 전략적 우선순위로 유지하고 있으며, 현재 운영은 본격화되고 있다고 설명했습니다. 이는 회사 측 전망이므로 실제 매출 기여 시점과 규모는 후속 실적에서 확인할 필요가 있습니다.
주가는 왜 반응했나
PDD 주가는 실적 발표 직후 초반 상승세를 보였지만 이후 상승폭을 반납했습니다. Reuters 보도에 따르면 8월 24일 미국 정규장 초반에는 약 2.3% 상승했습니다.
시장 데이터 기반 자료에서는 장중 약 4.0% 상승한 뒤 종가 기준 약 1.5% 하락한 US$87.07로 마감한 것으로 집계됐습니다. 거래량은 약 13.6 million shares로 평소보다 많았다는 분석도 있습니다. 시간외 반응은 자료에 따라 약 0.2% 상승 등 다소 차이가 있습니다.
주가 약세의 배경에 대해서는 다음과 같은 시장 해석이 제시됐습니다.
- 매출이 LSEG 컨센서스를 하회했습니다.
- 매출 성장률은 8%에 그쳤습니다.
- GAAP 및 Non-GAAP 순이익이 모두 감소했습니다.
- 비용 투자 확대로 Non-GAAP 영업이익률이 27%에서 26%로 낮아졌습니다.
- 조정 EPS 호조보다 중국 내 가격 경쟁과 해외 규제 부담이 더 크게 평가됐습니다.
이는 Reuters와 현지 시장 자료가 제시한 해석이며, 회사가 주가 움직임의 원인을 공식적으로 설명한 것은 아닙니다.
Earnings Call 핵심
경쟁 심화와 비용 투자
경영진은 FY2026 상반기 전자상거래 경쟁이 매우 치열했으며, 가격 경쟁과 빠르게 변하는 시장 환경에 대응하기 위해 플랫폼 거버넌스와 산업 생태계에 투자가 필요했다고 설명했습니다.
이 같은 전략은 장기적으로 플랫폼 신뢰와 공급망 경쟁력을 높이려는 목적이지만, 단기적으로는 판매자 지원과 수수료 인하, 운영 비용 증가를 통해 수익성을 압박할 수 있습니다. 실제로 GAAP 영업비용은 RMB36.6 billion으로 전년 동기 대비 13% 증가했고, Non-GAAP 영업비용의 매출 대비 비중도 전년 동기 29%에서 31%로 높아졌습니다.
플랫폼 거버넌스와 연구개발
회사는 플랫폼 신뢰·안전과 관련해 150개 이상의 종합 조치를 도입했다고 밝혔습니다. 2026년 6월 한 달에만 상품 등록 통제, 식품·의약품 안전, 판매자 자격 심사, 광고 준수, 지식재산권, 라이브커머스 등을 대상으로 50개 이상의 조치를 시행했다고 설명했습니다.
Non-GAAP 연구개발비는 RMB4.6 billion으로 전년 동기 대비 40% 증가했습니다. 회사 측은 연구개발 투자가 플랫폼 거버넌스와 리스크 관리 시스템 강화에 집중됐다고 밝혔습니다.
글로벌 사업과 규제
경영진은 각국의 규제와 컴플라이언스 기준이 높아지고 있다고 강조했습니다. 글로벌 사업에서는 상품 안전, 소비자 보호, 데이터, 통관 및 물류 등 다양한 규제 요소를 관리해야 하며, 공급망 역량과 함께 규제 준수 및 플랫폼 거버넌스가 장기 경쟁력이라고 설명했습니다.
다만 회사는 Temu를 포함한 글로벌 사업의 매출과 영업이익을 별도 공개하지 않았습니다. 따라서 규제 비용과 글로벌 사업의 실제 수익성 영향은 현재 공개 자료만으로 구체적으로 산출하기 어렵습니다.
공급망과 자체 브랜드
경영진은 물류·풀필먼트 투자를 모든 시장에 일괄적으로 확대하기보다 소비자 경험과 판매자 문제를 개선할 수 있는 분야에 선택적으로 집행하겠다고 밝혔습니다.
또한 공급망 투자가 즉각적인 매출이나 이익으로 연결되지 않을 수 있지만, 장기적으로 품질 공급 확대와 플랫폼의 유기적 성장 기반을 강화할 것이라고 설명했습니다. 이는 회사 측의 장기 전망이며, 다음 분기부터 실제 매출과 마진 개선으로 이어지는지는 별도로 확인해야 합니다.
현지 언론·시장 반응
Reuters는 이번 분기의 핵심 약점으로 매출 컨센서스 하회, 중국 내 가격 경쟁, 해외 규제·컴플라이언스 부담을 꼽았습니다. 순이익이 감소했음에도 조정 EPS가 예상치를 웃돌았지만, 시장의 관심은 이익률보다 매출 성장 둔화와 비용 투자 확대에 더 집중됐다는 평가입니다.
MarketBeat도 조정 EPS가 예상치를 상회한 점을 긍정적으로 분류했지만, 매출은 예상치를 밑돌았다고 정리했습니다. 부정적인 요인으로는 매출 성장률 8%, 순이익의 두 자릿수 감소, Non-GAAP 영업이익률 하락이 거론됐습니다.
반면 긍정적인 지표도 있었습니다. Transaction services 매출이 13% 증가했고, 순영업현금흐름은 RMB25.7 billion으로 전년 동기 RMB21.6 billion보다 늘었습니다. 6월 말 현금·현금성자산·단기투자 규모도 RMB456.4 billion으로 집계됐습니다.
Benchmark가 8월 25일 PDD 목표주가를 US$127에서 US$114로 낮추면서도 투자의견은 Buy로 유지했다는 보도도 있습니다. 이는 개별 애널리스트의 의견이며, 시장이 성장률과 마진 압박을 전망에 반영한 사례로 볼 수 있습니다. 특정 애널리스트의 목표주가를 회사의 실적 전망과 동일하게 해석해서는 안 됩니다.
앞으로 확인할 것
다음 실적까지는 단순한 주가 방향보다 매출 성장과 비용 투자의 균형을 확인하는 것이 중요합니다.
- Q3 FY2026 총매출 성장률: Q2의 전년 동기 대비 8% 성장이 추가로 둔화되는지, 또는 거래 서비스 성장으로 반등하는지 확인해야 합니다.
- Transaction services 매출: Q2의 RMB54.7 billion과 13% 성장률이 유지되는지가 핵심입니다.
- Online marketing services and others: Q2 RMB57.6 billion에서 광고·마케팅 수익화가 회복되는지 살펴볼 필요가 있습니다.
- Non-GAAP 영업이익률: Q2의 26%가 추가로 하락하는지, 플랫폼 거버넌스·판매자 지원·공급망 투자 비용이 안정화되는지 확인해야 합니다.
- 판매·마케팅 및 연구개발비: Q2 GAAP 판매·마케팅 비용 RMB29.7 billion과 연구개발비 RMB4.6 billion이 매출보다 빠르게 증가하는 흐름이 지속되는지 봐야 합니다.
- 중국 내 가격 경쟁: 할인, 수수료, 판매자 지원 정책이 거래 확대와 수익성 중 어느 쪽에 더 큰 영향을 주는지 확인해야 합니다.
- Temu의 규제·컴플라이언스 비용: 해외 규제, 상품 안전, 소비자 보호, 통관·물류 비용이 글로벌 성장률과 마진에 미치는 영향을 살펴봐야 합니다.
- 자체 브랜드 모델의 진척: 실제 판매 규모, 참여 제조업체 수, 제품 출시 속도와 수익화 여부가 공개되는지 확인할 필요가 있습니다.
- 현금흐름과 자본배분: 순영업현금흐름 RMB25.7 billion과 현금·단기투자 규모가 유지되는지, CAPEX 및 기타 투자지출이 별도로 공개되는지 확인해야 합니다.
이번 실적은 PDD Holdings가 여전히 거래 서비스 성장과 높은 현금창출력을 보유하고 있지만, 경쟁 대응과 플랫폼·공급망 투자가 단기 수익성을 압박하고 있음을 보여줍니다. 다음 분기에는 매출 성장률의 추가 둔화 여부와 26%까지 낮아진 Non-GAAP 영업이익률의 안정화가 핵심 지표가 될 전망입니다.
함께 볼 어닝 리포트
[어닝] Walmart Inc. FY2027 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- PDD Holdings Investor Relations — PDD Holdings Announces Second Quarter 2026 Unaudited Financial Results
- U.S. Securities and Exchange Commission — PDD Holdings Announces Second Quarter 2026 Unaudited Financial Results, Form 6-K Exhibit 99.1
- StockAnalysis — PDD Holdings Q2 2026 Earnings Call Transcript
- PDD Holdings Investor Relations — PDD Holdings 2Q 2026 Earnings Conference Call
- Reuters — Temu owner PDD misses quarterly revenue estimates
- MarketBeat — PDD Earnings Date and Reports 2026
- Aardvark Labs — PDD Q2 2026 Earnings Recap: Outperform
- Yahoo Finance — PDD Beat Earnings—So Why Did the Stock Still Fall?
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.