발행일: 2026년 10월 7일
핵심 요약
Fortinet, Inc. FY2026 Q2 실적의 핵심은 제품 매출과 빌링의 가속, 그리고 이를 반영한 연간 가이던스 상향입니다.
- 매출: 20억4,790만 달러로 전년 동기 대비 26% 증가했습니다. 시장에서 인용된 컨센서스 18억8,000만~18억9,000만 달러를 웃돌았습니다.
- EPS: 조정 기준(Non-GAAP) 희석 EPS는 0.90달러로, 약 0.74~0.75달러의 컨센서스를 상회했습니다. GAAP 희석 EPS는 0.82달러였습니다.
- 성장 동력: 제품 매출은 7억7,300만 달러로 52% 증가했고, 서비스 매출은 12억7,490만 달러로 14% 늘었습니다.
- 가이던스: FY2026 매출 전망을 80억2,000만~81억8,000만 달러로 제시했습니다. 회사는 빌링, 매출, 서비스 매출, 영업이익률, EPS 전망을 모두 상향했다고 설명했습니다.
- 주가 반응: 7월 29일 실적 발표 후 시간외 거래에서 주가는 약 11.1% 상승해 약 170.22달러를 기록했습니다.
실적 요약
| 항목 | FY2026 Q2 실적 | 비교 또는 컨센서스 |
|---|---|---|
| 매출 | 20억4,790만 달러 | 컨센서스 약 18억8,000만~18억9,000만 달러 |
| 매출 성장률 | 전년 대비 26% 증가 | FY2025 Q2 매출 16억3,000만 달러 |
| 전분기 매출 | 18억4,960만 달러 | Q2 매출은 전분기 대비 약 10.7% 증가 |
| GAAP 희석 EPS | 0.82달러 | GAAP 기준 실적 |
| Non-GAAP 희석 EPS | 0.90달러 | 컨센서스 약 0.74~0.75달러 |
| GAAP 매출총이익률 | 80.2% | FY2025 Q2 80.7% |
| Non-GAAP 매출총이익률 | 80.9% | FY2025 Q2 81.6% |
| GAAP 영업이익률 | 33.7% | FY2025 Q2 28.1% |
| Non-GAAP 영업이익률 | 38.0% | FY2025 Q2 33.1%, 회사 측 기준 2분기 기록 |
| 총 빌링 | 23억7,210만 달러 | 전년 동기 대비 33% 증가 |
매출과 조정 EPS 모두 시장 예상치를 웃돌았지만, EPS 컨센서스는 Non-GAAP 기준입니다. 따라서 GAAP EPS 0.82달러와 조정 EPS 컨센서스를 직접 비교해서는 안 됩니다.
수익성 측면에서는 매출총이익률이 전년 동기보다 소폭 낮아졌지만, 영업이익률은 크게 개선됐습니다. 회사는 강한 매출, 비용 관리, AI를 활용한 효율성 개선이 영업이익률 확대에 기여했다고 설명했습니다.
분기 영업현금흐름은 10억4,360만 달러였고, Non-GAAP 잉여현금흐름은 9억6,560만 달러로 잉여현금흐름 마진은 47.2%였습니다. 2분기 자본적지출은 유형자산 매입 기준 7,800만 달러였습니다.
주요 사업부 실적
Fortinet의 공식 실적 공시는 제품 매출과 서비스 매출을 중심으로 구분합니다. 회사가 강조한 사업 전략별 빌링 지표도 함께 보면 이번 분기 성장의 성격을 파악할 수 있습니다.
제품 매출과 서비스 매출
| 구분 | FY2026 Q2 매출 | 전년 대비 | 역할 |
|---|---|---|---|
| 제품 매출 | 7억7,300만 달러 | 52% 증가 | FortiGate 장비와 고성능 보안 인프라 수요를 반영 |
| 서비스 매출 | 12억7,490만 달러 | 14% 증가 | 구독, 기술지원 등 반복·계약성 매출을 구성 |
| 보안 구독 매출 | 7억2,970만 달러 | 약 13.2% 증가 | 서비스 매출 중 가장 큰 공개 세부 항목 |
| 기술지원 및 기타 서비스 | 5억4,520만 달러 | 약 14.4% 증가 | 전체 서비스 매출 성장과 비슷한 흐름 |
제품 매출의 52% 성장은 이번 실적에서 가장 눈에 띄는 수치입니다. 회사는 FortiGate 판매량 증가, 평균판매가격 상승, AI 워크로드용 업그레이드, 고성능 모델 수요를 주요 배경으로 제시했습니다.
서비스 매출 성장률은 제품 매출보다 낮았지만, 회사는 2026년 1분기가 서비스 매출 성장의 저점이었다고 설명했습니다. 서비스 빌링은 전년 대비 26% 증가했고, 총 이연매출은 17% 늘어 향후 매출 전환을 뒷받침하는 지표로 제시됐습니다.
전략별 성장 지표
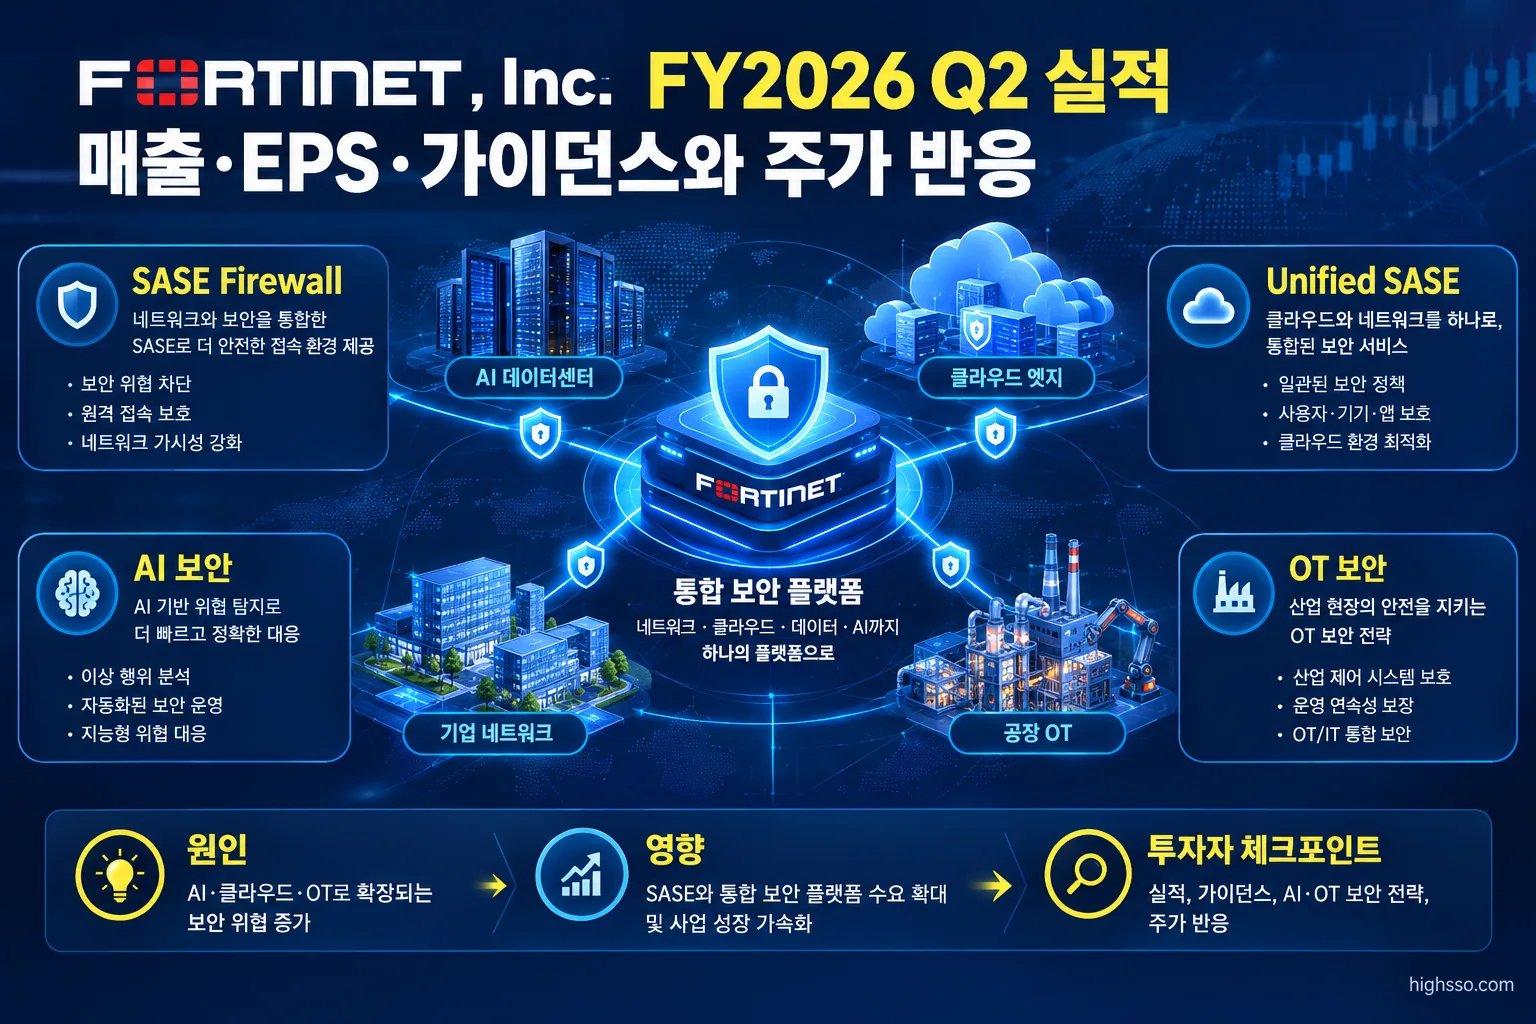
- Secure Networking: 빌링이 전년 대비 34% 증가했습니다. FortiGate 수요는 AI 데이터센터, OT 환경, LAN 엣지 구축에서 강하게 나타났고, OT 빌링은 55% 이상 증가했습니다.
- Unified SASE: 빌링이 35% 증가했습니다. FortiSASE 빌링은 100% 이상 늘었고, 대기업 고객 기반 내 FortiSASE 도입률은 19%로 제시됐습니다. Unified SASE ARR은 14억500만 달러로 18% 증가했습니다.
- AI 기반 보안 운영: 빌링이 25% 증가했고 ARR은 5억3,100만 달러로 20% 늘었습니다. 회사는 단일 보안 제품을 사용하던 고객을 통합 플랫폼으로 확대하는 전략을 강조했습니다.
- SASE Firewall: 회사가 Secure Networking과 Unified SASE를 결합해 설명하는 전략 영역입니다. 관련 빌링은 34% 증가했고, 경영진은 2분기 빌링이 20억 달러를 넘었다고 설명했습니다.
또한 총 이행의무 잔액(RPO)은 77억2,600만 달러, 현재 RPO는 38억5,700만 달러였습니다. 총 RPO는 1분기 74억5,200만 달러와 전년 동기 66억4,200만 달러에서 증가했습니다. RPO는 이미 계약됐지만 아직 매출로 인식되지 않은 금액을 보여주는 선행 지표입니다.
가이던스
FY2026 3분기 전망
| 항목 | 회사 전망 |
|---|---|
| 매출 | 20억1,000만~21억 달러 |
| 빌링 | 22억5,000만~23억5,000만 달러 |
| Non-GAAP 매출총이익률 | 79.0~81.0% |
| Non-GAAP 영업이익률 | 35.0~37.0% |
| Non-GAAP 희석 EPS | 0.83~0.87달러 |
| 인프라 투자 | 1억~1억5,000만 달러 |
| 현금 세금 | 1억~1억3,000만 달러 |
3분기 매출 가이던스 중간값은 전년 동기 대비 약 19% 성장, 빌링 중간값은 약 27% 성장을 의미합니다. 회사는 18%의 Non-GAAP 세율과 7억4,100만~7억4,500만 주의 희석주식 수를 EPS 산정 가정에 사용했습니다.
FY2026 연간 전망
| 항목 | FY2026 가이던스 |
|---|---|
| 매출 | 80억2,000만~81억8,000만 달러 |
| 서비스 매출 | 51억8,000만~52억2,000만 달러 |
| 빌링 | 93억5,000만~95억5,000만 달러 |
| Non-GAAP 매출총이익률 | 79.0~81.0% |
| Non-GAAP 영업이익률 | 35.0~37.0% |
| Non-GAAP 희석 EPS | 3.41~3.47달러 |
| 인프라 투자 | 3억5,000만~5억5,000만 달러 |
| 현금 세금 | 4억~4억5,000만 달러 |
Fortinet은 강한 상반기 실적 이후 빌링, 매출, 서비스 매출, 영업이익률, EPS 전망을 상향했다고 밝혔습니다. 다만 이번 자료에는 각 지표의 기존 가이던스 범위가 모두 포함돼 있지 않아, 항목별 상향 폭을 일괄적으로 계산하기는 어렵습니다.
주가는 왜 반응했나
Fortinet 주가는 실적 발표 전인 7월 29일 정규장에서 153.22달러로 마감했으며, 이날 정규장에서는 약 2.2% 상승했습니다.
실적 발표 후 시간외 거래에서는 약 11.1% 상승해 약 170.22달러를 기록했습니다. 다음 날인 7월 30일에는 장전 거래에서 약 10% 상승한 것으로 보도됐습니다.
시장 보도에서 언급된 초기 반응의 배경은 다음과 같습니다.
- 매출과 조정 EPS가 시장 예상치를 웃돌았습니다.
- 총 빌링이 33% 증가해 향후 매출 전환에 대한 기대를 높였습니다.
- 제품 매출이 52% 증가하며 성장률이 서비스 매출보다 빠르게 나타났습니다.
- 회사가 FY2026 연간 매출과 EPS 등 주요 전망을 상향했습니다.
위 항목은 주가 움직임과 함께 보도된 시장 해석입니다. 개별 투자자의 실제 수익률은 거래 시점과 환율에 따라 달라질 수 있습니다.
Earnings Call 핵심
AI 인프라와 네트워크 보안 수요
CEO 켄 시에는 AI가 네트워크 보안 수요를 바꾸고 있다고 설명했습니다. 경영진은 AI 데이터센터와 AI 애플리케이션, 모델, 데이터셋을 보호하는 과정에서 동서 트래픽 증가와 제로트러스트 분할 요구가 커지고 있다고 말했습니다.
Fortinet은 AI 인프라 보안 수요와 관련해 생성형 AI 인프라를 보호하는 네오클라우드 사업자의 8자리 수 달러 규모 수주를 사례로 제시했습니다. 회사는 고처리량과 가격 대비 성능을 수주 배경으로 설명했습니다.
SASE와 통합 플랫폼
글로벌 제약회사는 4만5,000명 이상 사용자를 대상으로 7자리 수 달러 규모의 FortiSASE 계약을 체결했습니다. Fortinet은 기존 SSE 단일 사업자를 대체한 사례로 소개하면서 SD-WAN, 방화벽, 스위칭, 로컬 엣지 적용을 통합하려는 수요를 강조했습니다.
경영진은 보안 제품을 여러 공급업체에서 조달하는 대신, 공통 텔레메트리와 낮은 운영 부담을 제공하는 통합 플랫폼을 선호하는 흐름이 있다고 설명했습니다. 이는 회사가 Secure Networking과 Unified SASE를 SASE Firewall 전략으로 묶는 배경입니다.
OT 보안과 공급 환경
OT 보안은 경영진이 이사회 차원의 우선순위로 언급한 분야입니다. 회사는 수천 개의 분산 거점을 포함한 유틸리티 기업의 OT 통신 현대화 프로젝트를 수주 사례로 제시했고, OT 빌링이 전년 대비 55% 이상 증가했다고 밝혔습니다.
회사는 FortiGate 1200G와 FortiSASE Outpost도 소개했습니다. 로컬 보안 적용과 클라우드 기반 보안을 결합해 주권 규정, 성능, AI 인프라 요구에 대응하려는 제품입니다.
서비스 매출과 마진
CFO 크리스티안 오글라트는 2026년 1분기가 서비스 매출 성장의 저점이었다고 설명했습니다. 제품 매출이 먼저 증가하면 이후 구독과 지원 서비스로 전환되는 매출도 개선될 수 있다는 논리입니다. 이는 회사 측 전망이며, 다음 분기에서 실제 서비스 매출 성장률로 확인할 필요가 있습니다.
Non-GAAP 영업이익률은 38.0%까지 상승했습니다. 경영진은 매출 증가, 비용 관리, AI 활용에 따른 효율성 개선을 주요 요인으로 설명했습니다.
현지 언론·애널리스트 반응
Reuters는 이번 실적과 전망 상향을 기업의 사이버보안 수요가 강하다는 맥락에서 다뤘습니다. 랜섬웨어와 데이터 보안 위협이 커지는 가운데 기업 고객 수요가 실적을 뒷받침했다는 분석입니다.
Zacks가 사전에 제시한 예상치는 조정 EPS 약 0.75달러, 매출 약 18억8,000만 달러였습니다. 실제 결과는 이 기준을 모두 웃돌았습니다. MarketBeat도 조정 EPS 0.90달러와 매출 약 20억5,000만 달러를 예상치 상회로 정리하면서 제품 매출, 빌링, 연간 전망 상향을 주요 긍정 요인으로 꼽았습니다.
다만 성장의 질을 볼 때 제품 매출과 서비스 매출 사이에는 차이가 있습니다. 제품 매출은 52%, 빌링은 33% 증가했지만 서비스 매출은 14% 증가했습니다. Fortinet은 제품 매출의 선행 증가가 향후 서비스 매출 전환을 개선할 수 있다고 설명했습니다. 따라서 이번 실적은 강했지만, 서비스 매출 성장률이 실제로 가속되는지는 추가 확인이 필요합니다.
시장에서는 AI 데이터센터 보안, OT 보안, SASE Firewall 전략, FortiSASE의 기존 고객 침투율 확대 가능성도 주요 관심사로 보고 있습니다. 이는 모두 회사가 제시한 성장 영역이지만, 경쟁이 치열한 SASE·SSE 시장에서 지속적인 수주와 매출 전환이 뒤따라야 합니다.
앞으로 확인할 것
- FY2026 3분기 매출 전환: 매출이 회사 가이던스인 20억1,000만~21억 달러 범위에 도달하는지 확인해야 합니다.
- 빌링과 이연매출: 빌링 성장률이 3분기 중간값 기준 약 27% 수준을 유지하는지, 이연매출 증가가 서비스 매출보다 빠르게 이어지는지 살펴볼 필요가 있습니다.
- 서비스 매출 성장 가속: 1분기가 저점이었다는 회사 설명대로 하반기 서비스 매출 성장률이 개선되는지 확인해야 합니다.
- 제품 매출 성장의 지속성: FortiGate 판매량, 평균판매가격, AI 데이터센터 수주를 통해 52%의 제품 매출 증가율이 일시적인지 판단해야 합니다.
- Unified SASE와 OT 보안 확장: FortiSASE 빌링, 대기업 고객 침투율, OT 수주 전환이 계속되는지 확인해야 합니다.
- 마진과 투자 규모: 3분기 Non-GAAP 영업이익률이 35~37% 가이던스 안에서 어떻게 형성되는지, 인프라 투자 1억~1억5,000만 달러가 현금흐름에 어떤 영향을 주는지 봐야 합니다.
이번 실적은 매출·EPS·빌링이 모두 강했고, 연간 전망도 상향됐다는 점이 핵심입니다. 다음 분기에는 제품 매출의 높은 성장률 자체보다, 그 성장이 서비스 매출과 반복 매출로 얼마나 안정적으로 전환되는지가 중요한 확인 지점입니다.
함께 볼 어닝 리포트
[어닝] QUALCOMM Incorporated FY2026 Q3 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Fortinet / SEC Form 8-K Exhibit 99.1 — Fortinet Reports Strong Second Quarter 2026 Financial Results
- Fortinet Investor Relations — Fortinet Q2 2026 Earnings Prepared Remarks
- Fortinet Investor Relations — FTNT Q2-2026 Supplemental Financial Information
- Fortinet Investor Relations — Fortinet Q2 2026 Earnings Presentation
- U.S. Securities and Exchange Commission — Fortinet Form 10-Q for the Quarter Ended June 30, 2026
- MarketBeat — Fortinet Q2 2026 Earnings Report
- StockTi — Fortinet Shares Jump 11% After Hours on Strong Billings and Raised Guidance
- Investing.com — Why is Fortinet stock surging today?
- Zacks via Yahoo Finance — Fortinet Q2 Earnings on the Horizon: Analysts' Insights on Key Performance Measures
- Reuters, syndicated by Boursorama — Fortinet Raises Full-Year Revenue Forecast on Strong Cybersecurity Demand
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.