발행일: 2026년 10월 5일
핵심 요약
- 매출: 67억2,223만8천달러로 전년 동기 대비 약 30%, 직전 분기 대비 15.1% 증가했다.
- EPS: GAAP 희석 EPS는 1.81달러, Non-GAAP 희석 EPS는 1.82달러였다. Non-GAAP EPS는 출처별 시장 컨센서스 1.68~1.69달러를 웃돌았다.
- 마진: GAAP 영업이익률은 37.4%, Non-GAAP 영업이익률은 38.4%로 직전 분기보다 개선됐다.
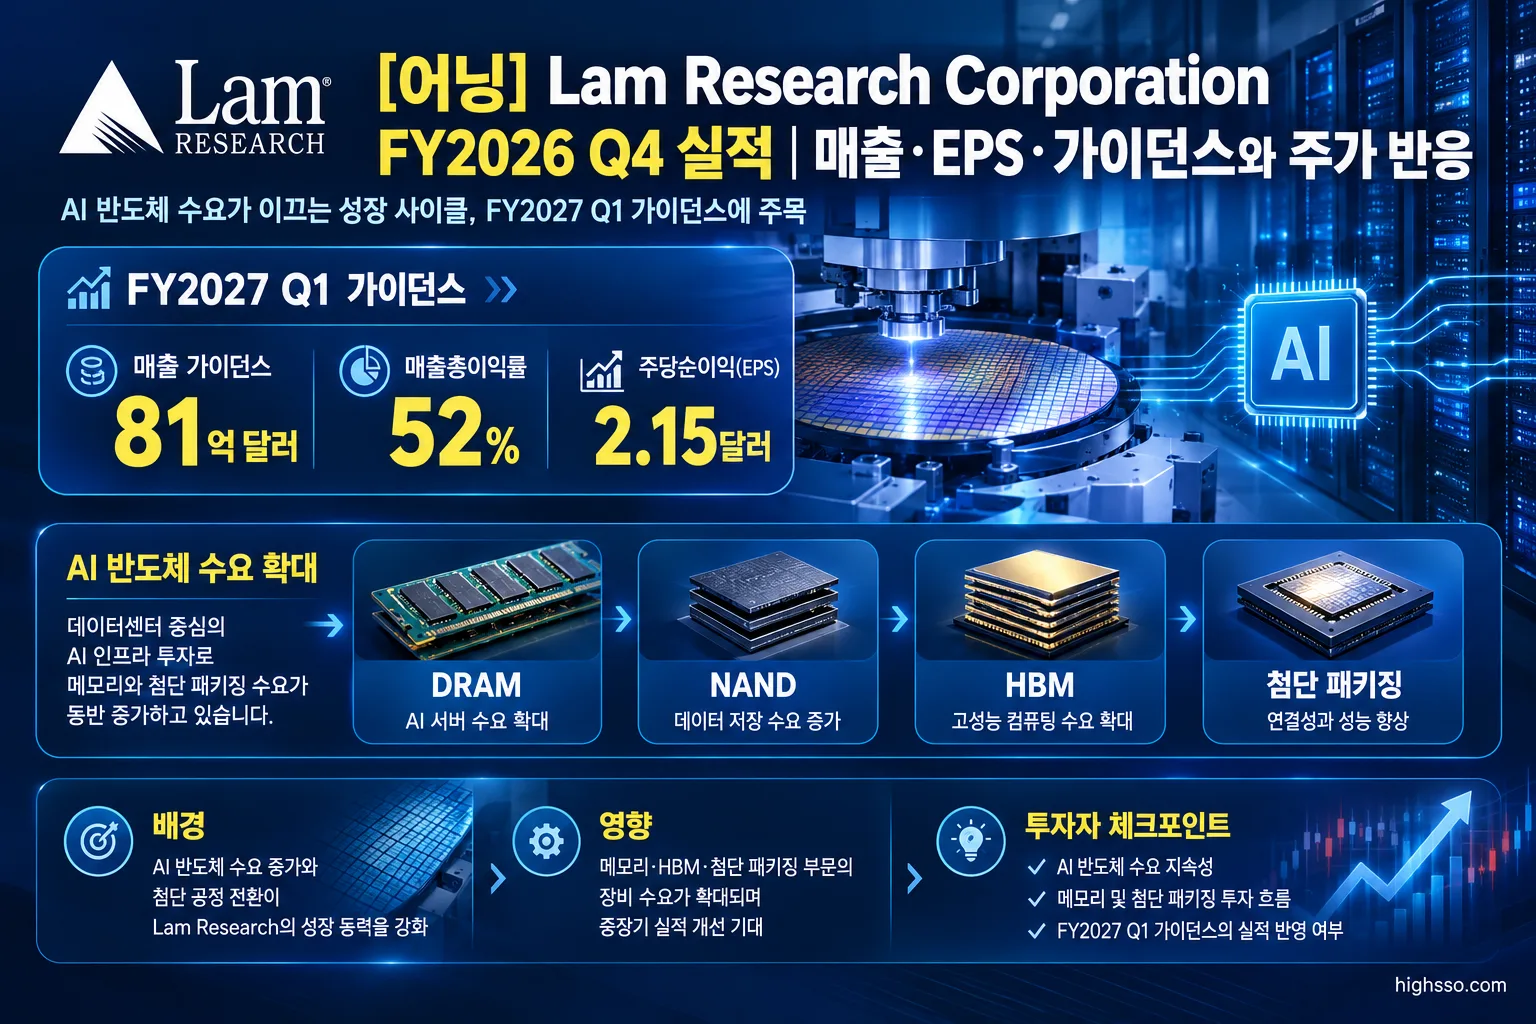
- 가이던스: FY2027 Q1 매출은 81억달러±4억달러, Non-GAAP EPS는 2.15달러±0.15달러로 제시됐다.
- 주가 반응: 실적 발표 당일 시간외 거래에서 반등했고, Yahoo Finance 일별 가격 기준 다음 거래일 종가는 약 18.0% 상승했다. 데이터 제공업체별 종가 차이는 있다.
이번 Lam Research Corporation FY2026 Q4 실적에서 시장이 주목한 부분은 단순한 분기 실적 상회가 아니었다. 다음 분기 매출 가이던스가 강하게 제시됐고, 회사가 AI 데이터센터 투자와 연결된 DRAM·NAND·첨단 로직·첨단 패키징 수요 전망을 긍정적으로 설명한 점이 주가 반응에 영향을 준 것으로 보도됐다.
실적 요약
| 항목 | FY2026 Q4 실적 | 비교 또는 컨센서스 |
|---|---|---|
| 매출 | 67억2,223만8천달러 | 컨센서스 66억5천만~66억6천만달러 |
| 매출 증가율 | 전년 동기 대비 약 30% | 전년 동기 매출 51억7,139만3천달러 |
| 매출 증가율 | 전분기 대비 15.1% | 직전 분기 매출 58억4,148만8천달러 |
| GAAP 희석 EPS | 1.81달러 | 조정 EPS 컨센서스와 직접 비교하지 않음 |
| Non-GAAP 희석 EPS | 1.82달러 | 컨센서스 1.68~1.69달러 |
| GAAP 매출총이익률 | 51.7% | 직전 분기 49.8% |
| Non-GAAP 매출총이익률 | 52.0% | 직전 분기 49.9% |
| GAAP 영업이익률 | 37.4% | 직전 분기 35.0% |
| Non-GAAP 영업이익률 | 38.4% | 직전 분기 35.0% |
매출과 Non-GAAP EPS는 모두 제공된 컨센서스 범위를 웃돌았다. 다만 컨센서스는 출처에 따라 매출 66억5천만~66억6천만달러, EPS 1.68~1.69달러로 차이가 있다. 또한 실제 EPS는 GAAP와 Non-GAAP 기준이 다르므로, GAAP EPS 1.81달러를 조정 EPS 컨센서스와 같은 기준으로 비교해서는 안 된다.
회사는 매출총이익률 개선 요인으로 가격 조정, 규모의 경제, 운영 효율, 제품 믹스, 글로벌 제조 및 공급망 운영을 언급했다. Non-GAAP 기준 매출총이익률은 직전 분기보다 2.1%포인트, 영업이익률은 3.4%포인트 개선됐다.
주요 사업부 실적
Systems와 Customer Support Business Group
공식 매출 표 기준 Systems 매출은 42억4,984만8천달러였다. Systems는 증착, 식각 등 신규 웨이퍼 제조 장비 매출을 포함한다. 회사는 이 항목에 대해 별도의 단일 성장률을 발표하지 않았지만, 직전 분기 37억3,058만2천달러와 전년 동기 34억3,762만5천달러보다 증가했다.
Customer Support Business Group 관련 매출은 24억7,239만달러로 집계됐다. 경영진은 이를 약 25억달러 규모로 설명했으며, 전분기 대비 17%, 전년 동기 대비 43% 성장했다고 밝혔다. CSBG 매출은 세 분기 연속 기록을 경신했으며, 기록적인 업그레이드 매출과 Reliant·서비스 부문, 견조한 부품 수요가 성장에 기여했다.
이는 Lam Research의 실적이 신규 장비 출하뿐 아니라 기존 장비 기반의 업그레이드와 서비스에서도 뒷받침되고 있음을 보여주는 부분이다. 다만 각 세부 항목별 절대 매출은 회사가 모두 공개하지 않았다.
메모리·DRAM·파운드리
메모리 관련 시스템 매출 비중은 전체 Systems 매출의 46%로, 직전 분기 39%에서 높아졌다. 회사는 메모리 매출이 달러 기준 사상 최고 수준이라고 설명했다.
- NAND: 비휘발성 메모리(Non-volatile memory)가 Systems 매출의 23%를 차지했으며, 직전 분기 12%에서 증가했다. NAND 매출은 전분기 대비 두 배 이상 늘었고, 주로 엔터프라이즈 SSD용 256단 이상 제품으로의 전환이 동력이었다.
- DRAM: Systems 매출의 23%로 직전 분기 27%보다 낮아졌다. 다만 달러 매출은 직전 분기의 기록적 수준과 대체로 비슷했다. 1-alpha, 1-beta, 1-gamma 노드와 DDR5·LPDDR5·HBM 관련 투자가 주요 수요처였다.
- Foundry: Systems 매출의 44%로 직전 분기 54%보다 낮아졌다. 중국 고객의 성숙 공정 투자가 감소했지만 2나노미터·3나노미터 공정과 첨단 패키징 투자가 일부 상쇄했다.
- Logic 및 기타: Systems 매출의 10%를 차지해 직전 분기 7%보다 높아졌다. 회사는 이 항목의 절대 매출을 공개하지 않았다.
지역별 매출 비중은 대만 27%, 중국 26%, 한국 20%, 일본 9%, 미국 9%, 동남아시아 5%, 유럽 4%였다. 중국 비중은 직전 분기 34%에서 낮아졌다. 경영진은 중국 내 글로벌 다국적 고객의 활동은 늘었지만 중국 국내 고객의 성장은 약해졌다고 설명했다. 이는 회사 측 설명이며, 향후 분기에서 실제 매출 구성으로 확인할 필요가 있다.
첨단 패키징
Lam Research는 TSV 식각, 구리 도금, HBM, 2.5D·3.5D 패키징, 패널 레벨 패키징을 첨단 패키징의 주요 기회로 제시했다. 경영진은 첨단 패키징 매출이 전년 대비 70%를 넘는 성장을 보일 것으로 전망했다.
회사는 510mm×515mm 패널 시스템을 개발 프로그램에 출하했으며, 2026년 중 첫 310mm×310mm 패널 장비 출하를 예상한다고 설명했다. 다만 이 전망은 회사 측 기대치이며, 해당 사업의 구체적인 분기 매출은 공개되지 않았다.
가이던스
Lam Research는 2026년 9월 27일 종료 예정인 FY2027 Q1에 대해 다음과 같은 전망을 제시했다.
| 항목 | FY2027 Q1 가이던스 |
|---|---|
| 매출 | 81억달러±4억달러 |
| GAAP·Non-GAAP 매출총이익률 | 52.0%±1%포인트 |
| GAAP·Non-GAAP 영업이익률 | 39.5%±1%포인트 |
| GAAP·Non-GAAP 희석 EPS | 2.15달러±0.15달러 |
| 희석 주식 수 기준 | 약 12억5,500만 주 |
회사는 다음 분기 사업부별 매출 전망을 별도로 제시하지 않았다. 다만 업그레이드, 부품, 서비스, Equipment Intelligence가 강세를 이어가고 DRAM, 첨단 파운드리·로직, NAND 성장이 지속될 것으로 설명했다.
또한 2026년 웨이퍼 제조 장비 시장 전망을 기존 1,400억달러 수준에서 1,500억달러 초반대로 상향했고, 추가 상방 가능성도 언급했다. 중장기적으로는 매출총이익률 중반 50%대, 영업이익률 중반 40%대를 목표로 제시했다.
다음 분기 CAPEX의 구체적인 달러 가이던스는 제공하지 않았다. 경영진은 장기적으로 CAPEX가 매출의 4~5% 수준이 될 것으로 설명했으며, 2026년 6월 분기 CAPEX는 1억8,900만달러였다.
주가는 왜 반응했나
2026년 7월 29일 정규장에서 LRCX는 실적 발표 전 7.04% 하락해 250.63달러로 마감했다는 Reuters/Investing.com 보도가 있었다. 같은 날 시간외 거래에서는 265.75달러까지 5.31% 반등했다.
Yahoo Finance 일별 가격 데이터 기준으로는 7월 29일 종가가 252.35달러, 7월 30일 종가가 297.72달러로 집계돼 다음 정규 거래일에 약 18.0% 상승했다. 7월 29일 종가는 데이터 제공업체에 따라 250.63~252.35달러로 다르게 표시되므로, 단일 수치로 단정할 때는 주의가 필요하다.
Reuters를 인용한 보도에서는 시장이 이번 주가 반응을 단순한 분기 실적 상회보다 81억달러의 다음 분기 매출 가이던스, 52% 수준의 매출총이익률, AI 수요에 따른 웨이퍼 장비 시장 전망 상향과 연결해 해석했다고 전했다. 이는 언론과 시장의 해석이며, 회사가 주가 상승의 단일 원인으로 공식 확정한 내용은 아니다.
Earnings Call 핵심
AI 수요와 메모리 투자
경영진은 AI 데이터센터 투자가 NAND, DRAM, 첨단 파운드리·로직, HBM, 첨단 패키징 전반의 설비투자를 촉진하고 있다고 설명했다. CEO 팀 아처는 AI 데이터센터 투자와 고객의 장기 수요 가시성이 기록적인 수준이며, 2027년 웨이퍼 제조 장비 시장 환경도 강할 것으로 전망했다.
NAND에서는 200단 이상, 특히 256단 이상 제품으로의 설치 기반 전환이 진행되고 있다고 밝혔다. Lam Research는 NAND가 128단에서 500단 이상으로 전환될 경우 회사의 관련 시장 기회가 두 배가 될 수 있다고 설명했다.
DRAM에서는 HBM, DDR5, LPDDR5와 차세대 노드 전환이 장비 수요를 이끌고 있다고 밝혔다. 경영진이 제시한 2027년 성장 순서는 DRAM, 첨단 파운드리·로직, NAND 순이었다.
마진과 공급망
회사는 가격 조정, 규모의 경제, 운영 효율, 신제품 및 제품 믹스를 매출총이익률 개선 요인으로 꼽았다. 단기적으로 매출총이익률 51~52% 수준을 유지할 수 있다고 설명했다.
수요에 대응하기 위해 재고를 늘리고 공급업체에도 수요 가시성을 전달해 병목을 줄이려 한다고 밝혔다. 6월 말 재고는 43억달러, 재고회전율은 3.0배로 직전 분기 2.9배보다 개선됐다. 다만 재고 증가가 향후 출하 확대를 의미하는지, 또는 수요 변동에 따른 부담으로 이어지는지는 다음 분기 현금흐름과 재고 지표를 함께 확인해야 한다.
중국과 신규 고객
경영진은 중국 국내 고객의 성장이 약해지는 반면 글로벌 다국적 고객의 중국 내 활동은 늘어날 수 있다고 설명했다. 또한 미국의 신규 로직 고객과 대화가 진행 중이라고 밝혔지만 고객명과 구체적인 매출 기여 시점은 공개하지 않았다.
현지 언론·애널리스트 반응
Reuters는 기록적인 매출과 EPS, 52% 매출총이익률, AI 수요에 따른 NAND·DRAM·첨단 로직 투자 확대, 강한 다음 분기 가이던스를 핵심으로 보도했다. Reuters 보도에 따르면 52% 매출총이익률은 약 20년 만의 최고 수준이며, 회사는 중장기적으로 매출총이익률 중반 50%대와 영업이익률 중반 40%대를 목표로 제시했다.
Zacks는 NAND 매출의 전분기 대비 두 배 이상 증가, CSBG의 세 분기 연속 기록 매출, 첨단 패키징의 70% 이상 성장 전망에 주목했다.
한편 시장에서 제기된 주요 확인 사항은 다음과 같다.
- 2027년 DRAM 및 HBM 관련 장비 수요가 지속될지 여부
- HBM4·HBM4E 전환 과정에서 장비 콘텐츠가 실제로 늘어나는지 여부
- NAND 수요 증가가 공급과잉 위험을 상쇄할 수 있는지 여부
- 중국 국내 고객 감소와 공급망 병목, 클린룸 확보 문제
- 첨단 파운드리와 신규 미국 로직 고객의 수주 구체화 여부
이러한 내용은 언론과 애널리스트가 제시한 주요 관심사이며, 확정된 실적이나 회사의 공식 전망과는 구분해야 한다.
앞으로 확인할 것
- FY2027 Q1 매출 달성 수준: 회사 가이던스 77억~85억달러, 중간값 81억달러에 실제 매출이 부합하는지 확인해야 한다.
- 매출총이익률: Non-GAAP 매출총이익률이 52%±1%포인트 가이던스를 유지하고 중장기 목표인 중반 50%대로 접근하는지 살펴볼 필요가 있다.
- NAND와 DRAM 수요: 256단 이상 NAND 전환과 엔터프라이즈 SSD 수요가 지속되는지, DRAM·HBM 시스템 매출 비중이 실제 주문 증가로 이어지는지 확인해야 한다.
- 파운드리·첨단 패키징: Foundry 시스템 매출 비중이 현재 44%에서 향후 상승하는지, 2나노미터·3나노미터·GAA와 신규 미국 로직 고객 관련 수주가 구체화되는지 봐야 한다.
- CSBG와 중국 매출: CSBG가 약 25억달러 규모와 전년 대비 43% 성장률을 유지하는지, 중국 매출 비중이 26%에서 추가 하락하는지 확인해야 한다.
- 재고와 CAPEX: 재고 43억달러와 재고회전율 3.0배가 매출 확대를 뒷받침하는지, CAPEX가 1억8,900만달러에서 얼마나 증가하는지 살펴볼 필요가 있다.
이번 실적은 Lam Research의 AI 관련 장비 수요와 서비스 사업의 동반 성장을 보여줬다. 다만 다음 분기에는 강한 가이던스가 실제 출하와 마진으로 이어지는지, 메모리·첨단 패키징 수요가 특정 고객이나 제품에 집중되지 않는지를 함께 확인해야 한다.
함께 볼 어닝 리포트
[어닝] SK hynix Inc. FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Lam Research Investor Relations — Lam Research Corporation Reports Financial Results for the Quarter Ended June 28, 2026
- U.S. Securities and Exchange Commission — Lam Research Corporation Form 10-K for Fiscal Year Ended June 28, 2026
- StockAnalysis / Quartr — Lam Research Corporation Q4 2026 Earnings Call Transcript
- Reuters via Investing.com — Earnings call transcript: Lam Research posts record Q4 2026 results, stock rebounds
- Zacks Equity Research — LRCX Q4 Earnings Beat on NAND and Customer Support Strength
- MarketBeat — LRCX Q4 2026 Earnings Report
- Yahoo Finance — LRCX Historical Prices and Data
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.