발행일: 2026년 10월 6일
핵심 요약
- 매출: 99억4,700만 달러로 전년 동기 대비 4% 감소했지만, 시장 컨센서스 약 96억7,000만 달러를 웃돌았습니다.
- EPS: Non-GAAP 희석 EPS는 2.21달러로 조정 EPS 컨센서스 2.23달러를 소폭 하회했습니다. GAAP 희석 EPS는 1.87달러였습니다.
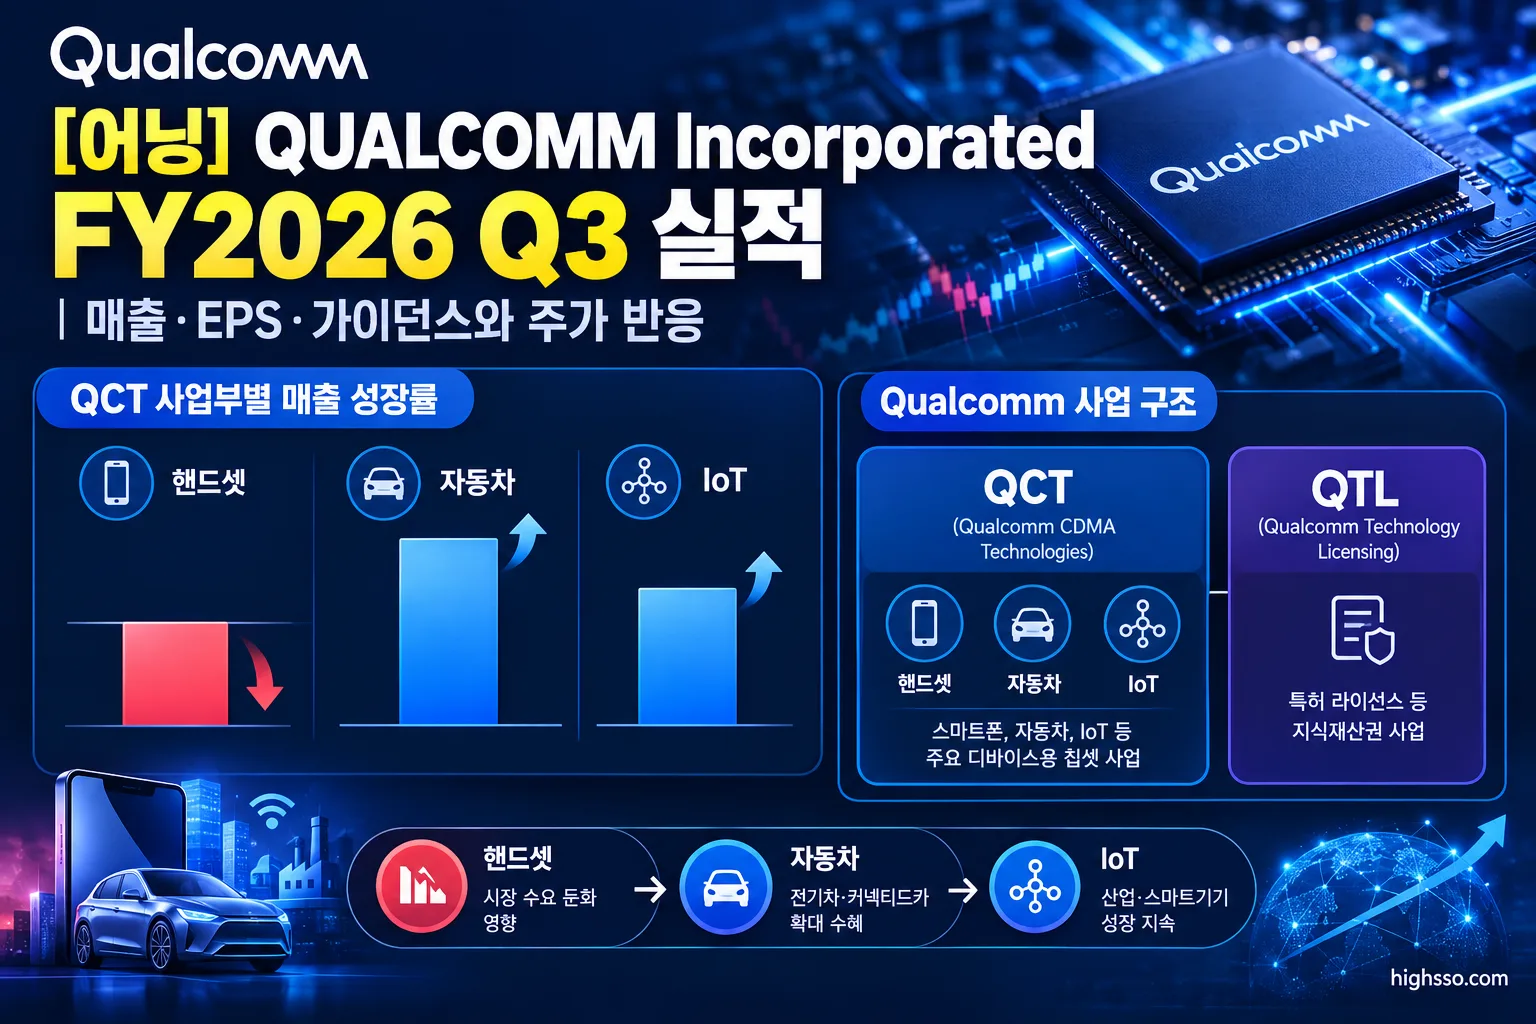
- 사업별 흐름: 핸드셋 매출은 20% 감소했지만 자동차 매출은 61%, IoT 매출은 9% 증가했습니다.
- 가이던스: FY2026 Q4 매출 가이던스는 97억~105억 달러였고, Non-GAAP 희석 EPS는 2.05~2.25달러로 제시됐습니다. 시장 예상치 약 2.36달러보다 낮았습니다.
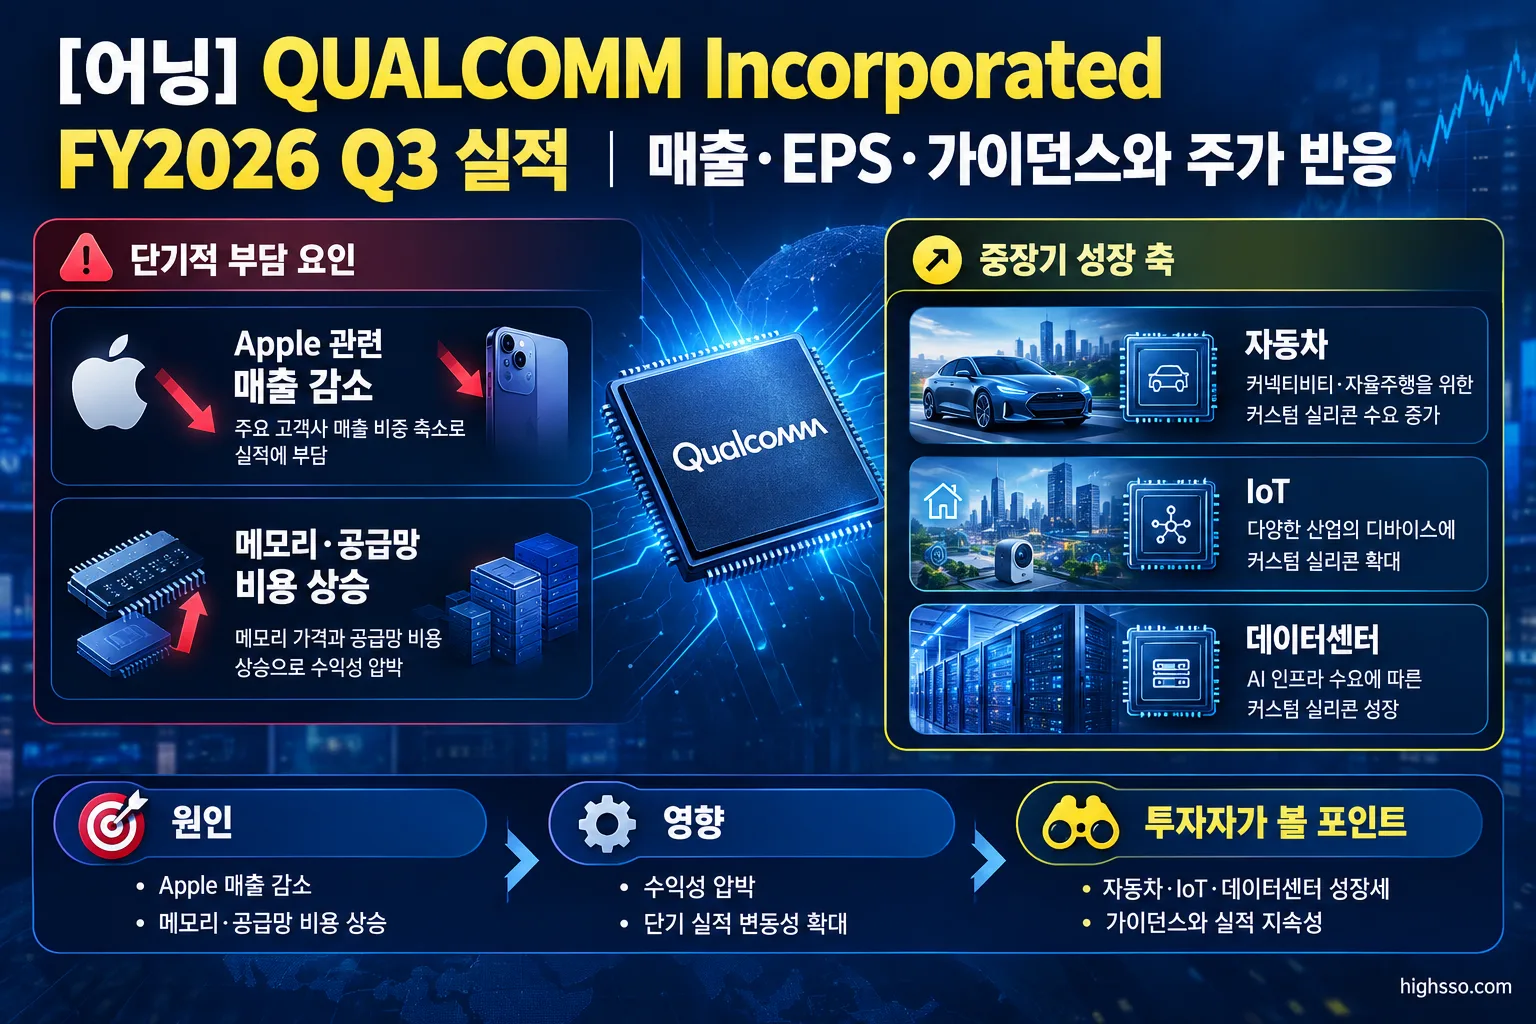
- 주가 반응: 실적 발표 직후 시간외 거래에서 주가는 4% 이상 하락했고, 다음 거래일 정규장에서는 약 5% 내렸습니다. 시장은 Apple 관련 매출 감소 가속화와 비용 상승을 주요 부담으로 봤습니다.
이번 FY2026 Q3 실적은 매출만 보면 양호했지만, 수익성과 다음 분기 전망에서는 부담이 확인된 결과입니다. Qualcomm은 비핸드셋 사업의 성장성을 강조했지만, 단기적으로는 핸드셋과 Apple 의존도 축소 과정에서 발생하는 공백을 얼마나 빠르게 메울지가 핵심입니다.
실적 요약
| 항목 | FY2026 Q3 결과 | 비교 또는 해석 |
|---|---|---|
| 매출 | 99억4,700만 달러 | 컨센서스 약 96억7,000만 달러 상회 |
| 매출 성장률 | 전년 동기 대비 -4% | 회사 발표 기준 |
| 매출 증감 | 전분기 대비 -6.2% | 시장 데이터 집계 기준 |
| GAAP 희석 EPS | 1.87달러 | 전년 동기 2.43달러에서 감소 |
| Non-GAAP 희석 EPS | 2.21달러 | 전년 동기 2.77달러에서 감소 |
| 조정 EPS 컨센서스 | 2.23달러 | 실제 EPS가 0.02달러 하회 |
| GAAP 총이익률 | 53% | 전년 동기 56%에서 3%p 하락 |
| 영업이익 | 16억2,600만 달러 | 회사 발표 손익계산서 기준 |
| 영업이익률 | 별도 미공개 | 임의 계산하지 않음 |
매출은 시장 예상보다 좋았지만, EPS는 Non-GAAP 기준으로 소폭 미달했습니다. GAAP 총이익률이 53%로 낮아진 것은 QCT 총이익률 하락과 연결됩니다. 회사는 메모리, 웨이퍼, 조립·테스트, 첨단 패키징 비용 상승과 제품 믹스 변화를 수익성 압박 요인으로 설명했습니다.
주요 사업부 실적
QCT: 핸드셋 부진을 자동차·IoT가 일부 상쇄
QCT 매출은 85억400만 달러로 전년 동기 대비 5% 감소했습니다. QCT EBT는 21억9,200만 달러로 18% 줄었고, EBT 마진은 26%로 전년 동기 30%에서 하락했습니다.
| QCT 사업 | 매출 | 전년 동기 대비 | 핵심 내용 |
|---|---|---|---|
| 핸드셋 | 50억8,600만 달러 | -20% | 주요 OEM의 칩셋 출하 감소와 재고·생산계획 조정 |
| 자동차 | 15억8,800만 달러 | +61% | 디지털 콕핏, ADAS·자동주행 제품 출하 증가 |
| IoT | 18억3,000만 달러 | +9% | 제품 믹스 개선에 따른 단위당 매출 증가 |
핸드셋은 QCT에서 가장 큰 매출 비중을 차지하지만 이번 분기에는 가장 큰 부담이 됐습니다. 회사는 메모리 공급 제약과 가격 상승으로 고객사들이 재고 및 생산계획을 조정했다고 설명했습니다.
반면 자동차 매출은 61% 증가하며 비핸드셋 성장축의 역할을 확대했습니다. Qualcomm은 FY2026 종료 시점 자동차 연환산 매출 목표를 약 70억 달러로 상향했습니다. IoT 역시 판매 수량보다 제품 믹스 개선이 매출 증가를 이끌었다는 설명입니다.
QTL: 높은 수익성은 유지했지만 매출은 감소
QTL 라이선싱 매출은 12억7,800만 달러로 전년 동기 대비 3% 감소했습니다. QTL EBT 마진은 69%로 전년 동기 71%보다 낮아졌습니다.
추정 셀룰러 제품 판매와 과거 판매분에서 인식한 로열티가 감소했지만, 유리한 제품 믹스에 따른 단위당 매출 증가가 일부 상쇄했습니다. QTL은 여전히 높은 수익성을 제공하지만, 이번 분기에는 매출과 마진 모두 전년보다 약해졌습니다.
QSI와 데이터센터
QSI는 별도 매출을 공개하지 않았지만 EBT가 7억6,800만 달러로 전년 동기 1억4,900만 달러에서 증가했습니다. 일부 투자기업의 IPO에 따른 시장성 증권 평가이익이 주요 요인이었습니다.
데이터센터는 이번 분기 별도 매출이 공개되지 않았습니다. 다만 경영진은 두 개의 커스텀 실리콘 프로그램이 2026년 12월 분기부터 매출을 시작할 것으로 설명했습니다. 회사가 제시한 데이터센터 매출 목표는 FY2027 약 50억 달러, FY2029 150억 달러 이상입니다.
가이던스
Qualcomm이 제시한 FY2026 Q4 전망은 다음과 같습니다.
| 항목 | FY2026 Q4 가이던스 |
|---|---|
| 매출 | 97억~105억 달러 |
| QCT 매출 | 84억~90억 달러 |
| QTL 매출 | 12억~14억 달러 |
| GAAP 희석 EPS | 1.22~1.42달러 |
| Non-GAAP 희석 EPS | 2.05~2.25달러 |
Q4 Non-GAAP EPS 가이던스의 중간값은 2.15달러입니다. Reuters 보도 기준 시장 예상치 약 2.36달러보다 낮아, 매출 가이던스보다 이익 전망이 더 큰 부담으로 작용했습니다.
회사는 Q4 EPS 가이던스에 주식보상 관련 주당 0.72달러 감소 요인과 인수 관련 항목을 포함한 기타 비용 주당 0.11달러 감소 요인이 반영됐다고 밝혔습니다. FY2026 연간 CAPEX와 마진에 대한 별도 가이던스는 이번 발표에서 제시되지 않았습니다.
Apple 관련 전망도 변경됐습니다. Qualcomm은 차기 iPhone에서 자사 부품 점유율이 기존 예상치인 20%보다 상당히 낮아질 것으로 예상했으며, 2026년 9월 분기에서 12월 분기 사이 Apple 관련 매출이 약 50% 감소할 수 있다고 설명했습니다.
또한 메모리와 공급망 비용 상승을 반영해 2026년 9월 1일부터 광범위한 두 자릿수 가격 인상을 추진한다고 밝혔습니다. 가격 인상이 실제 원가 부담을 얼마나 보전할 수 있을지는 다음 실적에서 확인할 부분입니다.
주가는 왜 반응했나
실적 발표 직후 시간외 거래에서 Qualcomm 주가는 4% 이상 하락했습니다. 다음 거래일인 2026년 7월 30일 정규장에서도 주가는 약 5% 내렸습니다.
Reuters는 시장의 주요 우려로 다음 두 가지를 지목했습니다.
- 예상보다 약한 Q4 이익 가이던스
- Apple 관련 매출 감소의 가속화 가능성
즉, 이번 주가 반응은 매출이 예상치를 웃돌았는지보다 향후 이익과 사업 전환 속도에 초점이 맞춰진 결과로 해석됩니다. 자동차·IoT와 데이터센터가 중장기 성장 동력으로 제시됐지만, 단기적으로는 핸드셋 부진과 원가 상승을 즉시 상쇄하기 어렵다는 점이 부담입니다.
Earnings Call 핵심
비용 상승과 마진 압박
Cristiano Amon CEO는 메모리 가격, 웨이퍼, 조립·테스트, 첨단 패키징 비용 상승과 데이터센터 수요에 따른 공급 제약이 QCT 총이익률을 역사적 범위 아래로 낮추고 있다고 설명했습니다.
경영진에 따르면 QCT의 역사적 총이익률 범위는 48~50%입니다. 데이터센터 커스텀 실리콘 사업은 초기에는 QCT 가중평균 총이익률을 약 1.5~2.0%p 낮출 수 있지만, 회사는 가격 인상 효과가 발생하면 총이익률이 회사의 운영 모델에 다시 가까워질 것으로 기대했습니다.
핸드셋과 중국 시장
CFO는 Android QCT 매출이 전년 동기 대비 20% 감소했으며, 이로 인한 EPS 영향이 1.50달러를 초과한다고 언급했습니다. 경영진은 시장이 정상화되면 이 부분이 잠재적인 실적 회복 요인이 될 수 있다고 설명했습니다.
중국 시장에 대해서는 6월 분기 매출이 저점이었고, 9월 분기에는 두 자릿수 매출 증가를 예상한다고 밝혔습니다. 회사 측은 채널 재고가 충분히 줄어 추가적인 재고 소진만으로 수요를 충족하기 어려운 단계에 진입했다고 설명했습니다. 이는 회사 전망이므로 실제 회복 여부는 후속 분기 수치로 확인해야 합니다.
Apple 의존도 축소와 비핸드셋 성장
Qualcomm은 차기 iPhone에서 자사 부품 점유율이 기존 예상보다 빠르게 낮아질 수 있다고 밝혔습니다. 반면 FY2027에는 비핸드셋 매출 성장이 FY2026의 전체 Apple 관련 매출을 대체할 것으로 전망했습니다.
회사는 FY2029 비핸드셋 매출 목표를 400억 달러로 상향했습니다. 이 가운데 자동차·IoT는 240억 달러 초과, 데이터센터는 150억 달러 초과를 목표로 제시했습니다.
데이터센터 로드맵
경영진은 2026년 12월 분기부터 두 개의 커스텀 실리콘 프로그램이 매출을 시작할 것으로 예상했습니다. 제품 로드맵은 FY2026 연결성, FY2027 커스텀 실리콘·AI 가속기, FY2028 서버급 CPU 순으로 확장됩니다.
또한 HBC Gen 1의 테이프아웃을 완료했으며, 향후 분기에 실리콘 성능을 시연한 뒤 2027년 중반 첫 HBC 솔루션 출시를 계획하고 있다고 밝혔습니다. 다만 데이터센터 사업은 신규 진입 분야인 만큼 실제 고객 확보와 매출 전환이 핵심 검증 단계입니다.
현지 언론·애널리스트 반응
Reuters는 이번 결과를 매출은 예상보다 강했지만 이익 전망은 약한 혼합형 실적으로 평가했습니다. 특히 Apple 부품 점유율 하락이 기존 예상보다 빨라질 수 있고, 메모리와 공급망 비용이 동시에 수익성을 압박한다는 점이 강조됐습니다.
시장에서는 자동차·IoT 성장과 데이터센터 진출을 긍정적으로 봤지만, 초기 데이터센터 커스텀 실리콘의 마진이 기존 사업보다 낮을 수 있다는 점에도 주목했습니다. 따라서 데이터센터 매출이 늘어나는 것만으로는 충분하지 않고, 해당 매출이 QCT 마진에 어떤 영향을 주는지도 함께 확인해야 합니다.
이번 실적에서 확인된 변화는 단순한 핸드셋 매출 감소에 그치지 않습니다. 메모리 부족에 따른 OEM 재고 조정, 프리미엄 제품 믹스 약화, 원가 상승, Apple 이탈 속도 상승이 동시에 나타났다는 점이 단기 투자심리를 약화시켰습니다.
앞으로 확인할 것
- FY2026 Q4 매출과 EPS 달성 여부: 매출 97억~105억 달러, Non-GAAP EPS 2.05~2.25달러 가이던스에 실제 결과가 들어오는지 확인해야 합니다.
- 가격 인상의 효과: 2026년 9월 1일부터 추진한다고 밝힌 두 자릿수 가격 인상이 QCT 총이익률을 개선하는지, 또는 수요와 출하량에 부담을 주는지 살펴봐야 합니다.
- Apple 관련 매출 감소 폭: 9월 분기에서 12월 분기 사이 Apple 관련 매출이 약 50% 줄어들 것이라는 회사 전망이 실제로 나타나는지 확인할 필요가 있습니다.
- 중국 스마트폰 회복: 경영진이 예상한 9월 분기 중국 매출의 두 자릿수 증가가 실적으로 확인되는지 봐야 합니다.
- 데이터센터 매출 전환: 두 개의 커스텀 실리콘 프로그램이 2026년 12월 분기부터 실제 매출로 이어지는지, 초기 매출이 QCT 총이익률을 얼마나 낮추는지 확인해야 합니다.
- 자동차와 비핸드셋 성장: 자동차 사업이 FY2026 종료 시점 약 70억 달러 연환산 목표에 접근하는지, FY2027 비핸드셋 매출 성장률 60% 초과 전망이 유지되는지 살펴봐야 합니다.
Qualcomm의 FY2026 Q3 실적은 기존 핸드셋 사업의 둔화와 신규 성장축의 확대가 동시에 나타난 전환기 실적입니다. 향후 핵심은 자동차·IoT·데이터센터 성장이 Apple 및 핸드셋 매출 공백과 비용 상승을 실제 이익으로 얼마나 보완할 수 있는지에 있습니다.
함께 볼 어닝 리포트
[어닝] Arm Holdings plc FY2027 Q1 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- QUALCOMM Incorporated / SEC Exhibit 99.1 — Qualcomm Announces Third Quarter Fiscal 2026 Results
- U.S. Securities and Exchange Commission — Qualcomm Form 10-Q for the Quarter Ended June 28, 2026
- R40 Research — QUALCOMM Incorporated Q3 FY2026 Earnings Call — What Management Said
- Reuters via MarketScreener — Qualcomm forecasts weak quarterly profit, expects Apple revenue drop to accelerate
- Reuters via MarketScreener — Qualcomm shares slide as higher costs, Apple-related weakness cloud profit forecast
- MarketBeat — QCOM Q3 2026 Earnings Report
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.