발행일: 2026년 10월 6일
핵심 요약
Arm Holdings plc FY2027 Q1 실적은 매출과 조정 EPS가 모두 시장 컨센서스를 웃돌았습니다. 데이터센터 로열티와 클라우드 AI 수요가 성장을 이끌었지만, 스마트폰 시장 둔화와 AGI CPU 공급망 제약이 주가의 부담 요인으로 부각됐습니다.
- 매출: 12억8,900만 달러로 전년 동기 대비 22% 증가했습니다. Reuters/LSEG 기준 컨센서스 12억6,000만 달러를 웃돌았습니다.
- EPS: Non-GAAP 희석 EPS는 0.45달러로 조정 EPS 컨센서스 0.40달러를 상회했습니다. GAAP 희석 EPS는 0.25달러였습니다.
- 성장 동력: 데이터센터 로열티가 전년 동기 대비 두 배 이상 늘었고, 라이선스 매출도 23% 증가했습니다.
- 가이던스: FY2027 Q2 매출은 13억8,000만 달러를 제시했습니다. 중간값 기준 전년 동기 대비 약 22% 성장에 해당합니다.
- 주가 반응: 실적 발표 직후 시간외 거래에서 주가는 약 7% 하락했습니다. 시장은 스마트폰 로열티 둔화 전망과 공급망 위험에 더 민감하게 반응했습니다.
실적 요약
| 항목 | FY2027 Q1 실적 | 비교 기준 |
|---|---|---|
| 매출 | 12억8,900만 달러 | 전년 동기 대비 22% 증가 |
| 매출 컨센서스 | 12억6,000만 달러 | 실제 매출이 상회 |
| 전분기 매출 | 14억9,000만 달러 | 전분기 대비 감소했으나 회사는 별도 QoQ 증감률을 제시하지 않음 |
| GAAP 희석 EPS | 0.25달러 | GAAP 기준 컨센서스는 확인되지 않음 |
| Non-GAAP 희석 EPS | 0.45달러 | 조정 EPS 컨센서스 0.40달러 상회 |
| GAAP 매출총이익률 | 97.2% | 전년 동기와 동일 |
| Non-GAAP 매출총이익률 | 98.1% | 전년 동기 97.9%에서 상승 |
| GAAP 영업이익률 | 7.1% | 전년 동기 10.8%에서 하락 |
| Non-GAAP 영업이익률 | 41.2% | 전년 동기 39.1%에서 상승 |
GAAP 영업이익은 9,100만 달러로 전년 동기보다 수익성이 낮아졌습니다. 연구개발비와 주식보상비용 증가, 700만 달러의 처분·구조조정 관련 비용이 반영됐습니다. 반면 Non-GAAP 영업이익은 5억3,100만 달러로 증가했습니다.
GAAP 순이익은 2억7,000만 달러, Non-GAAP 순이익은 4억8,000만 달러였습니다. 영업현금흐름은 9억200만 달러, Non-GAAP 잉여현금흐름은 6억6,500만 달러로 집계됐습니다.
주요 사업부 실적
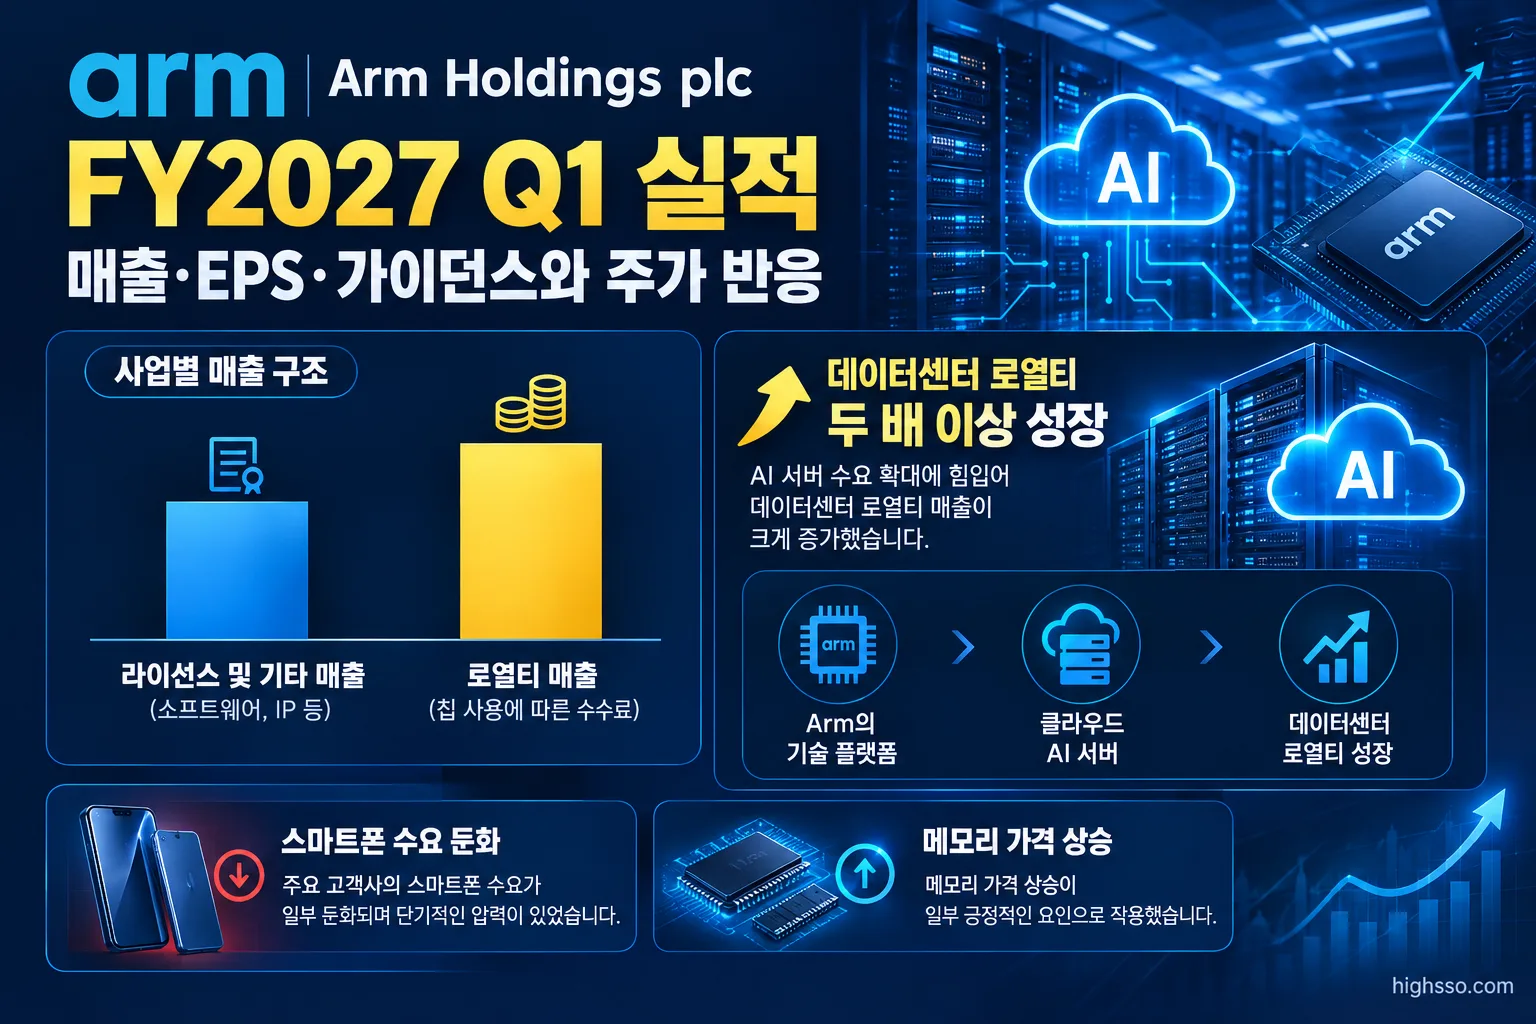
Arm은 공식적으로 License and other revenue와 Royalty revenue를 주요 매출 항목으로 보고합니다. 데이터센터, 스마트폰, AGI CPU는 별도 매출 세그먼트가 아니라 각 사업의 성장 동력으로 설명됩니다.
라이선스 및 기타 매출
라이선스 및 기타 매출은 5억7,400만 달러로 전년 동기 대비 23% 증가했습니다. 차세대 아키텍처 수요, 주요 고객과의 장기 라이선스 갱신, 고가 라이선스 계약이 성장을 뒷받침했습니다.
이 항목에는 SoftBank와의 기술·라이선스·설계 서비스 계약에서 발생한 1억9,300만 달러가 포함됐습니다. 회사는 해당 계약과 관련해 남은 기간 동안 분기별 약 2억 달러의 매출 런레이트를 예상한다고 설명했습니다. 다만 이 매출은 별도 사업부로 분리되지 않습니다.
분기별 고가 계약은 인식 시점에 따라 변동성이 있기 때문에 회사는 라이선스 사업의 추세를 확인하는 지표로 ACV를 함께 제시했습니다. FY2027 Q1 ACV는 17억3,200만 달러로 전년 동기 대비 13% 증가했습니다.
로열티 매출
로열티 매출은 7억1,500만 달러로 전년 동기 대비 22% 증가했습니다. 가장 두드러진 변화는 데이터센터 로열티로, 전년 동기 대비 두 배 이상 증가했습니다.
주요 하이퍼스케일러의 Arm 기반 서버 CPU 채택과 DPU·SmartNIC 확대, Armv9 및 Compute Subsystems 채택 증가에 따른 칩당 로열티 상승이 함께 영향을 줬습니다. Arm Neoverse 누적 출하량은 15억 코어를 넘어섰고, 최근 5억 코어는 9개월 만에 출하됐다고 회사는 밝혔습니다.
스마트폰과 엣지 AI
스마트폰 시장은 메모리 가격 상승과 단말 수요 둔화의 영향을 받았습니다. 회사는 스마트폰 로열티가 두 자릿수 성장을 이어갈 것으로 봤지만, FY2027 전체 로열티 성장 전망은 기존 약 20% 수준에서 높은 10%대 수준으로 낮춰 설명했습니다.
Armv9와 CSS로의 전환, 높은 칩당 로열티가 출하량 약세를 일부 완화하고 있다는 것이 회사 측 설명입니다. 그러나 단기적으로는 스마트폰 수요와 메모리 가격이 로열티 성장률을 제한할 수 있습니다.
Arm AGI CPU
Arm AGI CPU의 FY2027~FY2028 수요는 기존에 제시한 10억 달러 기회를 넘어 20억 달러 이상으로 확대됐다고 회사는 밝혔습니다. 미국과 중국을 포함한 복수의 신규 고객도 추가됐습니다.
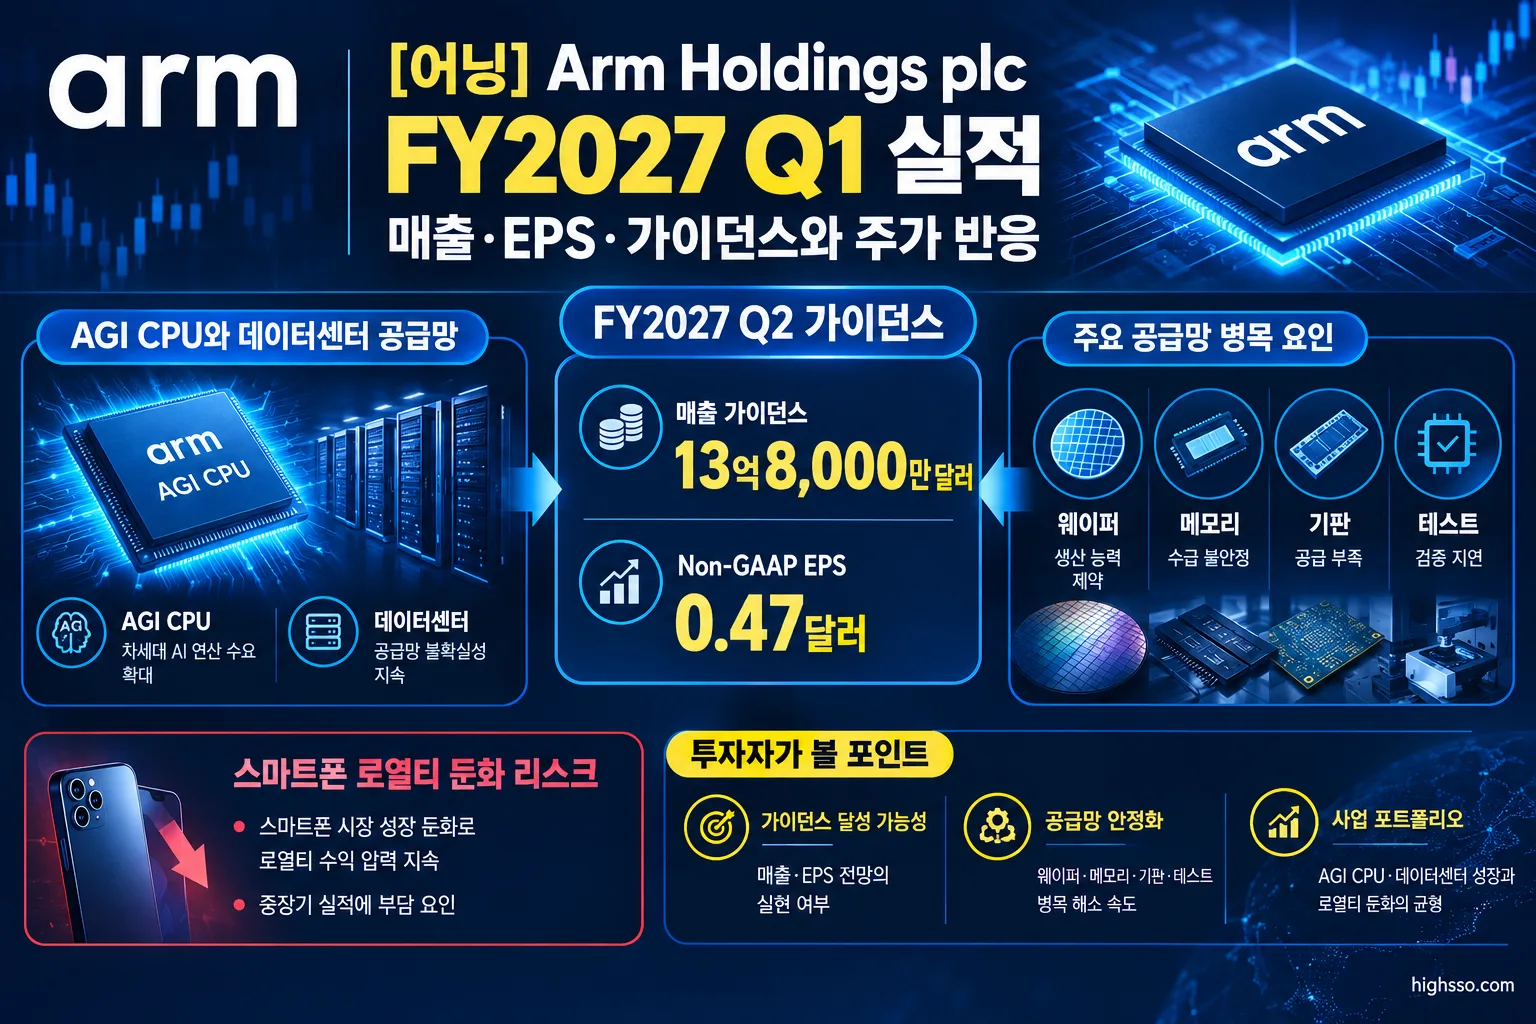
다만 이번 분기에 AGI CPU의 별도 매출은 공시되지 않았습니다. 수요 규모가 실제 매출로 전환되려면 웨이퍼, 기판, 메모리, 패키징 및 테스트 등 공급망 확보와 생산능력 확대가 필요합니다.
가이던스
Arm이 제시한 FY2027 Q2 전망은 다음과 같습니다.
| 항목 | FY2027 Q2 가이던스 |
|---|---|
| 매출 | 13억8,000만 달러 ± 5,000만 달러 |
| Non-GAAP 희석 EPS | 0.47달러 ± 0.04달러 |
| Non-GAAP 영업비용 | 약 7억8,000만 달러 |
| 라이선스 및 기타 매출 | 전년 동기 대비 약 30% 증가 전망 |
| 로열티 매출 | 낮은 10%대 성장 전망 |
Q2 매출 가이던스 중간값은 Reuters가 인용한 LSEG 평균 예상치 13억4,000만 달러보다 높았습니다. 조정 EPS 가이던스 중간값 0.47달러 역시 시장 예상치 0.43달러를 웃돌았습니다.
Q1 Non-GAAP 영업비용은 7억3,300만 달러로 회사의 기존 전망 약 7억6,000만 달러보다 낮았습니다. 그러나 경영진은 연간 지출 계획이 대체로 변하지 않았다고 설명했습니다.
FY2027 전체 매출과 EPS에 대한 새로운 구체적 수치는 이번 자료에서 확인되지 않았습니다. 회사는 AGI CPU의 10억 달러 이상 기회에 대한 자신감이 높아졌다고 밝혔지만, 추가적인 연간 전망 업데이트는 Q3 실적 발표 시점에 검토할 예정이라고 설명했습니다.
AGI CPU 1세대의 초기 총마진은 기존에 제시한 높은 30%대에서 낮은 40%대 범위가 유지될 것으로 경영진은 설명했습니다.
주가는 왜 반응했나
7월 29일 실적 발표 직후 Arm 주가는 시간외 거래에서 변동성이 커지는 가운데 약 7% 하락했습니다. Reuters는 시장이 예상치를 웃돈 매출과 EPS보다 Q2 스마트폰 로열티 성장 둔화 전망과 스마트폰 수요 우려에 더 민감하게 반응했다고 전했습니다.
이번 반응은 실적 자체가 나빴기 때문이라기보다, 기대가 높았던 AI·데이터센터 성장과 단기적인 스마트폰 및 공급망 리스크가 동시에 부각된 결과로 해석할 수 있습니다. 다만 이 부분은 Reuters의 시장 보도와 회사 설명을 바탕으로 한 해석이며, 모든 투자자의 거래 원인을 의미하는 것은 아닙니다.
검토한 자료에서는 발표 당일 정규장 종가와 다음 거래일 종가의 실적 발표 후 변동률을 일관되게 확인하지 못했습니다. 따라서 해당 수치는 별도로 제시하지 않습니다.
Earnings Call 핵심
데이터센터와 클라우드 AI
경영진은 주요 하이퍼스케일러의 Arm 기반 서버 칩 램프가 계속되고 있다고 설명했습니다. Google Axion, AWS Graviton, NVIDIA Vera, Microsoft Cobalt 등이 언급됐으며, 서버 CPU뿐 아니라 DPU와 SmartNIC 채택도 확대되고 있다고 밝혔습니다.
회사는 AI가 클라우드 데이터센터를 넘어 PC, 스마트폰, 차량, 로봇 등 물리적 AI 영역으로 확산되면서 Arm Compute 플랫폼의 적용 범위가 넓어지고 있다고 강조했습니다. 추론 AI와 에이전틱 AI가 확대될수록 GPU뿐 아니라 CPU 처리량 수요도 증가할 것이라는 전망도 제시했습니다. 이는 회사 측 전망으로, 독립적으로 검증된 시장 예측과는 구분할 필요가 있습니다.
AGI CPU 공급망
AGI CPU 초기 제품은 여러 고객에게 전달됐으며, 90일 전보다 제조능력 확보 수준이 개선됐다고 경영진은 밝혔습니다. 그러나 웨이퍼, 기판, 테스트, 메모리 등 공급망 전반의 확보가 실제 출하량을 결정하는 핵심 제약이라고 설명했습니다.
따라서 20억 달러를 넘는 수요 파이프라인이 곧바로 같은 규모의 매출로 인식되는 것은 아닙니다. 생산능력과 공급망 안정화 속도가 향후 실적 전환율을 좌우할 가능성이 큽니다.
연구개발 투자와 마진
Arm은 차세대 아키텍처, Compute Subsystems, AGI CPU 제품군 개발을 위해 연구개발 투자를 계속 확대할 계획입니다. 인력 확충은 장기 성장 기반을 강화할 수 있지만, 단기적으로는 GAAP 수익성에 부담이 될 수 있다고 경영진은 설명했습니다.
스마트폰 수요
스마트폰 시장에서는 메모리 가격 상승이 저가뿐 아니라 중가와 고가 제품에도 영향을 주고 있다고 밝혔습니다. 회사는 스마트폰 로열티 성장률을 기존 약 20%에서 높은 10%대 수준으로 조정했습니다. 클라우드 AI의 초과 성장이 스마트폰 둔화를 일부 또는 상당 부분 상쇄할 것으로 기대한다는 것이 회사 측 설명입니다.
현지 언론·시장 반응
Reuters는 이번 분기의 긍정적인 요소로 다음 세 가지를 짚었습니다.
- 매출 12억9,000만 달러와 조정 EPS 0.45달러가 각각 시장 예상치 12억6,000만 달러와 0.40달러를 상회했습니다.
- 데이터센터 로열티가 전년 동기 대비 두 배 이상 증가했습니다.
- AGI CPU 수요가 초기 10억 달러 기회를 넘어 20억 달러 이상으로 확대됐습니다.
반면 시장의 주요 우려는 스마트폰 메모리 가격 상승과 단말 수요 둔화였습니다. FY2027 로열티 성장률 전망이 높은 10%대 수준으로 낮아질 수 있다는 점, AGI CPU 수요를 실제 출하와 매출로 전환하는 과정에서 공급망 병목이 발생할 수 있다는 점도 부담으로 거론됐습니다.
Arm은 FY2027 Q1부터 RPO와 Arm Total Access·Flexible Access 라이선스 수를 주주서한에서 정기적으로 보고하지 않기로 했습니다. 회사는 생산 실리콘 사업으로 확장하면서 이 지표가 성장성을 설명하는 데 상대적으로 덜 중요해졌다고 밝혔습니다.
또한 SoftBank 관련 기술·라이선스·설계 서비스 매출 1억9,300만 달러는 Q1 라이선스 및 기타 매출의 약 3분의 1에 해당합니다. 단일 계약 또는 특정 고객 관련 매출의 비중과 지속성은 향후 라이선스 매출을 해석할 때 확인할 요소입니다.
앞으로 확인할 것
- FY2027 Q2 매출: 실제 매출이 가이던스 중간값인 13억8,000만 달러에 근접하는지 확인할 필요가 있습니다.
- 로열티 성장 구성: 로열티 매출의 낮은 10%대 성장 전망을 데이터센터·클라우드 AI가 얼마나 상회하고, 스마트폰 둔화를 어느 정도 상쇄하는지 봐야 합니다.
- AGI CPU의 매출 전환: 20억 달러를 넘는 수요 파이프라인이 실제 출하량과 매출 인식으로 얼마나 전환되는지 확인해야 합니다.
- 공급망과 총마진: 웨이퍼, 메모리, 기판, 패키징·테스트 병목이 완화되는지와 AGI CPU 1세대 총마진이 높은 30%대~낮은 40%대 범위를 유지하는지 점검해야 합니다.
- 비용과 라이선스 추세: Q2 Non-GAAP 영업비용이 약 7억8,000만 달러에 부합하는지, ACV가 Q1의 17억3,200만 달러에서 계속 증가하는지 확인할 필요가 있습니다.
이번 Arm Holdings plc FY2027 Q1 실적은 AI·데이터센터 성장의 강도와 스마트폰 사업의 단기 둔화가 동시에 나타난 분기였습니다. 다음 실적에서는 AI 관련 수요의 실제 매출 전환과 로열티 성장률의 지속성이 핵심 확인 포인트가 될 전망입니다.
함께 볼 어닝 리포트
[어닝] Lam Research Corporation FY2026 Q4 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Arm Holdings plc Investor Relations / SEC Form 6-K — Arm Holdings plc Reports Results for the First Quarter of the Fiscal Year Ending 2027 / FYE27 Q1 Shareholder Letter
- U.S. Securities and Exchange Commission — EX-99.2 FYE27 Q1 Shareholder Letter
- Arm Holdings plc Investor Relations / FactSet CallStreet — Arm Holdings Plc Q1 2027 Earnings Call Corrected Transcript
- Reuters, republished by MarketScreener — Arm shares dive after hours despite forecasts above estimates
- Arm Holdings plc Investor Relations — Quarterly Results – FYE27 Q1
- Arm Holdings plc Investor Relations / SEC — Q4 FYE26 Shareholder Letter used for sequential comparison
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.