발행일: 2026년 9월 24일
핵심 요약
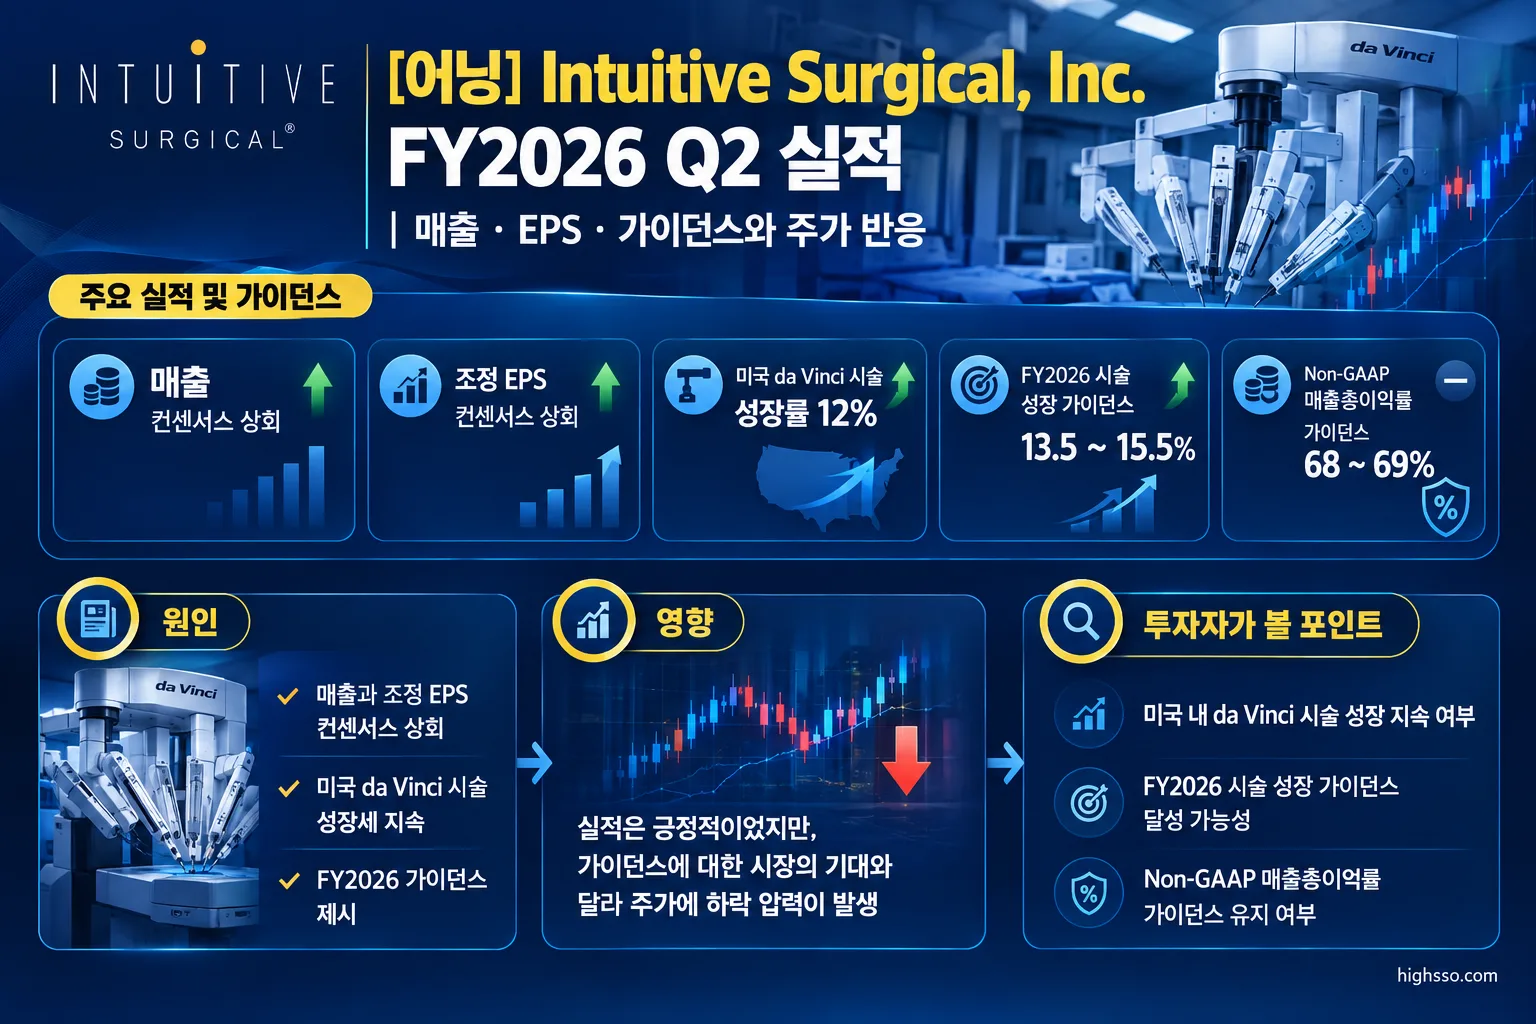
Intuitive Surgical, Inc. FY2026 Q2 실적은 매출과 조정 EPS만 보면 시장 예상치를 웃돌았다. 다만 미국 시술 성장률 둔화와 연간 전망 유지가 주가에 더 큰 영향을 줬다.
- 매출: 28억 9,230만 달러로 전년 동기 대비 19% 증가했다. Reuters가 인용한 컨센서스 28억 2,000만 달러를 웃돌았다.
- EPS: GAAP 희석 EPS는 2.29달러, 조정 희석 EPS는 2.80달러였다. 조정 EPS는 Reuters 기준 컨센서스 2.51달러를 상회했다. Zacks의 컨센서스는 2.48달러로 데이터 제공업체별 차이가 있었다.
- 성장 지표: 전 세계 전체 시술은 16%, da Vinci 시술은 15%, Ion 시술은 36% 증가했다.
- 가이던스: FY2026 da Vinci 시술 성장률 전망은 13.5~15.5%로 유지했다. Non-GAAP 매출총이익률 전망은 68.0~69.0%로 상향했다.
- 주가 반응: 실적 발표 후 시간외 거래에서 11.6% 하락했고, 7월 17일 정규장에서도 약 11% 내렸다.
실적 요약
| 항목 | FY2026 Q2 실적 | 비교 또는 참고 |
|---|---|---|
| 매출 | 28억 9,230만 달러 | 전년 동기 대비 19% 증가, Reuters 컨센서스 28억 2,000만 달러 |
| 매출 QoQ | 4% 증가 | FY2026 Q1 매출 27억 7,080만 달러 기준 회사 분기 데이터 |
| GAAP 순이익 | 8억 1,810만 달러 | 회사 발표 기준 |
| GAAP 희석 EPS | 2.29달러 | 조정 EPS와 별도 구분 |
| Non-GAAP 순이익 | 약 10억 달러 | 회사 조정 기준 |
| 조정 희석 EPS | 2.80달러 | Reuters 컨센서스 2.51달러, Zacks 2.48달러 |
| Non-GAAP 매출총이익률 | 70.0% | 전년 동기 67.9% |
| GAAP 영업이익 | 9억 7,190만 달러 | 전년 동기 7억 4,340만 달러 |
| Non-GAAP 영업이익률 | 약 42% | 회사 발표 기준 |
이번 분기에는 관세 환급 효과도 반영됐다. 회사는 IEEPA 관련 관세 환급이 세후 약 2,800만 달러, 희석 주당 0.08달러의 이익 효과를 냈다고 설명했다. 따라서 조정 EPS 개선을 평가할 때 일회성 또는 비경상적 요인의 영향도 함께 확인할 필요가 있다.
Non-GAAP 매출총이익률 개선에는 관세 환급, 물류비 감소, 고정비 레버리지가 기여했다. 반면 무형자산 상각비 증가는 일부 상쇄 요인이었다.
주요 사업부 실적
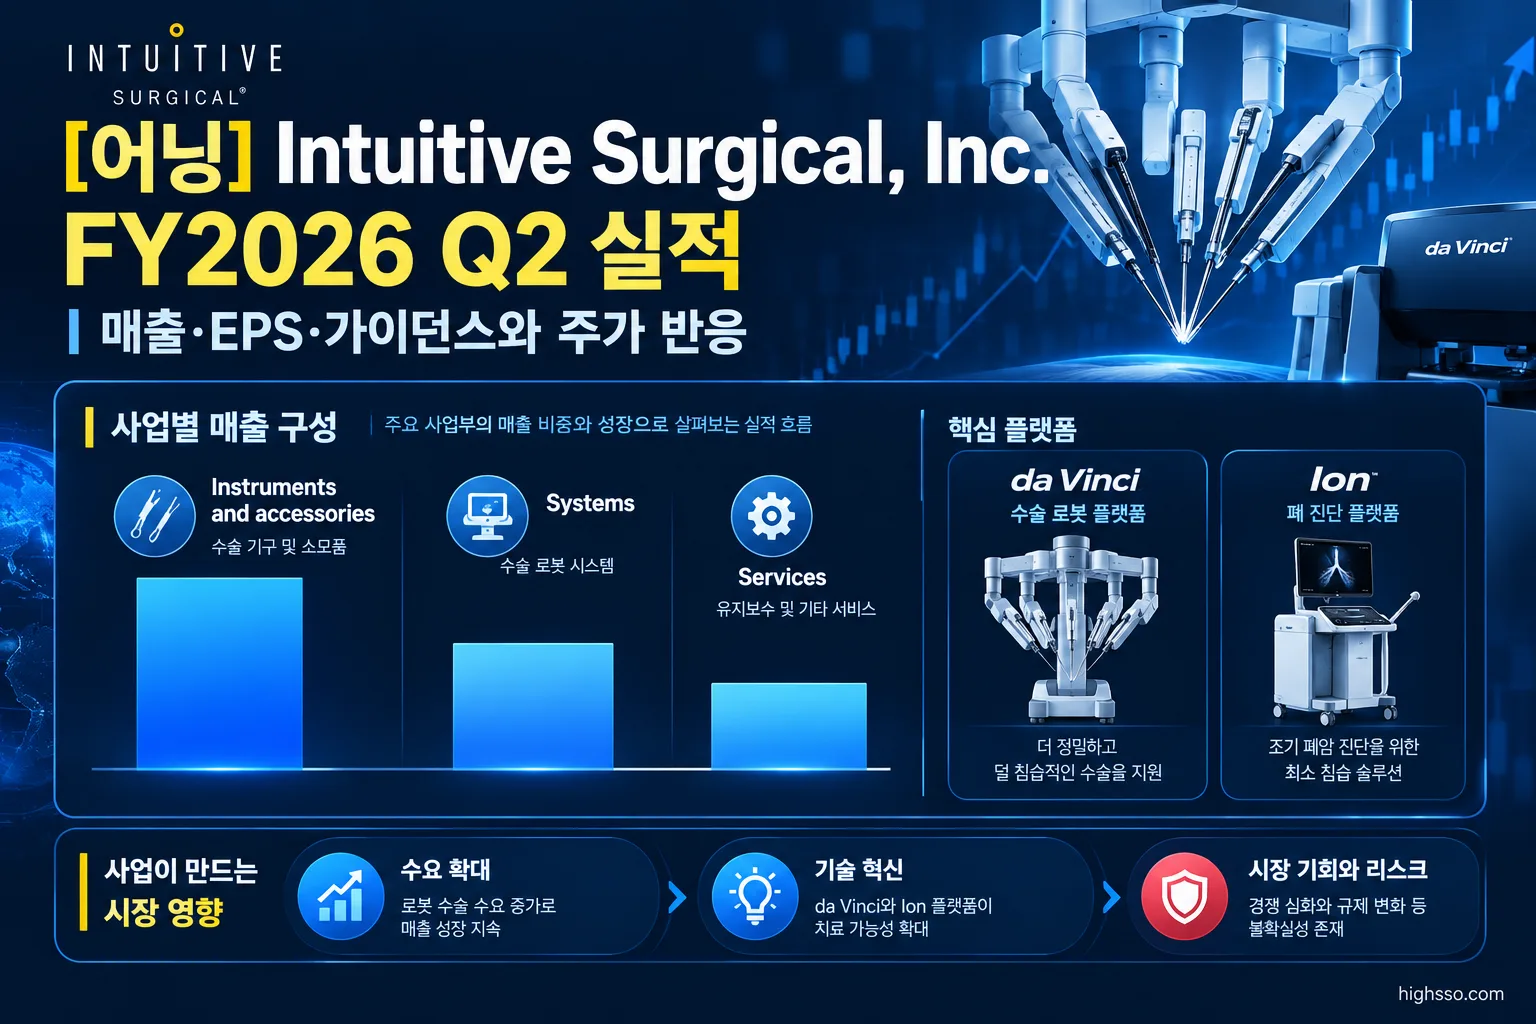
Intuitive Surgical은 장비 판매뿐 아니라 기구·소모품과 서비스에서 반복 매출을 창출하는 구조다. 이번 분기에도 설치 기반과 시술량 증가가 전체 실적을 뒷받침했다.
| 사업 부문 | 매출 | 전년 동기 대비 | 주요 내용 |
|---|---|---|---|
| Instruments and accessories | 17억 3,490만 달러 | 18% 증가 | da Vinci 시술 및 Ion 시술 증가, da Vinci 5와 da Vinci SP 기구 믹스 개선 |
| Systems | 6억 8,500만 달러 | 19% 증가 | 시스템 배치 증가, da Vinci 평균판매가격 상승, 리스 설치 기반 확대 |
| Services | 4억 7,240만 달러 | 21% 증가 | 설치 기반 확대와 제품 믹스 개선 |
| Operating lease revenue | 2억 6,180만 달러 | 22% 증가 | 변동형 사용량 기반 리스 매출 1억 6,900만 달러 포함 |
반복 매출은 약 24억 7,000만 달러로 전체 매출의 약 85%를 차지했다. 이는 장비 판매 분기별 변동성보다 설치 기반과 시술량이 중장기 매출에 미치는 영향이 크다는 점을 보여준다.
da Vinci와 Ion 플랫폼
da Vinci 시스템은 이번 분기에 468대가 배치됐고, 이 중 246대가 da Vinci 5였다. 6월 30일 기준 da Vinci 설치 기반은 1만 1,710대로 전년 동기 대비 12% 증가했다. da Vinci 시술은 15% 늘었다.
Ion 시스템은 55대가 배치됐다. 전년 동기 배치 수 54대와 큰 차이는 없었지만, Ion 시술은 36%, 설치 기반은 21% 증가했다. 즉, 이번 분기 Ion은 신규 장비 배치보다 기존 설치 기반의 활용도와 시술량 증가가 더 두드러진 사업으로 볼 수 있다.
지역별로는 미국 da Vinci 시술 증가율이 12%였고, 미국 외 지역은 20% 증가했다. 회사 설명에 따르면 유럽과 아시아는 각각 20%, 기타 지역은 22% 증가했다.
가이던스
회사는 FY2026 전망 중 핵심 시술 성장률을 다음과 같이 유지했다.
- 전 세계 da Vinci 시술 성장률: 13.5~15.5%
- FY2026 Non-GAAP 매출총이익률: 68.0~69.0%
- FY2026 Non-GAAP 영업비용 증가율: 11~13%
da Vinci 시술 성장률 전망은 기존 범위와 동일하다. 회사는 실제 결과가 해당 범위의 중간값에 가까울 것으로 예상한다고 밝혔다.
반면 Non-GAAP 매출총이익률 전망은 기존 67.5~68.5%에서 68.0~69.0%로 상향됐다. 회사는 현재 관세가 연말까지 유지되고 관세 영향이 매출의 약 1.0%에 이를 수 있다는 가정을 제시했다.
회사는 FY2026 매출, EPS, 자본적지출에 대한 별도 수치 범위는 제시하지 않았다. 다음 분기 매출이나 EPS 가이던스도 공개하지 않았다. 추가 관세가 예상보다 확대되면 2026년 실적과 매출총이익률 전망에 중대한 영향을 줄 수 있다는 경고도 함께 나왔다.
주가는 왜 반응했나
실적 발표 전 7월 16일 정규장에서 ISRG는 402.33달러에 마감했다. 이후 시간외 거래에서는 11.6% 하락한 355.68달러를 기록했다. 7월 17일 프리마켓에서는 약 10.9% 하락한 358.50달러까지 내렸고, 정규장에서도 약 11% 하락했다.
표면적으로는 매출과 조정 EPS 모두 컨센서스를 웃돈 실적이었다. 그러나 Reuters와 금융매체의 시장 해석에 따르면 투자자들은 다음 요인에 더 큰 비중을 둔 것으로 보인다.
- 미국 da Vinci 시술 증가율이 FY2026 Q1의 14%에서 Q2 12%로 둔화됐다.
- 회사가 연간 da Vinci 시술 성장률 전망을 상향하지 않고 13.5~15.5%로 유지했다.
- 선택적 수술 수요, ACA 보험료 보조금 변화, GLP-1 약물에 따른 비만수술 수요 압력이 불확실성으로 남았다.
- 중국의 정책 및 경쟁 환경과 관세 리스크가 향후 마진과 수요에 부담이 될 수 있다.
이는 회사가 주가 하락의 직접적인 원인을 공식적으로 밝힌 것이 아니라, Reuters와 금융매체가 실적 및 경영진 발언을 바탕으로 제시한 시장 해석이다.
Earnings Call 핵심
da Vinci 5와 시스템 수요
경영진은 Q2의 시스템 수요가 강했다고 설명했다. da Vinci 5의 듀얼 콘솔을 포함한 채택이 확대됐고, 468대의 da Vinci 시스템 중 246대가 da Vinci 5였다는 점을 강조했다.
da Vinci 5 플랫폼에서는 계획된 100개 이상의 업데이트 가운데 첫 단계가 출시됐다. 회사 측에 따르면 해당 업데이트는 텔레프레즌스, 시뮬레이션 기반 교육, 수술실 팀의 업무 흐름 개선을 목표로 한다. 추가 FDA 510(k) 제출도 진행 중이라고 밝혔다.
지역별 수요와 신규 채택
미국 외 지역의 시술 성장률은 20%로 미국보다 높았다. 일본에서는 6월 1일부터 추가 수술에 대한 보상과 고사용량 프로그램 인센티브를 포함한 정책이 시행됐으며, 경영진은 초기 반응이 긍정적이라고 설명했다.
중국에서는 주 정부 단위 정책과 charge-code, SP 및 da Vinci 5의 그린채널 승인 절차를 진행 중이라고 밝혔다. 다만 중국 시장은 규제뿐 아니라 현지 경쟁 환경과 관세도 함께 확인해야 하는 지역이다.
비용 절감과 제품 접근성
회사는 2027년 상반기에 일부 ENDORIST 기구의 사용 가능 횟수를 늘리는 extended-use 프로그램을 확대할 계획이라고 설명했다. 경영진은 기구당 비용을 낮추면 비용에 민감한 양성질환 수술과 지역에서 da Vinci 채택을 촉진할 수 있다고 밝혔다.
또한 da Vinci XiR은 비용 제약이 큰 미국 외 시장과 미국의 외래수술센터에서 채택이 늘고 있다고 설명했다. 이는 모든 고객이 고가 플랫폼을 동일하게 도입하기보다는, 가격과 시술 믹스에 맞춘 제품 구성을 확대하려는 전략으로 해석할 수 있다.
회사가 언급한 수요 리스크
경영진은 미국의 일부 선택적 수술이 연기될 수 있고, ACA 보험료 보조금 변화가 환자의 치료 시점에 영향을 줄 수 있다고 언급했다. 비만수술은 GLP-1 약물 사용 증가의 영향을 받고 있다고 설명했다.
이 내용은 회사 측의 수요 해석이다. 실제 영향의 크기는 향후 미국 시술 데이터와 비만수술 추이를 통해 확인해야 한다.
현지 언론·애널리스트 반응
Reuters는 매출과 조정 EPS의 컨센서스 상회보다 미국 시술 성장률 둔화와 보수적으로 보이는 연간 전망을 시장의 핵심 우려로 지목했다.
Zacks는 조정 EPS 2.80달러가 자체 컨센서스 2.48달러를 12.9% 웃돌았다고 평가했다. 그럼에도 주가가 하락한 배경으로는 시술 성장률 둔화에 대한 투자자들의 반응을 제시했다.
시장 반응에서 상대적으로 강했던 지표는 다음과 같다.
- 전체 시술 성장률 16%
- Ion 시술 성장률 36%
- da Vinci 시스템 468대 배치
- 반복 매출 19% 증가
- Non-GAAP 매출총이익률 70.0%
반대로 우려를 키운 지표는 미국 da Vinci 시술 성장률 12%, GLP-1 약물의 비만수술 영향, 중국의 정책 및 경쟁 불확실성, 관세가 마진에 미칠 수 있는 부담이었다.
애널리스트와 금융매체는 회사가 13.5~15.5%의 연간 da Vinci 시술 성장 가이던스를 유지한 점을 전망의 상단을 높이지 않은 보수적 신호로 해석했다. 이는 공시된 사실이 아니라 시장 분석이라는 점을 구분할 필요가 있다.
앞으로 확인할 것
다음 실적까지는 단순히 매출 성장률보다 시술량과 설치 기반의 질을 확인해야 한다.
- 미국 da Vinci 시술 성장률 회복 여부: Q2의 12%에서 반등하는지 확인해야 한다. 선택적 수술, 양성질환 수술, 비만수술 및 보험료 보조금 변화가 주요 변수다.
- 연간 가이던스와 전 세계 시술 성장률: 실제 시술 증가율이 FY2026 가이던스 13.5~15.5%의 중간값에 부합하는지, Q3 이후 회사가 전망을 유지하는지 살펴볼 필요가 있다.
- da Vinci 5 설치 및 제품 믹스: Q2 da Vinci 배치 468대 중 246대가 da Vinci 5였다. da Vinci 5의 채택 확대가 시스템 매출, 평균판매가격, 마진에 어떤 영향을 주는지가 중요하다.
- Ion 플랫폼의 시술과 설치 기반: Ion 시술은 36%, 설치 기반은 21% 증가했지만 시스템 배치는 55대로 전년 동기 54대와 비슷했다. 시술 성장과 장비 배치가 지속적으로 연결되는지 확인해야 한다.
- Non-GAAP 매출총이익률: FY2026 가이드 범위인 68.0~69.0%를 유지하는지 확인해야 한다. 관세, 부품 비용, 물류비, 제품 믹스와 관세 환급 효과의 지속 여부가 핵심이다.
- 반복 매출과 시술당 기구 매출: Q2 반복 매출은 약 24억 7,000만 달러로 총매출의 약 85%였다. 설치 기반 증가와 시술량이 실제 기구·소모품 매출로 이어지는지 살펴봐야 한다.
- 중국과 일본의 정책 효과: 중국의 SP 및 da Vinci 5 승인·charge-code 진행, 일본의 보상정책이 실제 시술량과 시스템 배치로 연결되는지 확인해야 한다.
다음 예정 실적 이벤트는 2026년 10월 20일 FY2026 Q3 실적 콘퍼런스콜이다.
함께 볼 어닝 리포트
[어닝] Netflix, Inc. FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Intuitive Surgical Investor Relations — Intuitive Announces Second Quarter Earnings
- U.S. Securities and Exchange Commission — Form 10-Q for the quarterly period ended June 30, 2026
- Intuitive Surgical Investor Relations — Q2'26 Financial Data Tables for Earnings Release
- Intuitive Surgical Investor Relations — Q2 2026 INTUITIVE Earnings Conference Call
- Reuters via Investing.com — Earnings call transcript: Intuitive Surgical beats Q2 2026 estimates, shares fall
- Investing.com — Why is Intuitive Surgical stock tumbling today?
- Zacks Equity Research — ISRG Q2 Earnings Beat Estimates, Stock Falls on Slow Procedure Growth
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.