발행일: 2026년 9월 25일
핵심 요약
Alphabet의 FY2026 Q2 실적은 매출과 클라우드 성장만 보면 강했지만, AI 인프라 투자에 따른 현금흐름 부담이 시장의 핵심 우려로 부각됐습니다.
- 매출: 1,197억9,600만 달러로 전년 동기 대비 24% 증가. LSEG 컨센서스 1,169억 달러를 웃돌았습니다.
- EPS: GAAP 희석 EPS는 9.11달러였습니다. 다만 주식 투자자산의 미실현 평가이익을 포함한 기타수익 약 980억 달러가 크게 반영됐습니다.
- 조정 EPS: Reuters가 전한 조정 EPS는 2.85달러로, LSEG 컨센서스 2.89달러를 소폭 밑돌았습니다. Alphabet이 이번 발표에서 공식적으로 비교 가능한 조정 EPS를 별도 제시한 것은 아닙니다.
- 성장 동력: Google Cloud 매출은 82% 증가했고 영업마진은 35.6%까지 상승했습니다.
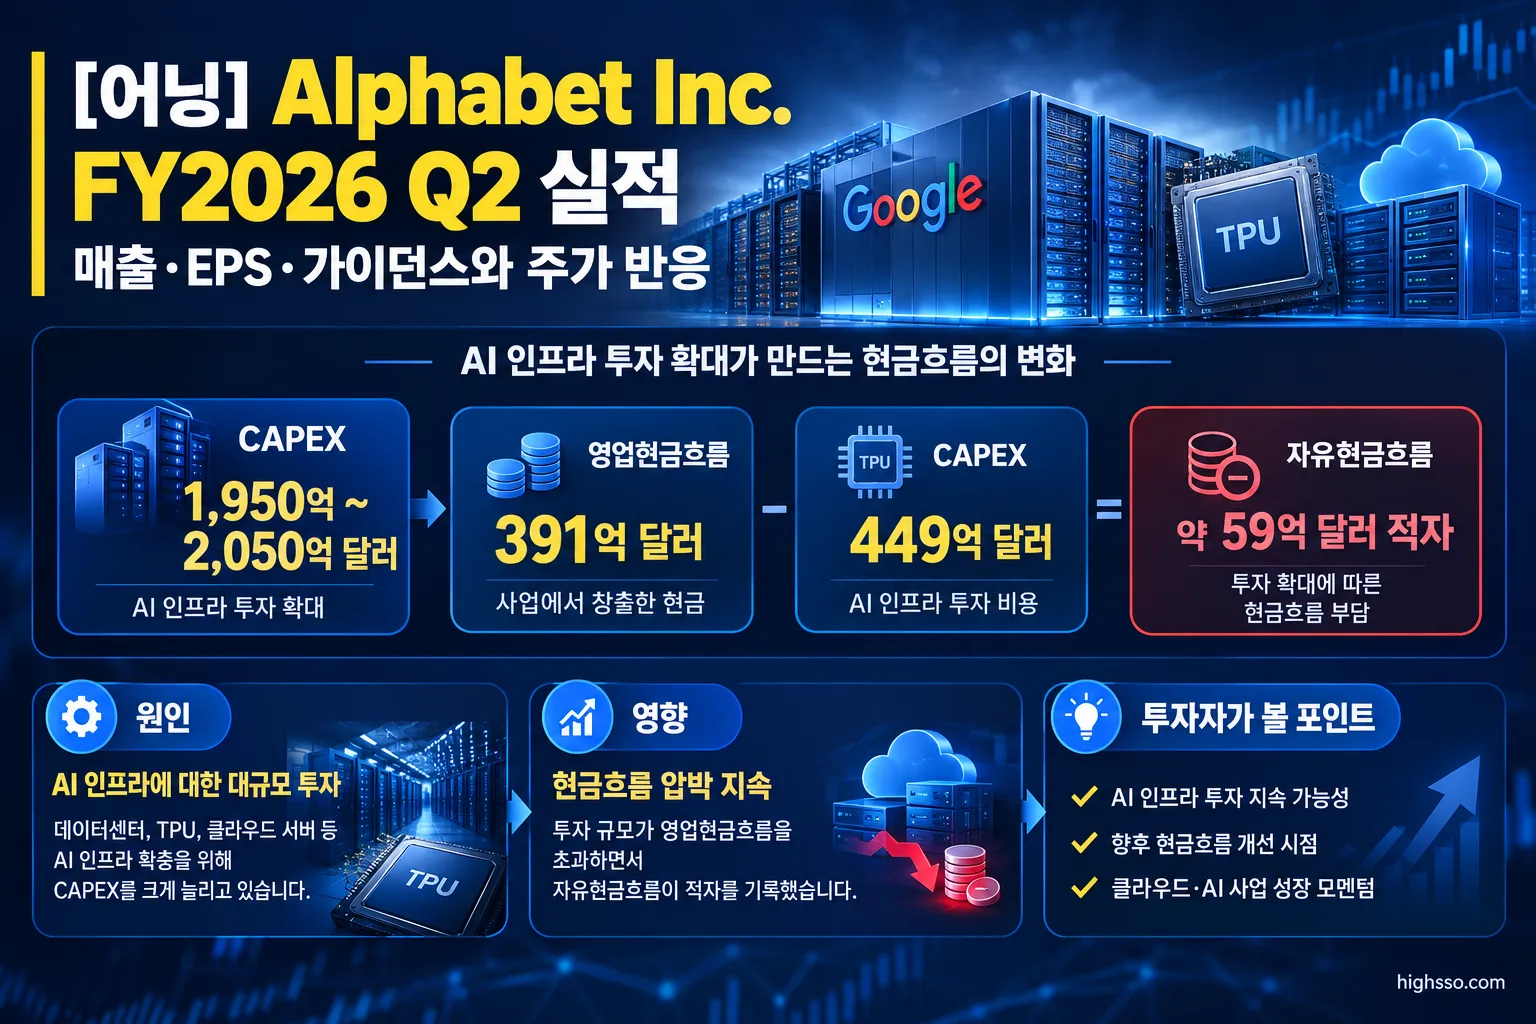
- 주요 부담: 2026년 CAPEX 가이던스를 1,950억~2,050억 달러로 상향했으며, 분기 자유현금흐름은 약 59억 달러 적자로 전환됐습니다.
- 주가 반응: 실적 발표 직후 변동성이 커졌고, 다음 거래일 주가는 약 7.1% 하락했습니다.
실적 요약
| 항목 | FY2026 Q2 실적 | 비교 기준 및 해석 |
|---|---|---|
| 매출 | 1,197억9,600만 달러 | 전년 동기 대비 24% 증가, 컨센서스 1,169억 달러 상회 |
| 전분기 매출 | 1,099억 달러 | Q1 FY2026 대비 증가했으나 회사가 공식 QoQ 증가율은 별도 제시하지 않음 |
| GAAP 희석 EPS | 9.11달러 | 전년 동기 2.31달러에서 증가. 투자자산 평가이익의 영향이 큼 |
| 조정 EPS | 2.85달러 | Reuters 보도 기준. 컨센서스 2.89달러를 소폭 하회했으며 GAAP EPS와 다른 기준 |
| 연결 영업이익 | 407억7,000만 달러 | 전년 동기 312억7,100만 달러에서 증가 |
| 연결 영업마진 | 34% | 전년 동기 32%에서 2%포인트 확대 |
| 연결 총매출총이익률 | 확인되지 않음 | 회사 공식 보도자료에 별도 표기되지 않음 |
GAAP EPS만 보면 큰 폭의 개선처럼 보이지만, 이번 분기에는 주식 투자자산의 미실현 평가이익을 포함한 기타수익이 반영됐습니다. 따라서 시장은 GAAP EPS 9.11달러보다 조정 EPS와 현금흐름을 함께 살펴봤습니다.
주요 사업부 실적
Google Services
Google Services 매출은 945억4,000만 달러로 전년 동기 대비 15% 증가했고, 영업이익은 395억4,400만 달러였습니다. Alphabet의 핵심 수익원으로서 전체 실적의 안정성을 유지했지만, 성장률은 Google Cloud보다 낮았습니다.
- Google Search & other: 632억7,100만 달러, 전년 동기 대비 17% 증가
- YouTube 광고: 110억5,500만 달러, 13% 증가
- Google Network: 73억300만 달러, 1% 감소
- Subscriptions, platforms and devices: 129억1,100만 달러, 15% 증가
경영진은 소매 및 금융 부문이 검색 성장에 크게 기여했고, AI 기능 확산이 검색 쿼리 증가를 지원했다고 설명했습니다. YouTube에서는 Shorts, CTV, Demand Gen, 쇼퍼블 광고가 향후 성장 기회로 언급됐습니다.
다만 Google Network는 주요 광고 항목 중 유일하게 매출이 감소했습니다. 검색과 클라우드의 성장세가 이어지는 가운데 광고 사업 내부의 성장 격차를 확인할 필요가 있습니다.
Google Cloud
Google Cloud 매출은 247억6,800만 달러로 전년 동기 대비 82% 증가했습니다. 시장 예상치인 약 64% 성장을 웃돈 것으로 Reuters가 전했습니다.
영업이익은 88억1,400만 달러, 영업마진은 35.6%로 전년 동기 20.7%에서 크게 개선됐습니다. GCP, AI 인프라, 기업용 AI 솔루션이 성장에 기여했습니다.
Cloud backlog는 5,140억 달러로 전분기 대비 500억 달러 이상 증가했습니다. 회사는 이 가운데 절반을 조금 넘는 금액을 향후 24개월 동안 매출로 인식할 것으로 예상했습니다. 다만 실제 매출 전환 속도와 외부 컴퓨팅 용량 사용에 따른 마진 변화가 다음 분기의 핵심 확인 항목입니다.
Other Bets 및 Alphabet-level activities
Other Bets 매출은 3억8,200만 달러로 전년 동기 3억7,300만 달러에서 증가했지만, 영업손실은 17억9,900만 달러로 확대됐습니다. Waymo 확대와 기타 신사업 투자가 이어진 영향입니다.
Alphabet-level activities에서는 57억8,900만 달러의 영업손실이 발생했습니다. 회사는 주로 공유 AI 연구개발 비용 때문이라고 설명했습니다.
가이던스
Alphabet은 2026년 연간 자본적지출 가이던스를 기존 1,800억1,900억 달러에서 1,950억2,050억 달러로 상향했습니다. 회사 측 설명에 따르면 AI 수요 증가에 대응하기 위한 컴퓨팅 및 데이터센터 용량 공급이 예상보다 빨라진 것이 주요 배경입니다.
확인된 전망은 다음과 같습니다.
- 2026년 CAPEX: 1,950억~2,050억 달러
- 3분기 환율: 현재 환율 기준으로 소폭의 환율 역풍 예상
- Google Cloud: 3분기에도 강한 성장 전망
- 외부 컴퓨팅 용량: 공급 제약을 완화하기 위해 3분기부터 제3자 용량 사용 확대
- 마진: 외부 컴퓨팅 비용으로 단기적인 마진 압력 가능성
- 자유현금흐름: 기술 인프라 투자로 2026년에도 압박이 이어질 전망
- 2027년 CAPEX: 2026년보다 크게 증가할 것이라는 기존 전망 재확인. 구체적인 금액은 미제시
EPS나 분기별 매출 구간에 대한 공식 가이던스는 제시되지 않았습니다. 또 기존 CAPEX 전망보다 150억 달러 상향된 규모인 만큼, 향후 매출 성장과 현금흐름이 투자 확대를 얼마나 빠르게 뒷받침하는지가 중요해졌습니다.
주가는 왜 반응했나
2026년 7월 22일 정규장 종가는 자료에 따라 약 341.91~342.09달러 수준으로 확인됩니다. 실적 발표 직후 시간외 거래에서는 변동성이 컸습니다.
AP는 시간외 주가가 한때 344.62달러까지 올랐다고 보도했지만, Reuters는 CAPEX 상향 발표 이후 주가가 약 3% 하락했다고 전했습니다. 후속 보도에서는 시간외 주가가 약 327.40달러까지 내려 정규장 종가 대비 4.24% 하락한 것으로 보도됐습니다.
다음 거래일인 7월 23일 주가는 약 7.1% 하락했습니다. 보도와 시장 반응을 종합하면, 시장은 매출과 Google Cloud 성장보다 다음 요인을 더 크게 반영한 것으로 보입니다.
- AI 인프라 투자를 위한 CAPEX 상향
- 영업현금흐름 391억 달러보다 큰 449억 달러의 CAPEX
- 약 59억 달러로 전환된 분기 자유현금흐름 적자
- 제3자 컴퓨팅 용량 사용에 따른 단기 마진 압력
- 2027년에도 이어질 수 있는 추가 투자 부담
이는 시장의 반응에 대한 해석이며, Alphabet이 주가 하락의 직접적인 인과관계를 공식적으로 인정한 것은 아닙니다.
Earnings Call 핵심
AI 수요와 공급 제약
Sundar Pichai CEO는 AI 투자가 Search, YouTube, Cloud 등 주요 사업에서 사용자와 고객 가치를 만들고 있다고 강조했습니다. 그러나 경영진은 AI 인프라 수요가 내부 공급능력을 계속 초과하고 있다고 설명했습니다.
이에 따라 3분기부터 제3자 컴퓨팅 용량을 임시로 활용할 계획입니다. 회사는 이를 고객 기반 확대와 수요 확보를 위한 연결 전략으로 설명했지만, 외부 용량 비용이 단기적으로 마진을 낮출 수 있다고 밝혔습니다.
Cloud backlog와 TPU 매출
Google Cloud backlog는 5,140억 달러까지 늘었습니다. 회사는 향후 24개월 내 backlog의 절반을 조금 넘는 금액을 매출로 인식할 것으로 예상했습니다.
Alphabet은 2분기부터 고객 데이터센터에 직접 판매한 TPU 시스템 매출을 인식하기 시작했습니다. 다만 기존 TPU 시스템 판매 계약 매출의 대부분은 2027년에 인식될 것으로 전망했습니다.
Gemini와 기업용 AI
Alphabet은 Gemini 모델이 분당 220억 API 토큰을 처리하고 있으며, Gemini 앱의 월간 활성 사용자가 9억5,000만 명이라고 밝혔습니다. Gemini Enterprise는 Fortune 100 기업의 약 90%가 사용하고 있다고 회사 측은 설명했습니다.
Pichai CEO는 차세대 프런티어 모델인 Gemini 4를 이미 훈련하고 있다고 밝혔습니다. 동시에 코딩과 에이전트형 코딩 분야에서는 개선이 필요하다는 점도 인정했습니다. 이는 OpenAI와 Anthropic 등 경쟁사와의 실행력 비교가 계속될 수 있음을 의미합니다.
비용과 마진
AI 및 Cloud 인력 채용, 데이터센터 감가상각, 에너지 비용, 마케팅 비용이 계속 증가할 것으로 회사는 전망했습니다. 특히 제3자 컴퓨팅 용량과 데이터센터 투자 확대가 Google Cloud의 높은 영업마진을 얼마나 유지시킬 수 있을지가 중요합니다.
현지 언론·애널리스트 반응
Reuters는 Google Cloud의 82% 성장을 매우 강한 성장률로 평가하면서도, 2026년 CAPEX 가이던스가 150억 달러 상향된 점을 핵심 부담으로 지적했습니다.
시장 반응은 다음처럼 나뉘었습니다.
- 긍정적 요인: Google Cloud 성장률 82%, 5,140억 달러 backlog, 광고 매출의 예상 상회
- 부정적 요인: CAPEX 확대, 자유현금흐름 적자, 향후 감가상각 및 운영비 증가
- EPS 관련 우려: GAAP EPS 9.11달러는 투자자산 평가이익의 영향을 크게 받았고, Reuters가 전한 조정 EPS 2.85달러는 컨센서스 2.89달러를 소폭 하회
- 장기 리스크: 2027년에도 CAPEX가 크게 늘어날 수 있어 AI 투자 회수 시점과 현금흐름 개선 시점이 불확실
- 경쟁 구도: Gemini의 코딩·에이전트 기능과 신규 모델 출시 속도가 경쟁사 대비 충분한지에 대한 질문 제기
Reuters 후속 보도에 따르면 실적 발표 이후 최소 20개 증권사가 목표주가를 올렸고 목표주가 중앙값은 약 430달러로 집계됐습니다. 그러나 이는 애널리스트 전망이며, 실제 주가 반응은 목표주가 상향보다 단기 현금흐름 우려에 더 민감하게 나타났습니다.
앞으로 확인할 것
다음 실적까지는 성장률뿐 아니라 AI 투자의 현금화 속도를 함께 확인해야 합니다.
- Google Cloud 매출 성장률: 82% 수준의 성장세가 유지되거나 추가 가속되는지
- Cloud backlog 전환: 5,140억 달러 backlog 중 향후 24개월 내 실제 매출로 인식되는 규모와 속도
- Cloud 영업마진: 제3자 컴퓨팅 용량 사용 이후 35.6%의 마진이 얼마나 하락하는지
- CAPEX와 자유현금흐름: 2026년 CAPEX가 1,950억~2,050억 달러 범위에서 집행되는지, 자유현금흐름 적자가 일시적인지
- 검색·YouTube 성장: Search & other의 17% 성장과 YouTube 광고의 13% 성장이 AI 검색, Shorts, CTV, 쇼퍼블 광고 확대로 유지 또는 재가속되는지
- Gemini와 TPU 매출: Gemini 4 출시 일정, 기업 고객 채택률, TPU 직접 판매 및 2027년 매출 인식 규모
이번 실적은 Alphabet의 AI 수요와 Cloud 경쟁력을 보여줬지만, 동시에 투자가 현금흐름과 마진에 미치는 부담도 드러냈습니다. 다음 분기부터는 매출 성장률 자체보다 AI 인프라 투자 대비 매출 전환과 현금창출력이 주가의 주요 판단 기준이 될 가능성이 큽니다.
함께 볼 어닝 리포트
[어닝] Intuitive Surgical, Inc. FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Alphabet Inc. / U.S. SEC — Alphabet Announces Second Quarter 2026 Results, SEC Exhibit 99.1
- U.S. SEC — Alphabet Inc. Form 10-Q for the Quarter Ended June 30, 2026
- StockAnalysis / Quartr — Alphabet Q2 2026 Earnings Call Transcript
- Alphabet Investor Relations — Alphabet 2026 Q2 Earnings Call
- Reuters — Google increases capex forecast again after cloud-driven quarterly beat
- Reuters — Alphabet's cash burn raises alarm for Big Tech as AI spending climbs
- Associated Press — Google's Q2 earnings of $112.11B beat Wall Street's expectations on AI boom
- Investing.com — Alphabet plunges 7% as higher AI spending outlook rattles investors
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.