발행일: 2026년 11월 19일
핵심 요약
ASML Holding N.V. FY2026 Q3 실적의 핵심은 기록적인 매출과 높은 수익성, 그리고 생산능력 확대 과제입니다.
- 매출: €11.662 billion으로, Q2의 €9.326 billion과 전년 동기 €7.516 billion보다 높은 수준을 기록했습니다.
- EPS: US GAAP 기준 기본 EPS는 €12.95, 희석 EPS는 €12.93입니다.
- 수익성: 매출총이익률은 57.5%, 영업이익률은 44.4%로 집계됐습니다.
- 가이던스: Q4 매출은 €14.2 billion
€15.2 billion, FY2026 매출은 €44 billion€45 billion으로 제시됐습니다. - 주가 반응: Reuters 보도 기준 ASML ADR은 정규장에서 1.86% 하락했고, 시간외 거래에서도 2.26% 추가 하락했습니다.
실적 요약
| 항목 | FY2026 Q3 실적 | 비교 또는 기준 |
|---|---|---|
| 매출 | €11.662 billion | Q2 €9.326 billion, Q3 2025 €7.516 billion |
| 순이익 | €4.960 billion | Q2 €2.918 billion, Q3 2025 €2.125 billion |
| 기본 EPS | €12.95 | US GAAP 기준 |
| 희석 EPS | €12.93 | US GAAP 기준 |
| 매출총이익률 | 57.5% | Q2 54.0% |
| 영업이익률 | 44.4% | Q2 37.1% |
| 순이익률 | 42.5% | 회사 발표 기준 |
| 잉여현금흐름 | €11.351 billion | 회사 발표 기준 |
| 자본적지출 및 무형자산 취득 | €447 million | 회사 발표 기준 |
Reuters는 ASML의 매출이 보도된 컨센서스를 소폭 상회했고 ADR 기준 EPS도 컨센서스를 웃돌았다고 전했습니다. 다만 회사가 발표한 실적은 유로화 기준 US GAAP 수치이고, 보도된 컨센서스는 ADR·달러화 및 조정 EPS 기준이므로 실적과 컨센서스를 단순히 직접 비교하는 데는 주의가 필요합니다.
주요 사업부 실적
시스템 매출
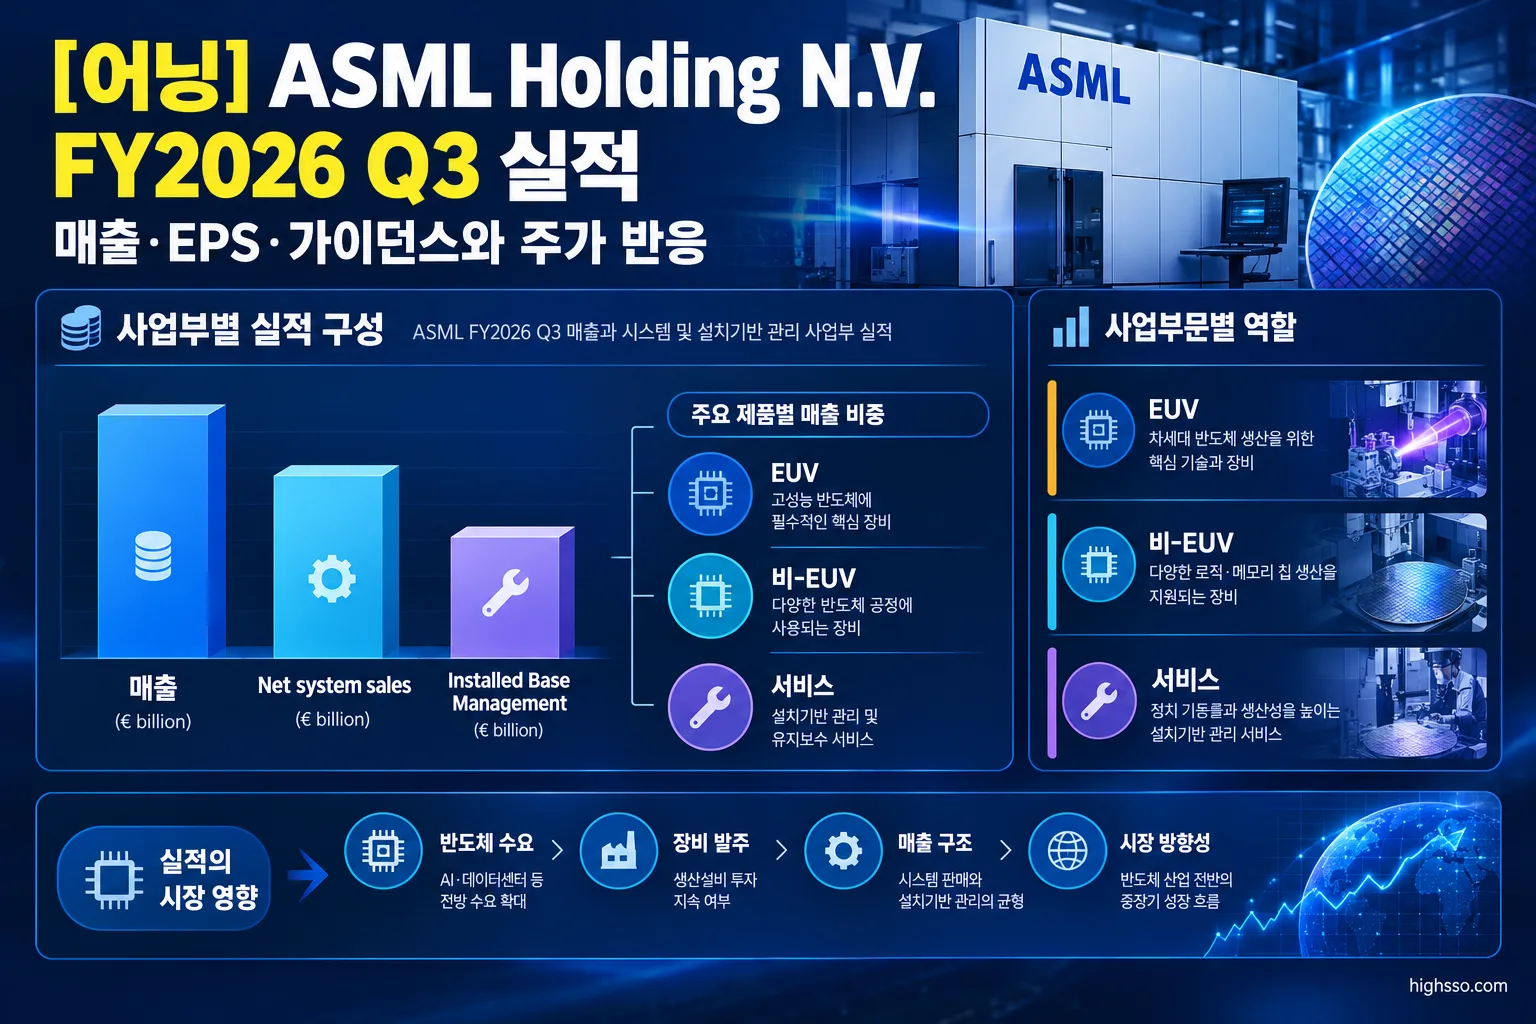
신규 및 중고 리소그래피 시스템을 포함한 Net system sales는 €8.4 billion이었습니다. Q2의 €6.6 billion보다 높았으며, Q3에는 신규 리소그래피 시스템 113대와 중고 시스템 8대가 판매됐습니다.
시스템 매출은 ASML의 장비 출하 규모를 보여주는 핵심 지표입니다. 다만 이번 분기 전체 수익성에는 장비 판매뿐 아니라 서비스와 업그레이드 매출의 기여도 크게 작용했습니다.
Installed Base Management
설치 장비에 대한 서비스와 필드 옵션을 포함하는 Installed Base Management 매출은 €3.289 billion으로 집계됐습니다. Q2의 €2.762 billion보다 높은 수준이며, 회사가 제시했던 가이던스보다 €400 million 많았습니다.
기존 장비의 생산성 업그레이드 수요가 이 부문을 뒷받침했습니다. 신규 팹을 건설하지 않고도 고객의 생산능력을 높일 수 있다는 점이 업그레이드 수요의 배경으로 설명됐습니다.
EUV와 비-EUV
회사는 2026년 성장이 EUV 중심으로 진행될 것으로 설명했습니다. FY2026 EUV 매출 성장률은 45%를 웃돌 것으로 전망했고, DUV를 포함한 비-EUV 매출은 약 20% 성장할 것으로 제시했습니다.
다만 회사는 이번 자료에서 EUV와 비-EUV의 FY2026 Q3 개별 매출액을 별도로 공개하지 않았습니다. 따라서 해당 사업의 분기별 실제 매출을 임의로 산출할 수는 없습니다.
중국 사업은 FY2026 전체 매출의 약 20%를 차지할 것으로 경영진이 전망했습니다. 이는 연간 비중 전망이며, Q3 중국 매출의 구체적인 금액은 별도로 제시되지 않았습니다.
가이던스
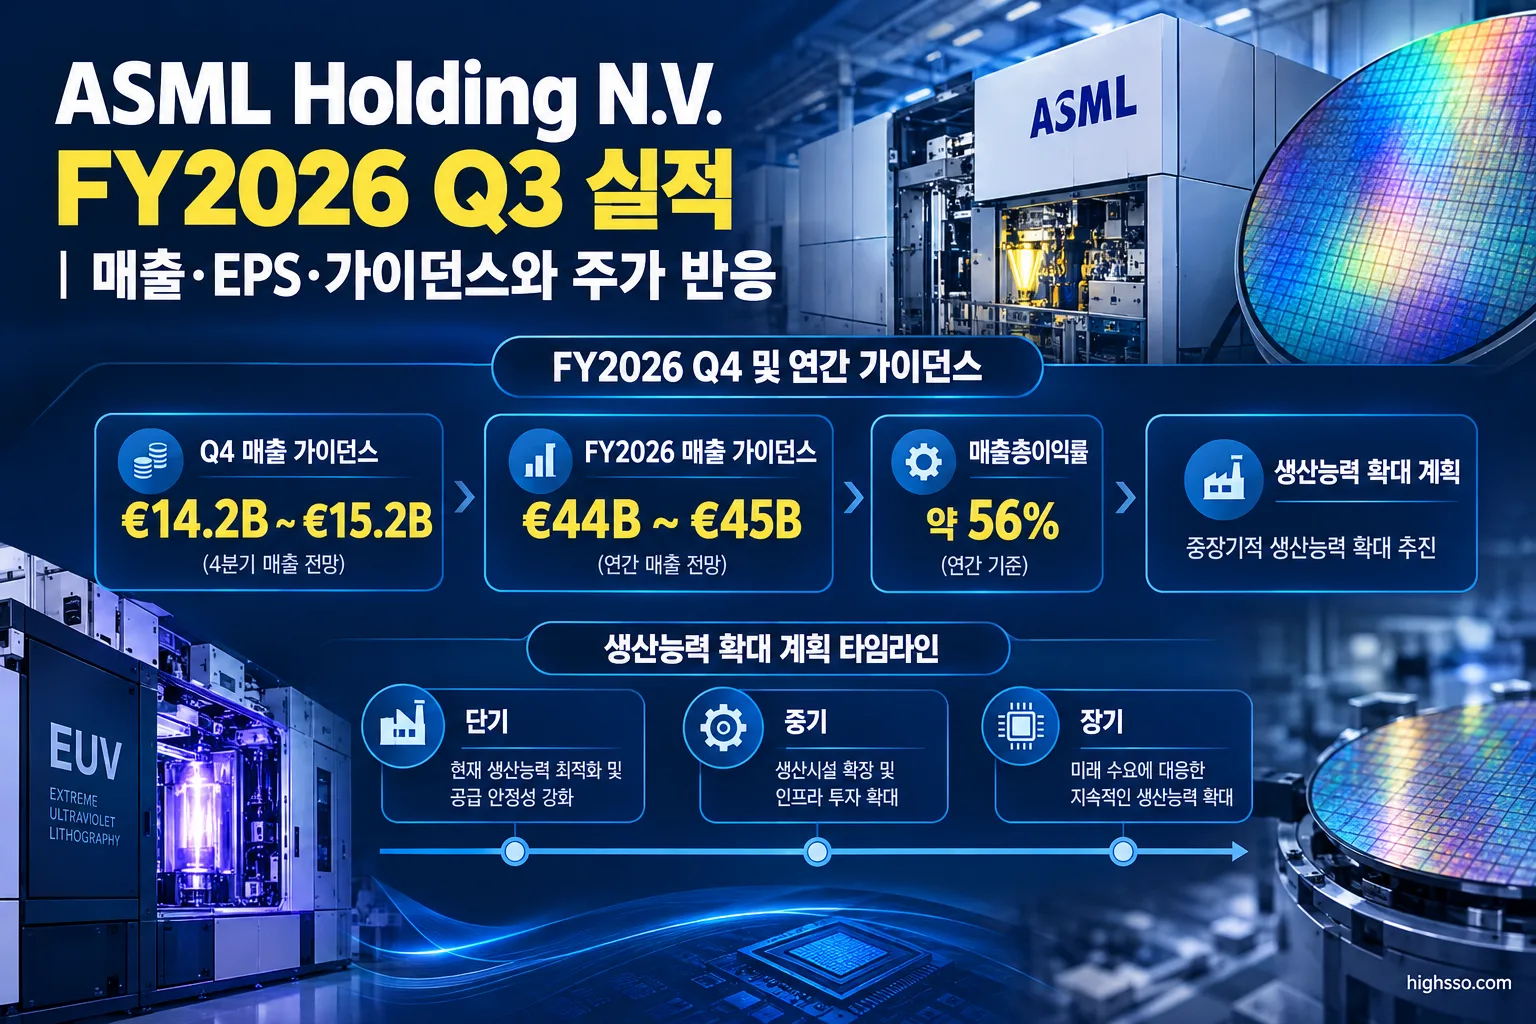
ASML이 제시한 다음 분기와 연간 전망은 다음과 같습니다.
| 구분 | 가이던스 |
|---|---|
| Q4 2026 매출 | €14.2 billion~€15.2 billion |
| Q4 2026 Installed Base Management 매출 | 약 €3.7 billion |
| Q4 2026 매출총이익률 | 약 57% |
| FY2026 매출 | €44 billion~€45 billion |
| FY2026 매출총이익률 | 약 56% |
| FY2026 연환산 유효세율 | 약 17% |
회사는 Q2 당시 제시했던 FY2026 매출 가이던스 하단 €43 billion을 이번 발표에서 €44 billion으로 높였습니다. 이번 발표에서는 2027년 매출에 대한 구체적인 가이던스는 제시하지 않았습니다.
주가는 왜 반응했나
Reuters 보도 기준 ASML ADR은 실적 발표 당일 정규장에서 1.86% 하락해 $1,717.76에 마감했습니다. 시간외 거래에서는 2.26% 추가 하락해 $1,679를 기록했습니다.
유럽 시장에서는 장중 주가가 상승했지만 미국 ADR은 하락하는 등 시장별 반응이 달랐습니다. 보도된 시장 해석에 따르면 기록적인 매출과 높은 마진, FY2026 가이던스 상향에도 불구하고 시장의 기대 수준이 높았고 밸류에이션 부담도 주가에 영향을 준 요인으로 언급됐습니다.
이는 실적 수치 자체와 별개의 시장 반응입니다. 주가 하락만으로 이번 분기 실적이 약했다고 판단하기보다는, 실적의 절대 수준과 시장 기대치, 향후 생산능력 확대 가능성을 함께 볼 필요가 있습니다.
Earnings Call 핵심
AI 수요와 장기 주문
경영진은 고객들이 단기 및 중기 장비 수요 전망을 계속 높이고 있다고 설명했습니다. 특히 AI 관련 투자의 규모와 지속 기간에 대한 고객들의 기대가 장비 수요를 이끌고 있다고 밝혔습니다.
일부 고객은 2029년과 2030년 장비 주문에도 관심을 보이고 있다고 회사 측은 설명했습니다. 다만 관심 표명과 실제 주문·수주잔고 전환은 구분해서 확인해야 합니다.
생산능력 확대
ASML은 현재 계획된 2027년 30%, 2028년 추가 30%의 생산능력 확대만으로는 고객 수요를 모두 충족하기 어려울 수 있다고 설명했습니다. 이에 따라 2028년 이후 추가 증설 방안을 검토하고 있다고 밝혔습니다.
고객 수요가 강하더라도 생산능력과 공급망이 제한되면 수요가 실제 매출로 전환되는 시점이 늦어질 수 있습니다. 이번 실적에서 시장이 주목한 부분도 AI 수요의 존재 여부뿐 아니라 ASML의 출하 능력이었습니다.
EUV와 장비 업그레이드
회사는 2026년 EUV 시스템 출하량을 약 65대로 제시했습니다. 이는 전년 대비 50% 이상 증가할 것으로 설명된 수치입니다.
또한 NXE:3800F의 시간당 웨이퍼 처리량이 2027년 230장에서 260장으로 높아질 예정이라고 밝혔습니다. 기존 장비의 생산성 향상은 신규 팹 건설 없이 고객이 생산능력을 확대할 수 있는 수단으로 강조됐습니다.
주요 리스크
경영진은 수요가 강하다고 설명하면서도 생산능력 확대, 공급망, 장비 출하 실행력, 반도체 투자 사이클, 수출 규제를 주요 리스크로 제시했습니다. 특히 장기 주문 관심이 실제 출하와 매출로 연결되는 과정에서 일정 지연이나 규제 변화가 발생할 수 있습니다.
현지 언론·애널리스트 반응
Reuters 보도와 시장 해석을 종합하면 이번 발표의 긍정적인 부분은 기록적인 매출과 매출총이익률, 설치기반 서비스·업그레이드 매출의 강세였습니다. Installed Base Management 매출은 회사 가이던스를 €400 million 웃돌았고, 높은 수익성에도 기여했습니다.
반면 주가 측면에서는 매출 컨센서스 상회 폭이 크지 않았다는 점이 부각됐고, ADR 기준 EPS는 컨센서스를 웃돌았다는 보도가 나왔습니다. 또한 AI 관련 기대가 이미 주가에 상당 부분 반영됐고, 높은 밸류에이션이 추가 상승을 제한할 수 있다는 해석도 보도됐습니다.
시장 참여자들이 다음 단계에서 확인하려는 부분은 AI 수요 자체보다 ASML이 2027~2028년 생산능력을 얼마나 빠르게 확대하고, 장기 고객 수요를 실제 장비 출하와 매출로 전환할 수 있는지에 가깝습니다.
앞으로 확인할 것
다음 실적 발표까지는 다음 지표를 확인할 필요가 있습니다.
- Q4 매출: 회사 가이던스 €14.2 billion~€15.2 billion 달성 여부
- Installed Base Management: Q4 예상치 약 €3.7 billion과 업그레이드 수요의 지속 여부
- 연간 목표: FY2026 매출 €44 billion~€45 billion 및 매출총이익률 약 56% 달성 여부
- 생산능력 계획: 2027~2028년 증설 실행과 2028년 이후 추가 증설 규모
- EUV 출하: 2026년 약 65대 출하와 EUV 매출 성장 전망의 실현 여부
- 장기 주문 전환: 2028~2030년 고객 관심이 실제 주문과 백로그로 이어지는지
- 외부 변수: AI 투자 지속성, 고객 설비투자, 중국 수출 규제와 공급망 상황
이번 ASML Holding N.V. FY2026 Q3 실적은 수요와 수익성의 강점을 보여줬지만, 향후 성과는 생산능력 확대와 출하 실행력이 좌우할 가능성이 큽니다. 따라서 다음 분기에는 단순 매출 증가보다 가이던스 달성 여부, EUV 출하량, 설치기반 매출, 증설 계획의 구체성을 함께 확인해야 합니다.
함께 볼 어닝 리포트
[어닝] Space Exploration Technologies Corp. FY2026 Q3 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- ASML Investor Relations — ASML reports €11.7 billion total net sales and €5.0 billion net income in Q3 2026
- U.S. SEC / ASML — ASML 2026 third-quarter results presentation
- Reuters, syndicated by Investing.com — Earnings call transcript: ASML tops Q3 2026 estimates but shares fall
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.