발행일: 2026년 9월 23일
핵심 요약
ASML FY2026 Q2 실적은 매출과 수익성 모두 회사가 제시했던 전망의 상단을 웃돈 분기였습니다. 특히 서비스·업그레이드 사업인 Installed Base Management 매출과 고마진 제품 믹스가 실적을 끌어올렸습니다.
- 매출: €9.3265 billion으로 전년 동기 대비 21.3%, 직전 분기 대비 6.4% 증가했습니다.
- EPS: US GAAP 기본 EPS는 €7.59, 희석 EPS는 €7.58이었습니다. 비교 가능한 동일 기준의 EPS 컨센서스는 확인되지 않았습니다.
- 시장 예상 대비: 매출은 LSEG 기준 약 €8.8 billion의 시장 예상치를 웃돌았습니다.
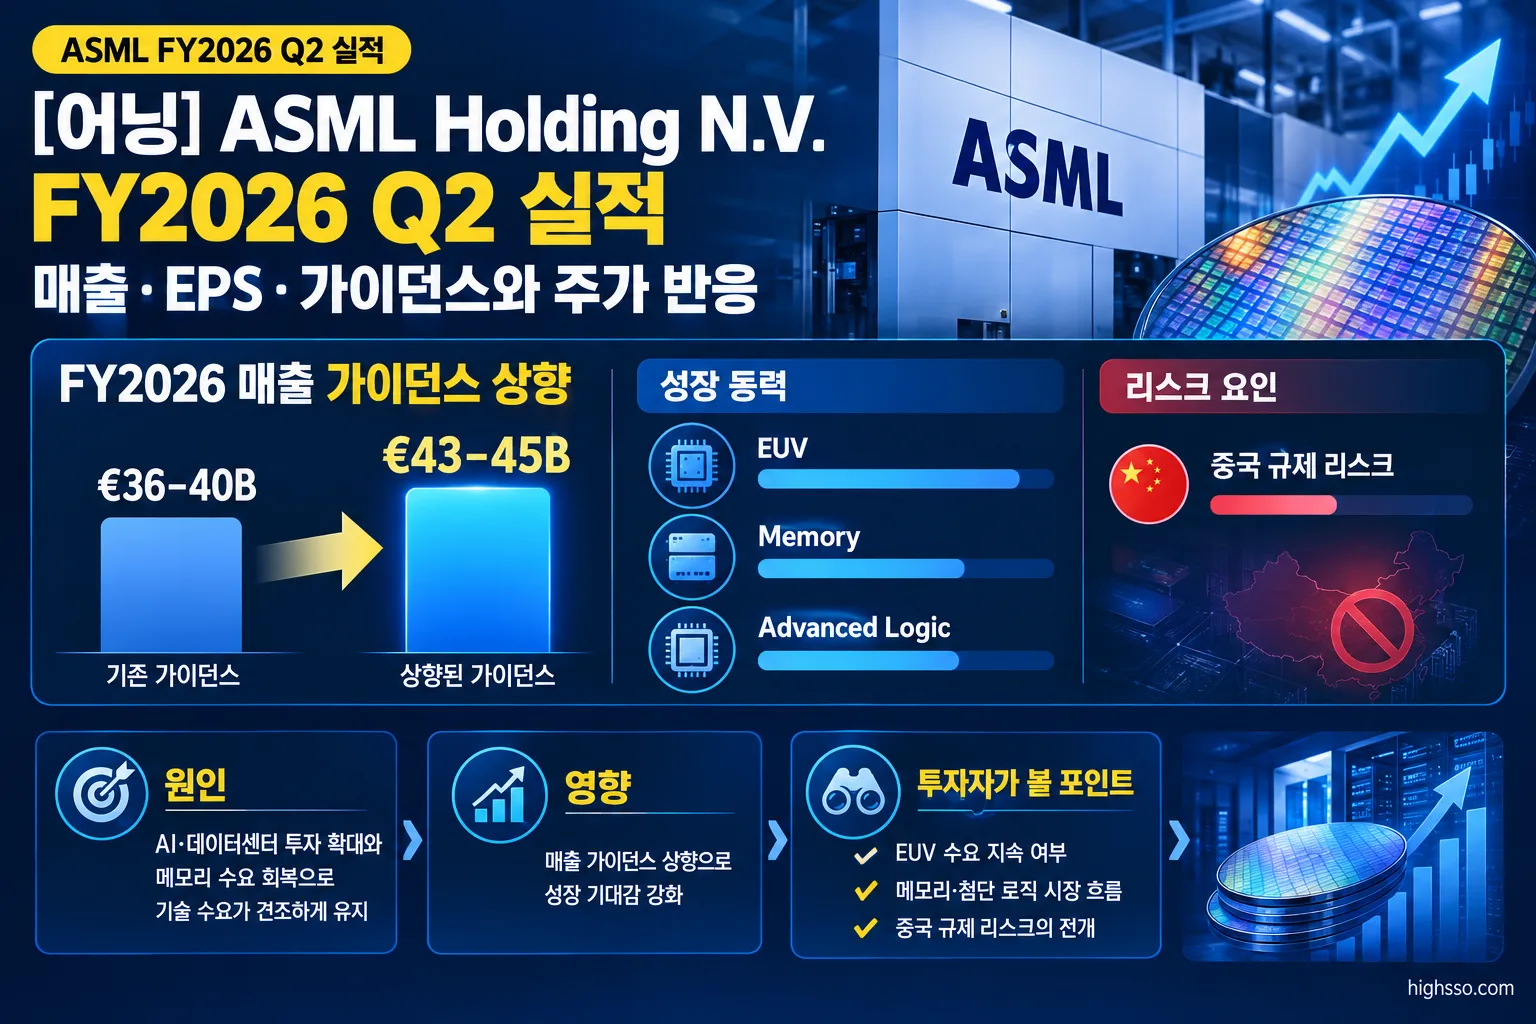
- 가이던스: FY2026 매출 전망을 기존 €36~40 billion에서 €43~45 billion으로 상향했습니다.
- 주가 반응: 암스테르담 주가는 발표 당일 2.23% 상승했지만, 다음 거래일에는 1.67% 하락했습니다.
실적 요약
ASML은 US GAAP 기준으로 FY2026 2분기 실적을 발표했습니다. 실적 발표 대상 분기는 2026년 6월 28일 종료됐으며, 발표일은 2026년 7월 15일입니다.
| 항목 | FY2026 Q2 실적 | 비교 또는 참고 |
|---|---|---|
| 총매출 | €9.3265 billion | 전년 동기 €7.6917 billion |
| 매출 성장률 | 21.3% YoY | 직전 분기 대비 6.4% 증가 |
| 순이익 | €2.9176 billion | 전년 동기 €2.2903 billion |
| 기본 EPS | €7.59 | US GAAP 기준 |
| 희석 EPS | €7.58 | US GAAP 기준 |
| 매출 컨센서스 | 약 €8.8 billion | LSEG 기준 보도치 |
| 총마진 | 54.0% | 전년 동기 53.7%, 전 분기 53.0% |
| 영업이익 | €3.4561 billion | 영업마진 37.1% |
| 영업마진 | 37.1% | 전년 동기 34.6% |
| 잉여현금흐름 | €1.3 billion | 회사 정의상 비GAAP 지표 |
매출은 시장 예상치와 회사가 Q2에 제시했던 전망의 상단을 모두 웃돌았습니다. 다만 EPS는 일부 미국 매체가 미국 달러 기준 ADR 수치나 조정 EPS를 제시해, 회사가 공시한 유로화 US GAAP EPS와 직접 비교하지 않았습니다.
총마진은 54.0%로 전년 동기와 직전 분기보다 개선됐습니다. 회사는 예상보다 약 €300 million 높았던 Installed Base Management 매출과 고마진 업그레이드 사업을 주요 배경으로 설명했습니다. 반면 기술 및 IT 전환 관련 비용의 영향으로 연구개발비는 €1.2766 billion을 기록해 회사 예상보다 높았습니다.
주요 사업부 실적
시스템 매출과 서비스 사업
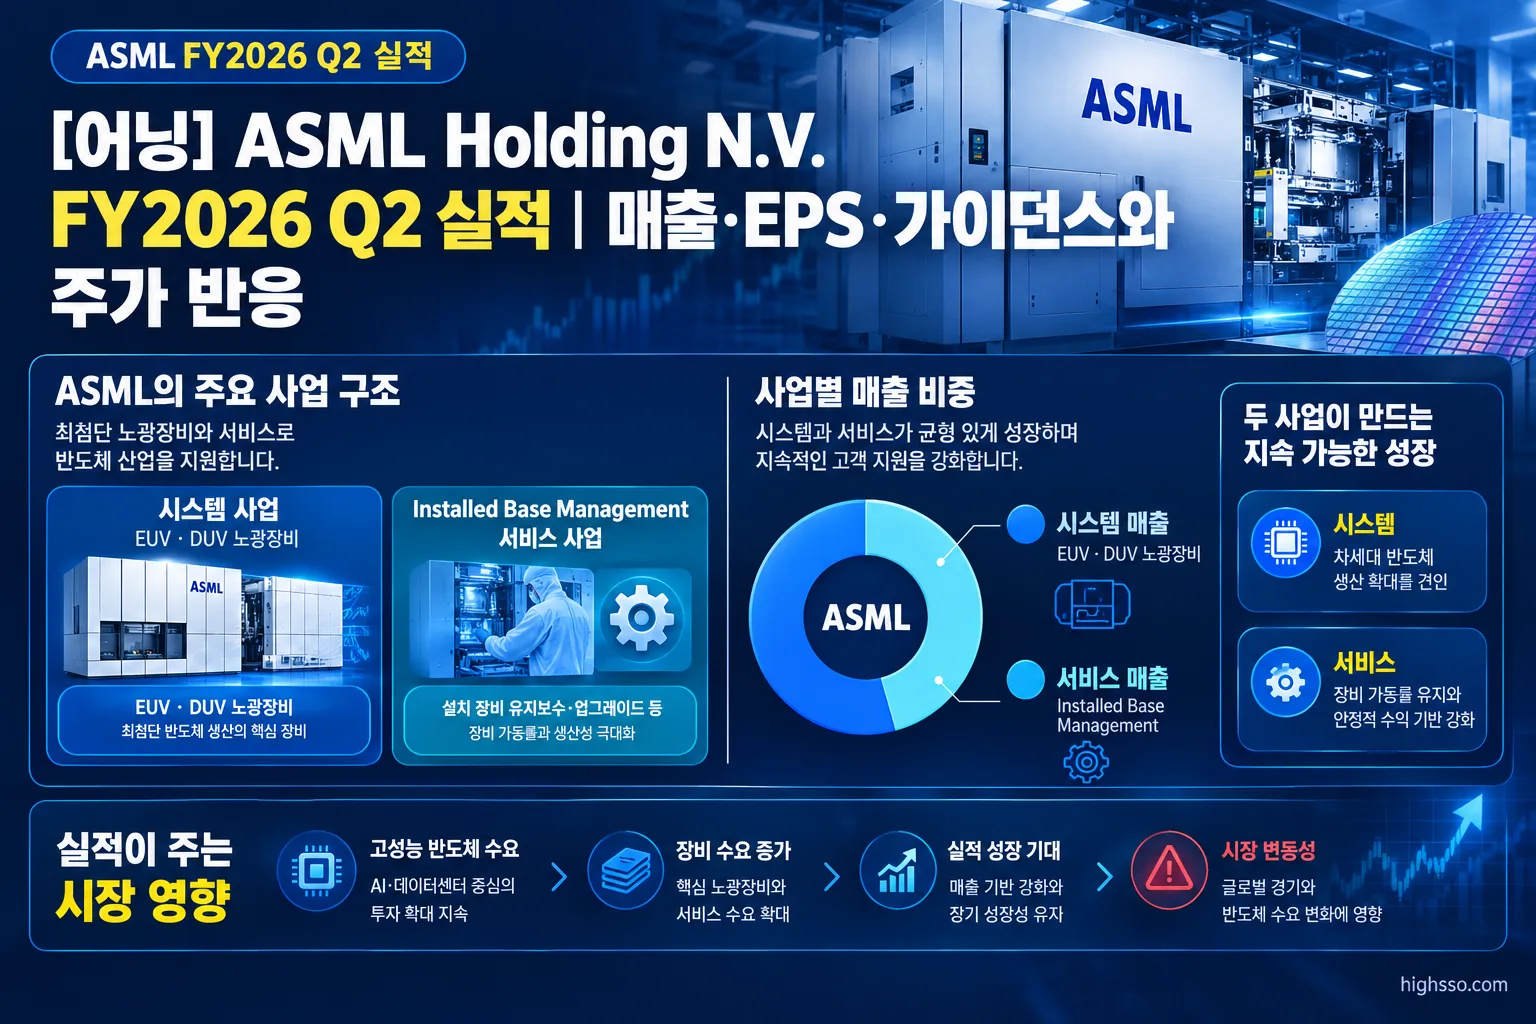
ASML의 순 시스템 매출은 €6.5648 billion으로 전년 동기 €5.5961 billion보다 약 17.3% 증가했습니다. 시스템 매출 구성은 Logic이 51%, Memory가 49%였습니다.
Installed Base Management 매출은 €2.7617 billion으로 전년 동기보다 약 31.8%, 직전 분기보다 약 11.0% 증가했습니다. 이 사업은 장비 서비스와 현장 옵션, 업그레이드 매출을 포함합니다. 이번 분기에는 회사 전망보다 약 €300 million 높은 매출을 기록해 전체 매출과 총마진 개선에 크게 기여했습니다.
EUV와 비EUV 시스템
- EUV 시스템: 약 €3.8 billion
- 비EUV 시스템: 약 €2.8 billion
EUV 시스템 매출에는 High-NA EUV 장비 1대 판매가 포함됐습니다. 회사는 FY2026에 Low-NA EUV를 약 65대 출하하고, EUV 시스템 매출이 전년 대비 45% 이상 증가할 것으로 전망했습니다.
비EUV 시스템에는 DUV, 계측 및 검사 장비가 포함됩니다. 회사는 FY2026 비EUV 시스템 매출이 약 25% 증가하고, immersion DUV 출하량은 약 130대에 이를 것으로 예상했습니다.
Logic과 Memory 수요
Logic 부문에서는 3nm, 4nm, 5nm AI 가속기 생산능력 확대와 2nm 램프업, 1.4nm 개발 투자가 수요를 뒷받침했다고 회사는 설명했습니다. ASML은 FY2026 advanced Logic 파운드리 관련 시스템 매출이 25% 이상 증가할 것으로 예상했습니다.
Memory 부문에서는 DDR과 HBM의 공급 부족 및 가격 상승이 DRAM 팹 증설을 자극한 것으로 설명됐습니다. 회사는 FY2026 Memory 관련 시스템 매출이 75% 이상 증가할 것으로 전망했습니다. 이는 이번 실적에서 AI 가속기뿐 아니라 메모리 투자 회복도 중요한 성장 동력으로 부상했음을 의미합니다.
가이던스
FY2026 3분기 전망
| 항목 | 회사 전망 |
|---|---|
| 총매출 | €11.0~12.0 billion |
| Installed Base Management 매출 | 약 €2.9 billion |
| 총마진 | 55~57% |
| 연구개발비 | 약 €1.2 billion |
| 판매·관리비 | 약 €0.4 billion |
FY2026 연간 전망
| 항목 | FY2026 전망 |
|---|---|
| 총매출 | €43~45 billion |
| 총마진 | 54~56% |
| 연환산 유효세율 | 약 17% |
| Low-NA EUV 출하량 | 약 65대 |
| EUV 시스템 매출 성장률 | 45% 이상 |
| immersion DUV 출하량 | 약 130대 |
| 중국 매출 비중 | 전체 매출의 약 20% |
가장 큰 변화는 FY2026 매출 가이던스입니다. 회사는 기존 €36~40 billion에서 €43~45 billion으로 전망을 상향했습니다. 배경으로는 AI 관련 advanced Logic 및 DRAM 투자의 확대, 고객 자본지출 계획의 상향, 강한 주문 흐름을 제시했습니다.
회사는 2027년 Low-NA EUV와 immersion DUV 생산능력을 2026년보다 약 30% 늘릴 계획이라고 밝혔습니다. 2028년에 추가 30% 확대 가능성도 검토 중이지만, 이는 확정 가이던스가 아니라 수요 전망에 기반한 생산능력 계획입니다.
주가는 왜 반응했나
암스테르담 거래소에서 ASML 주가는 2026년 7월 15일 €1,815.27에 마감했습니다. 전일 종가 €1,775.64와 비교하면 2.23% 상승입니다. 장중에는 €1,735.65에서 €1,830.00 사이에서 움직였습니다.
다음 거래일인 7월 16일에는 €1,784.87에 마감해 1.67% 하락했습니다. 따라서 실적 발표 당일에는 상승했지만, 다음 거래일에는 일부 상승분을 되돌렸습니다.
미국 ADR은 발표 당일 정규장에서 약 2.2% 상승했다는 보도가 있었고, 발표 직후 프리마켓 상승폭은 약 1%로 집계된 보도도 있었습니다. 거래소와 집계 시점에 따라 수치가 달라 단일 수치로 통합하기는 어렵습니다.
Reuters 계열 보도와 시장 자료에서는 예상보다 강한 2분기 매출, FY2026 매출 전망 상향, AI 및 메모리 장비 수요를 주가 상승의 주요 배경으로 해석했습니다. 이는 시장의 해석이며, 주가 움직임과 특정 요인 사이의 인과관계를 회사가 직접 확인한 것은 아닙니다.
Earnings Call 핵심
AI와 메모리 투자가 동시에 확대
경영진은 AI 채택 확대가 advanced Logic과 Memory 반도체 수요를 동시에 끌어올리고 있다고 설명했습니다. 고객들은 3nm·4nm·5nm AI 가속기 생산능력을 확대하는 동시에 2nm와 1.4nm 차세대 공정도 준비하고 있다는 입장입니다.
메모리에서는 DDR과 HBM 공급 부족, 가격 상승, DRAM 팹 증설 계획이 장비 수요를 뒷받침하고 있다고 밝혔습니다. 회사는 고객들이 여러 개의 대형 팹 건설 계획을 추진하고 있다고 설명했습니다.
주문과 생산능력
ASML은 2026년 상반기 내내 주문 모멘텀이 강했다고 밝혔습니다. 특히 Low-NA EUV의 2027년 주문은 생산능력 대부분이 이미 커버된 상태이며, 2028년 물량도 상당 부분 주문을 확보했다고 설명했습니다.
다만 실제 수요가 장비 출하와 매출로 전환되려면 공급망, 제조, 현장 설치 조직의 생산능력 확대가 계획대로 진행돼야 합니다. 생산능력 확대 과정에서 납기 지연이나 비용 상승이 발생할 경우 마진에 부담이 될 수 있습니다.
High-NA EUV의 양산 적용
ASML은 Intel Foundry가 Intel 18A 공정의 일부 Core Ultra Series 3 프로세서 생산에 자사 High-NA EUV 장비를 사용하고 있다고 밝혔습니다. 회사는 이를 High-NA EUV가 연구·개발 단계를 넘어 생산환경에 진입하고 있음을 보여주는 이정표로 제시했습니다.
다만 향후에는 고객별 수율, 장비 안정성, 양산 적용 확대 여부를 확인할 필요가 있습니다. 한 건의 적용 사례만으로 High-NA EUV의 상업적 확산 속도를 단정하기는 어렵습니다.
이번 분기 실적의 질
Q2 매출과 총마진의 초과 달성은 시스템 출하량 증가뿐 아니라 Installed Base Management의 추가 업그레이드 매출과 고마진 제품 믹스의 영향을 크게 받았습니다. 따라서 다음 분기에는 Q2의 서비스·업그레이드 매출 증가가 반복 가능한 흐름인지 확인해야 합니다.
회사가 제시한 주요 위험 요인은 고객 수요와 자본지출의 변동, 주문 취소 또는 연기, 공급망 및 생산능력 확대 실행, 중국 수출규제, 지정학과 무역환경입니다.
현지 언론·애널리스트 반응
Reuters 계열 보도와 유럽 금융매체들은 이번 실적의 핵심으로 다음 세 가지를 꼽았습니다.
- 예상치를 웃돈 매출과 순이익
- AI 관련 advanced Logic 및 Memory 수요
- FY2026 매출 가이던스의 €43~45 billion 상향
시장에서는 특히 메모리 수요 회복이 중요한 변화로 주목됐습니다. ASML은 HBM과 DDR 수요, DRAM 공급 부족을 배경으로 FY2026 Memory 관련 시스템 매출이 75% 이상 성장할 수 있다고 제시했습니다.
긍정적으로 평가된 지표는 2027년 Low-NA EUV 주문 커버리지, 2028년 주문 가시성, 생산능력 확대 계획, Intel의 High-NA EUV 생산 적용입니다.
반면 중국 매출 비중 약 20%와 수출규제 리스크, AI 및 메모리 고객의 자본지출 사이클 의존도, 공급망 확대에 따른 실행 부담은 주의할 요인으로 언급됐습니다. R&D와 기술·IT 전환 비용 증가도 단기적으로 비용 부담이 될 수 있습니다.
Morgan Stanley가 이번 실적을 강한 실적과 전망 상향으로 평가하고 목표주가를 €1,660에서 €1,830으로 높였다는 보도도 있었습니다. 이는 특정 애널리스트의 의견이며 ASML의 공식 전망이나 투자 판단을 의미하지 않습니다.
앞으로 확인할 것
다음 실적까지는 단순히 매출 증가 여부보다 매출의 지속성과 생산능력 실행을 확인할 필요가 있습니다.
- Q3 매출: 회사가 제시한 €11.0~12.0 billion 범위에 실제 매출이 도달하는지 확인해야 합니다.
- Installed Base Management: Q3 전망치인 약 €2.9 billion을 달성하는지, Q2의 업그레이드 매출 증가가 일회성인지 반복 가능한 서비스 수요인지 살펴봐야 합니다.
- 총마진: Q3 가이던스인 55~57%에 진입하는지, 고마진 서비스와 EUV 제품 믹스가 유지되는지 확인해야 합니다.
- EUV 주문과 출하: Low-NA EUV 주문 및 수주잔고가 2027년 생산능력 30% 확대 계획을 뒷받침하는지 확인할 필요가 있습니다.
- Memory 투자 전환: HBM·DDR·DRAM 관련 고객의 자본지출 상향이 실제 장비 주문과 출하로 이어지는지 봐야 합니다.
- Advanced Logic 수요: 3nm와 2nm 램프업, AI 가속기 수요가 회사의 FY2026 advanced Logic 매출 25% 이상 성장 전망과 일치하는지 확인해야 합니다.
- 중국과 공급망 리스크: 중국 매출 비중 약 20% 전망이 수출규제 변화에도 유지되는지, 생산능력 확대 과정에서 납기 지연이나 마진 희석이 나타나는지 살펴봐야 합니다.
이번 ASML FY2026 Q2 실적은 AI와 메모리 투자가 동시에 강해지고 있다는 회사의 설명을 숫자로 확인한 분기였습니다. 다만 다음 분기에는 높은 가이던스가 실제 출하와 마진으로 이어지는지, 그리고 업그레이드 매출 효과가 지속되는지가 더 중요한 확인 포인트가 될 전망입니다.
함께 볼 어닝 리포트
[어닝] PepsiCo, Inc. FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- ASML Investor Relations — ASML reports €9.3 billion total net sales and €2.9 billion net income in Q2 2026
- ASML Investor Relations — Q2 2026 financial results
- U.S. SEC / ASML Form 6-K Exhibit 99.3 — ASML Financial Statements US GAAP Q2 2026
- U.S. SEC / ASML Form 6-K Exhibit 99.2 — ASML 2026 second-quarter results Investor Relations presentation
- ASML — Transcript: Investor Call ASML CEO Christophe Fouquet and CFO Roger Dassen, Q2 2026 results
- Reuters, syndicated by Yahoo Finance — ASML raises outlook on strong orders for advanced chipmaking equipment
- Cinco Días / Reuters reporting — ASML supera las previsiones en el segundo trimestre gracias al impulso de la IA
- Stock Analysis — ASML Stock Historical Prices
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.