발행일: 2026년 9월 24일
핵심 요약
- Netflix의 FY2026 Q2 실적 매출은 125.599억 달러로 전년 동기 대비 13.4% 증가했습니다. 회사가 제시했던 자체 전망에는 부합했지만, FactSet 컨센서스 125.8억 달러에는 약 2,000만 달러 미달했습니다.
- GAAP 희석 EPS는 0.80달러로 컨센서스 0.79달러를 0.01달러 웃돌았습니다. 전년 동기 0.72달러와 비교하면 11.1% 증가했습니다.
- 지역별로는 LATAM과 APAC의 성장률이 상대적으로 높았고, UCAN은 가격 인상 효과가 분기 전체에 반영되지 않아 10% 성장에 그쳤습니다.
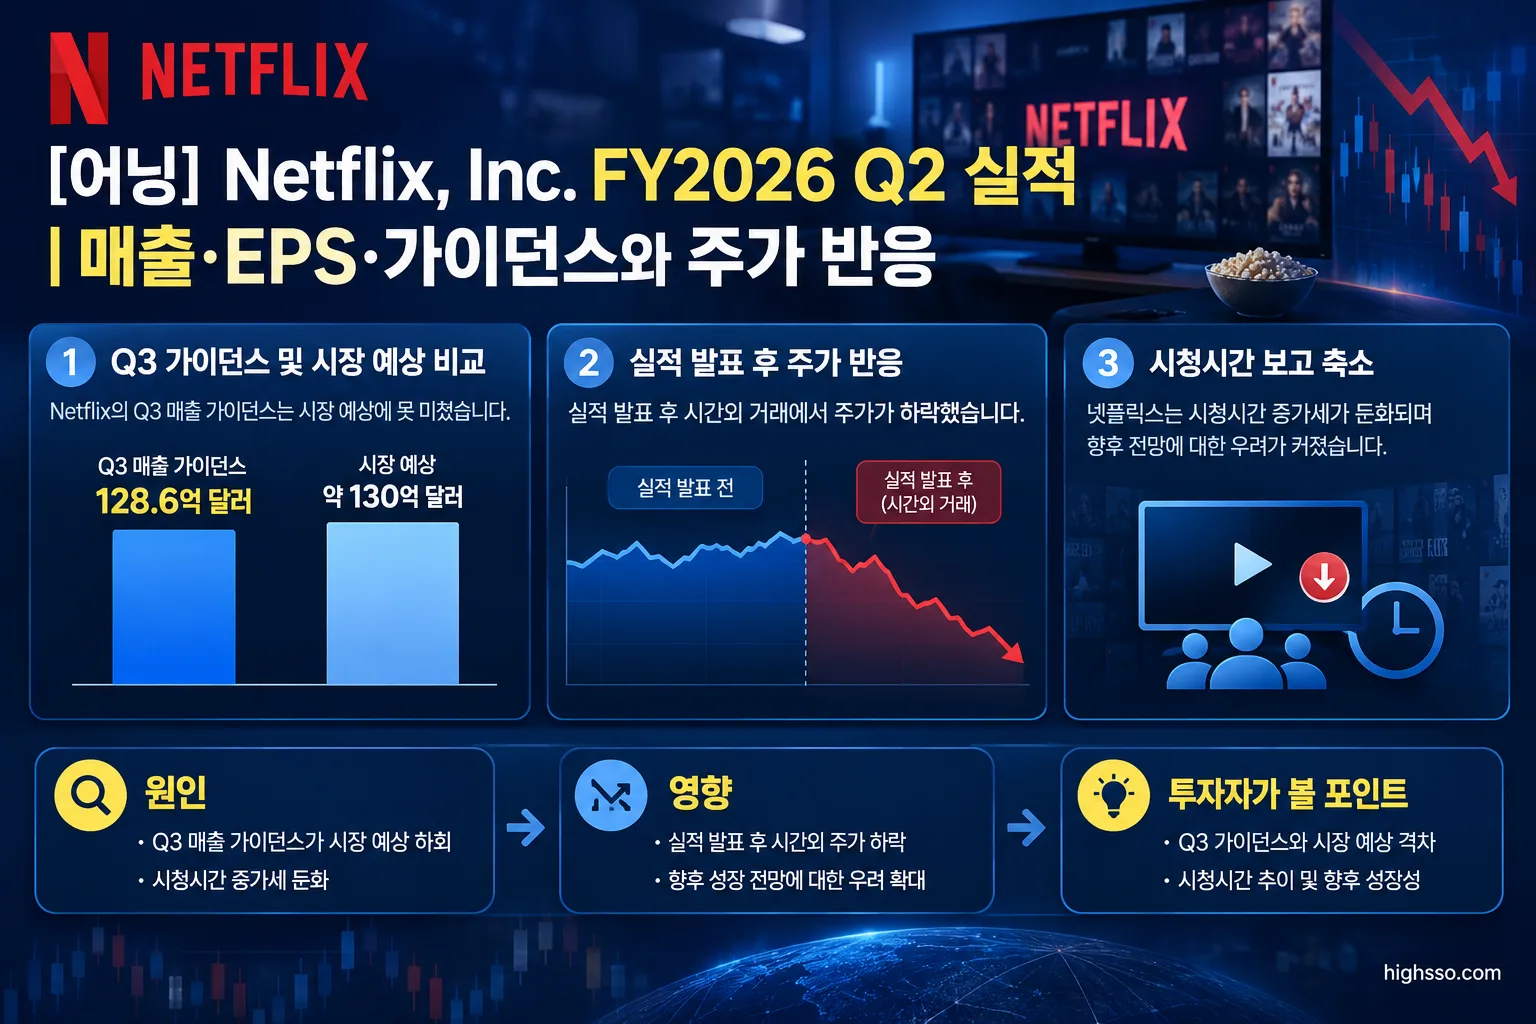
- Q3 매출 가이던스는 128.60억 달러, 전년 대비 성장률 12%로 제시됐습니다. 이는 시장이 예상한 약 130억 달러보다 낮은 수준입니다.
- 실적 발표 당일 정규장에서는 주가가 0.91% 올랐지만, 시간외 거래에서는 약 8.6% 하락했습니다. Reuters 등은 낮은 Q3 전망과 시청시간 데이터 공개 축소를 시장의 주요 우려로 분석했습니다. 이는 언론의 시장 해석이며 회사가 인정한 직접적인 인과관계는 아닙니다.
실적 요약
| 항목 | FY2026 Q2 실적 | 비교·참고 |
|---|---|---|
| 매출 | 125.599억 달러 | 전년 동기 대비 13.4% 증가 |
| 매출 컨센서스 | 125.8억 달러 | 약 2,000만 달러 하회 |
| 매출 전분기 | 122.498억 달러 | Q1 대비 증가 |
| GAAP 희석 EPS | 0.80달러 | 컨센서스 0.79달러 상회 |
| 영업이익 | 41.926억 달러 | 전년 동기 대비 약 11% 증가 |
| GAAP 영업이익률 | 33.4% | Q2 2025 34.1%, Q1 2026 32.3% |
| 순이익 | 34.014억 달러 | Q2 2025 31.254억 달러 |
| 잉여현금흐름 | 15.25억 달러 | Q2 2025 22.67억 달러 |
Netflix의 이번 FY2026 Q2 실적은 이익 측면에서는 소폭의 컨센서스 상회였지만, 매출은 시장 기대에 미치지 못했습니다. 따라서 발표 직후 시장은 이미 달성한 분기 실적보다 다음 분기의 성장 속도에 더 큰 비중을 둔 것으로 보입니다.
영업이익률은 33.4%로 전분기 32.3%에서 개선됐습니다. 다만 전년 동기의 34.1%보다는 낮았습니다. 매출총이익률은 회사가 주요 지표로 별도 제시하지 않았으며, 매출과 매출원가를 기준으로 계산하면 약 51.9%입니다. 이는 회사가 직접 발표한 헤드라인 지표가 아닌 단순 산출값입니다.
순이익은 전분기 52.83억 달러에서 34.01억 달러로 감소했습니다. Q1에는 대규모 기타수익이 반영됐기 때문에, 단순한 순이익 전분기 감소만으로 영업 상황이 악화됐다고 보기는 어렵습니다.
주요 사업부 실적
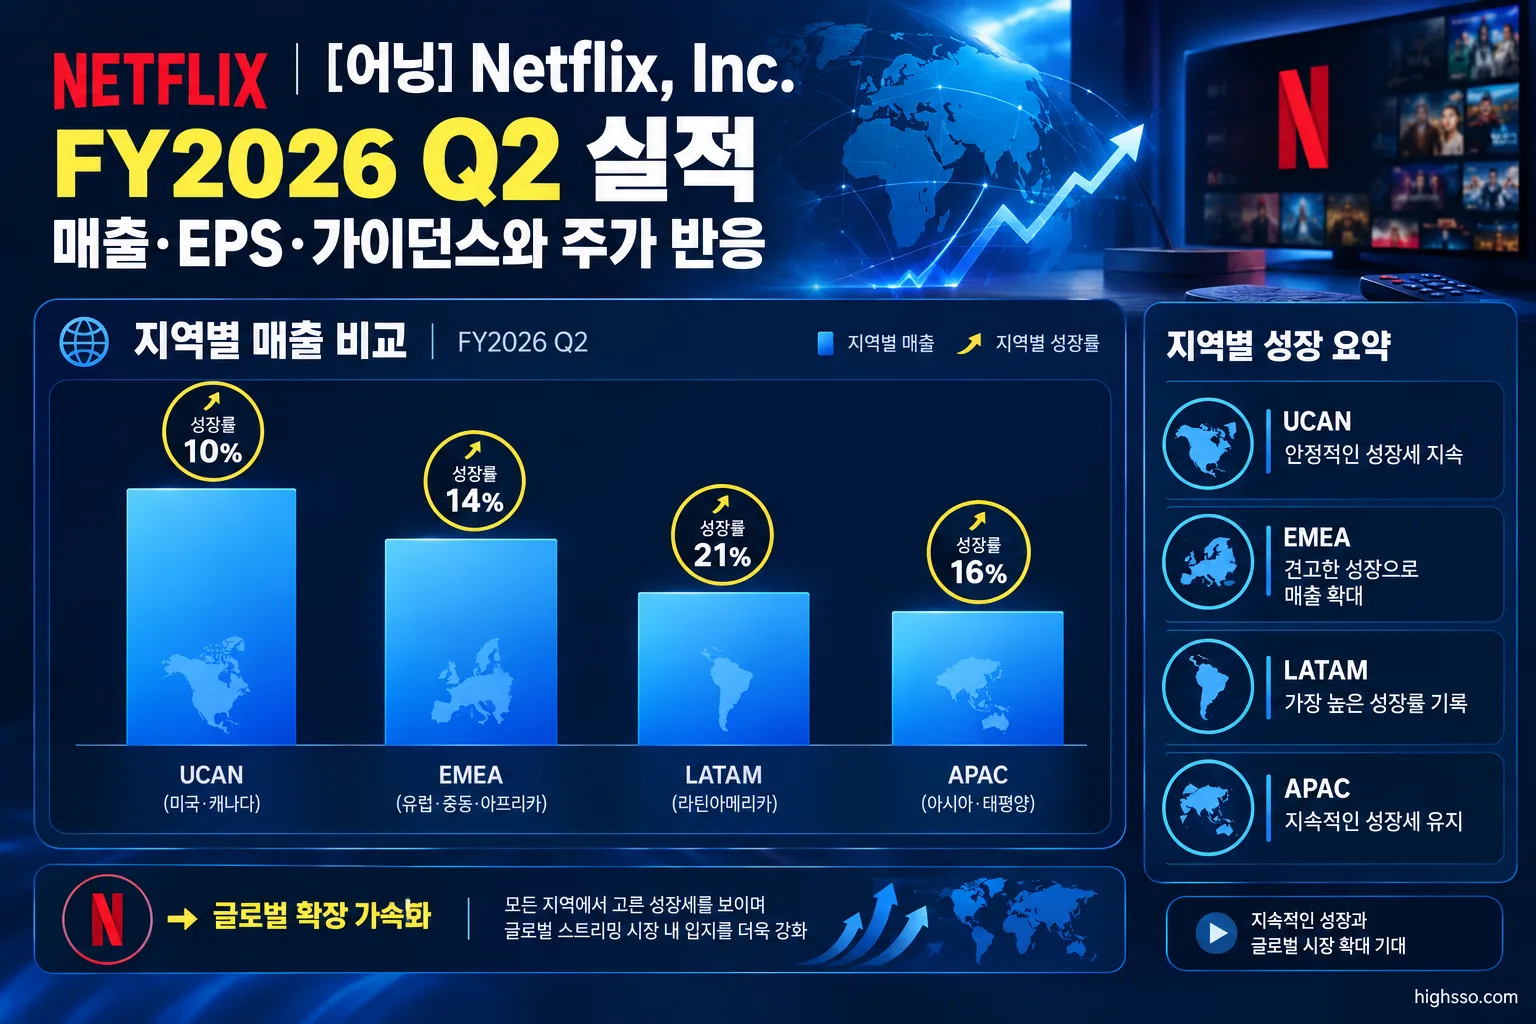
Netflix는 지역별 매출을 중심으로 사업을 공개하고 있습니다.
| 지역 | 매출 | 전년 대비 성장률 | 특징 |
|---|---|---|---|
| UCAN | 54.32억 달러 | 10% | 미국·캐나다 가격 인상 효과가 일부 기간만 반영 |
| EMEA | 40.34억 달러 | 14% | 분기 매출이 처음으로 40억 달러를 상회 |
| LATAM | 15.84억 달러 | 21% | 보고 기준으로 가장 높은 성장률 |
| APAC | 15.10억 달러 | 16% | 환율 중립 기준 성장률은 18% |
지역별 성장의 의미
UCAN은 가장 큰 매출 지역이지만 성장률은 10%로 상대적으로 낮았습니다. 회사는 최근 미국과 캐나다의 가격 인상 효과가 아직 분기 전체에 반영되지 않았다고 설명했습니다. 다음 분기에는 가격 인상이 매출 성장뿐 아니라 가입자 획득과 유지율에 어떤 영향을 주는지가 중요합니다.
EMEA는 분기 매출 40억 달러를 처음 넘어섰습니다. LATAM과 APAC은 각각 21%, 16% 성장하며 외형 성장에 기여했습니다. 특히 APAC은 환율 영향을 제외하면 18% 성장해 기초 사업 흐름이 보고 수치보다 강했을 가능성을 보여줍니다. 다만 이것이 향후에도 지속될지는 다음 분기 실적에서 확인해야 합니다.
광고 사업과 콘텐츠 참여도
Netflix는 Q2 광고 매출을 별도 금액으로 공개하지 않았습니다. 회사는 FY2026 광고 매출 목표를 약 30억 달러로 유지했으며, 이는 전년 대비 대략 두 배 수준입니다.
광고 사업과 관련해 회사는 더 넓어진 콘텐츠 라인업, 라이브 프로그램, AI 기반 광고 도구, Netflix Ads Suite, 프로그램매틱 광고 접근 확대를 강조했습니다. 다만 현재 공개된 자료만으로는 광고 사업이 Q2 매출과 이익에 기여한 구체적인 규모를 확인하기 어렵습니다.
2026년 상반기 시청시간은 970억 시간 이상으로 전년 동기 대비 2% 증가했습니다. Netflix는 단순 시청시간보다 콘텐츠의 질, 신규 가입자 유입, 이용자 유지, 광고 수익화에 미치는 효과가 더 중요하다고 설명했습니다.
가이던스
| 항목 | 회사 전망 | 시장과의 비교·참고 |
|---|---|---|
| Q3 2026 매출 | 128.60억 달러 | 시장 예상 약 130억 달러보다 낮음 |
| Q3 매출 성장률 | 보고 기준 12% | 환율 중립 기준 11% |
| Q3 영업이익률 | 33.2% | Q3 2025 28.2% |
| Q3 희석 EPS | 0.82달러로 Reuters 보도 | 시장 예상 약 0.84달러보다 낮음 |
| FY2026 매출 | 510억~514억 달러 | 기존 전망의 범위를 좁힘 |
| FY2026 영업이익률 | 31.5% | FY2025 29.5% |
| FY2026 잉여현금흐름 | 약 125억 달러 | 기존 전망 유지 |
| FY2026 광고 매출 | 약 30억 달러 | 전년 대비 대략 두 배 목표 |
Q3 가이던스의 핵심은 매출 성장률이 Q2보다 둔화된다는 점입니다. 경영진은 이를 사업 악화보다는 전년도 하반기 실적의 계절적 편중과 비교 기준의 영향으로 설명했습니다. 그러나 시장에서는 숫자 자체가 기대치를 밑돌았다는 점에 주목했습니다.
FY2026 전체 매출 전망은 510억~514억 달러로 범위가 좁아졌지만, 회사는 연간 전망이 기존 계획과 일치한다고 설명했습니다. 영업이익률 31.5%, 잉여현금흐름 약 125억 달러, 광고 매출 약 30억 달러 목표도 유지했습니다.
주가는 왜 반응했나
실적 발표 당일인 2026년 7월 16일 Netflix 주가는 정규장에서 74.35달러로 마감하며 전일 대비 약 0.91% 상승했습니다. 그러나 실적 발표 이후 시간외 거래에서는 약 8.6% 하락해 67.99달러 수준까지 밀렸습니다.
다음 거래일인 7월 17일 종가는 68.95달러로, 7월 16일 정규장 종가보다 약 7.3% 낮았습니다. 장중에는 65.08달러까지 하락했습니다.
주가 반응을 설명할 때는 세 가지 요소를 구분할 필요가 있습니다.
- Q2 실적 자체는 혼조였습니다. EPS는 컨센서스를 웃돌았지만 매출은 소폭 하회했습니다.
- Q3 전망은 시장 기대보다 낮았습니다. 매출 가이던스 128.60억 달러와 Reuters가 보도한 EPS 전망 0.82달러가 각각 시장 예상치에 미치지 못했습니다.
- 시청시간 데이터 공개 빈도 축소가 불확실성을 키웠습니다. Netflix는 2027년부터 What We Watched 보고서를 연 1회 공개하기로 했습니다. 회사는 매출과 영업이익에 더 초점을 맞추기 위한 결정이라고 설명했지만, 외부에서는 이용자 참여도에 대한 투명성이 낮아질 수 있다고 해석했습니다.
따라서 이번 주가 하락은 현재 분기의 작은 EPS 상회보다 앞으로의 성장률과 사업 지표의 가시성에 시장이 더 민감하게 반응한 결과로 해석할 수 있습니다. 다만 주가 움직임의 원인은 여러 요인이 함께 작용할 수 있으며, 위 내용 중 일부는 Reuters 등 외부 매체의 시장 분석입니다.
Earnings Call 핵심
가격 인상과 매출 성장
경영진은 향후 매출 성장이 가입자 증가, 가격 인상, 광고 매출 확대의 조합으로 이어질 것이라고 설명했습니다. 미국, 멕시코, 스페인 등에서 진행한 가격 조정의 초기 결과가 과거 가격 인상과 일관되며 예상대로 진행되고 있다는 것이 회사 측 설명입니다.
다만 가격 인상이 실제로 매출을 높이면서도 해지율을 안정적으로 유지하는지는 다음 분기부터 확인해야 합니다. 특히 매출 규모가 큰 UCAN의 성장률이 Q2의 10%에서 개선되는지가 중요한 지표입니다.
광고와 AI
Netflix는 광고 사업을 중장기 성장축으로 제시했습니다. AI를 광고 기획과 제작, 캠페인 관리, 성과 측정에 활용하고 있으며, Pause Ads와 라이브 광고 인벤토리의 프로그램매틱 접근도 확대하고 있다고 밝혔습니다.
AI는 콘텐츠 검색과 추천, 자연어 검색, 콘텐츠 제작 후반 작업, 광고 기술에도 적용되고 있습니다. 회사는 2026년 약 300개 타이틀에서 생성형 AI 워크플로가 활용됐다고 설명했으며, 품질 개선과 제작 시간·비용 절감을 기대한다고 밝혔습니다. 이는 경영진이 제시한 전망으로, 재무적 효과가 실적에 얼마나 반영됐는지는 별도로 검증해야 합니다.
라이브 콘텐츠와 신규 영역
경영진은 라이브 이벤트, 비디오 팟캐스트, 크리에이터 콘텐츠, 클라우드 기반 TV 게임을 새로운 참여도와 성장 영역으로 언급했습니다. 라이브 콘텐츠는 전체 시청시간에서 차지하는 비중이 크지 않더라도 신규 가입, 광고 판매, 팬덤 형성에 기여할 수 있다는 설명입니다.
프랑스에서는 TF1과의 제휴를 통해 선형 채널과 TF1+ 주문형 콘텐츠를 Netflix 안에 통합했다고 밝혔습니다. 회사는 초기 시청시간과 콘텐츠 발견 지표가 매주 증가하고 있다고 설명했습니다.
자본배분
Netflix는 Q2에 47억 달러 규모의 자사주를 매입했으며, 이를 회사 역사상 최대 분기 매입액이라고 밝혔습니다. 남은 자사주 매입 승인 한도는 271억 달러입니다.
경영진은 대형 인수합병보다 유기적 성장과 선택적 인수합병을 우선한다는 기존 자본배분 원칙에도 변화가 없다고 설명했습니다. 투자자는 자사주 매입이 주당순이익을 높이는 효과뿐 아니라 콘텐츠 투자와 광고 기술 투자에 미치는 영향도 함께 확인할 필요가 있습니다.
현지 언론·애널리스트 반응
AP는 가입자 증가, 가격 인상, 광고 사업 확대가 Q2 이익 성장을 뒷받침했다고 평가했습니다. 동시에 현재 분기 전망이 시장 기대보다 낮아 시간외 주가가 하락했다고 보도했습니다.
Reuters는 Q3 매출과 EPS 전망이 시장 예상치를 밑돈 점을 핵심 요인으로 제시했습니다. 시장은 Q2의 0.01달러 EPS 상회보다 성장률이 Q2의 환율 중립 기준 12%에서 Q3 11%로 둔화될 가능성에 더 주목한 것으로 분석됐습니다.
Los Angeles Times는 FY2026 매출 전망 범위가 좁아진 점과 향후 성장성에 대한 투자자 우려를 주요 내용으로 다뤘습니다. 반면 긍정적인 요소로는 광고 사업 확대, 가격 인상에 대한 양호한 반응, 라이브 콘텐츠 강화, 연간 13~14% 매출 성장 목표 유지, 대규모 자사주 매입이 거론됐습니다.
정리하면 시장의 평가는 현재 분기의 수익성은 견조하지만, 다음 분기의 성장 기대와 사업 지표 투명성은 약해졌다는 쪽에 가까웠습니다. 이는 특정 애널리스트의 매수·매도 의견이 아니라, 공개된 실적과 언론 보도에 나타난 시장 반응을 요약한 것입니다.
앞으로 확인할 것
- Q3 매출 128.60억 달러와 12% 성장률 달성 여부를 확인해야 합니다. 실제 매출이 가이던스를 웃도는지, 아니면 성장률 둔화가 이어지는지가 첫 번째 관전 포인트입니다.
- UCAN 성장률과 가격 인상 효과를 살펴봐야 합니다. Q2의 10% 성장률이 개선되는 동시에 가입자 획득과 유지율이 훼손되지 않는지가 중요합니다.
- 광고 사업의 실제 분기 매출을 확인해야 합니다. Netflix는 FY2026 광고 매출 약 30억 달러 목표를 유지했지만 Q2 광고 매출을 별도로 공개하지 않았습니다.
- Q3 영업이익률 33.2% 달성 여부와 잉여현금흐름 회복을 점검해야 합니다. 콘텐츠 투자, 현금 세금 납부, Warner Bros. 관련 종료 수수료 영향이 완화되는지가 핵심입니다.
- 시청시간 외 참여도 지표를 추적해야 합니다. 2027년부터 시청시간 보고가 연 1회로 축소되는 만큼, 가입자 획득·유지율, 광고 도달률, 지역별 매출, 콘텐츠별 성과를 함께 봐야 합니다.
이번 FY2026 Q2 실적은 EPS와 영업이익이 안정적인 흐름을 보였지만, 매출 컨센서스와 다음 분기 성장 기대에는 미치지 못했습니다. 향후 Netflix를 분석할 때는 단기적인 주가 등락보다 광고 사업의 매출화, 가격 인상 이후의 가입자 지표, 지역별 성장률, 그리고 회사가 제시한 연간 현금흐름 목표의 실행 여부를 함께 확인할 필요가 있습니다.
함께 볼 어닝 리포트
[어닝] ASML Holding N.V. FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Netflix Investor Relations — Q2 2026 Shareholder Letter
- U.S. Securities and Exchange Commission — Netflix Form 8-K: Q2 2026 Results
- U.S. Securities and Exchange Commission — Netflix Form 10-Q for the Quarter Ended June 30, 2026
- Netflix Investor Relations — Netflix Q2 2026 Earnings Interview Transcript
- Reuters, syndicated by Investing.com — Netflix earnings forecast disappoints Wall Street, shares tumble
- Reuters, syndicated by Investing.com — Netflix tumbles as slowing growth, less viewership data spook investors
- Associated Press — Netflix posts higher Q2 results but shares drop due to lukewarm forecast
- Los Angeles Times — Netflix stock plunges to 52-week low following mixed earnings report
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.