발행일: 2026년 10월 8일
핵심 요약
- 매출: 54억7,380만 달러로 전년 동기 대비 7% 증가했으며, 시장 컨센서스 54억4,000만 달러를 웃돌았다.
- EPS: 조정 희석 EPS는 2.64달러로 컨센서스 2.59달러를 상회했다. GAAP 희석 EPS는 2.45달러였다.
- 수익성: 조정 EBIT 마진은 25.1%로 전년 동기보다 140bp 확대됐다. AI 및 서비스 도구 투자에 따른 생산성 개선이 회사 측이 설명한 주요 배경이다.
- 사업부: Employer Services가 매출 성장과 마진 확대를 이끌었지만, PEO Services는 복리후생 패스스루와 비용 증가로 마진이 하락했다.
- 가이던스와 주가: FY2027 매출 성장률은 5~6%, 조정 희석 EPS 성장률은 9~11%로 제시됐다. 실적 발표 당일 주가는 273.37달러로 마감해 전일보다 약 3.5% 상승했다.
실적 요약
Automatic Data Processing의 FY2026 Q4 실적은 2026년 6월 30일 종료 분기를 기준으로 한다. 회사는 2026년 7월 29일 실적을 발표했다.
| 항목 | FY2026 Q4 실적 | 비교 기준 |
|---|---|---|
| 매출 | 54억7,380만 달러 | 컨센서스 54억4,000만 달러 |
| 매출 성장률 | 전년 동기 대비 7% | 유기적 고정환율 기준 6% |
| GAAP 순이익 | 9억7,860만 달러 | 전년 동기 9억1,060만 달러 |
| GAAP 희석 EPS | 2.45달러 | 전년 동기 2.23달러 |
| 조정 순이익 | 10억5,470만 달러 | 전년 동기 9억2,310만 달러 |
| 조정 희석 EPS | 2.64달러 | 컨센서스 2.59달러 |
| 조정 EBIT | 13억7,200만 달러 | 전년 동기 대비 13% 증가 |
| 조정 EBIT 마진 | 25.1% | 전년 동기 23.7%, 140bp 확대 |
| GAAP 세전이익률 | 23.0% | 전년 동기 23.2% |
조정 EPS와 GAAP EPS는 서로 다른 기준이다. 시장 컨센서스와 비교한 EPS는 조정 희석 EPS 기준이며, 회사가 공식 발표한 GAAP 희석 EPS는 2.45달러다. 총매출 기준 gross margin은 회사의 FY2026 Q4 자료에서 별도로 공시되지 않았다.
전분기 매출은 59억3,920만 달러였지만, ADP 공식 발표 자료는 분기 간 매출 성장률을 별도로 제시하지 않았다. 따라서 Q4 매출 감소를 성장률로 임의 환산하지 않는다.
주요 사업부 실적
Employer Services
Employer Services 매출은 36억9,670만 달러로 전년 동기 대비 7% 증가했다. 유기적 고정환율 기준 성장률은 6%였다.
세그먼트 이익은 12억7,110만 달러로 9% 증가했고, 세그먼트 마진은 34.4%로 90bp 확대됐다. FY2026 신규 사업 수주는 6% 증가한 22억 달러였으며, 고객 매출 유지율은 92.1%를 기록했다. 미국 pays per control은 1% 증가했다.
전체 실적에서 Employer Services는 반복적인 급여·인적자원관리 수요를 기반으로 매출을 확대하면서 이익률까지 개선한 핵심 사업부였다.
PEO Services
PEO Services 매출은 17억7,950만 달러로 7% 증가했다. 다만 제로마진 복리후생 패스스루를 제외하면 성장률은 5%였다.
세그먼트 이익은 2억1,710만 달러로 전년 동기 2억2,000만 달러보다 1% 감소했고, 세그먼트 마진은 12.2%로 100bp 하락했다. 평균 worksite employees는 2% 증가한 약 77만5,000명이었다.
매출 자체는 증가했지만, 복리후생 비용의 패스스루 비중과 산재보험·판매비용 증가가 수익성을 압박했다. 따라서 PEO Services는 매출 성장률만으로 사업의 질을 판단하기보다 패스스루를 제외한 성장률과 마진 회복 여부를 함께 봐야 한다.
고객자금 이자수익
고객자금 관련 이자수익은 3억5,540만 달러로 15% 증가했다. 평균 고객자금 잔액은 410억 달러로 8% 늘었고, 평균 수익률은 20bp 상승한 3.5%였다.
이자수익은 Employer Services의 본업 매출과는 다른 수익원이다. 금리와 고객자금 잔액 변화에 영향을 받기 때문에 ADP의 전체 수익성과 조정 EBIT 마진을 해석할 때 별도로 확인할 필요가 있다.
Retirement Services
Retirement Services는 FY2026 연간 매출이 처음으로 10억 달러를 넘어섰다. 경영진은 이 사업이 21만 개 이상의 고객을 서비스하는 규모로 확대됐다고 설명했다.
이번 Q4 분기 매출 수치나 성장률은 별도로 제시되지 않았으므로, 확인 가능한 연간 성과 중심으로 보는 것이 적절하다.
FY2027 가이던스
ADP가 제시한 FY2027 전망은 다음과 같다.
| 항목 | FY2027 전망 |
|---|---|
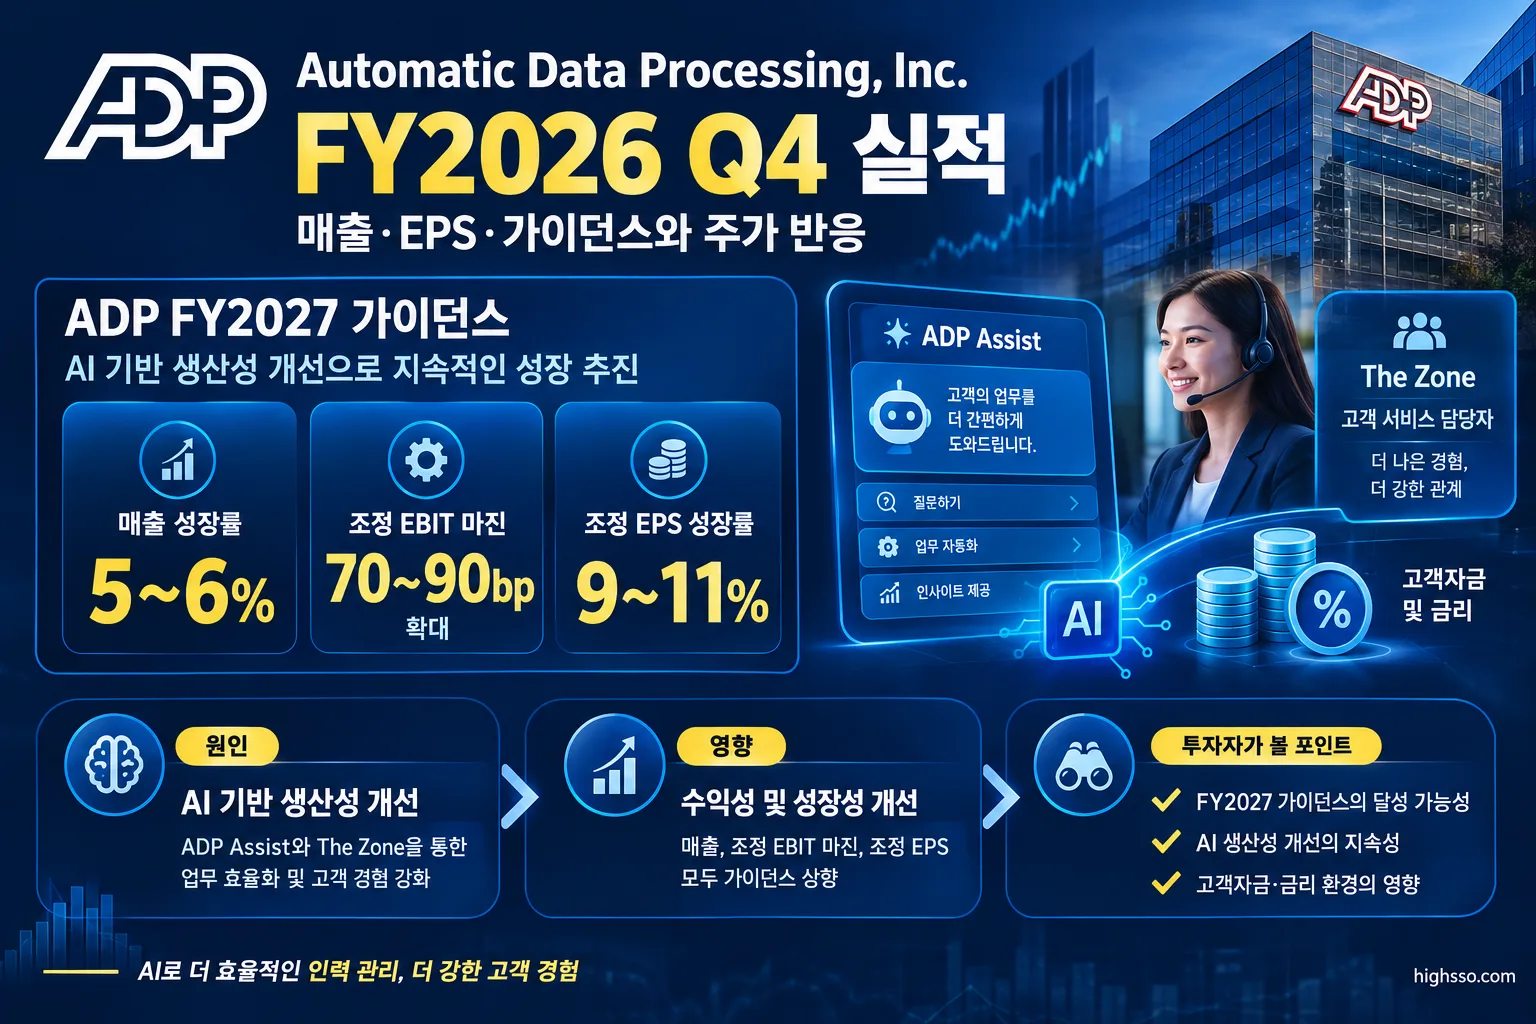
| 총매출 성장률 | 5~6% |
| 조정 EBIT 마진 | 70~90bp 확대 |
| GAAP 희석 EPS 성장률 | 11~13% |
| 조정 희석 EPS 성장률 | 9~11% |
| 조정 유효세율 | 약 23% |
| Employer Services 매출 성장률 | 5~6% |
| Employer Services 신규 사업 수주 성장률 | 4~7% |
| PEO Services 매출 성장률 | 5~7% |
| PEO Services 패스스루 제외 성장률 | 3~5% |
| 고객자금 이자수익 | 15억4,000만~15억6,000만 달러 |
| 고객자금 평균 잔액 성장률 | 3~4% |
| 고객자금 포트폴리오 평균 수익률 | 약 3.7% |
FY2027 매출 성장률 전망은 FY2026의 7%보다 낮다. 반면 조정 EPS는 9~11% 성장하고 조정 EBIT 마진은 70~90bp 확대될 것으로 회사는 전망했다. 즉, 회사 측 가이던스는 매출 성장의 가속보다 생산성 향상과 비용 효율화를 통한 이익 성장을 주요 축으로 제시한 것으로 해석할 수 있다.
회사는 FY2027 전망이 대체로 안정적인 거시경제 환경을 가정한다고 설명했다. FY2026의 사업정렬 프로그램, ADP Ventures 투자이익, 법적 합의 관련 조정항목 등이 비교 기준에 반영된다는 점도 함께 언급했다.
주가는 왜 반응했나
ADP 주가는 실적 발표 전일인 2026년 7월 28일 264.17달러로 마감했다. 실적 발표일인 7월 29일 프리마켓에서는 273.08달러까지 상승했고, 정규장에서는 273.37달러로 마감했다. 전일 대비 상승폭은 약 3.5%, 상승 금액은 9.20달러였다.
실적 발표가 미국 정규장 개장 전에 이뤄졌기 때문에 별도의 발표 직후 시간외 거래 반응은 해당되지 않는다.
Reuters를 인용한 시장 보도에서는 조정 EPS와 매출의 컨센서스 상회, 조정 EBIT 마진 140bp 확대, 안정적인 FY2027 전망이 주가 상승과 함께 주목됐다. 다만 주가 상승의 직접적인 원인을 회사가 공식적으로 확인한 것은 아니므로, 위 내용은 시장 보도에 기반한 해석으로 봐야 한다.
Earnings Call 핵심
AI는 매출보다 생산성 개선 경로가 중요
CEO Maria Black은 AI가 대규모로 일자리를 없애기보다 업무 방식과 직무 구성, 조직 운영을 재편할 가능성이 크다고 설명했다. 회사 측은 정확성·규제 준수·신뢰가 필요한 HCM과 급여관리 서비스의 중요성이 오히려 커질 수 있다고 봤다.
시장에서는 AI가 ADP의 매출을 단기간에 크게 늘리는지보다 서비스 비용 절감, 고객 대응 생산성, 영업 효율, 마진 개선으로 연결되는지를 더 중요하게 보고 있다.
Employer Services 수주와 유지율
경영진에 따르면 Employer Services 신규 사업 수주는 FY2026에 6% 증가한 22억 달러였다. 소기업, 중견기업, 대기업, 국제 사업 전반에서 성장했다고 회사는 설명했다.
고객 매출 유지율은 92.1%로 견조했지만, CFO는 경기 둔화와 기업 폐업률 상승 가능성을 고려해 FY2027에는 10~30bp 하락할 수 있다고 전망했다. 이는 매출 성장 자체보다 고객 유지율이 실제 가이던스에 부합하는지 확인해야 하는 이유다.
AI 도구의 실제 사용 현황
회사 측 설명에 따르면 FY2026 말 기준 The Zone을 사용하는 서비스 담당자는 전체의 48%였고, 고객당 고객 접점 수는 4% 감소했다. ADP Assist는 2026년 1월 출시 이후 310만 명의 고유 활성 사용자가 1,200만 건의 대화를 진행했으며, 4만5,000건의 규제·컴플라이언스 관련 인사이트를 제공했다고 경영진은 밝혔다.
이 수치는 회사가 설명한 사용 현황이다. 향후에는 이런 도구 사용이 실제 비용 구조와 조정 EBIT 마진에 얼마나 지속적으로 기여하는지 확인할 필요가 있다.
PEO Services의 비용 압력
PEO Services는 평균 worksite employees가 늘었지만, 제로마진 복리후생 패스스루 증가와 산재보험·판매비용 증가로 마진이 100bp 하락했다. 회사는 FY2027에도 PEO Services 매출은 5~7% 성장하고, 패스스루를 제외한 성장률은 3~5%가 될 것으로 전망했다.
고객자금과 금리 민감도
CFO는 FY2027 고객자금 포트폴리오 평균 수익률 전망치인 약 3.7%가 당시 시장의 연방기금금리 25~50bp 인상 기대를 반영한 것이라고 설명했다. 따라서 고객자금 잔액뿐 아니라 금리 환경 변화가 이자수익과 마진에 미치는 영향도 함께 봐야 한다.
현지 언론·시장 반응
Reuters를 인용한 보도에서 핵심으로 다뤄진 내용은 다음과 같다.
- 조정 EPS와 매출이 모두 시장 전망을 상회했다.
- 조정 EPS는 전년 동기 대비 17% 증가했고, 조정 EBIT 마진은 140bp 확대됐다.
- FY2027 매출 성장률 5~6%는 FY2026의 7%보다 둔화된 수준이다.
- 반면 조정 EPS 9~11% 성장과 조정 EBIT 마진 70~90bp 확대 전망은 생산성 개선 기대를 뒷받침했다.
- Employer Services 신규 사업 수주 22억 달러와 92.1%의 고객 매출 유지율은 긍정적인 지표로 평가됐다.
- PEO Services는 패스스루 제외 성장률이 5%에 그쳤고 마진도 하락해 주요 점검 항목으로 부각됐다.
- 고객자금 이자수익은 실적과 가이던스의 중요한 구성요소지만, 금리 환경에 대한 민감도가 리스크로 거론됐다.
이 같은 평가는 언론과 시장의 해석이며, 특정 애널리스트의 의견이나 목표주가를 회사의 공식 전망으로 간주해서는 안 된다.
앞으로 확인할 것
다음 실적까지는 아래 지표를 중심으로 확인할 필요가 있다.
- Employer Services 성장률: FY2027 Q1 매출 성장률이 연간 가이던스 5~6%에 부합하는지 확인해야 한다.
- 신규 사업 수주와 유지율: 신규 사업 수주 성장률이 4~7% 목표에 진입하는지, 고객 매출 유지율이 92.1%에서 실제로 10~30bp 하락하는지 봐야 한다.
- PEO Services 수익성: 전체 매출 성장률과 패스스루 제외 성장률의 격차, 그리고 FY2026 Q4에 12.2%였던 세그먼트 마진의 회복 여부가 중요하다.
- 고객자금 수익: 평균 잔액 3~4% 성장, 평균 수익률 약 3.7%, 이자수익 15억4,000만~15억6,000만 달러 전망에 부합하는지 확인해야 한다.
- AI 투자의 실적 기여: ADP Assist와 The Zone의 사용률, 고객 접점 감소, 서비스 비용 절감이 조정 EBIT 마진 70~90bp 확대 목표로 이어지는지 봐야 한다.
이번 FY2026 Q4 실적은 매출과 조정 EPS의 컨센서스 상회보다도 Employer Services의 마진 개선과 FY2027 이익 전망이 긍정적으로 작용한 분기였다. 반면 매출 성장률 둔화 가능성, PEO Services 마진 하락, 금리 변화에 따른 고객자금 이자수익 변동성은 다음 분기에도 계속 확인해야 할 리스크다.
함께 볼 어닝 리포트
[어닝] Starbucks Corporation FY2026 Q3 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- U.S. Securities and Exchange Commission / ADP — ADP Reports Fourth Quarter and Fiscal 2026 Results; Provides Fiscal 2027 Outlook
- U.S. Securities and Exchange Commission — Automatic Data Processing, Inc. Form 8-K Filing, July 29, 2026
- U.S. Securities and Exchange Commission — Automatic Data Processing, Inc. Form 10-K for Fiscal Year Ended June 30, 2026
- ADP Investor Relations — ADP Announces Fourth Quarter and Fiscal 2026 Financial Results
- The Motley Fool — ADP Q4 2026 Earnings Call Transcript
- Investing.com, citing Reuters — ADP Q4 FY2026 Results and Stock Reaction
- Investing.com, citing Reuters — ADP Q4 FY2026 Slides: 17% EPS Growth, AI Drives Margins
- MarketBeat — Automatic Data Processing Earnings Summary
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.