발행일: 2026년 10월 8일
핵심 요약
Starbucks의 FY2026 Q3 실적은 매출 감소와 수익성 개선이 함께 나타난 분기였습니다.
- 매출: 93억 2,270만 달러로 시장 예상치 약 91억 7,000만 달러를 상회했습니다. 다만 전년 동기 대비로는 1.4% 감소했습니다.
- EPS: 조정 EPS는 0.85달러로 컨센서스 0.66달러를 웃돌았습니다. GAAP 희석 EPS는 0.91달러였습니다.
- 매장 지표: 글로벌 동일매장매출은 7.9% 증가했고, 거래 건수와 평균 객단가가 모두 늘었습니다.
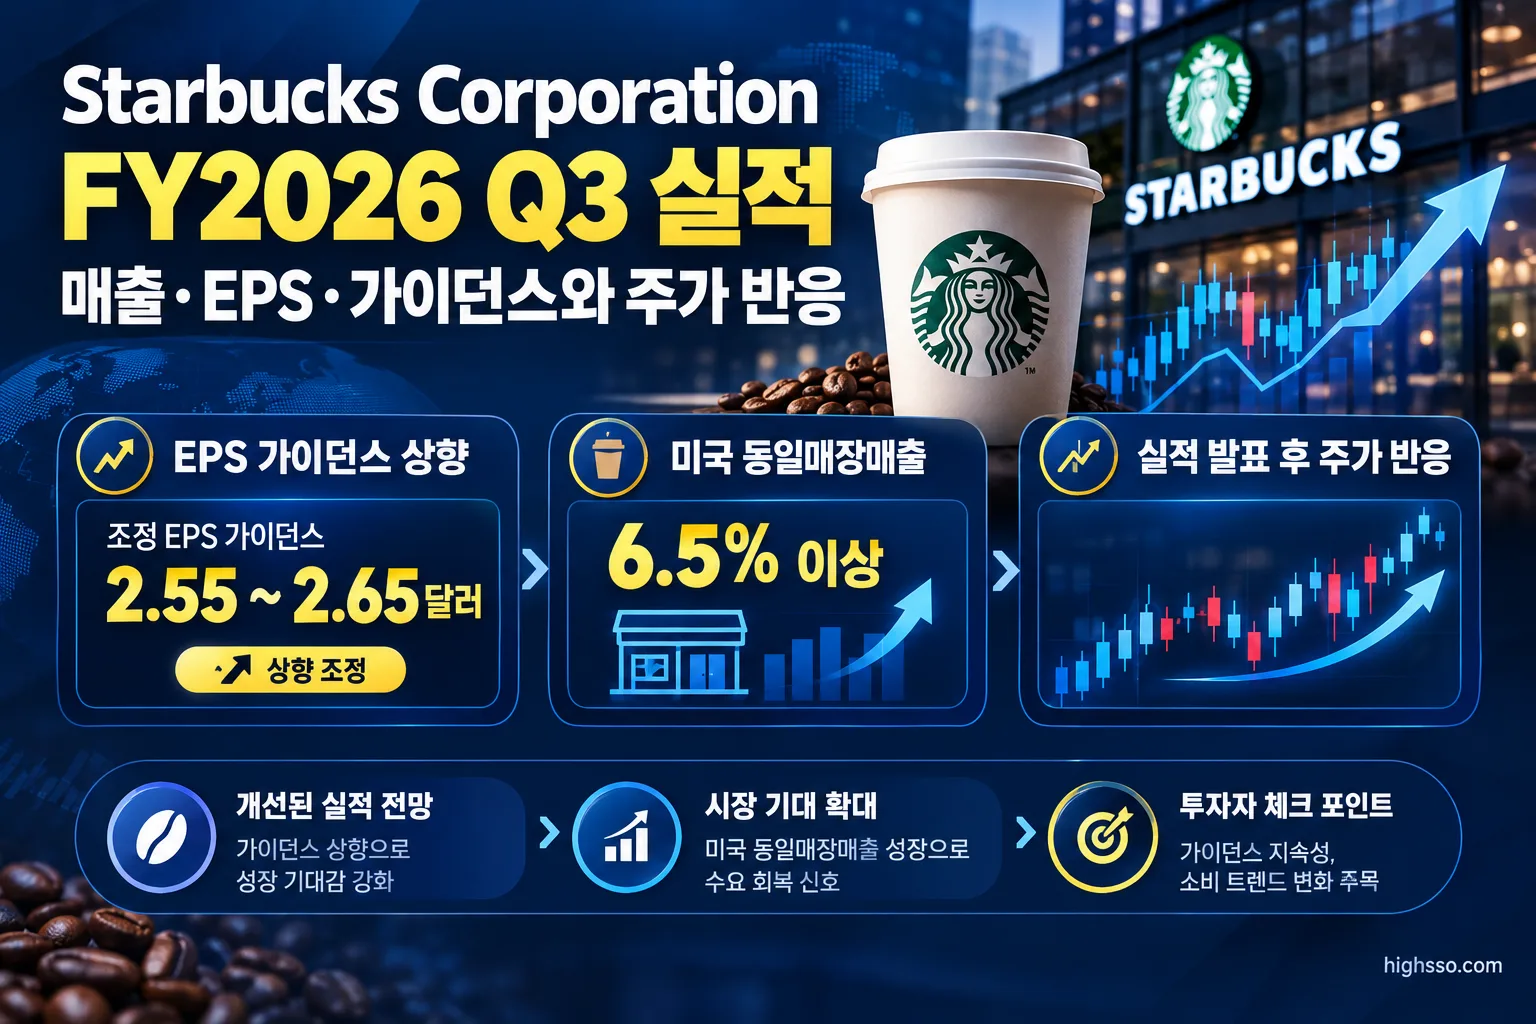
- 가이던스: FY2026 조정 EPS 전망을 2.55~2.65달러로 상향했습니다. 기존 전망은 2.25~2.45달러였습니다.
- 주가 반응: 실적 발표 다음 날인 7월 30일 개장 전 거래에서 주가는 5.6% 상승했습니다. 정규장 종가는 전일 104.14달러에서 105.25달러로 올랐습니다.
이번 실적에서 중요한 점은 단순한 EPS 상회보다 북미 거래 증가가 이어졌다는 점입니다. 반면 중국 직영사업을 합작법인 라이선스 구조로 전환하면서 연결 매출은 감소했기 때문에, 매출 성장률만으로 사업 흐름을 판단하기는 어렵습니다.
실적 요약
| 항목 | FY2026 Q3 실적 | 비교 또는 컨센서스 |
|---|---|---|
| 연결 매출 | 93억 2,270만 달러 | 시장 예상 약 91억 7,000만 달러 |
| 매출 성장률 | -1.4% | 전년 동기 대비 |
| 조정 EPS | 0.85달러 | 컨센서스 0.66달러 |
| GAAP 희석 EPS | 0.91달러 | 전년 동기 0.49달러 |
| GAAP 영업이익률 | 10.5% | 전년 동기 9.9% |
| 조정 영업이익률 | 14.4% | 전년 동기 대비 430bp 확대 |
| 글로벌 동일매장매출 | +7.9% | 거래 건수 +4.2%, 평균 객단가 +3.5% |
조정 EPS 컨센서스와 회사가 발표한 GAAP EPS는 기준이 다릅니다. 따라서 시장 예상치 0.66달러와 비교할 때는 조정 EPS 0.85달러를 기준으로 봐야 합니다.
분기 매출은 FY2026 Q2의 95억 3,150만 달러보다 낮았습니다. 다만 회사는 공식적으로 QoQ 매출 증감률을 제시하지 않았습니다. 매출 감소의 주요 배경은 중국 직영점 사업의 연결 방식이 바뀐 데 있습니다.
영업 측면에서는 개선이 확인됐습니다. GAAP 연결 영업이익률은 10.5%로 60bp 확대됐고, 조정 영업이익률은 14.4%로 430bp 높아졌습니다. 관세 환급과 낮아진 세율이 이익에 긍정적으로 작용했다는 점은 함께 고려해야 합니다.
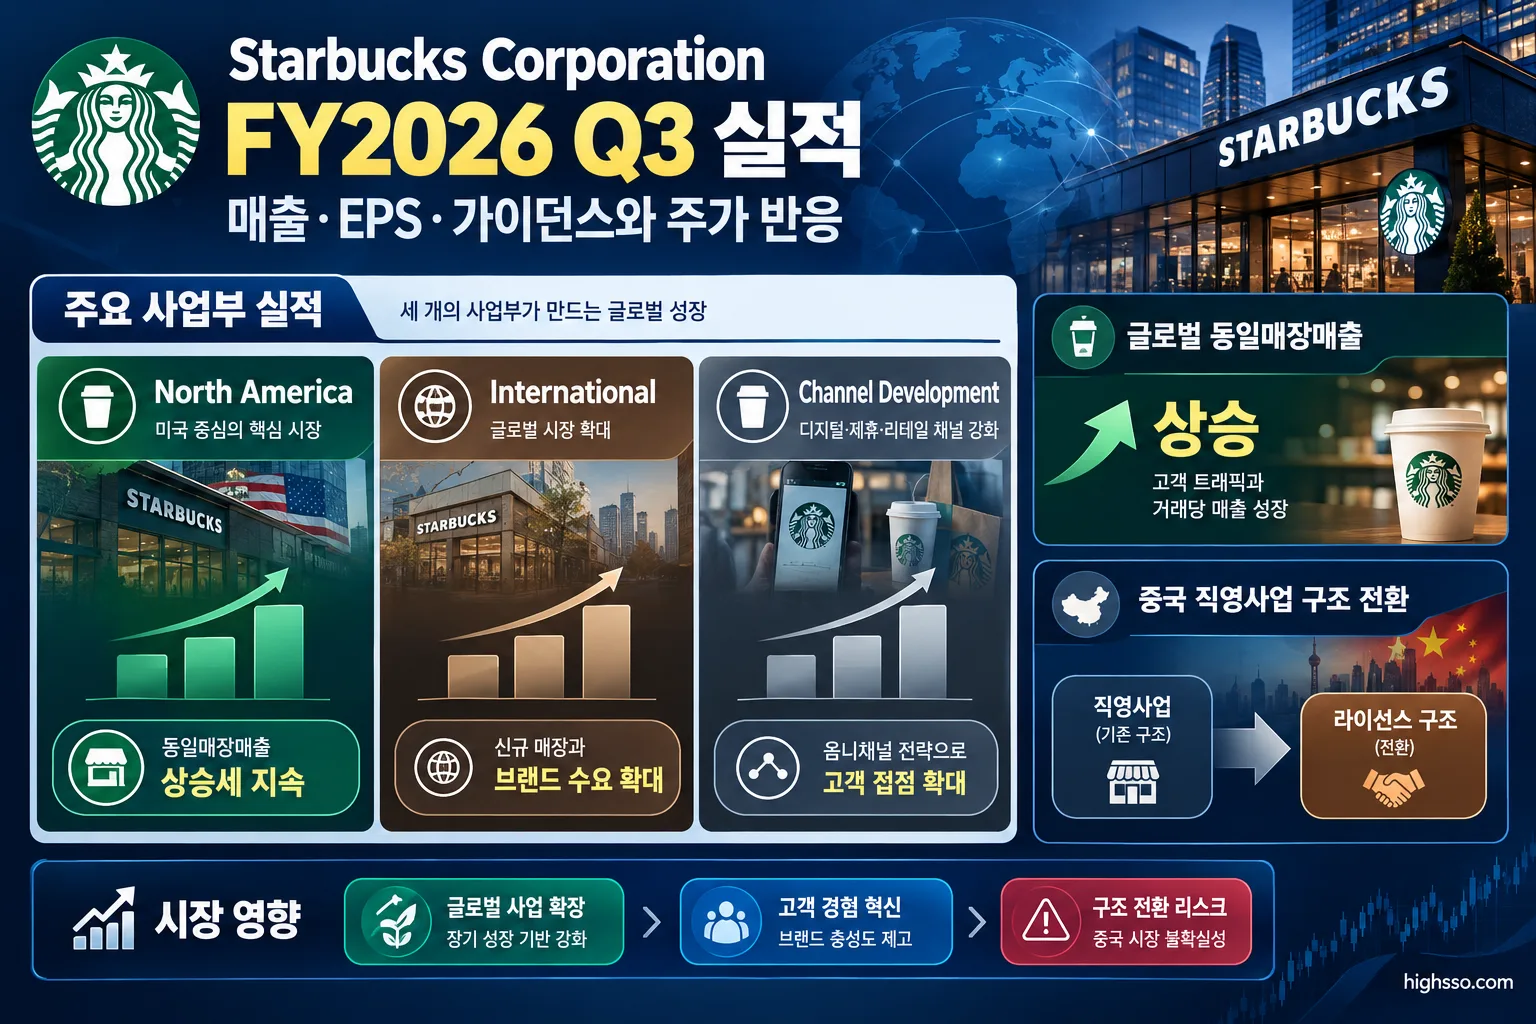
주요 사업부 실적
North America
- 매출: 73억 9,510만 달러
- 전년 동기 대비 성장률: +6.8%
- 동일매장매출: +8.1%
- 거래 건수: +4.5%
- 평균 객단가: +3.5%
- 영업이익: 10억 890만 달러, 전년 동기 대비 +9.8%
- 영업이익률: 13.6%, 전년 동기 13.3%
북미 사업은 이번 분기의 실질적인 성장 축이었습니다. 회사 직영점 매출이 67억 5,480만 달러로 7.5% 증가했고, 거래 건수도 늘었습니다. Starbucks Rewards 활성 회원 확대, 식음료 부착률 개선, 매장 리모델링과 Green Apron Service가 고객 유입을 뒷받침했다는 것이 회사 측 설명입니다.
다만 북미 영업이익률 개선에는 관세 환급과 전년도 비용의 기저효과도 포함돼 있습니다. 향후에는 이러한 일회성 요인을 제외하고도 마진 개선이 유지되는지가 중요합니다.
International
- 매출: 13억 2,260만 달러
- 전년 동기 대비 성장률: -34.2%
- 동일매장매출: +5.7%
- 회사 직영점 매출: 7억 5,130만 달러, -50.8%
- 라이선스 매출: 5억 6,140만 달러, +20.7%
- 영업이익률: 19.1%, 전년 동기 13.6%
International 사업은 동일매장매출과 마진은 개선됐지만 연결 매출은 크게 감소했습니다. 중국 직영점 7,991개가 Boyu Capital과의 합작 라이선스 구조로 전환되면서 중국 소매사업 매출이 기존 방식처럼 연결되지 않았기 때문입니다.
Starbucks는 중국 합작법인 지분 40%와 브랜드 및 지식재산권을 유지합니다. 따라서 이번 매출 감소를 곧바로 중국 사업 수요 약화로 해석하기보다는, 직영 매출에서 라이선스 및 지분 관련 수익 중심으로 구조가 바뀐 결과로 보는 것이 적절합니다.
Channel Development
- 매출: 5억 8,790만 달러
- 전년 동기 대비 성장률: +21.5%
- 영업이익: 3억 620만 달러, +40.2%
- 영업이익률: 52.1%, 전년 동기 대비 700bp 확대
Channel Development는 Global Coffee Alliance와 멀티서브 리프레셔 농축액 등이 성장을 이끌었습니다. 매출과 수익성이 모두 개선됐지만, 관세 환급과 제품 믹스가 마진에 영향을 준 만큼 다음 분기에도 같은 수준의 개선이 이어지는지는 확인이 필요합니다.
글로벌 매장 지표
글로벌 동일매장매출은 7.9% 증가했습니다. 거래 건수는 4.2%, 평균 객단가는 3.5% 늘었습니다. 미국 동일매장매출도 7.9% 증가했고, International 동일매장매출은 5.7%였습니다.
회사는 3분기에 매장을 175개 순증해 글로벌 매장 수를 4만 1,304개로 확대했습니다.
가이던스
Starbucks가 제시한 FY2026 전망은 다음과 같습니다.
| 항목 | FY2026 전망 |
|---|---|
| 미국 동일매장매출 | 6.0%를 소폭 상회 |
| 글로벌 동일매장매출 | 약 6.0%에 근접 |
| Q4 미국 동일매장매출 | 6.5% 이상 |
| 연결 순매출 | 전년 대비 보합~소폭 성장 |
| 조정 연결 영업이익률 | 11.0% 초과 |
| 조정 EPS | 2.55~2.65달러 |
| 글로벌 순신규 매장 | 약 600~650개 |
조정 EPS 가이던스는 기존 2.25~2.45달러에서 2.55~2.65달러로 상향됐습니다. 실적 발표 이후 주가가 긍정적으로 반응한 배경 중 하나입니다.
FY2026 Q4 미국 동일매장매출 전망은 6.5% 이상입니다. 이는 Q3의 거래 증가가 다음 분기에도 이어지는지를 판단할 수 있는 핵심 기준입니다.
경영진은 Q4에 커피 가격 압력이 계속 완화되고 전년 대비 마진 영향은 대체로 제한적일 것으로 전망했습니다. Q4 유효세율은 중간 20%대의 정상 수준으로 돌아갈 것으로 예상했습니다.
가이던스에는 FY2026 하반기 중국 사업이 직영점 매출이 아닌 합작법인 라이선스 구조로 반영됩니다. 따라서 향후 매출 성장률과 International 사업 비교에는 구조 전환 효과가 계속 포함될 수 있습니다.
주가는 왜 반응했나
실적 발표 다음 날인 2026년 7월 30일 Starbucks 주가는 개장 전 거래에서 5.6% 상승했습니다. Reuters는 네 분기 연속 동일매장매출 성장과 연간 가이던스 상향이 Brian Niccol 최고경영자의 턴어라운드 지속 가능성에 대한 투자자 신뢰를 높였다고 전했습니다.
Yahoo Finance 가격 데이터에 따르면 정규장 종가는 다음과 같았습니다.
- 7월 29일 종가: 104.14달러
- 7월 30일 종가: 105.25달러
- 7월 30일 장중 고가: 108.46달러
시장 반응을 설명할 때는 세 가지가 핵심입니다.
- 매출과 조정 EPS가 모두 예상치를 상회했습니다.
- 미국 동일매장매출이 거래 증가를 바탕으로 개선됐습니다.
- FY2026 조정 EPS 가이던스가 상향됐습니다.
다만 Q3 이익에는 관세 환급과 세율 하락 효과가 포함됐습니다. 또한 중국 사업 전환으로 연결 매출의 비교 가능성이 낮아졌기 때문에, 주가 반응이 장기적인 실적 정상화를 확정하는 신호라고 단정하기는 어렵습니다.
Earnings Call 핵심
경영진은 이번 분기를 Back to Starbucks 전략의 효과가 수치로 나타나기 시작한 시점으로 설명했습니다. 특히 커피 품질, 고객과의 인간적 연결, 매장 경험, 이른바 ‘third place’ 회복을 강조했습니다.
거래 중심의 성장
회사 측은 성장의 중심이 가격 인상보다 거래 증가에 있다고 설명했습니다. 미국 Q3 컴프에서 거래 건수는 4.2% 증가했고 평균 객단가는 3.6% 증가했습니다. 이 가운데 가격 인상 기여도는 객단가 성장의 1%포인트 미만이었다는 것이 경영진의 설명입니다.
이는 소비자가 가격 상승을 감수한 결과보다 실제 방문과 구매 빈도 회복이 중요했다는 의미입니다. 다만 해당 수치는 회사 측 설명이므로 다음 분기에도 같은 구성이 유지되는지 확인해야 합니다.
Rewards와 매장 운영
미국 Starbucks Rewards 90일 활성 회원은 3,580만 명으로 전분기와 전년 동기보다 증가했습니다. 회사는 식음료 부착률이 미국 회사 직영사업에서 Q3 기록을 세웠고, 특히 오후 시간대 개선이 두드러졌다고 밝혔습니다.
Green Apron Service는 바리스타에게 더 많은 시간과 도구를 제공해 서비스 일관성을 높이는 프로그램으로 소개됐습니다. Smart Queue는 주문 처리 속도를 개선하는 역할을 했다고 회사는 설명했습니다.
중국 사업 전환
경영진은 중국 사업의 라이선스 전환이 단기적으로 연결 매출을 낮추지만, Starbucks가 40% 지분과 브랜드 및 지식재산권을 유지하는 자산경량 구조라고 설명했습니다. 중국 합작법인은 장기적으로 최대 2만 개 커피하우스로 확대할 가능성을 언급했지만, 이는 회사 측의 장기 전망입니다.
앞으로는 중국 합작법인이 로열티와 지분 관련 수익을 통해 직영점 매출 감소를 얼마나 보완하는지가 중요합니다.
비용과 재무
관세 환급은 Q3 마진에 긍정적인 영향을 줬습니다. 경영진은 관세 환급 효과를 제외해도 북미와 연결 영업마진이 전년 대비 개선됐다고 설명했지만, 정상화된 비용률을 평가할 때는 Q3 단독보다 FY2026 누적 수치를 보는 것이 적절하다고 밝혔습니다.
회사는 FY2028까지 총 20억 달러의 총비용 절감 계획을 유지하고 있습니다. 또한 중국 거래 자금 중 약 18억 달러를 부채 상환에 사용해 레버리지를 약 2.9배로 낮췄다고 밝혔습니다.
주요 리스크로는 북미 트래픽의 전년 기저효과, 소비자 환경, 커피 원가, 관세, 인건비 투자, 경쟁 심화, 구조조정, 중국 합작법인 실행력이 제시됐습니다.
현지 언론·애널리스트 반응
Reuters는 미국 고객 유입 증가와 동일매장매출 및 이익의 예상치 상회를 턴어라운드의 지속 가능성을 보여주는 핵심 신호로 평가했습니다. 다만 북미 매장 포트폴리오를 검토하는 과정에서 추가 폐점 가능성이 있다고 전했습니다.
AP는 글로벌 동일매장매출 7.9% 증가가 FactSet 예상치 5.7%를 크게 웃돌았다는 점을 주목했습니다. 또한 특정 소득 계층이나 오전 시간대에만 국한되지 않고 여러 고객층과 시간대에서 성장이 나타났다는 점을 전했습니다.
시장에서는 특히 가격보다 거래 증가에 기반한 미국 컴프 성장, Q4 미국 컴프 6.5% 이상 전망, FY2026 EPS 가이던스 상향을 긍정적으로 받아들였습니다.
반면 애널리스트 관점에서는 관세 환급과 세율 하락이 Q3 이익에 기여했다는 점, 중국 구조 전환으로 매출 성장률 비교가 왜곡된다는 점, 높은 밸류에이션과 경쟁 환경이 향후 실행 리스크가 될 수 있다는 점이 함께 논의됐습니다.
Channel Development의 매출과 마진 개선도 긍정적인 요소로 언급됐지만, 커피 가격과 관세 환급의 영향을 분리해 볼 필요가 있습니다.
앞으로 확인할 것
- FY2026 Q4 미국 동일매장매출: 회사 전망인 6.5% 이상을 달성하는지 확인해야 합니다.
- 거래 증가의 지속성: Q3의 거래 건수 증가가 이어지는지, 평균 객단가 개선이 가격 인상보다 식음료 부착률과 제품 믹스에 기반하는지 봐야 합니다.
- 정상화된 북미 마진: 관세 환급과 기저효과를 제외해도 North America 영업이익률 개선이 유지되는지 확인해야 합니다.
- 중국 합작법인의 수익 기여: 라이선스 매출, 로열티, 지분 관련 수익이 중국 직영사업 매출 감소를 얼마나 보완하는지 지켜봐야 합니다.
- Rewards와 매장 운영 효과: 활성 회원 증가, Green Apron Service, Smart Queue, 매장 리모델링이 실제 재방문과 노동 생산성 개선으로 이어지는지 확인할 필요가 있습니다.
- 비용 절감 실행: FY2028 총 20억 달러 비용 절감 계획 중 FY2026에 실제 G&A와 영업비용 절감으로 반영되는 금액을 확인해야 합니다.
이번 FY2026 Q3 실적은 Starbucks의 고객 트래픽 회복과 가이던스 개선을 보여줬습니다. 그러나 중국 사업의 회계 및 운영 구조 변화와 일회성 비용·세율 효과가 함께 나타난 만큼, 다음 분기에는 매출 규모보다 거래 증가와 정상화된 마진의 지속성을 중심으로 보는 것이 중요합니다.
함께 볼 어닝 리포트
[어닝] Robinhood Markets, Inc. FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Starbucks Investor Relations — Starbucks Reports Q3 Fiscal Year 2026 Results
- U.S. Securities and Exchange Commission — Starbucks Corporation Form 10-Q for the quarter ended June 28, 2026
- The Motley Fool — Starbucks Q3 FY2026 Earnings Call Transcript
- Reuters — Starbucks beats quarterly sales estimates
- Reuters — Starbucks shares rise as Niccol’s turnaround gains momentum
- Associated Press — Starbucks reports strong quarterly sales across customer income levels and times of day
- MarketBeat — SBUX Q3 2026 Earnings Report
- Starbucks Investor Relations — Starbucks Reports Q2 Fiscal Year 2026 Results
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.