발행일: 2026년 9월 25일
핵심 요약
Tesla의 FY2026 Q2 실적은 매출 성장과 수익성 악화가 동시에 나타난 분기였습니다.
- 매출: 282억3,600만 달러로 전년 동기 대비 26% 증가했습니다. 회사가 집계한 평균 컨센서스 275억8,400만 달러를 웃돌았습니다.
- EPS: GAAP 희석 EPS는 0.32달러로 평균 컨센서스 0.36달러와 중간값 0.34달러를 모두 밑돌았습니다. Reuters/LSEG 기준 조정 EPS도 0.33달러로 컨센서스 0.51달러에 미치지 못했습니다.
- 수익성: 총매출총이익률은 16.8%, 영업이익률은 약 1.4%로 하락했습니다.
- 현금흐름: 자본적지출이 57억8,900만 달러까지 늘면서 자유현금흐름은 마이너스 10억9,200만 달러를 기록했습니다.
- 주가 반응: Reuters에 따르면 실적 발표 직후 시간외 거래에서 약 4% 하락했고, 7월 23일 정규장에서는 약 6% 내렸습니다.
이번 분기의 핵심은 매출 증가 자체보다 자동차 사업의 마진 압박과 AI·로보틱스 투자 확대가 이익과 현금흐름에 미친 영향입니다.
실적 요약
| 항목 | FY2026 Q2 실적 | 비교 또는 컨센서스 |
|---|---|---|
| 매출 | 282억3,600만 달러 | 평균 컨센서스 275억8,400만 달러, Beat |
| 매출 성장률 | 26% 증가 | 전년 동기 224억9,600만 달러 |
| 전분기 매출 | 223억8,700만 달러 | Q2에 증가 |
| GAAP 희석 EPS | 0.32달러 | 평균 컨센서스 0.36달러, 중간값 0.34달러 대비 Miss |
| 조정 EPS | 0.33달러 | Reuters/LSEG 컨센서스 0.51달러 대비 하회 |
| 총 GAAP 매출총이익률 | 16.8% | 전년 동기 17.2%, 전분기 21.1% |
| 영업이익 | 3억9,800만 달러 | 전년 동기 9억2,300만 달러 |
| 영업이익률 | 약 1.4% | 전년 동기 약 4.1% |
| 자유현금흐름 | -10억9,200만 달러 | 자본적지출 57억8,900만 달러 |
매출은 예상보다 좋았지만 이익의 질은 약했습니다. 차량 인도량은 48만126대로 전년 동기 대비 25% 늘었으나, 연구개발비와 판매·관리비가 크게 증가했습니다. 연구개발비는 23억7,100만 달러, 판매·관리비는 19억8,200만 달러였습니다.
GAAP 순이익은 11억2,800만 달러였고, 보통주 귀속 순이익은 11억1,400만 달러로 전년 동기 11억7,200만 달러보다 감소했습니다.
주요 사업부 실적
Automotive
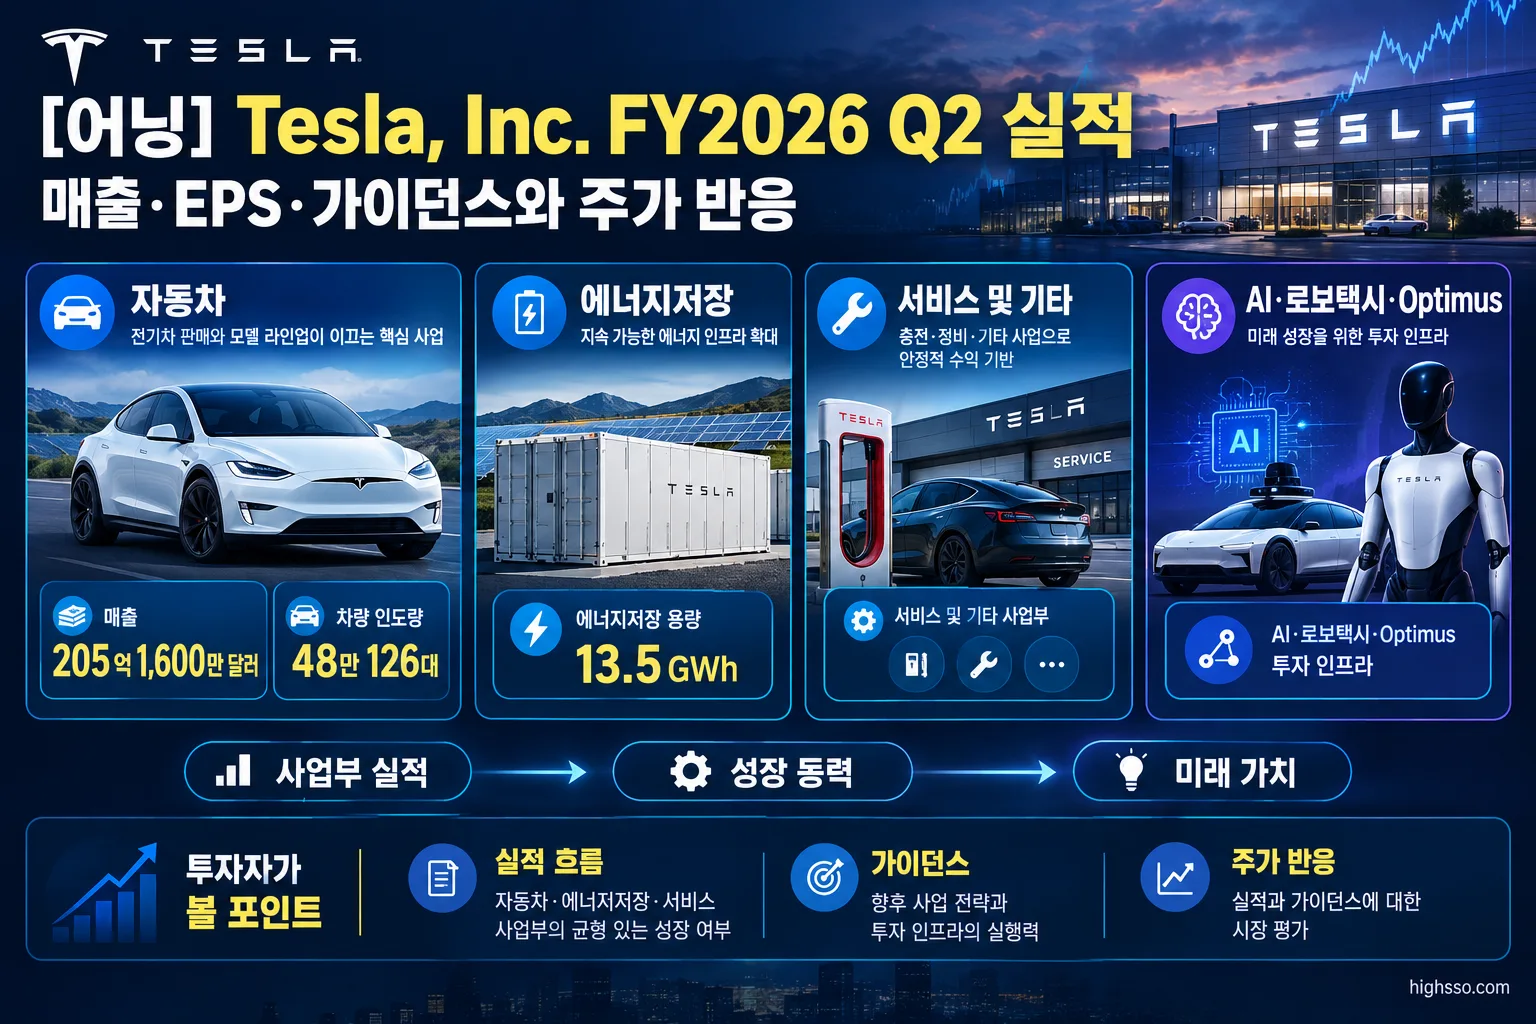
자동차 사업 매출은 205억1,600만 달러로 전년 동기 166억6,100만 달러보다 23% 증가했습니다. 세부적으로 자동차 판매 매출은 200억600만 달러, 규제 크레딧 매출은 1억4,600만 달러, 리스 매출은 3억6,400만 달러였습니다.
차량 생산량은 45만1,758대, 인도량은 48만126대였습니다. 인도량이 생산량을 웃돌았다는 점은 다음 분기의 재고와 주문 흐름을 함께 확인해야 하는 이유입니다.
다만 자동차 매출총이익률은 16.9%로 전년 동기 17.2%, 전분기 21.1%보다 낮아졌습니다. 규제 크레딧 매출도 전년 동기 4억3,900만 달러에서 1억4,600만 달러로 줄었습니다. 매출 규모는 커졌지만 핵심 자동차 사업의 수익성은 악화된 셈입니다.
Energy Generation and Storage
에너지 생산·저장 사업 매출은 31억3,900만 달러로 전년 동기 대비 13% 증가했습니다. Megapack 배치 증가가 매출을 이끌었지만, Megapack 평균판매가격 하락과 Powerwall 배치 감소가 일부 상쇄 요인으로 작용했습니다.
에너지저장 배치는 13.5GWh로 늘었습니다. 그러나 매출총이익률은 20.4%로 전년 동기 30.3%, 전분기 39.5%에서 크게 하락했습니다. 회사는 MWh당 평균 비용 상승, 제품 믹스, 불리한 보증 관련 조정을 압박 요인으로 설명했습니다.
Services and Other
서비스 및 기타 매출은 45억8,100만 달러로 전년 동기 대비 50% 증가했습니다. 중고차 판매량과 평균판매가격, 비보증 정비·충돌 수리 매출, 유료 슈퍼차징 이용 증가가 성장을 뒷받침했습니다.
이 사업부는 자동차 판매 외 매출원을 확대했다는 점에서 의미가 있지만, 전체 이익률을 얼마나 개선할 수 있는지는 별도로 확인할 필요가 있습니다.
가이던스
Tesla는 검토된 공식 자료에서 FY2026 Q3의 구체적인 매출 범위나 EPS 범위를 제시하지 않았습니다. FY2026 전체 차량 인도 목표나 회사 전체 매출·EPS 목표도 확인되지 않았습니다.
확인된 투자 지출 전망은 다음과 같습니다.
- FY2026 자본적지출 전망은 250억 달러 초과로 유지됐습니다.
- 지출 대상에는 AI 연산 인프라와 데이터센터, 로보택시 차량 확대, Optimus 생산능력, 반도체 팹 개발, 태양광 제조시설과 생산 인프라가 포함됩니다.
- 경영진은 2026년 하반기 자본적지출이 추가로 증가하고, 향후 2~3년 동안 계속 늘어날 수 있다고 설명했습니다.
- 장기 투자를 앞당기기 위해 최대 300억 달러의 차입 여력을 제공할 수 있는 부채 금융 약정을 확보하고 있다고 밝혔습니다.
이는 단기 수익성보다 AI·로보택시·로봇 관련 인프라 확장을 우선하는 투자 기조입니다. 다만 회사 측 전망이 실제 매출과 이익으로 전환되는 시점은 아직 확인되지 않았습니다.
주가는 왜 반응했나
Reuters에 따르면 Tesla 주가는 2026년 7월 22일 실적 발표 직후 시간외 거래에서 약 4% 하락했습니다. 다음 날인 7월 23일 정규장에서는 약 6% 내렸습니다.
시장 반응을 해석할 때는 다음 세 가지가 중요합니다.
- 매출 Beat와 EPS Miss의 차이: 매출은 컨센서스를 웃돌았지만 GAAP EPS와 조정 EPS는 모두 예상보다 낮았습니다.
- 현금흐름 악화: 자본적지출이 57억8,900만 달러로 급증하며 자유현금흐름이 마이너스로 전환됐습니다.
- 자동차 수익성 약화: 자동차 매출총이익률이 하락했고 규제 크레딧 매출도 줄었습니다.
따라서 이번 주가 하락은 단일 요인으로 단정하기보다, 예상보다 낮은 이익과 현금 소진, 향후 투자 확대 전망이 함께 반영된 시장 반응으로 보는 것이 적절합니다.
Earnings Call 핵심
투자 사이클과 비용 증가
CFO Vaibhav Taneja는 이번 분기가 대규모 투자 사이클의 일부라고 설명했습니다. Semi, Optimus, Cybercab 등 AI·로보틱스 프로그램이 연구개발비 증가의 주요 배경으로 언급됐습니다.
경영진은 자유현금흐름 악화의 주된 원인으로 전분기 대비 두 배 이상 증가한 자본적지출을 꼽았고, 2026년 하반기에도 CapEx가 더 늘어날 수 있다고 밝혔습니다. Elon Musk는 프로젝트를 빠르게 완료하기 위해 일정 수준의 자본 효율성 저하를 감수할 수 있다는 입장을 내놨습니다. 이는 회사 측 설명이며, 투자 성과를 보장하는 전망은 아닙니다.
로보택시와 자율주행
Tesla 측에 따르면 로보택시 프로그램은 6개 도시와 2개 주에서 38만 마일 이상의 비감독 주행을 누적했습니다. 회사는 보고된 중대 사건이 없었다고 설명했으며, 현재 확장의 주된 제약은 수요보다 안전성과 신뢰성이라고 밝혔습니다.
향후에는 주행거리 자체보다 실제 서비스 지역 확대, 규제 승인, 안전사고 지표, 유료 이용자와 매출 전환 여부가 더 중요합니다.
Optimus와 Terafab
경영진은 Optimus 생산라인 설치가 진행 중이라고 밝혔습니다. 다만 새로운 부품 공급망을 구축해야 해 생산 확대가 쉽지 않을 수 있다고 설명했습니다.
또한 Terafab과 AI 반도체의 수직계열화를 강조했습니다. Musk는 오스틴 개발 팹이 리소그래피와 마스크 생산, 로직·메모리, 패키징과 테스트를 통합하는 형태가 될 것이라고 설명했습니다. 현재 공개된 내용만으로는 생산 시점과 상업적 매출 기여 규모를 확정하기 어렵습니다.
에너지저장 수요
Musk는 Megapack 수요가 매우 높게 유지될 것으로 전망했습니다. 특히 전력망 안정화와 AI 데이터센터의 전력 수요 조정이 수요를 뒷받침할 수 있다고 말했습니다. 다만 이는 경영진의 전망이며, 독립적으로 검증된 수요 예측은 아닙니다.
현지 언론·시장 반응
Reuters는 Tesla가 자동차를 넘어 AI, 로보틱스, 로보택시 기업으로 전환하려는 과정에서 기존 자동차 사업의 부담이 커지고 있다고 평가했습니다. 핵심 우려로는 조정 EPS 하회, 마이너스 자유현금흐름, 급증한 CapEx가 제시됐습니다.
AP는 차량 판매 증가와 이익 감소의 대비에 주목했습니다. 특히 연구개발비가 전년 동기 대비 약 49% 증가한 23억7,000만 달러 수준으로 늘어난 점을 강조했습니다.
시장 해석의 공통점은 매출 성장보다 다음 지표에 무게를 둔다는 것입니다.
- 자동차 매출총이익률의 하락
- 규제 크레딧 매출 감소
- 연구개발비와 판매·관리비 증가
- 마이너스 자유현금흐름
- 로보택시·Optimus·AI 인프라 투자가 실제 매출과 마진으로 이어지는지 여부
앞으로 확인할 것
다음 실적까지는 단순한 차량 인도량보다 수익성과 현금흐름을 함께 봐야 합니다.
- 차량 인도량과 생산량의 격차: Q3 인도량, 생산량, 재고 및 주문 잔고가 어떻게 변하는지 확인해야 합니다.
- 자동차 수익성: 자동차 평균판매가격, 규제 크레딧을 제외한 자동차 매출총이익률, 규제 크레딧 매출 규모를 점검해야 합니다.
- 에너지저장 사업 마진: 저장 배치량과 Megapack 생산능력, Powerwall 물량이 늘면서 매출총이익률 20.4%가 회복되는지 살펴볼 필요가 있습니다.
- CapEx와 자유현금흐름: 분기별 CapEx가 영업현금흐름을 계속 웃도는지, FY2026 CapEx 250억 달러 초과 전망이 유지되는지 확인해야 합니다.
- AI·로보틱스의 상업화 지표: 로보택시 비감독 주행거리, 안전사고, 규제 승인, 서비스 지역, Optimus 생산라인과 Terafab의 구체적인 일정 및 생산량을 확인해야 합니다.
Tesla FY2026 Q2 실적은 기존 자동차 사업의 성장만으로는 설명하기 어려운 분기였습니다. 매출과 인도량은 증가했지만, 마진과 현금흐름은 약화됐습니다. 앞으로의 투자 판단에서는 AI와 로보틱스에 대한 투자 규모보다, 그 투자가 실제 매출·영업이익·자유현금흐름 개선으로 연결되는지가 핵심 확인 사항입니다.
함께 볼 어닝 리포트
[어닝] Alphabet Inc. FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Tesla Investor Relations — Tesla Q2 2026 Update
- U.S. Securities and Exchange Commission — Tesla, Inc. Form 10-Q for the quarter ended June 30, 2026
- Tesla Investor Relations — Q2 2026 Earnings Consensus
- Tesla Investor Relations — Tesla, Inc. Q2 2026 Financial Results and Q&A Webcast
- The Motley Fool — Tesla (TSLA) Q2 2026 Earnings Call Transcript
- Reuters — As Musk pivots beyond cars, Tesla's autos engine is under strain
- Reuters — Elon Musk's Tesla posts cash burn as capex surges on AI, robotaxi push
- Associated Press — Earnings at Musk's car company fall as research spending cuts into profit from selling cars
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.