발행일: 2026년 11월 17일
핵심 요약
- Qualcomm의 FY2026 Q4 GAAP 매출은 103억 2,200만 달러, Non-GAAP 매출은 104억 4,200만 달러였습니다.
- Non-GAAP 희석 EPS는 2.17달러로, 시장 컨센서스 2.16달러를 0.01달러 웃돌았습니다. Non-GAAP 매출도 시장 컨센서스 약 101억 2,000만 달러를 상회했습니다.
- 사업부별로는 핸드셋 매출이 26% 감소한 반면, Automotive 매출은 89% 증가한 19억 9,000만 달러로 사상 첫 20억 달러에 근접했습니다.
- FY2027 Q1 QCT EBT 마진 가이던스는 20~22%로 제시됐습니다. Data Center 사업 편입과 선행 투자가 단기 마진에 부담으로 반영됐습니다.
- 실적 발표 직후 주가는 시간외 거래에서 6% 이상 하락했고, 11월 5일 정규장 초반에는 9% 이상 하락했습니다. 시장은 분기 실적의 소폭 상회보다 핸드셋 약세와 향후 이익률 압박에 주목했습니다.
실적 요약
| 항목 | FY2026 Q4 실적 | 비교 기준 |
|---|---|---|
| GAAP 매출 | 103억 2,200만 달러 | 전년 동기 대비 8% 감소 |
| Non-GAAP 매출 | 104억 4,200만 달러 | 전년 동기 대비 7% 감소 |
| 매출 컨센서스 | 약 101억 2,000만 달러 | MarketBeat 집계, 조정 기준 보도 |
| GAAP 희석 EPS | 1.17달러 | 전년 동기 -2.89달러 |
| Non-GAAP 희석 EPS | 2.17달러 | 컨센서스 2.16달러 |
| GAAP 영업이익 | 13억 5,600만 달러 | 회사 발표 기준 |
| QCT EBT 마진 | 24% | 전년 동기 29% |
| QTL EBT 마진 | 70% | 전년 동기 72% |
GAAP EPS는 전년 동기의 세금 관련 영향으로 비교 기준이 왜곡돼 있습니다. 따라서 이번 분기의 시장 비교에서는 Non-GAAP EPS와 Non-GAAP 매출이 더 직접적인 기준으로 사용됐습니다.
GAAP와 Non-GAAP 매출의 차이는 크지 않았지만, EPS에서는 차이가 컸습니다. GAAP 희석 EPS는 1.17달러, Non-GAAP 희석 EPS는 2.17달러였습니다. 회사가 제시한 조정 기준과 시장 컨센서스가 동일한 기준인지 확인하는 것이 중요합니다.
주요 사업부 실적
QCT: 핸드셋 감소를 Automotive가 일부 보완
QCT 전체 매출은 90억 1,500만 달러로 전년 동기 대비 8% 감소했습니다. QCT EBT는 21억 4,200만 달러, EBT 마진은 24%였습니다.
| 사업부 | 매출 | 전년 동기 대비 | 주요 내용 |
|---|---|---|---|
| QCT Handsets | 51억 3,700만 달러 | 26% 감소 | 메모리 가격 상승, 스마트폰 시장 약세, Apple 관련 매출 감소 영향 |
| QCT Automotive | 19억 9,000만 달러 | 89% 증가 | 사상 첫 20억 달러 분기에 근접 |
| QCT IoT | 18억 8,800만 달러 | 4% 증가 | 산업·네트워킹·로보틱스가 성장에 기여 |
| QTL | 13억 400만 달러 | 7% 감소 | EBT 마진 70%, 주요 라이선스 계약 갱신 |
핵심은 QCT 내부의 방향성이 엇갈렸다는 점입니다. 핸드셋 매출은 51억 3,700만 달러로 감소했고, Reuters가 인용한 Visible Alpha 컨센서스 52억 5,000만 달러도 밑돌았습니다. 반면 Automotive는 5세대 Snapdragon Digital Chassis의 설계 채택과 차량당 반도체 콘텐츠 증가를 배경으로 매출이 크게 늘었습니다.
Automotive의 FY2026 연간 매출은 60억 400만 달러로 52% 증가했고, 회사는 FY2026 말 연환산 매출 규모가 약 80억 달러에 도달했다고 설명했습니다. 다만 연환산 수치는 분기 실적 자체와는 구분해서 봐야 합니다.
IoT 매출은 4% 증가했습니다. 산업·네트워킹·로보틱스 제품군은 전년 대비 20% 성장했지만, 소비자 제품은 메모리 제약의 영향을 받았습니다.
QTL 매출은 13억 400만 달러였고 EBT 마진은 70%였습니다. Qualcomm은 Apple, Huawei, Transsion과 장기 라이선스 계약을 갱신했으며, QTL 매출 런레이트와 장기 전망에는 변화가 없다고 설명했습니다.
Data Center 사업은 별도 매출 대신 향후 목표가 제시됐다
FY2026 Q4 Data Center 매출은 별도로 공시되지 않았습니다. 대신 회사는 FY2027 Q1 Data Center 매출이 6억 5,000만 달러를 웃돌 것으로 전망했습니다.
Qualcomm은 FY2027 Data Center 매출 목표 50억 달러, FY2029 목표 150억 달러를 재확인했습니다. FY2027 말에는 약 70억 달러의 연환산 매출 런레이트를 목표로 제시했습니다.
회사는 두 곳의 hyperscaler 고객을 위한 커스텀 실리콘 출하가 FY2027 Q1부터 시작된다고 밝혔습니다. 다만 Data Center 사업은 초기 커스텀 실리콘 비중 때문에 연결 총마진을 희석할 수 있으며, 공급능력이 수요보다 성장의 제약 요인이 될 수 있다고 설명했습니다.
FY2027 Q1 가이던스
| 항목 | FY2027 Q1 가이던스 |
|---|---|
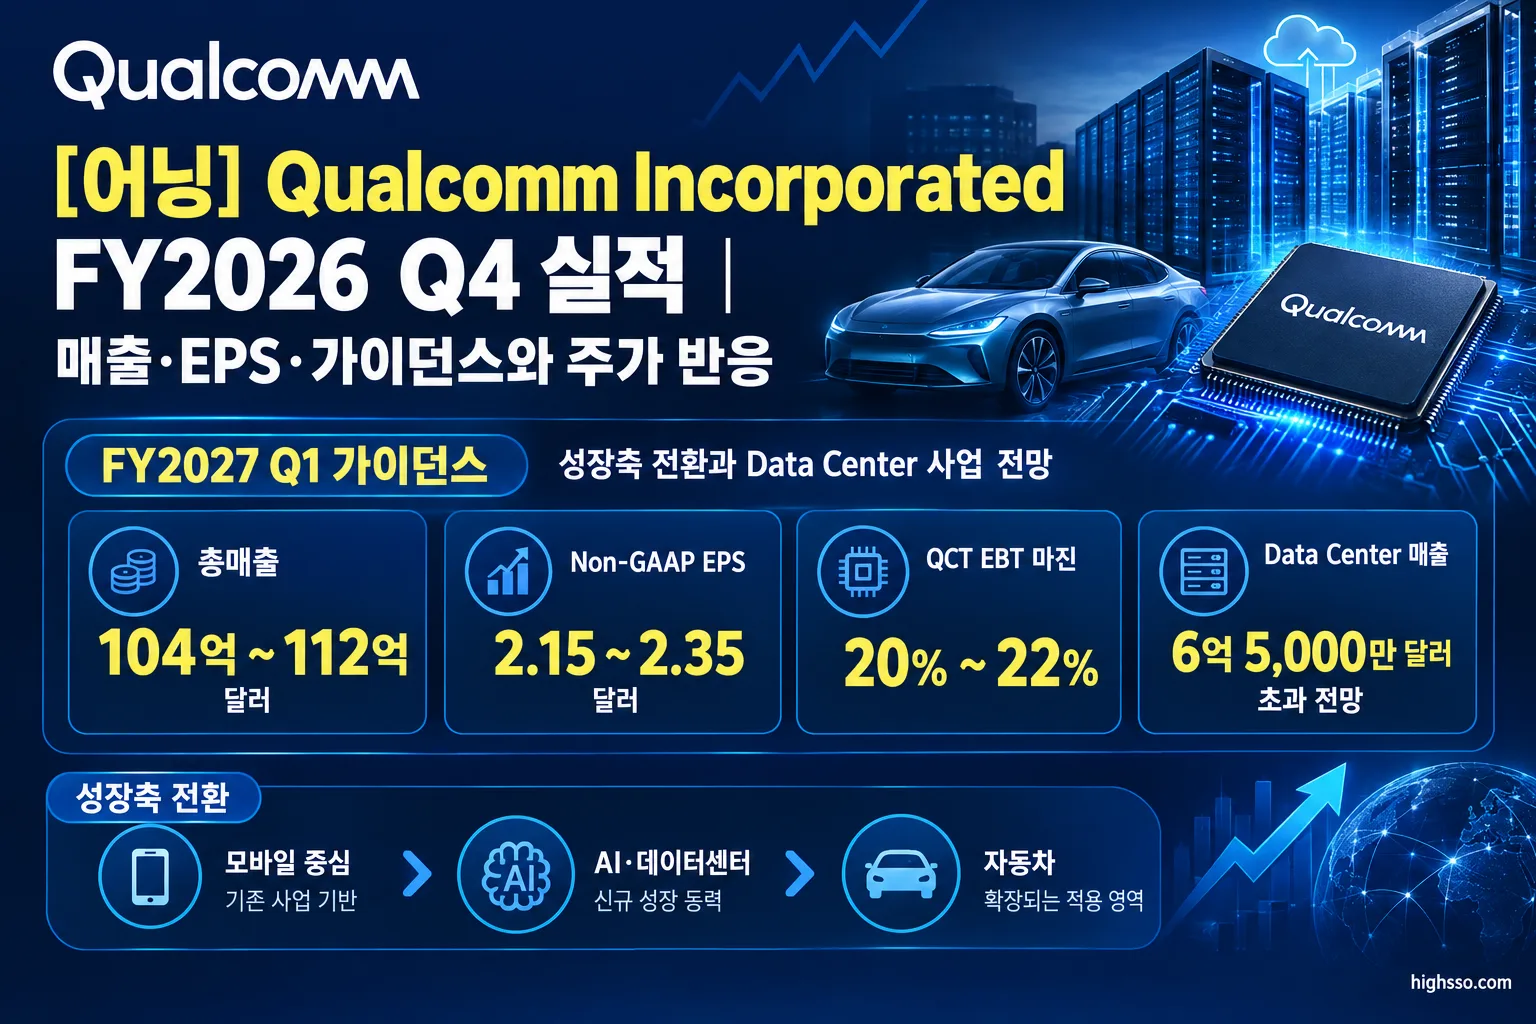
| 총매출 | 104억~112억 달러 |
| QCT 매출 | 90억~96억 달러 |
| QTL 매출 | 13억~15억 달러 |
| GAAP 희석 EPS | 1.03~1.23달러 |
| Non-GAAP 희석 EPS | 2.15~2.35달러 |
| QCT EBT 마진 | 20~22% |
| QTL EBT 마진 | 72~76% |
| Data Center 매출 | 6억 5,000만 달러 초과 전망 |
FY2027 Q1 Non-GAAP EPS 가이던스 중간값은 2.25달러입니다. QCT EBT 마진은 FY2026 Q4의 24%에서 20~22%로 제시됐습니다.
회사는 QCT 마진 가이던스에 Data Center를 QCT에 포함하는 데 따른 약 3%포인트 영향과 AI 가속기·CPU 플랫폼에 대한 선행 투자가 반영됐다고 설명했습니다. 또한 웨이퍼, 조립·테스트, 첨단 패키징, 메모리 등 입력비용 상승이 이어지고 있으며, 가격 인상 효과는 FY2027 하반기에 QCT 총마진에 완전히 반영될 것으로 전망했습니다.
핸드셋 매출은 FY2027 Q1에 전분기 대비 중간 한 자릿수 비율 감소가 예상됐습니다. Android 매출 증가가 Apple 관련 매출 감소를 상쇄하지 못할 것이라는 회사 전망입니다.
주가는 왜 반응했나
Qualcomm 주가는 2026년 11월 4일 실적 발표 직후 시간외 거래에서 6% 이상 하락했습니다. 11월 5일 정규장 초반에는 9% 이상 하락했습니다.
Reuters 보도에 따르면 시장은 Q4 Non-GAAP 매출과 EPS의 소폭 상회보다 다음 요소에 더 주목했습니다.
- 핸드셋 매출 51억 3,700만 달러와 전년 동기 대비 26% 감소
- Apple 관련 모뎀 매출 감소 전망
- FY2027 Q1 QCT EBT 마진 20~22% 가이던스
- 메모리와 기타 입력비용 상승
- Data Center 사업 확대 과정에서 발생할 수 있는 초기 마진 희석
Data Center 매출 전망은 Reuters가 인용한 Visible Alpha 전망보다 높았지만, 투자자들은 핵심 스마트폰 사업의 감소 폭과 단기 마진 압박을 더 크게 반영했습니다. 다만 당일 주가 하락에는 반도체 업종 전반의 매도세와 AI 인프라 투자 지속성에 대한 시장 우려도 함께 작용했다는 보도가 있어, Qualcomm의 실적만으로 전체 움직임을 설명하기는 어렵습니다.
Earnings Call 핵심
성장축이 핸드셋에서 비핸드셋으로 이동
경영진은 FY2027을 Automotive, IoT, Data Center 등 비핸드셋 사업의 전환점으로 제시했습니다. QCT의 비핸드셋 매출은 FY2027에 전년 대비 60% 이상 성장하고, FY2027 전체에서 QCT 비핸드셋 매출 비중이 50%를 넘을 것으로 전망했습니다. 이는 회사 측 전망입니다.
Data Center 고객과 출하 일정
Qualcomm은 AWS와 다세대 커스텀 실리콘·광연결 협력을 진행 중이라고 밝혔습니다. 커스텀 가속기 출하는 2026년 10월 시작됐고, Meta용 Dragonfly C1000 CPU도 예정대로 출하될 것이라고 설명했습니다.
또한 High Bandwidth Compute 기술은 메모리 대역폭 문제를 겨냥한 AI 추론 가속기로 소개됐습니다. 경영진은 실험실 테스트에서 전력효율과 수율이 기대를 웃돌았으며, 디코드 작업에서 고객 반응이 긍정적이었다고 밝혔습니다.
비용과 마진
경영진은 웨이퍼 제조, 조립·테스트, 첨단 패키징, 메모리 등 전반적인 비용 상승을 언급했습니다. 가격 인상 효과는 FY2027 하반기에 본격적으로 반영될 것으로 예상했지만, Data Center 커스텀 실리콘의 초기 램프업은 총마진을 낮출 수 있다고 설명했습니다.
회사는 Data Center 사업이 총마진에는 희석적일 수 있지만, 영업마진에는 기여할 수 있다고 전망했습니다. 따라서 향후에는 총마진과 영업마진을 함께 확인해야 합니다.
라이선스와 Apple 관련 불확실성
CEO Cristiano Amon은 QTL 라이선스 갱신, Apple 고객 이탈, 메모리 가격이 모바일 시장에 미친 영향 등 주요 불확실성이 상당 부분 해소됐다고 설명했습니다. Apple, Huawei, Transsion과의 장기 계약 갱신으로 주요 핸드셋 OEM의 다음 주요 라이선스 갱신 사이클은 FY2030~FY2033이라고 밝혔습니다.
Apple 모뎀 전환의 시기와 규모는 FY2027 계획에 반영됐다고 회사는 설명했습니다. Qualcomm은 2027년 글로벌 핸드셋 출하량이 보합 또는 감소할 수 있다는 가정을 사용하고 있습니다.
현지 언론·애널리스트 반응
Reuters는 이번 실적에서 가장 큰 약점으로 핸드셋 사업을 지목했습니다. 핸드셋 매출이 시장 예상치를 밑돈 가운데 Apple 관련 매출 감소와 높은 투입비용이 동시에 부각됐다는 설명입니다.
반면 Data Center 전망은 상대적으로 강했습니다. FY2027 Q1 Data Center 매출 6억 5,000만 달러 초과 전망은 Reuters가 인용한 Visible Alpha 전망 5억 3,910만 달러보다 높았습니다.
Bernstein의 Stacy Rasgon은 주가 하락의 핵심 요인으로 마진 전망을 지목했습니다. 또한 Qualcomm이 제시한 2027년 스마트폰 시장 보합 전망이 시장 기대보다 낙관적으로 보일 수 있다고 평가했습니다. 이는 회사의 공식 전망이 아니라 애널리스트의 해석입니다.
전체적으로 시장의 관심은 단순한 분기 매출·EPS 상회 여부에서 벗어나 있습니다. 핸드셋 감소를 Data Center와 Automotive가 얼마나 빠르게 보완할 수 있는지, 그리고 그 과정에서 QCT 마진이 어느 수준까지 낮아지는지가 핵심 쟁점입니다.
앞으로 확인할 것
- FY2027 Q1 Data Center 매출이 회사의 6억 5,000만 달러 초과 전망에 도달하는지 확인해야 합니다.
- FY2027 Data Center 매출 50억 달러 목표를 뒷받침할 hyperscaler 출하량, 공급능력, 고객별 주문 가시성을 확인해야 합니다.
- QCT 핸드셋 매출이 회사가 제시한 전분기 대비 중간 한 자릿수 감소 범위에 들어오는지, Android 회복이 Apple 매출 감소를 얼마나 상쇄하는지 봐야 합니다.
- QCT EBT 마진과 총마진이 FY2027 Q1 가이던스 20~22%에서 회복되는지, 가격 인상 효과가 하반기에 실제로 나타나는지 확인해야 합니다.
- Automotive 매출과 5세대 Snapdragon Digital Chassis 출하가 설계 채택을 실제 양산 매출로 전환하는지 살펴볼 필요가 있습니다.
Qualcomm Incorporated FY2026 Q4 실적은 조정 기준으로 시장 컨센서스를 소폭 웃돌았지만, 투자자들이 주목한 것은 핸드셋 중심 사업의 감소와 비핸드셋 사업으로의 전환 비용이었습니다. 앞으로의 핵심 지표는 Data Center의 실제 매출 램프업, QCT 마진 회복, Automotive 성장의 지속 여부입니다.
함께 볼 어닝 리포트
[어닝] Arm Holdings plc FY2027 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Qualcomm Investor Relations / SEC Exhibit 99.1 — Qualcomm Announces Fourth Quarter and Fiscal 2026 Results
- Qualcomm Investor Relations — FY2026 4th Quarter Earnings Release
- Qualcomm Investor Relations / LSEG StreetEvents — Q4 2026 Qualcomm Incorporated Earnings Call Transcript
- SEC Exhibit 99.1 — Qualcomm Announces Third Quarter Fiscal 2026 Results
- Reuters — Qualcomm shares slide as smartphone weakness clouds growth push
- Reuters — Qualcomm shares slump as weak smartphone chip sales overshadow data-center momentum
- MarketBeat — Qualcomm Q4 2026 Earnings Results
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.