발행일: 2026년 11월 17일
핵심 요약
Arm Holdings plc FY2027 Q2 실적은 매출과 조정 EPS가 시장 컨센서스를 웃돈 분기였습니다. 다만 매출 증가를 이끈 라이선스 매출과 반복성이 높은 로열티 매출의 질이 달랐고, 다음 분기 가이던스가 시장의 높은 기대를 충분히 충족시키지 못했다는 해석이 나왔습니다.
- 매출: 14억4,300만 달러로 전년 동기 대비 27% 증가했습니다.
- EPS: 조정 희석 EPS는 0.52달러, GAAP 희석 EPS는 0.12달러였습니다.
- 컨센서스 비교: 매출 컨센서스는 출처에 따라 13억7,000만~13억8,000만 달러, 조정 EPS 컨센서스는 0.47~0.48달러로 확인됩니다. 실제 수치는 두 지표 모두 해당 범위를 웃돌았습니다.
- 사업별 흐름: License and other revenue는 50% 증가했지만, Royalty revenue는 8% 증가했습니다.
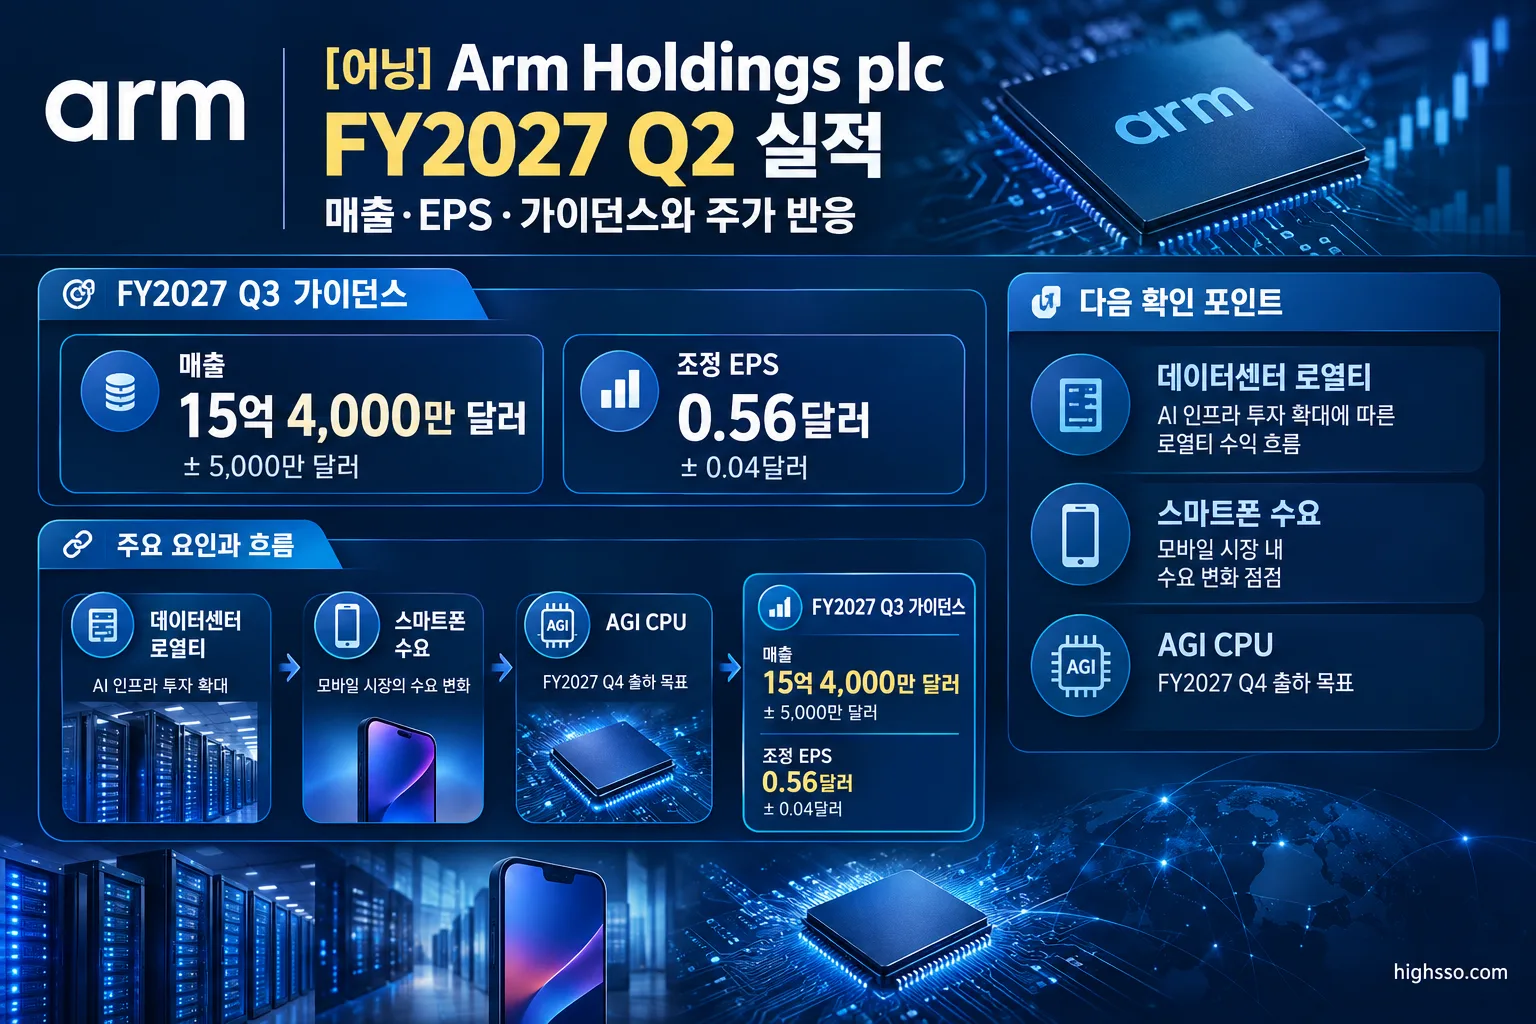
- 가이던스: FY2027 Q3 매출은 15억4,000만 달러±5,000만 달러, 조정 EPS는 0.56달러±0.04달러로 제시됐습니다.
- 주가 반응: 2026년 11월 5일 정규장에서 Arm 주가는 전일 대비 약 13.08% 하락했다는 시장 데이터가 확인됩니다. 시점에 따라 장중 하락폭은 다르게 집계됐습니다.
실적 요약
| 항목 | FY2027 Q2 실적 | 비교 기준 |
|---|---|---|
| 매출 | 14억4,300만 달러 | 전년 동기 대비 27% 증가 |
| 매출 컨센서스 | 13억7,000만~13억8,000만 달러 | 출처별 차이 있음 |
| 조정 희석 EPS | 0.52달러 | 컨센서스 0.47~0.48달러 |
| GAAP 희석 EPS | 0.12달러 | 전년 동기 0.22달러 |
| GAAP 순이익 | 1억3,000만 달러 | – |
| Non-GAAP 순이익 | 5억6,600만 달러 | – |
| GAAP 매출총이익률 | 97.1% | – |
| Non-GAAP 매출총이익률 | 97.9% | – |
| GAAP 영업이익률 | 13.9% | 전년 동기 14.4% |
| Non-GAAP 영업이익률 | 44.2% | 전년 동기 41.1% |
매출은 FY2027 Q1의 12억8,900만 달러에서 이번 분기 14억4,300만 달러로 높아졌습니다. 회사가 Q2 발표자료에서 공식 QoQ 성장률을 별도로 제시하지 않았기 때문에 증가율은 계산하지 않습니다.
EPS는 회계 기준을 구분해서 봐야 합니다. 조정 EPS 0.52달러는 시장 전망 범위인 0.47~0.48달러를 상회했지만, GAAP EPS는 0.12달러로 전년 동기보다 낮았습니다. 두 수치는 산정 기준이 다르므로 직접 비교해서는 안 됩니다.
매출총이익률은 GAAP 기준 97.1%, Non-GAAP 기준 97.9%로 집계됐습니다. Non-GAAP 영업이익률은 44.2%로 전년 동기 41.1%보다 높아졌지만, GAAP 영업이익률은 13.9%로 전년 동기 14.4%보다 낮아졌습니다.
주요 사업부 실적
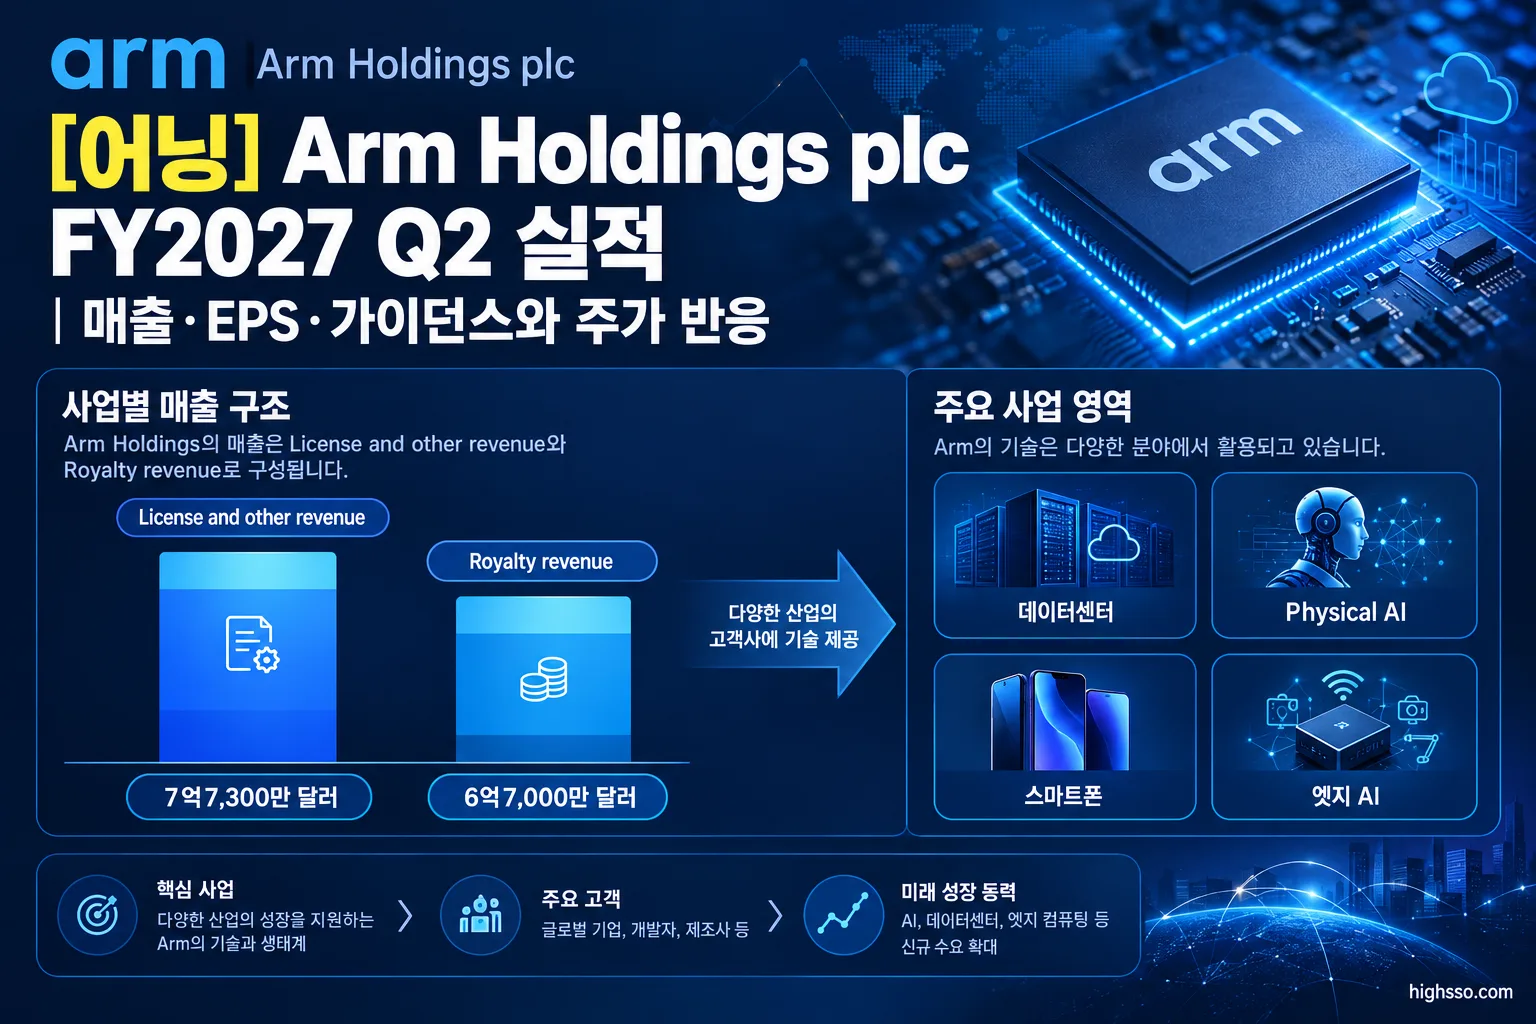
License and other revenue: 50% 증가
License and other revenue는 7억7,300만 달러로 전년 동기 대비 50% 증가했습니다. 이번 분기 전체 매출 성장을 가장 크게 이끈 항목입니다.
경영진은 장기적인 Arm 기술 접근권을 확보하려는 고객 수요가 라이선스 매출에 반영됐다고 설명했습니다. CFO Jason Child는 Q2 라이선스 매출이 회사의 당초 예상보다 약 1억 달러 높았다고 밝혔습니다.
분기 중 Arm Total Access 계약 3건이 추가됐고, 활성 ATA 구독은 60건을 넘었습니다. Compute Subsystem 라이선스도 4건 추가됐으며, 이 중 2건은 데이터센터, 2건은 스마트폰 관련 계약이었습니다.
다만 라이선스 매출은 대형 계약의 체결 시점과 회계 처리에 따라 분기별 변동성이 나타날 수 있습니다. 회사는 기초적인 추세를 파악할 때 ACV를 함께 봐야 한다고 설명했으며, Q2 ACV는 17억9,000만 달러로 전년 대비 12% 증가했습니다.
Royalty revenue: 8% 증가
Royalty revenue는 6억7,000만 달러로 전년 동기 대비 8% 증가했습니다. Armv9와 CSS 채택, 데이터센터용 Arm 칩 확대, 칩당 로열티율 상승이 긍정적인 요인으로 제시됐습니다.
그러나 전체 매출에서 반복성이 높은 로열티 매출의 성장률은 라이선스 매출보다 낮았습니다. 스마트폰과 엣지 부문에서는 메모리 가격 상승이 중저가 스마트폰 출하를 압박했고, 이 영향으로 성장세가 제한됐다고 회사는 설명했습니다.
데이터센터 로열티: 전년 대비 2배
데이터센터 로열티는 전년 대비 2배 증가했습니다. 경영진은 Google Axion, Amazon Graviton, Microsoft Cobalt, NVIDIA 플랫폼의 확대를 주요 사례로 언급했습니다.
Arm은 주요 하이퍼스케일러의 Arm 기반 서버 점유율이 2026년 말 60%를 넘을 것으로 예상했습니다. 이 수치는 회사 측 전망이며, 외부 기관이 검증한 시장점유율로 보기는 어렵습니다.
데이터센터 로열티는 향후 성장의 핵심 축으로 평가되지만, 이번 분기에는 별도 매출액이 공개되지 않았습니다. 따라서 전체 로열티에서 데이터센터가 차지하는 정확한 비중은 확인할 수 없습니다.
Physical AI 로열티: 50% 증가
Physical AI 관련 로열티는 전년 대비 50% 증가했습니다. 자동차, 첨단 운전자 보조 시스템, 인포테인먼트, 로보틱스 채택이 성장 요인으로 제시됐습니다.
Arm은 Physical AI 생태계인 Arm Total Design for Physical AI에 80개 이상의 기업이 참여하고 있다고 밝혔습니다. 다만 이 항목의 별도 매출액은 공개되지 않았습니다.
스마트폰·엣지 AI 로열티: 전년 대비 대체로 보합
Edge AI와 스마트폰 로열티는 전년 대비 대체로 보합 수준으로 설명됐습니다. 메모리 가격 상승이 특히 중저가 스마트폰 판매에 부담을 줬기 때문입니다.
Armv9와 CSS의 상대적으로 높은 로열티율이 일부 영향을 상쇄했지만, 회사는 FY2027 Q3에도 스마트폰 수요 압박과 높은 전년 동기 비교 기준이 이어질 수 있다고 전망했습니다.
Arm AGI CPU: 상업 출하는 FY2027 Q4 목표
Arm AGI CPU는 이번 분기 실적에 본격적인 상업 매출로 반영되지 않았습니다. 회사는 FY2027 Q4부터 첫 상업 출하를 목표로 제시했고, FY2027~FY2028 누적 매출 목표를 기존 10억 달러 초과에서 최대 20억 달러로 높였습니다.
복수 고객의 구매주문이 2027년 말까지 확보됐고 공급망 계약도 추가로 체결했다고 회사는 설명했습니다. 하지만 실제 매출로 연결되려면 웨이퍼, 기판, 테스트 장비, 메모리 등 공급망 요소와 고객별 출하 일정이 함께 확인돼야 합니다.
가이던스
Arm이 제시한 FY2027 Q3 전망은 다음과 같습니다.
| 항목 | FY2027 Q3 가이던스 |
|---|---|
| 매출 | 15억4,000만 달러±5,000만 달러 |
| 조정 희석 EPS | 0.56달러±0.04달러 |
| Non-GAAP 영업비용 | 약 8억2,500만 달러 |
| License and other revenue | 전년 대비 50%를 조금 넘는 증가율 예상 |
| Royalty revenue | 순차적으로 낮은 두 자릿수 증가, 전년 대비 낮은 한 자릿수 증가 예상 |
매출 가이던스 중간값은 15억4,000만 달러이며, 회사는 전년 동기 대비 약 24% 성장을 전제로 제시했습니다. SoftBank 자료에 인용된 FactSet 기준 컨센서스는 매출 15억2,000만 달러, 조정 EPS 0.55달러였습니다.
수치만 보면 가이던스 중간값은 해당 컨센서스를 웃돕니다. 그러나 Reuters 등 시장 보도에서는 투자자들이 기대한 높은 수준의 가이던스에는 미치지 못했다는 해석이 제기됐습니다. 이는 공식 실적 수치가 아니라 시장의 반응과 해석입니다.
회사는 연간 매출 또는 연간 EPS 가이던스를 별도로 변경했다는 내용을 Q2 자료에서 제시하지 않았습니다. AGI CPU의 첫 상업 출하는 FY2027 Q4를 목표로 하며, FY2027 Q3에 관련 매출이 발생하더라도 규모는 크지 않을 수 있다고 CFO가 설명했습니다.
주가는 왜 반응했나
실적 발표 직후 시간외 거래의 정확한 종가 기준 변동률은 주요 자료에서 일관되게 확인되지 않습니다.
2026년 11월 5일 정규장 개장 전 Arm 주가는 3% 이상 하락했습니다. Reuters 보도는 Q3 매출 가이던스가 시장의 높은 기대를 크게 웃돌지 못한 점을 투자자 실망 요인으로 설명했습니다.
정규장에서는 Arm 주가가 전일 대비 약 13.08% 하락했다는 시장 데이터가 확인됩니다. 다른 보도에서는 장중 약 10% 하락으로 집계돼, 시점과 기준에 따라 수치에 차이가 있습니다.
시장 보도에서 언급된 주가 부담 요인은 다음과 같습니다.
- Q2 매출과 조정 EPS가 컨센서스를 웃돌았지만, Q3 가이던스의 상향 폭이 제한적이었다는 해석
- 전체 매출 성장률 27%에 비해 Royalty revenue 성장률이 8%에 그친 점
- 스마트폰 메모리 가격 상승과 엣지 AI 수요 압박
- 데이터센터 성장과 AGI CPU 매출이 실제 실적에 반영되는 시점에 대한 높은 기대
이러한 원인은 Reuters와 시장 자료에 기반한 해석이며, 회사가 주가 하락의 직접적인 인과관계로 인정한 내용은 아닙니다. 또한 주가 하락만으로 이번 실적 자체를 좋거나 나쁘다고 단정할 수는 없습니다.
Earnings Call 핵심
라이선스 매출은 계약 시점 변동성에 유의
CFO는 고객들이 장기적으로 Arm 기술에 접근하기 위해 선제적으로 계약을 체결하고 있다고 설명했습니다. 동시에 대형 계약 체결 시점과 회계 처리에 따라 라이선스 매출이 분기별로 크게 움직일 수 있다고 밝혔습니다.
따라서 다음 분기부터는 단일 분기의 License and other revenue뿐 아니라 ACV와 ATA 구독, Compute Subsystem 계약의 흐름을 함께 확인할 필요가 있습니다.
데이터센터는 AI 인프라 확장의 수혜 영역
CEO Rene Haas는 AI가 클라우드와 디바이스, 자율 시스템 전반에서 필요한 컴퓨팅의 양과 복잡도를 높이고 있으며, Arm이 전력 효율적인 컴퓨팅 플랫폼으로 수혜를 받고 있다고 강조했습니다.
경영진은 Amazon, Google, Microsoft가 데이터센터 로열티의 주요 기여 고객이라고 설명했고, NVIDIA 관련 성장도 빠르게 나타나고 있다고 밝혔습니다. 다만 데이터센터 로열티에서 이들 고객이 차지하는 비중이 높다고 언급한 만큼, 고객 집중도 역시 함께 살펴봐야 합니다.
AGI CPU는 수요보다 출하 전환이 중요
경영진은 Arm AGI CPU 수요가 초기 예상보다 강하며, Meta가 주요 고객 중 하나라고 설명했습니다. 동시에 Meta 외에도 여러 고객이 있다고 밝혔습니다.
현재 확인해야 할 핵심은 구매주문 자체보다 실제 출하와 매출 전환입니다. 공급망에는 웨이퍼, 기판, 테스트 장비, 메모리 등 여러 요소가 필요하므로 FY2027 Q4 출하가 계획대로 진행되는지가 중요합니다.
스마트폰 부문은 메모리 가격의 영향
회사 측 설명에 따르면 메모리 가격 상승은 중저가 스마트폰 출하를 압박하고 있습니다. Arm은 FY2027 Q3에도 Edge AI 로열티가 낮은 한 자릿수 전년 대비 성장에 그칠 수 있다고 전망했습니다.
데이터센터와 Physical AI의 성장만으로 스마트폰 부문의 약세를 즉시 상쇄할 수 있는지는 다음 분기 로열티 구성에서 확인해야 합니다.
현지 언론·애널리스트 반응
Reuters는 Arm이 매출과 조정 EPS를 모두 시장 전망보다 높게 기록했지만, Q3 매출 가이던스가 투자자들의 높은 기대를 충분히 충족시키지 못했다고 평가했습니다.
시장과 애널리스트가 특히 주목한 영역은 데이터센터 로열티였습니다. Reuters가 인용한 분석에서는 서버 로열티가 향후 12개월 동안 Arm의 주요 성장 동력으로 평가됐습니다. 서버 CPU 시장 확대, Arm 점유율 상승, 칩당 코어 수 증가가 근거로 제시됐습니다.
반면 이번 분기 매출 성장의 상당 부분이 변동성이 있는 License and other revenue에서 발생했다는 점은 경계 요인이었습니다. 반복성이 높은 Royalty revenue의 성장률은 8%였고, 스마트폰 수요 압박도 계속됐습니다.
AGI CPU의 누적 매출 목표를 최대 20억 달러로 높인 점은 미래 성장 기대를 뒷받침하지만, 첫 상업 출하가 FY2027 Q4로 예정된 만큼 단기 실적보다 출하 일정과 고객별 램프업이 더 중요한 확인 사항으로 거론됐습니다.
앞으로 확인할 것
- FY2027 Q3 Royalty revenue: 회사가 제시한 순차적인 낮은 두 자릿수 증가 전망에 실제로 부합하는지 확인해야 합니다.
- 데이터센터 로열티: 전년 대비 성장률과 전체 Royalty revenue에서 차지하는 비중을 살펴봐야 합니다. 회사는 데이터센터 로열티 비중이 FY2027 말까지 전체 로열티의 3분의 1에 이를 가능성에 대해 확정적으로 답하지 않았습니다.
- 스마트폰과 Edge AI: 메모리 가격 상승이 Arm 기반 스마트폰 출하와 엣지 AI 로열티에 미치는 영향이 완화되는지 확인해야 합니다.
- 라이선스 매출의 지속성: License and other revenue의 높은 성장률이 대형 계약의 시점 효과인지, ACV와 신규 ATA·Compute Subsystem 계약으로 이어지는 구조적 흐름인지 구분해야 합니다.
- AGI CPU 출하: FY2027 Q4 첫 상업 출하가 예정대로 진행되는지, 구매주문이 실제 출하와 매출로 전환되는지 확인해야 합니다.
- 마진과 비용: Non-GAAP 영업비용이 증가하는 가운데 Non-GAAP 영업이익률 44.2%가 유지되는지 살펴봐야 합니다.
Arm Holdings plc FY2027 Q2 실적은 현재 매출과 조정 EPS가 강하게 나타났지만, 라이선스와 로열티의 성장 구조가 달랐습니다. 다음 분기에는 가이던스 달성 여부뿐 아니라 데이터센터 로열티의 실제 확대, 스마트폰 수요 회복, AGI CPU의 출하 전환을 함께 확인해야 실적의 지속성을 판단할 수 있습니다.
함께 볼 어닝 리포트
[어닝] Datadog, Inc. FY2026 Q3 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Arm Holdings plc / SEC — Exhibit 99.2 FYE27 Q2 Shareholder Letter
- Arm Holdings plc / SEC — Quarterly report for the three and six months ended September 30, 2026, Form 6-K
- Arm Holdings plc / FactSet CallStreet — Arm Q2 2027 Earnings Call Corrected Transcript
- Arm Newsroom — Arm delivers a record second quarter, reaching $1.44 billion in total revenue
- Reuters via Investing.com — Arm stock dips as lack of blowout guidance offsets quarterly results
- Yahoo Finance — Arm falls 10% as modest revenue outlook fails to impress investors
- Arm Investor Relations — Quarterly Results – Arm
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.