발행일: 2026년 11월 17일
핵심 요약
- Booking Holdings Inc. FY2026 Q3 실적에서 GAAP 매출은 88억9,300만 달러로 전년 동기 대비 1.3% 감소했습니다. 다만 FTC 관련 9억 달러 매출 차감 요인을 제외한 Adjusted Revenue는 97억9,300만 달러로 8.7% 증가했습니다.
- Adjusted 희석 EPS는 4.66달러, GAAP 희석 EPS는 3.61달러였습니다. Adjusted EPS는 시장 자료의 4.50달러 컨센서스와 비교해 0.16달러 높았습니다. 다른 데이터 서비스는 4.49달러를 제시해 컨센서스 수치에는 소폭 차이가 있습니다.
- 객실 숙박일수는 3억4,500만 건으로 7%, Gross Bookings는 544억6,100만 달러로 9.6% 증가했습니다. 회사 발표 요약 기준 Gross Bookings 성장률은 약 10%, 환율 영향을 제외하면 약 11%였습니다.
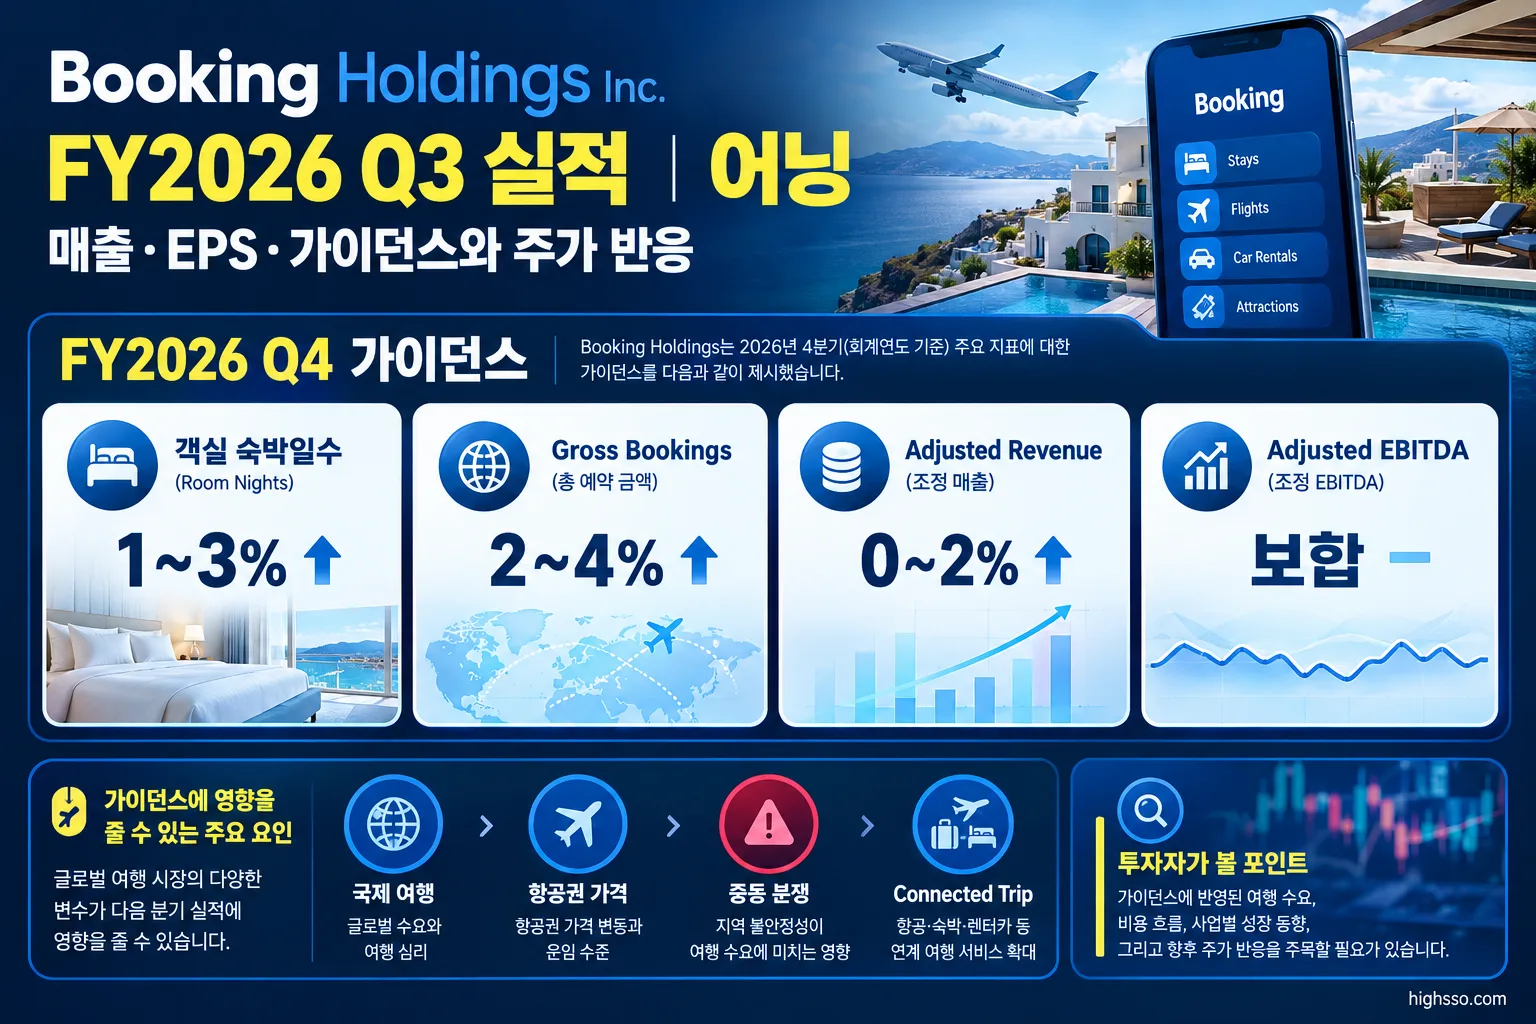
- Q4 가이던스는 객실 숙박일수 성장률 1~3%, Gross Bookings 성장률 2~4%, Adjusted Revenue 성장률 0~2%로 제시됐습니다. Adjusted EBITDA는 전년 동기와 대체로 비슷할 것으로 전망됐습니다.
- 실적 발표 직후 시간외 거래에서 BKNG 주가는 매체별로 약 1.3~2% 하락했습니다. 시장 보도는 GAAP 매출의 시장 예상 미달과 둔화된 Q4 전망을 주요 배경으로 설명했습니다.
실적 요약
| 항목 | FY2026 Q3 결과 | 비교 또는 참고 |
|---|---|---|
| GAAP Revenue | 88억9,300만 달러 | 전년 동기 대비 1.3% 감소 |
| Adjusted Revenue | 97억9,300만 달러 | 전년 동기 대비 8.7% 증가, 환율 제외 약 10% 성장 |
| GAAP 희석 EPS | 3.61달러 | 전년 동기 3.38달러 |
| Adjusted 희석 EPS | 4.66달러 | 전년 동기 3.98달러, 17% 증가 |
| Adjusted EPS 컨센서스 | 4.49~4.50달러 | 자료별 차이 있음 |
| 객실 숙박일수 | 3억4,500만 건 | 전년 동기 대비 7% 증가 |
| Gross Bookings | 544억6,100만 달러 | 전년 동기 대비 9.6% 증가 |
| GAAP 순이익률 | 30.6% | 전년 동기 30.5% |
| Adjusted 순이익률 | 35.8% | 전년 동기 36.0% |
| Adjusted EBITDA | 46억700만 달러 | 전년 동기 대비 9% 증가 |
| Adjusted EBITDA 마진 | 47.0% | 전년 동기와 동일 |
| 영업이익 | 34억1,800만 달러 | 전년 동기 34억8,300만 달러 |
Booking Holdings는 이번 분기 자료에서 별도의 GAAP 매출총이익률을 제시하지 않았습니다. 따라서 위 표에는 확인 가능한 순이익률과 Adjusted EBITDA 마진을 정리했습니다.
GAAP 매출에는 FTC 관련 9억 달러 매출 차감과 1억 달러 손실 충당금이 반영됐습니다. 이 때문에 표면적인 GAAP 매출과 예약 활동을 반영하는 조정 매출 사이에 차이가 크게 나타났습니다. Adjusted Revenue는 회사가 제시한 비GAAP 지표이므로 GAAP Revenue와 동일한 기준으로 해석해서는 안 됩니다.
Q2 2026과 비교하면 매출은 73억5,200만 달러에서 88억9,300만 달러로, GAAP EPS는 2.53달러에서 3.61달러로, Gross Bookings는 510억 달러에서 544억6,100만 달러로 집계됐습니다. 회사는 Q3 자료에서 QoQ 성장률을 별도로 제시하지 않았습니다.
주요 사업부 및 수익원 실적
Booking Holdings는 다양한 브랜드를 보유하고 있지만, 기술기업처럼 Booking.com·Priceline·Agoda·KAYAK·OpenTable을 각각 별도 보고 사업부 손익으로 공시하지 않습니다. 따라서 이번 분기는 매출 유형과 주요 운영지표 중심으로 보는 것이 적절합니다.
| 수익원·운영지표 | FY2026 Q3 결과 | 전년 동기 대비 변화 |
|---|---|---|
| Merchant revenue | 69억9,800만 달러 | 14.1% 증가 |
| Agency revenue | 24억6,300만 달러 | 4.1% 감소 |
| Advertising and other revenue | 3억3,200만 달러 | 7.8% 증가 |
| Merchant Gross Bookings | 407억1,200만 달러 | 전체 Gross Bookings의 약 75% |
| Agency Gross Bookings | 137억4,900만 달러 | 전년 동기 139억3,200만 달러 |
| 객실 숙박일수 | 3억4,500만 건 | 7% 증가 |
| 항공권 발권 | 별도 매출 미공개 | 19% 증가 |
| 어트랙션 티켓 | 별도 매출 미공개 | 24% 증가 |
| Connected Trip 거래 | 별도 매출 미공개 | 약 20% 증가 |
Merchant와 Agency 수익의 차이
Merchant revenue가 증가한 배경에는 숙박 거래와 함께 Booking.com의 거래 방식이 Agency에서 Merchant 모델로 이동한 점이 포함됐습니다. Merchant Gross Bookings 비중은 전체의 약 75%로, 전년 동기 약 72%에서 높아졌습니다.
반대로 Agency revenue는 24억6,300만 달러로 4.1% 감소했습니다. 이는 반드시 전체 예약 수요가 약해졌다는 의미라기보다, 거래가 어떤 수익 인식 방식으로 처리되는지에 따른 믹스 변화가 함께 반영된 결과입니다.
비숙박 서비스와 Connected Trip
항공권 발권은 19%, 어트랙션 티켓은 24% 증가했습니다. Connected Trip 거래도 약 20% 늘었습니다. 회사 측은 숙박뿐 아니라 항공, 어트랙션, 다이닝, 결제 기능을 하나의 여행 경험으로 연결하는 전략을 계속 추진하고 있다고 설명했습니다.
대체 숙박은 Booking.com 객실 숙박일수의 약 37%를 차지했고, 관련 숙소 목록은 9% 증가했습니다. 대체 숙박의 객실 숙박일수는 7% 증가했으며, 환율을 제외한 평균 일일 객실 가격은 약 3% 높아졌습니다.
가이던스
Booking Holdings가 제시한 FY2026 Q4 전망은 다음과 같습니다.
| 지표 | Q4 FY2026 가이던스 | 환율 제외 기준 |
|---|---|---|
| 객실 숙박일수 | 전년 동기 대비 1~3% 증가 | 별도 수치 미제시 |
| Gross Bookings | 2~4% 증가 | 4~6% 증가 |
| Adjusted Revenue | 0~2% 증가 | 2~4% 증가 |
| Adjusted EBITDA | 전년 동기와 대체로 보합 | 약 2% 증가 |
연간 기준으로는 FY2026 Gross Bookings, Adjusted Revenue, Adjusted EBITDA가 보고 기준으로 한 자릿수 후반대 성장할 것으로 제시됐습니다. Adjusted EPS 성장률은 한 자릿수 후반대가 아닌 낮은 두 자릿수에서 중간 두 자릿수 수준으로 전망됐습니다.
회사는 Q4에 중동 분쟁의 직·간접 영향, 국제 여행 둔화, 높은 항공권 가격, 일부 유럽 도시의 불안을 반영했습니다. Q4 GAAP EPS 또는 GAAP 순이익 범위는 향후 조정 항목을 합리적으로 예측하기 어렵다는 이유로 제공하지 않았습니다. Q4 자본적지출 가이던스도 확인되지 않았습니다.
주가는 왜 반응했나
실적 발표 직후 시간외 거래에서 BKNG 주가는 매체별로 약 1.3~2% 하락했습니다. 조사된 자료에서는 다음 거래일 정규장 수익률을 일관되게 확인할 수 없어 별도로 제시하지 않습니다.
시장 보도에 따르면 주가 반응은 다음 두 가지 요소에 집중됐습니다.
- GAAP 매출의 시장 예상 미달: Adjusted Revenue와 예약 지표는 성장했지만, FTC 관련 매출 차감이 포함된 GAAP 매출은 시장 예상에 미치지 못한 것으로 보도됐습니다. 정확한 매출 컨센서스 금액은 자료 간 일관되게 확인되지 않았습니다.
- Q4 성장률 둔화 전망: Q3 객실 숙박일수 성장률 7%와 Gross Bookings 성장률 약 10%에 비해 Q4 가이던스는 각각 1~3%, 2~4%로 낮아졌습니다. Adjusted Revenue도 0~2% 성장으로 제시됐습니다.
이는 실적 자체가 하나의 방향으로만 움직인 사례는 아닙니다. Adjusted EPS와 예약 활동은 증가했지만, GAAP 매출 구조와 향후 여행 수요 전망이 주가에 더 큰 부담으로 작용했다는 것이 현지 보도의 해석입니다. 해당 인과관계는 회사가 확정한 사실이 아니라 시장 보도로 구분해야 합니다.
Earnings Call 핵심
국제 여행과 지역별 수요
경영진은 3분기 여행 수요가 전반적으로 견조했지만 분기 말로 갈수록 글로벌 수요가 다소 둔화됐다고 설명했습니다. 특히 국제 여행이 약해졌고, 국내 여행은 상대적으로 회복력을 보였다고 밝혔습니다.
Q4 전망에는 중동 분쟁에 따른 해당 지역 여행 차질, 높은 항공권 가격, 일부 노선의 공급 축소, 유럽 일부 도시의 불안이 반영됐습니다. 이는 회사 측 설명이며, 실제 수요에 미친 영향은 다음 분기 예약 및 취소 지표로 확인할 필요가 있습니다.
직접 고객과 Genius 프로그램
회사는 Booking.com에서 직접 예약, 모바일 앱 사용, Genius Level 2·3 참여를 동시에 보이는 고객군의 객실 예약 증가율이 다른 고객군보다 의미 있게 높았다고 설명했습니다. 경영진은 이를 직접 고객관계와 충성도 프로그램에 대한 투자의 근거로 제시했습니다.
AI와 Connected Trip
Connected Trip 거래는 약 20% 증가했습니다. 회사는 숙박, 항공, 어트랙션, 다이닝, 결제 기능을 Genius와 AI 기반 개인화 경험으로 연결하는 전략을 강조했습니다.
AI는 검색과 여행 계획, 예약뿐 아니라 고객서비스, 개발자 생산성, 운영비 절감에도 활용되고 있다고 밝혔습니다. Agoda에서는 6월부터 9월까지 AI 토큰 100만 개당 평균 비용이 25% 이상 낮아졌으며, 고비용 모델 사용 제한과 업무별 모델 라우팅으로 비용 효율을 관리하고 있다고 설명했습니다.
비용과 자사주 매입
조정 고정비는 전년 동기 대비 6% 증가했습니다. 회사는 Transformation Program을 통해 2027년 말까지 연간 6억5,000만 달러의 런레이트 비용 절감을 달성한다는 계획을 재확인했습니다. Q3 관련 Transformation 비용은 약 2,300만 달러였습니다.
Q3 평균 희석주식 수는 7.5% 감소했습니다. 회사 측은 자사주 매입이 Adjusted EPS 성장에 기여했다고 설명했습니다. Q3 자사주 매입 규모는 21억 달러였고, 2026년 9월 30일 기준 잔여 자사주 매입 승인 한도는 124억 달러였습니다.
현지 언론·애널리스트 반응
현지 금융매체의 공통된 해석은 조정 EPS와 Gross Bookings는 성장했지만 GAAP 매출과 Q4 전망은 부담스러웠다는 것입니다.
- Yahoo Finance가 인용한 시장 자료에서는 Adjusted EPS 컨센서스를 4.50달러로 제시했고, 실제 4.66달러와 비교했습니다. 다른 데이터 서비스는 4.49달러를 제시해 컨센서스 산정 방식에는 차이가 있습니다.
- Investing.com의 Reuters 기반 보도는 GAAP 매출의 시장 예상 미달과 Q4 여행 전망을 주가 약세의 배경으로 설명했습니다.
- FTC 관련 9억 달러 매출 차감으로 표면상 GAAP 매출은 감소했지만, 이를 제외한 Adjusted Revenue는 9%에 가까운 성장을 기록했다는 점도 함께 언급됐습니다.
- Q3의 객실 숙박일수 7%, Gross Bookings 약 10% 성장보다 Q4의 객실 숙박일수 1~3%, Gross Bookings 2~4% 성장 전망에 시장의 관심이 집중됐습니다.
- Adjusted EBITDA 마진 47.0% 유지와 비용 관리, 자사주 매입은 긍정적인 요소로 거론됐습니다. 반면 Q4 Adjusted EBITDA가 보합으로 전망된 점은 전략적 투자 확대에 따른 단기 수익성 부담으로 해석됐습니다.
앞으로 확인할 것
- Q4 객실 숙박일수 성장률이 회사의 1~3% 가이던스 범위에서 실제로 유지되는지 확인해야 합니다.
- Q4 Gross Bookings 성장률이 2~4% 전망을 달성하는지, 국내 여행 수요가 국제 여행 둔화를 얼마나 상쇄하는지 살펴봐야 합니다.
- Adjusted Revenue와 Gross Bookings의 격차를 확인해야 합니다. 항공권 비중과 예약·여행 시점 차이가 매출 전환율에 계속 부담을 주는지가 중요합니다.
- 국제 여행과 장거리 노선 수요를 점검해야 합니다. 중동 분쟁, 높은 항공권 가격, 공급 축소, 유럽 일부 지역의 불안이 예약과 취소율에 미치는 영향이 핵심입니다.
- 비숙박 서비스 성장률을 확인해야 합니다. 항공권 발권 19%, 어트랙션 티켓 24%, Connected Trip 거래 약 20%의 성장세가 이어지는지가 중요합니다.
- Merchant Gross Bookings 비중이 약 75%에서 추가로 높아지는지, Merchant 전환이 결제 수익과 기여이익 개선으로 연결되는지 살펴봐야 합니다.
- Adjusted EBITDA 마진과 비용 절감을 확인해야 합니다. Q4 전략적 투자 확대에도 회사가 제시한 EBITDA 보합 전망을 지킬 수 있는지가 관건입니다.
- FTC 관련 항목의 추가 현금 유출과 법적 진행 상황, 그리고 GAAP와 Adjusted 실적 간 차이가 언제 정상화되는지 확인할 필요가 있습니다.
이번 Booking Holdings FY2026 Q3 실적은 예약 활동과 조정 기준 수익성은 개선됐지만, 일회성 또는 특수 항목이 반영된 GAAP 매출과 단기 여행 수요 전망이 시장의 판단을 좌우한 분기였습니다. 다음 실적에서는 예약 성장률 자체뿐 아니라 그 성장이 실제 매출과 현금흐름으로 얼마나 전환되는지를 함께 봐야 합니다.
함께 볼 어닝 리포트
[어닝] Amgen Inc. FY2026 Q3 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Booking Holdings / SEC Form 8-K Exhibit 99.1 — Booking Holdings Reports Third Quarter 2026 Financial Results
- Booking Holdings Investor Relations — Booking Holdings Q3 2026 Earnings Release PDF
- SEC filing data / Booking Holdings Form 10-Q — Booking Holdings Q3 2026 Form 10-Q Data and Financial Statement Summary
- FactSet CallStreet / Booking Holdings Investor Relations — Q3 2026 Booking Holdings Earnings Conference Call Corrected Transcript
- Booking Holdings Investor Relations — Q3 2026 Booking Holdings Earnings Conference Call
- Investing.com / Reuters-sourced coverage — Booking Holdings shares fall as revenue miss and travel outlook weigh on sentiment
- Yahoo Finance — Booking reports sales below analyst estimates in Q3 2026 earnings
- The Motley Fool — Booking Sees Q4 Growth Stall as Travel Cools
- Booking Holdings / SEC Form 8-K Exhibit 99.1 — Booking Holdings Reports Second Quarter 2026 Financial Results
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.