발행일: 2026년 11월 17일
핵심 요약
- Datadog의 FY2026 Q3 매출은 11억9,709만 달러로 전년 동기 대비 35% 증가했습니다.
- 희석 EPS는 GAAP 기준 0.32달러, Non-GAAP 기준 0.81달러였습니다. 조정 EPS와 매출은 참고 자료에 제시된 시장 예상치를 웃돌았습니다. 다만 컨센서스는 출처별로 차이가 있습니다.
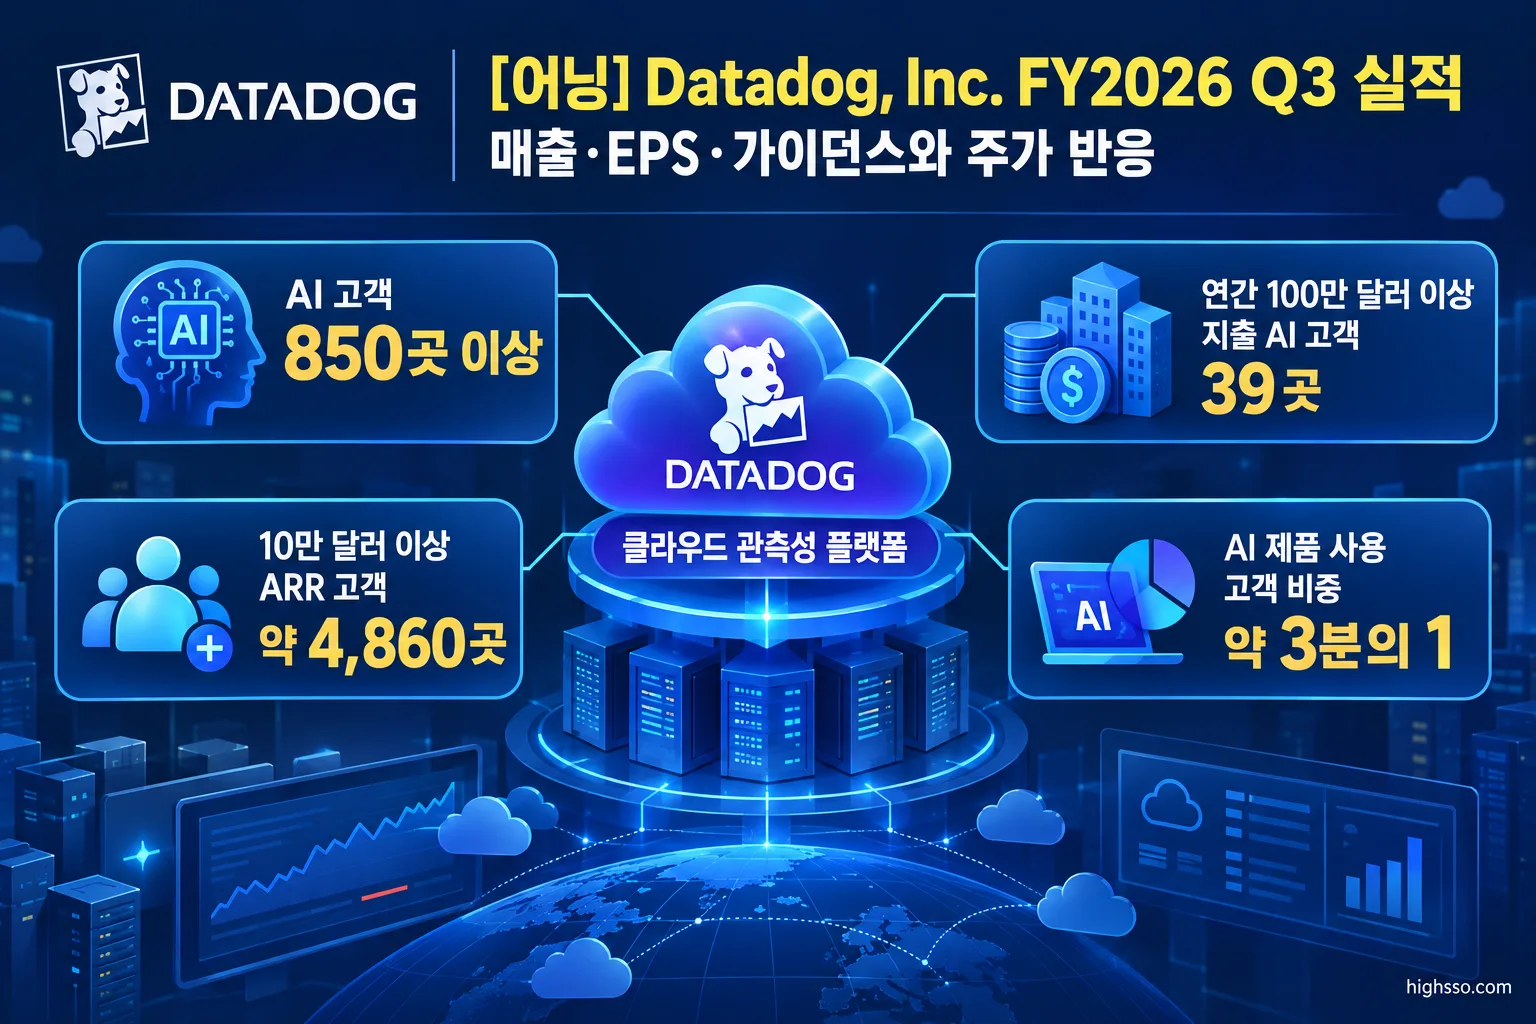
- AI 고객과 비AI 고객 기반이 모두 성장했습니다. AI 고객은 850곳을 넘어섰고, 연간 100만 달러 이상을 지출하는 AI 고객은 39곳으로 집계됐습니다.
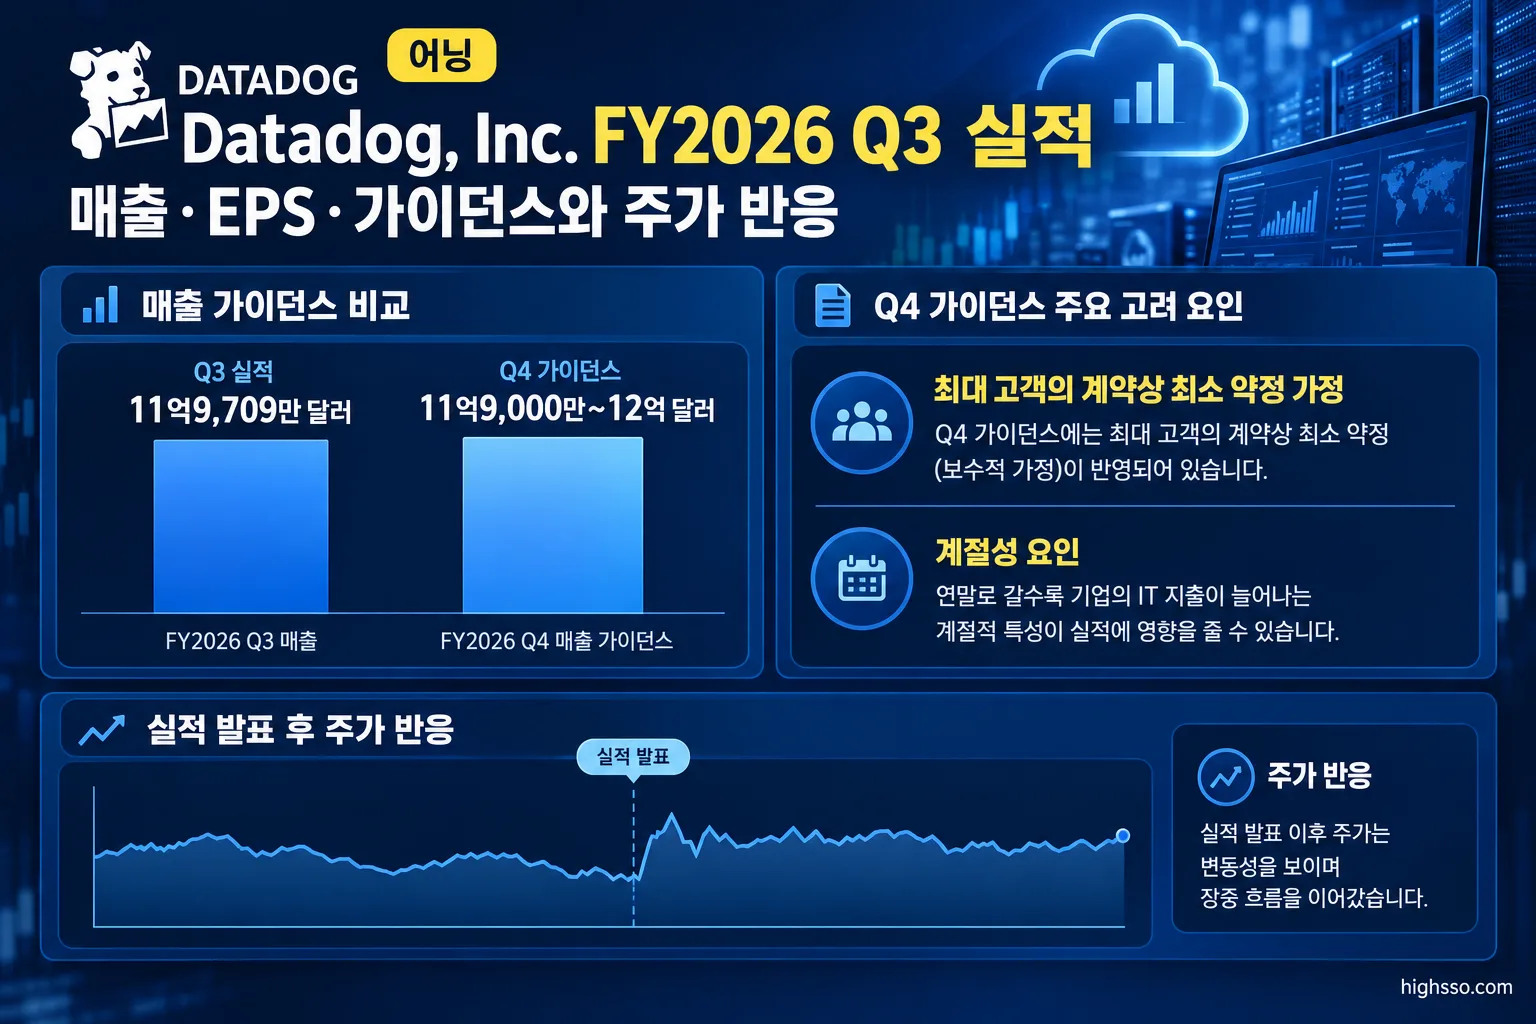
- Q4 FY2026 매출 가이던스는 11억9,000만~12억 달러로 제시됐습니다. 가이던스 중간값이 Q3 실제 매출보다 낮아 단기 성장률 둔화 우려가 부각됐습니다.
- 실적 발표 후 프리마켓에서 주가는 약 10.1% 하락했고, 다음 거래일 하락률은 약 14.4%로 보도됐습니다. 시장의 초점은 Q3 실적보다 Q4 전망에 맞춰졌습니다.
실적 요약
| 항목 | FY2026 Q3 결과 | 비교 기준 |
|---|---|---|
| 매출 | 11억9,709만 달러 | 전년 동기 대비 35% 증가 |
| 매출 컨센서스 | 11억4,000만~11억5,000만 달러 | Investing.com과 MarketBeat 기준이 다름 |
| GAAP 희석 EPS | 0.32달러 | GAAP 기준 |
| Non-GAAP 희석 EPS | 0.81달러 | 조정 기준 |
| Non-GAAP EPS 컨센서스 | 약 0.64달러 | Investing.com 0.64달러, MarketBeat 0.6430달러 |
| GAAP 매출총이익률 | 80% | 전년 동기와 동일 |
| Non-GAAP 매출총이익률 | 81.2% | 전년 동기와 동일, Q2는 79.6% |
| GAAP 영업이익 | 7,500만 달러 | 영업이익률 6% |
| Non-GAAP 영업이익 | 3억3,400만 달러 | 영업이익률 28% |
| 영업현금흐름 | 2억8,995만 달러 | |
| 잉여현금흐름 | 2억5,063만 달러 | 잉여현금흐름 마진 21% |
매출은 전년 동기 8억8,565만1,000달러에서 35% 증가했습니다. 전 분기인 Q2 FY2026 매출 약 11억2,000만 달러보다도 높았습니다.
EPS는 기준을 구분해서 봐야 합니다. 회사가 발표한 GAAP 희석 EPS는 0.32달러이고, 주로 시장 예상치와 비교된 수치는 Non-GAAP 희석 EPS 0.81달러입니다. 두 수치는 주식보상비용 등 조정 항목의 반영 여부가 다르므로 서로 직접 비교하면 안 됩니다.
참고 자료에 따르면 매출 컨센서스는 Investing.com 기준 11억4,000만 달러, MarketBeat 기준 11억5,000만 달러였습니다. Non-GAAP EPS 컨센서스도 각각 약 0.64달러와 0.6430달러로 출처에 따라 소폭 차이가 있습니다.
수익성 측면에서는 Non-GAAP 영업이익률이 28%로 제시됐습니다. 이는 Q2 FY2026와 전년 동기 모두 23%였던 수치와 비교됩니다. 회사가 제시한 GAAP 영업이익은 7,500만 달러, GAAP 영업이익률은 6%였습니다.
주요 사업부와 고객 지표
Datadog은 이번 자료에서 매출을 별도 사업부별로 나눠 공시하지 않고, 통합 플랫폼 기준으로 사업을 설명했습니다. 따라서 특정 제품이나 사업부가 전체 매출에서 차지하는 금액을 확인할 수는 없습니다.
대신 고객군과 사용량 지표를 통해 성장 구조를 파악할 수 있습니다.
- 비AI 고객 기반: 매출은 별도로 공개되지 않았지만, 경영진은 전년 대비 성장률이 20%대 후반 수준이며 Q2보다 약 1%포인트 가속됐다고 설명했습니다.
- AI 고객군: AI 고객은 850곳을 넘어섰고, 이 가운데 연간 100만 달러 이상을 지출하는 고객은 39곳이었습니다. AI 고객군의 성장률은 나머지 사업보다 상당히 높다고 회사 측은 설명했습니다.
- AI 제품 사용률: 전체 고객의 약 3분의 1이 하나 이상의 Datadog AI 제품을 사용했습니다. 연간 반복매출이 10만 달러를 넘는 고객 중에서는 약 4분의 3이 AI 제품을 이용했습니다.
- 10만 달러 이상 ARR 고객: 약 4,860곳으로, 전년 동기의 약 4,060곳보다 많았습니다.
- RPO와 빌링: 빌링은 11억6,000만 달러로 전년 대비 30% 증가했고, RPO는 38억5,000만 달러로 전년 대비 38% 증가했습니다. 다만 경영진은 현재 사업 흐름을 판단할 때 빌링이나 RPO보다 매출을 더 중요한 지표로 본다고 밝혔습니다.
전체 실적에서 AI 고객군은 높은 성장률을 보이는 영역이지만, 회사는 비AI 고객 기반에서도 20%대 후반의 성장이 나타났다고 설명했습니다. 이는 성장이 AI 관련 고객에만 국한되는지 여부를 판단할 때 확인할 부분입니다.
가이던스
| 구분 | 회사 전망 |
|---|---|
| Q4 FY2026 매출 | 11억9,000만~12억 달러 |
| Q4 FY2026 매출 성장률 | 전년 대비 약 25~26% |
| Q4 FY2026 Non-GAAP 영업이익 | 2억8,000만~2억9,000만 달러 |
| Q4 FY2026 Non-GAAP 영업이익률 | 약 24% |
| Q4 FY2026 Non-GAAP 희석 EPS | 0.69~0.71달러 |
| FY2026 매출 | 45억1,500만~45억2,500만 달러 |
| FY2026 매출 성장률 | 전년 대비 약 32% |
| FY2026 Non-GAAP 영업이익 | 10억9,500만~11억500만 달러 |
| FY2026 Non-GAAP 영업이익률 | 약 24% |
| FY2026 Non-GAAP 희석 EPS | 2.73~2.75달러 |
| FY2026 CAPEX 및 자본화 소프트웨어 | 매출의 3~4% |
Q4 매출 가이던스 중간값은 11억9,500만 달러로, Q3 실제 매출 11억9,709만 달러보다 낮습니다. 회사는 Q4에 가장 큰 고객이 계약상 최소 약정만큼만 기여한다고 가정했습니다. Q3에는 이 고객의 사용량이 최소 약정 수준을 웃돌았지만, Q4 전망에는 추가 사용량을 반영하지 않은 것입니다.
회사는 해당 최대 고객을 제외하면 Q4 매출 성장률이 30%대 초반에서 중반 수준에 이를 수 있다고 설명했습니다. 다만 이는 회사 측의 전망이며, 실제 결과를 보장하는 수치는 아닙니다.
Q4 Non-GAAP 영업이익 가이던스는 2억8,000만~2억9,000만 달러, 영업이익률은 약 24%입니다. 회사는 주식보상비용과 주식보상에 따른 고용주 급여세 등 조정 항목의 불확실성 때문에 미래 Non-GAAP 영업이익과 EPS를 GAAP 기준으로 조정한 수치는 제공하지 않았습니다.
주가는 왜 반응했나
Datadog 주가는 Q3 매출과 조정 EPS가 시장 예상치를 웃돌았다는 보도에도 하락했습니다. Investing.com에 따르면 11월 4일 실적 발표 후 프리마켓에서 주가는 약 10.1% 내린 198.28달러를 기록했습니다. 이후 다음 거래일 주가 하락률은 약 14.4%로 보도됐습니다.
시장 반응의 핵심은 발표된 Q3 숫자보다 Q4 가이던스의 수준과 가정이었습니다.
첫째, Q4 매출 가이던스 중간값이 Q3 실제 매출보다 낮았습니다. 가이던스는 전년 대비 25~26% 성장을 의미하지만, Q3의 35% 성장률과 비교하면 성장률 둔화가 나타나는 구조입니다.
둘째, 최대 고객이 Q4에 계약상 최소 약정만큼만 사용할 것이라는 가정이 포함됐습니다. 이 고객은 Q3에 최소 약정 이상을 사용했기 때문에, 투자자 입장에서는 향후 사용량이 어느 수준에서 유지될지가 중요해졌습니다.
셋째, 일부 대형 AI 고객이 계약을 조기에 갱신하거나 연장하는 과정에서 가격 조정이 있었다는 설명도 단기 매출에 부담으로 작용할 수 있습니다. 회사는 고객 약정 물량 자체는 늘었지만, 더 나은 가격 조건이 적용되면서 단기 매출 인식에는 역풍이 됐다고 설명했습니다.
따라서 이번 주가 반응은 Q3 실적 자체의 부진을 의미한다기보다, 시장이 향후 성장률과 고객 사용량의 가시성에 더 큰 비중을 둔 결과로 보도됐습니다. 이는 언론과 시장의 해석이며, 주가 하락만으로 사업 실적의 장기 방향을 단정할 수는 없습니다.
Earnings Call 핵심
AI 수요와 플랫폼 확장
CEO 올리비에 포멜은 디지털 전환, 클라우드 이전, AI 도입이 장기 성장 동력으로 남아 있다고 설명했습니다. 회사 측에 따르면 주요 AI 리더 15곳 모두가 Datadog 고객이며, AI 고객 수는 직전 분기의 약 750곳에서 850곳 이상으로 늘었습니다.
경영진은 AI 워크로드가 실제 운영 환경으로 이동할수록 클라우드 사용량과 Datadog 사용량이 함께 늘어날 수 있다고 설명했습니다. MCP 도구 호출은 연중 50배 증가했다고 밝혔으며, AI 기반 소프트웨어 개발이 CI, 배포, 테스트 등 핵심 모니터링 외 제품 수요에도 영향을 줄 수 있다고 덧붙였습니다.
Datadog AI Research가 개발한 전문 모델 Scout 1.0도 소개됐습니다. Scout 1.0은 프리뷰 단계의 Bits Investigation에 활용되며, 회사는 전문 모델이 추론 비용을 낮추고 장애 조사를 더 자주 수행하게 하는 데 도움이 될 수 있다고 설명했습니다.
최대 고객과 조기 갱신
최대 고객은 Q3 사용량을 줄였지만, 여전히 계약상 최소 약정은 웃돌았습니다. 경영진은 Q3 매출이 시장 예상치를 웃돈 정도에서 이 고객의 추가 사용량이 어느 정도 기여했는지는 구체적으로 밝히지 않았습니다.
또한 일부 대형 고객과 대형 AI 고객이 예상보다 일찍 계약을 갱신하거나 연장했습니다. 회사는 이 과정에서 약정 물량이 늘어났다고 설명했지만, 더 나은 가격 조건이 적용되면서 단기적으로는 매출에 부담이 됐다고 밝혔습니다. 즉, 계약 갱신 자체와 단기 매출 인식이 같은 방향으로 움직이지 않을 수 있다는 의미입니다.
유지율과 신규 고객
순매출유지율은 120%대 초반으로 직전 분기와 비슷했고, 총매출유지율은 90%대 중반에서 후반 수준으로 제시됐습니다. 전년 대비 매출 성장의 약 30%는 신규 고객에서 발생했으며, 전년 동기의 약 25%보다 높은 비중이라고 회사 측은 설명했습니다.
다만 이 수치들은 회사가 제시한 설명에 기반합니다. 다음 분기에는 신규 고객 유입과 기존 고객의 사용량 확대가 실제 매출 성장으로 얼마나 이어지는지 확인할 필요가 있습니다.
계절성
경영진은 12월 말 휴가와 코드 동결 등의 영향으로 Q4 순차 성장이 다른 분기보다 낮아지는 경향이 있다고 설명했습니다. Q4 가이던스가 낮아진 배경에는 최대 고객의 보수적인 사용량 가정뿐 아니라 이러한 계절성도 포함돼 있습니다.
현지 언론·애널리스트 반응
Investing.com은 이번 분기를 매출과 조정 EPS가 모두 시장 예상치를 웃돈 분기로 소개하면서도, 시장 반응은 향후 전망에 의해 좌우됐다고 평가했습니다. 특히 Q4 매출 가이던스와 최대 고객을 최소 약정 기준으로 반영한 점을 주요 부담 요인으로 제시했습니다.
MarketBeat와 Investing.com이 제시한 컨센서스에는 소폭 차이가 있었습니다. 매출 예상치는 각각 11억5,000만 달러와 11억4,000만 달러였고, EPS 예상치도 0.6430달러와 약 0.64달러로 달랐습니다. 따라서 컨센서스 대비 실적을 해석할 때는 출처와 EPS 기준을 함께 확인해야 합니다.
시장 질문은 고성장 지속 가능성, 최대 고객의 모델링 영향, AI 고객의 조기 갱신, 가격 조정, 정상적인 순차 성장으로 돌아가는 시점에 집중됐습니다. 긍정적으로 거론된 지표는 비AI 고객 기반의 성장, AI 고객 증가, 10만 달러 이상 ARR 고객 확대, RPO 성장, Non-GAAP 영업이익률 개선이었습니다.
반면 가장 큰 우려는 Q3 실적 수치가 아니라 단기 성장률의 가시성이었습니다. 특히 최대 고객의 사용량과 조기 갱신 과정에서의 가격 조건이 앞으로의 매출 인식과 고객당 지출에 어떤 영향을 줄지가 핵심 쟁점으로 남았습니다.
앞으로 확인할 것
- Q4 매출과 가이던스 달성 여부: 11억9,000만~12억 달러 범위에 실제 매출이 들어오는지 확인해야 합니다.
- 최대 고객의 추가 사용량: 회사가 최소 약정만을 가정한 고객이 실제로 약정 이상을 사용하는지 살펴볼 필요가 있습니다.
- 최대 고객 제외 성장률: 회사가 제시한 최대 고객 제외 Q4 성장률 30%대 초반~중반 전망이 유지되는지 확인해야 합니다.
- 비AI 고객 성장률: Q3에 20%대 후반으로 설명된 비AI 고객 성장과 전 분기 대비 가속 흐름이 이어지는지 중요합니다.
- AI 고객의 매출 전환: AI 고객 수, 연간 100만 달러 이상 지출 고객 수, AI 제품 침투율, AI 워크로드 증가가 실제 사용량 기반 매출로 연결되는지를 확인해야 합니다.
- 고액 고객과 유지율 지표: 10만 달러 이상 ARR 고객 약 4,860곳의 증가 추세와 순매출유지율 120%대 초반 수준이 유지되는지 살펴봐야 합니다.
- 마진과 현금흐름: Q4 Non-GAAP 영업이익률 약 24% 전망과 잉여현금흐름 마진을 함께 확인해야 합니다.
- 조기 갱신과 가격 조정의 영향: 조기 계약 갱신이 약정 물량에는 긍정적이더라도 매출 인식과 향후 소비 확대에 어떤 영향을 주는지 점검해야 합니다.
- CAPEX 및 자본화 소프트웨어: FY2026 기준 매출의 3~4%로 예상된 CAPEX와 자본화 소프트웨어 지출이 실제로 집행되는지 확인할 필요가 있습니다.
이번 FY2026 Q3 실적은 매출과 Non-GAAP EPS만 보면 견조한 숫자를 기록했지만, 주가는 다음 분기 성장률과 고객 사용량 전망에 더 민감하게 반응했습니다. 따라서 다음 실적에서는 단순한 매출 성장률보다 최대 고객의 실제 사용량, AI 고객의 monetization, 비AI 고객 성장, 가격 조정 이후의 유지율과 마진을 함께 보는 것이 중요합니다.
함께 볼 어닝 리포트
[어닝] Booking Holdings Inc. FY2026 Q3 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Datadog Investor Relations — Datadog Announces Third Quarter 2026 Financial Results
- U.S. Securities and Exchange Commission / Datadog — Form 10-Q for Datadog Inc. — quarter ended September 30, 2026
- Datadog Investor Relations — DATADOG, INC. FQ3 2026 Earnings Call
- Investing.com — Why is Datadog stock sliding today?
- Investing.com — Earnings call transcript: Datadog tops Q3 2026 estimates, shares fall premarket
- MarketBeat — Datadog Q3 2026 Earnings Results & Call Transcript
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.