발행일: 2026년 11월 3일
핵심 요약
- Apple의 FY2026 Q4 매출은 1,144억7,700만 달러로 전년 동기 대비 12% 증가했다. 애플이 발표한 9월 분기 기준 사상 최고 매출이다.
- 희석 GAAP EPS는 2.10달러로, LSEG와 FactSet 기준 시장 예상치 1.99달러를 웃돌았다. 매출도 LSEG 컨센서스 1,133억9,000만 달러를 상회했다.
- 성장을 이끈 사업은 iPhone, Mac, Services였다. 반면 iPad와 Wearables, Home and Accessories 매출은 전년 동기보다 낮았다.
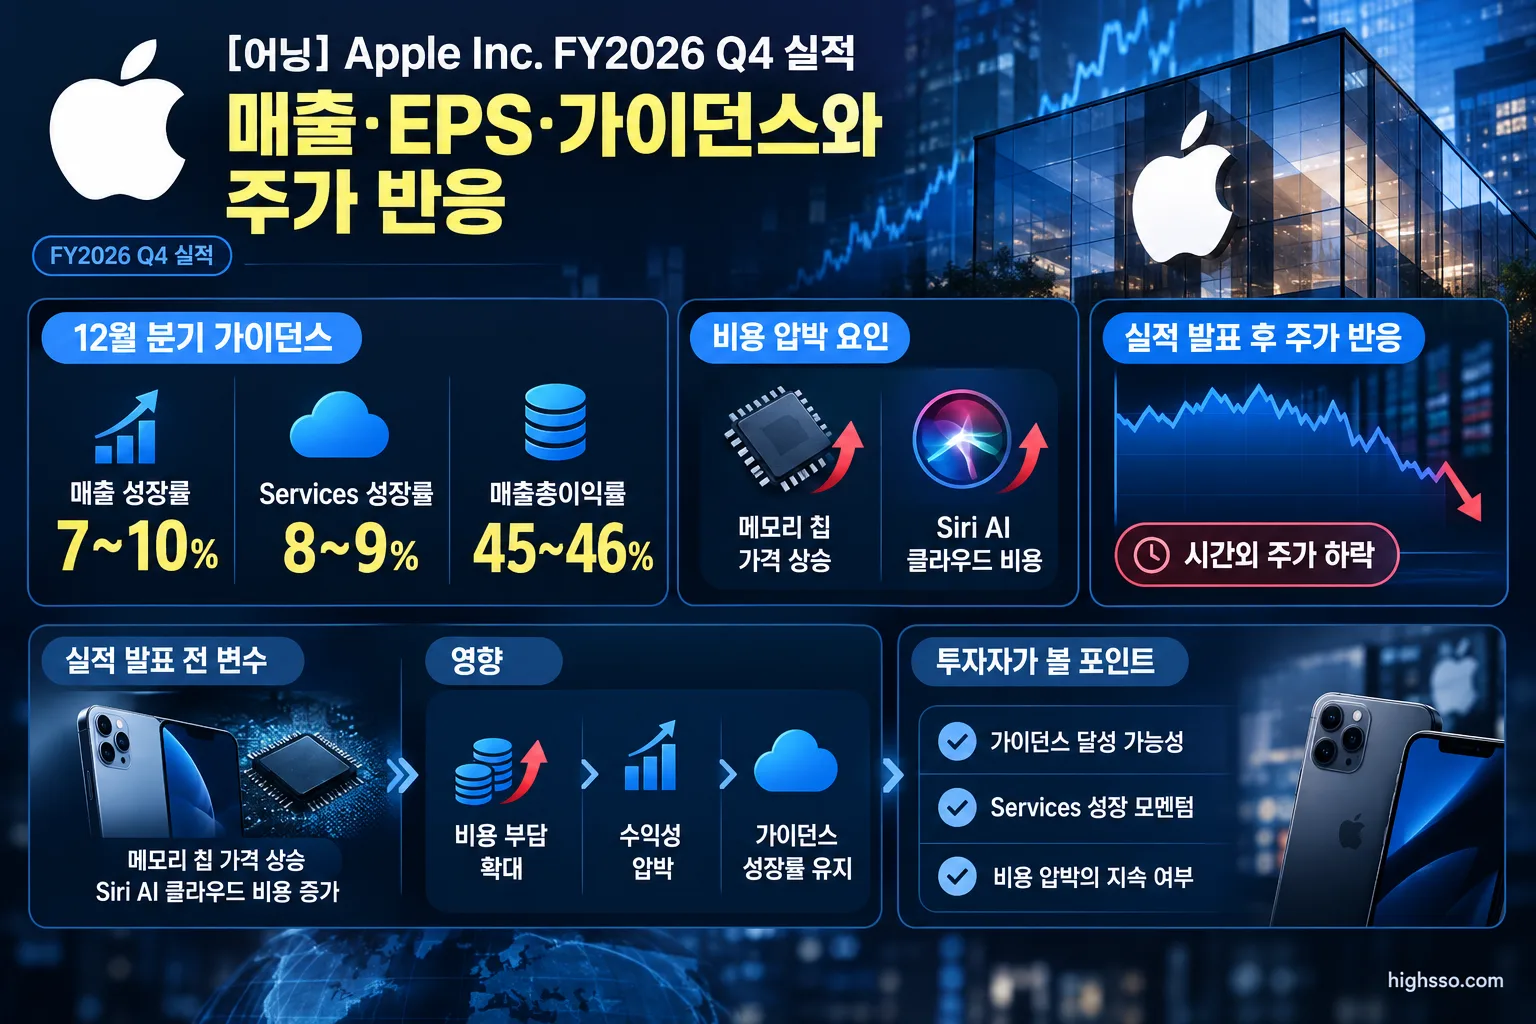
- 12월 분기 매출은 전년 동기 대비 7~10% 증가할 것으로 회사는 전망했다. 그러나 매출총이익률은 45~46%로 FY2026 Q4의 47.9%보다 낮게 제시됐다.
- 실적 발표 직후 Apple 주가는 시간외 거래에서 하락했다. 시장은 실적 자체보다 메모리 가격 상승과 Siri AI 관련 비용이 다음 분기 마진에 미칠 영향을 주목했다.
실적 요약
| 항목 | FY2026 Q4 실적 | 비교 기준 |
|---|---|---|
| 매출 | 1,144억7,700만 달러 | 전년 동기 대비 12% 증가 |
| 매출 컨센서스 | 1,133억9,000만 달러 | LSEG 기준 |
| 매출 컨센서스 대비 | 약 10억9,000만 달러 상회 | LSEG 기준 |
| 희석 EPS | 2.10달러 | GAAP 기준 |
| EPS 컨센서스 | 1.99달러 | LSEG·FactSet 기준 |
| 순이익 | 307억1,100만 달러 | 전년 동기 274억6,600만 달러 |
| 매출총이익률 | 47.9% | 관세 환급 효과 약 1%포인트 포함 |
| 영업이익 | 356억3,100만 달러 | 분기 영업이익률은 별도 제시되지 않음 |
| 영업현금흐름 | 281억 달러 | 회사 자료 기준 |
Apple의 FY2026 Q4 희석 EPS는 GAAP 기준이다. 회사는 관세 환급이 EPS에 약 0.05달러의 긍정적 영향을 줬다고 설명했다. 해당 효과를 제외하면 EPS는 약 2.05달러였을 것으로 제시됐다.
직전 분기인 Q3 FY2026 매출은 1,091억5,800만 달러였다. 다만 Apple은 이번 자료에서 Q3와 Q4 사이의 공식 순차 성장률을 별도로 발표하지 않았으므로, 이를 임의로 계산해 해석하지 않는 것이 적절하다.
연간 기준으로는 FY2026 매출이 4,788억3,400만 달러, 희석 EPS가 8.98달러였다. Apple은 연간 매출이 전년 대비 15%, 연간 희석 EPS가 전년 대비 20% 증가했다고 밝혔다.
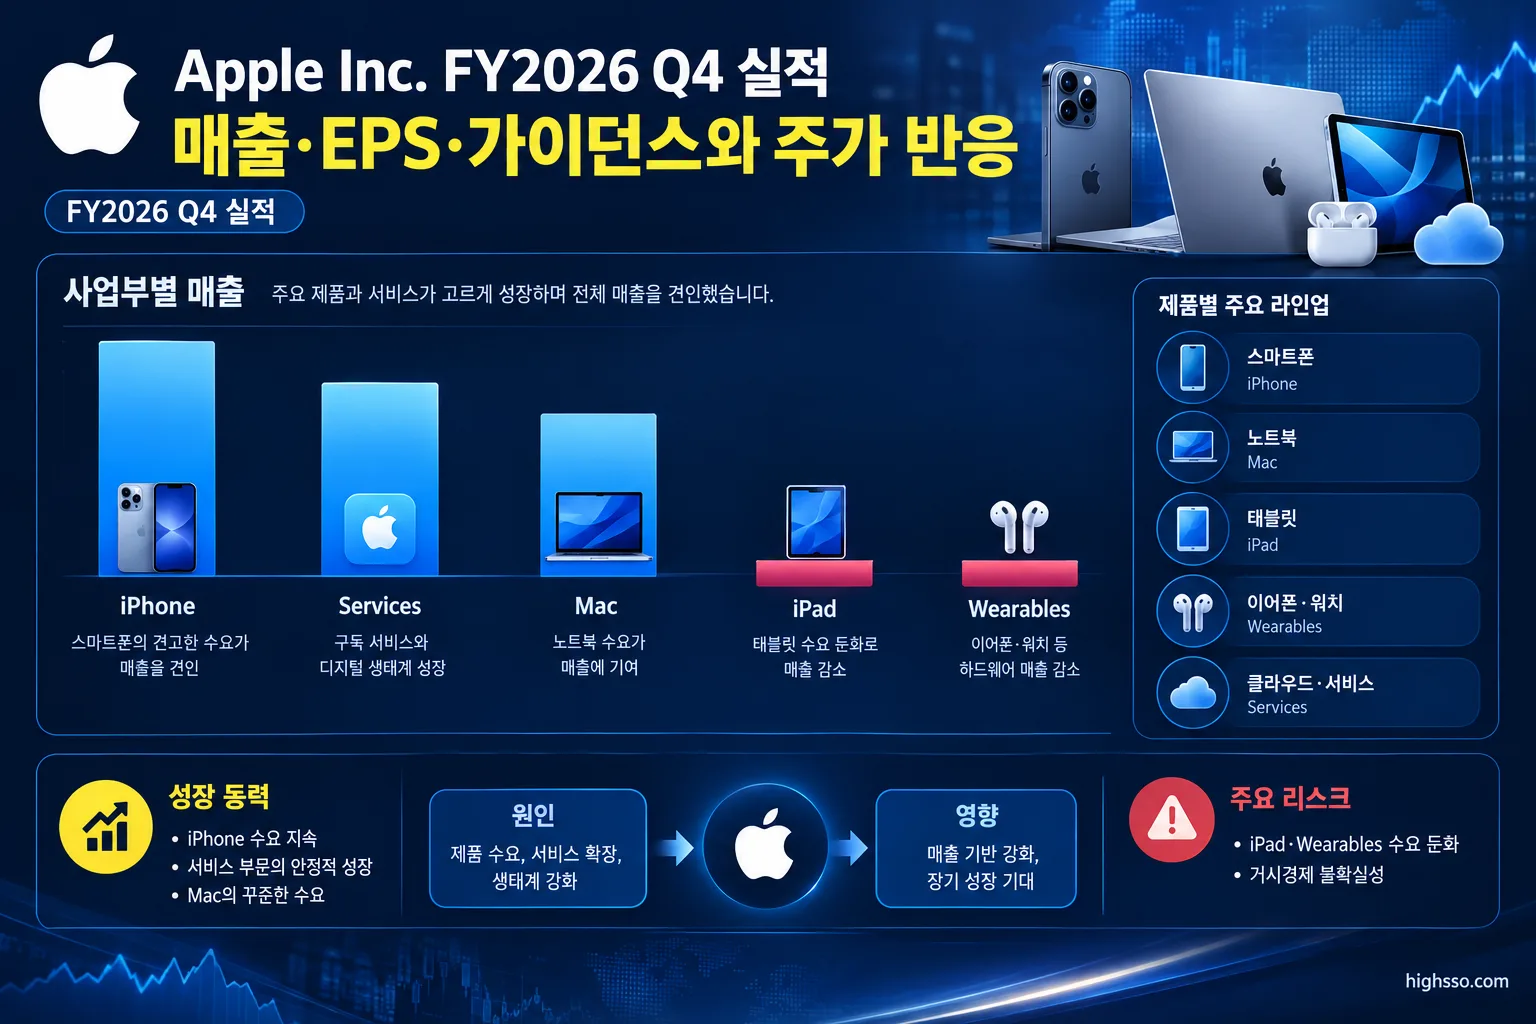
주요 사업부 실적
| 사업부 | FY2026 Q4 매출 | 전년 동기 대비 | 주요 내용 |
|---|---|---|---|
| iPhone | 575억8,300만 달러 | 17% 증가 | 9월 분기 매출 기록. iPhone Duo는 공급 제약 발생 |
| Mac | 107억9,200만 달러 | 24% 증가 | MacBook Neo와 MacBook Pro가 기여 |
| iPad | 62억2,900만 달러 | 10% 감소 | 공급 제약과 전년 동기 신제품 출시 효과의 역기저 |
| Wearables, Home and Accessories | 83억 달러 | 8% 감소 | 전년 동기 Watch SE 3와 AirPods Pro 3 출시 영향 |
| Services | 315억7,300만 달러 | 10% 증가 | 동영상·클라우드·결제·광고 등에서 매출 기록 |
iPhone과 Mac이 제품 부문 견인
iPhone 매출은 575억8,300만 달러로 전체 매출에서 가장 큰 비중을 차지했다. Apple은 미국과 중국에서 강한 두 자릿수 성장을 기록했다고 설명했지만, iPhone Duo는 출시 이후 수요가 공급을 웃도는 상황이라고 밝혔다. 공급이 제한된 만큼, 향후에는 수요 자체보다 실제 출하량과 공급 정상화 시점이 중요해질 수 있다.
Mac 매출은 107억9,200만 달러로 전년 동기 대비 24% 증가했다. Apple은 MacBook Neo와 MacBook Pro가 매출에 기여했고, IDC 기준으로 글로벌 점유율도 확보했다고 설명했다. 다만 12월 분기에도 메모리 가용성에 따른 공급 제약이 예상된다.
iPad와 Wearables는 감소
iPad 매출은 62억2,900만 달러로 전년 동기 대비 10% 감소했다. Apple은 공급 제약과 전년 동기 A16 기반 iPad 출시로 인한 비교 기준의 차이를 원인으로 제시했다. iPad 설치 기반은 사상 최고 수준에 도달했다.
Wearables, Home and Accessories 매출도 83억 달러로 전년 동기 대비 8% 줄었다. 전년 동기에 Watch SE 3와 AirPods Pro 3 출시가 있었던 만큼, 신제품 출시 시점에 따른 비교 부담이 있었다.
Services는 설치 기반과 구독이 핵심
Services 매출은 315억7,300만 달러로 사상 최고치를 기록했다. Apple은 동영상, 클라우드 서비스, 결제, 광고에서 강한 성과가 있었고 음악 부문도 9월 분기 기록을 세웠다고 설명했다.
유료 구독 건수는 15억 건을 넘어섰고, 활성 기기 설치 기반은 25억 대 이상이었다. 이 수치는 Services의 장기적인 확장 기반으로 볼 수 있지만, 12월 분기에는 제3자 라이선스와 환율이 성장률에 부담을 줄 수 있다는 회사 전망도 함께 확인해야 한다.
가이던스
Apple은 12월 분기에 대해 다음과 같은 전망을 제시했다.
| 항목 | 12월 분기 가이던스 |
|---|---|
| 전체 매출 성장률 | 전년 동기 대비 7~10% 증가 |
| Services 매출 성장률 | 전년 동기 대비 8~9% 증가 |
| 매출총이익률 | 45~46% |
| 영업비용 | 204억~208억 달러 |
| 기타 수익·비용 | 약 3억 달러 |
| 세율 | 약 17% |
| EPS 가이던스 | 제시하지 않음 |
| CAPEX 가이던스 | 제시하지 않음 |
Apple은 7~10%의 매출 성장이 실현될 경우 회사 역사상 가장 높은 분기 매출이 될 수 있다고 설명했다. 다만 이 전망에는 공급 제약에 대한 회사의 현재 판단이 반영돼 있다.
가장 눈에 띄는 부분은 매출총이익률이다. FY2026 Q4의 매출총이익률은 47.9%였지만, 12월 분기는 45~46%로 제시됐다. 회사는 메모리 가격 상승과 Siri AI 확대에 따른 비용을 주요 부담 요인으로 설명했다.
영업비용은 전년 동기 대비 11~13% 증가할 것으로 전망됐다. 특히 AI 연구개발 투자가 영업비용 증가를 이끌 것으로 회사는 밝혔다. Mac과 iPad는 12월 분기에도 메모리 가용성과 예상보다 높은 수요 때문에 공급 제약이 이어질 수 있다.
주가는 왜 반응했나
실적 발표 당일인 2026년 11월 2일 정규장에서 Apple 주가는 338.32달러로 1.8% 하락했다.
실적 발표 직후 시간외 거래에서는 처음에는 주가가 크게 움직이지 않았지만, 실적 발표 콘퍼런스콜이 진행되면서 하락 폭이 커졌다. AP는 장중 시간외 주가가 약 2.6% 하락해 329.60달러를 기록했다고 전했고, Reuters는 한때 약 4% 하락한 뒤 낙폭이 약 2% 수준으로 줄었다고 보도했다. StockAnalysis는 같은 시간대 Apple 주가를 328.72달러, 정규장 종가 대비 2.84% 하락으로 표시했다.
2026년 11월 3일 오전 7시 54분(미 동부시간) 기준 StockAnalysis가 제시한 프리마켓 주가는 325.50달러로, 전일 정규장 종가 대비 3.79% 하락했다. 해당 자료에는 11월 3일 정규장 종가는 포함되지 않았다.
시장 반응의 배경으로는 다음 두 가지가 거론됐다.
- 실적은 예상치를 웃돌았지만 다음 분기 마진 가이던스가 낮아졌다.
- 메모리 비용과 Siri AI 관련 클라우드·연구개발 비용이 수익성에 부담을 줄 수 있다.
이는 실적 발표 후 Reuters와 AP가 전한 시장 해석이다. 실적 자체의 상회 여부와 별개로, 투자자들이 다음 분기의 이익률과 비용 구조를 더 중요하게 평가한 것으로 해석할 수 있다.
Earnings Call 핵심
공급 제약과 메모리 가격
Apple 경영진은 iPhone Duo 수요가 강하지만 공급이 제한돼 있다고 밝혔다. 수요와 공급이 언제 균형을 이룰지는 예측하기 어렵다는 설명도 덧붙였다.
메모리 가격은 회사가 이례적으로 큰 비용 문제라고 표현한 부분이다. Apple은 6월부터 9월 사이 제조 관련 구매 의무를 330억 달러 늘려 부품 공급을 개선하려 했다고 밝혔다. 다만 이 조치가 단기간에 메모리 비용 상승을 상쇄할지는 확인되지 않았다.
Apple은 Mac, iPad, iPhone의 가격 인상과 보유 재고, 일부 비메모리 부품의 비용 절감이 메모리 가격 상승을 일부 상쇄할 수 있다고 설명했다. 다만 가격 인상이 수요에 미치는 영향은 구체적으로 수치화하지 않았다.
Siri AI와 Services 비용
Apple은 Siri AI가 확대되면서 클라우드 관련 비용이 Services 매출원가에 반영될 수 있다고 밝혔다. 하드웨어 매출의 일부는 Siri AI 기능 추가에 따라 이연될 수 있다는 설명도 있었다.
회사는 개인정보 보호와 보안, 온디바이스 처리 또는 제한된 데이터 접근을 Siri AI의 차별점으로 강조했다. 그러나 이번 자료에서는 Siri AI의 구체적인 사용자 수, 사용 빈도 또는 수익화 규모가 제시되지 않았다.
자본배분과 재무상태
Apple은 분기 말 현금 및 유가증권 1,370억 달러, 총부채 800억 달러를 보유했다. 분기 중 주주환원 규모는 280억 달러였으며, 이 중 자사주 매입이 240억 달러, 배당 및 이에 준하는 지급이 39억 달러였다.
FY2026 자본적지출은 유형자산 취득 지급액 기준 90억4,100만 달러였다. 이번 자료에서는 FY2026 Q4만의 별도 CAPEX나 향후 CAPEX 가이던스는 제시되지 않았다.
현지 언론·애널리스트 반응
Reuters는 이번 실적에서 강한 iPhone 수요와 약해진 단기 마진 전망이 동시에 나타났다는 점에 초점을 맞췄다. iPhone 매출은 애널리스트 추정치 565억4,000만 달러를 웃돌았지만, Services 매출은 추정치 315억8,000만 달러와 대체로 비슷한 수준이었다.
사업부별로는 Mac 매출이 시장 추정치 96억1,000만 달러를 웃돌았다. 반면 iPad 매출 62억3,000만 달러와 Wearables 매출 83억 달러는 각각 Reuters가 전한 추정치를 밑돌았다.
Reuters는 메모리 칩 비용 상승이 가격 인상과 공급 관리 조치에도 불구하고 휴가 쇼핑 시즌의 수익성을 압박할 수 있다고 분석했다. 또한 iPhone Duo의 공급 제약과 일부 디스플레이 관련 반품도 운영상 확인할 요소로 언급했다. Apple은 디스플레이 문제로 반품된 제품은 전체 물량에서 매우 작은 비중이며, 전반적인 수요는 여전히 공급을 웃돈다고 설명했다.
AP는 신임 CEO 존 터너스의 첫 실적 발표로서 매출과 EPS가 FactSet 전망치를 넘어섰다는 점을 강조했다. 동시에 12월 분기 매출총이익률이 45~46%로 낮아질 수 있다는 점도 주요 변수로 제시했다.
AP가 전한 시장 분석에서는 Apple의 iPhone 매출 기록과 중국 내 회복력이 언급됐다. 한편 일부 경쟁사에 비해 Apple의 AI 인프라 투자가 상대적으로 신중하다는 점도 비교 대상으로 제시됐다. 이는 향후 AI 투자 규모와 서비스 수익화 속도를 둘러싼 시장의 관전 포인트로 볼 수 있다.
앞으로 확인할 것
- 12월 분기 매출 성장률이 회사 가이던스인 전년 동기 대비 7~10% 범위에 들어오는지 확인할 필요가 있다.
- iPhone Duo 공급 제약이 완화되고, 현재의 미충족 수요가 실제 출하량과 매출로 전환되는지 봐야 한다.
- 메모리 가격과 공급 상황이 매출총이익률 45~46% 가이던스에 어떤 영향을 주는지 확인해야 한다.
- Services 성장률이 8~9% 전망에 부합하는지, 환율·제3자 라이선스·광고·유료 구독자 증가가 어떻게 작용하는지 살펴볼 필요가 있다.
- Mac과 iPad의 공급 및 수요가 메모리 제약 속에서 어떻게 움직이는지 확인해야 한다.
- Siri AI 사용량과 비용 구조가 Services 원가 및 영업비용에 미치는 영향도 중요하다.
- 중국 매출과 iPhone 업그레이드 흐름도 확인 대상이다. 경영진은 중국 내 iPhone 수요가 강하다고 설명했지만, 전체 Greater China 매출은 Reuters가 전한 애널리스트 추정치를 밑돌았다.
이번 FY2026 Q4 실적은 iPhone과 Mac의 제품 수요, Services의 설치 기반이 여전히 Apple 매출을 지지하고 있음을 보여줬다. 다만 다음 분기에는 매출 성장 자체보다 메모리 비용, AI 투자, 공급 제약이 매출총이익률과 영업비용에 미치는 영향이 더 중요한 확인 포인트가 될 전망이다.
함께 볼 어닝 리포트
[어닝] Palantir Technologies Inc. FY2026 Q3 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Apple Investor Relations / Newsroom — Apple reports fourth quarter results
- Apple — FY2026 Q4 Consolidated Financial Statements
- Apple earnings-call transcript archive — Apple Q4 Fiscal Year 2026 Earnings Call Transcript
- Reuters — Apple forecasts margin drop in holiday quarter as rising memory costs bite
- The Associated Press — Apple posts stronger-than-expected Q4 revenue in first earnings report for new CEO John Ternus
- MacRumors — Apple Q4 2026 Earnings Call Takeaways
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.