발행일: 2026.10.21 00:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 10월 21일
핵심 요약
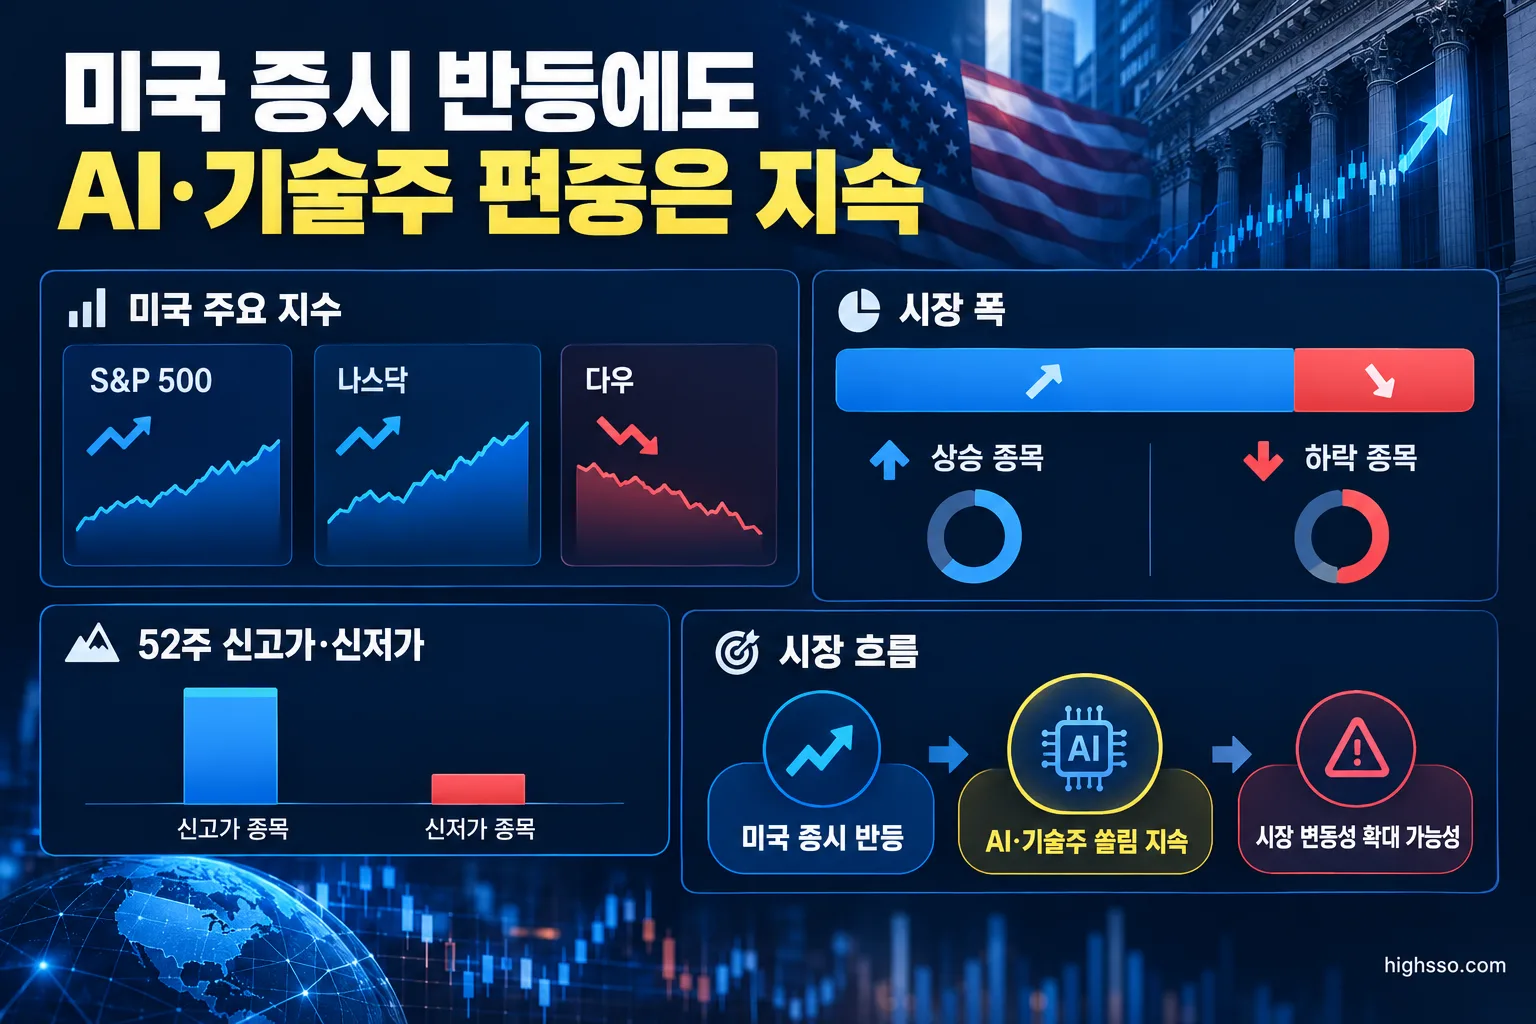
- 10월 19일 미국 증시에서 S&P500은 0.4%, 나스닥 종합지수는 1.1% 상승했지만 다우지수는 0.1% 하락했다.
- 엔비디아, 브로드컴, 마이크론 등 AI·반도체주가 상승을 주도했다. 반면 시장 전체로 상승세가 확산됐다고 보기는 어려웠다.
- 뉴욕증권거래소에서는 하락 종목이 상승 종목의 1.18배였고, 나스닥에서는 상승 종목이 하락 종목의 1.18배였다.
- 이번 미국 증시 반등은 지난주 급락 이후의 기술적·수급적 회복 성격이 강하다. AI 투자에 필요한 차입 비용과 현금흐름의 지속 가능성이 여전히 핵심 변수다.
무슨 일이 있었나
10월 19일 미국 증시는 지난주 급락 이후 반등했다. S&P500과 나스닥은 상승했지만, 다우지수는 소폭 하락해 지수별 흐름이 엇갈렸다.
상승의 중심에는 AI와 대형 기술주가 있었다. 엔비디아는 1.4% 올랐고, 브로드컴과 마이크론은 각각 2.2%, 4.3% 상승했다. 필라델피아 반도체지수도 2.5% 오르며 8거래일 연속 하락을 끊을 가능성을 보였다.
아마존은 모건스탠리가 최선호 종목으로 지정한 뒤 상승했으며, 로이터 보도 시점 기준 2.3% 올랐다. 시가총액이 큰 엔비디아와 아마존의 상승은 시가총액 가중 방식의 주요 지수를 끌어올리는 데 영향을 줬다.
다만 AI 인프라 관련주의 변동성은 여전히 높았다. 코어위브는 장 초반 7% 넘게 올랐지만 하락으로 전환해 최종적으로 0.4% 내렸다. 직전 주간 주가 하락률은 25.2%였다.
핵심 숫자
| 항목 | 결과 |
|---|---|
| S&P500 | 7,690.73, 31.29포인트 상승, 0.4% 상승 |
| 나스닥 종합지수 | 26,430.89, 290.85포인트 상승, 1.1% 상승 |
| 다우존스산업평균지수 | 51,966.03, 36.38포인트 하락, 0.1% 하락 |
| 러셀2000 | 2,728.30, 6.93포인트 상승, 0.3% 상승 |
| 엔비디아 | 1.4% 상승 |
| 브로드컴 | 2.2% 상승 |
| 마이크론 | 4.3% 상승 |
| 필라델피아 반도체지수 | 2.5% 상승 |
| 코어위브 | 장중 7% 이상 상승 후 최종 0.4% 하락 |
| 코어위브 직전 주간 수익률 | 25.2% 하락 |
| 뉴욕증권거래소 상승·하락 종목 비율 | 하락 종목이 상승 종목의 1.18배 |
| 나스닥 상승·하락 종목 비율 | 상승 종목이 하락 종목의 1.18배 |
| S&P500 52주 신고가·신저가 | 8개·2개 |
| 나스닥 52주 신고가·신저가 | 12개·120개 |
왜 중요한가
지수 상승과 시장 체력은 달랐다
확인된 사실: S&P500과 나스닥은 상승했지만, 뉴욕증권거래소에서는 하락 종목이 더 많았다. 나스닥에서도 52주 신고가는 12개였지만 신저가는 120개에 달했다.
해석: 시가총액이 큰 소수 기술주의 상승이 지수를 끌어올렸을 가능성이 크다. 따라서 지수 수익률만으로 미국 주식 전반의 위험선호가 회복됐다고 판단하기보다 상승 종목 수, 중소형주, 비기술 업종의 동반 상승 여부를 함께 확인할 필요가 있다.
AI 투자 논리가 금리와 자금 조달에 연결되고 있다
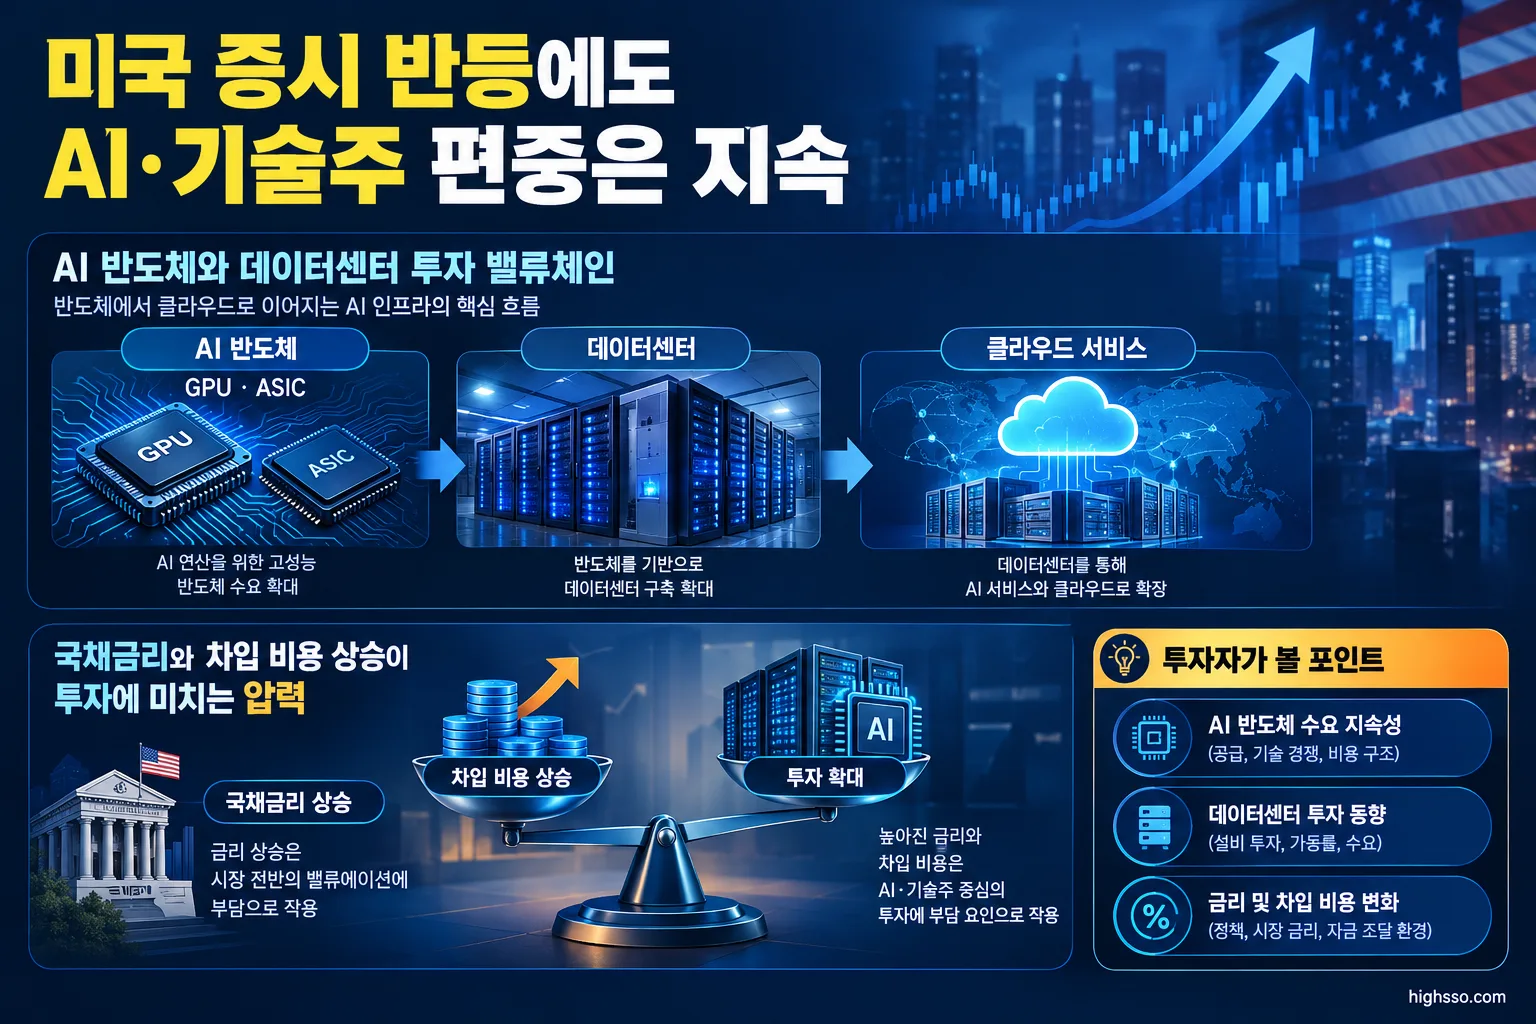
확인된 사실: 이번 반등은 지난주 급락 뒤 나타났고, 당시 시장에서는 AI 인프라 투자에 필요한 차입 비용과 자금 조달 방식에 대한 우려가 제기됐다. 글로벌 국채금리는 상승했고, 미국 시장에서도 금리와 채권시장 변동성이 위험 요인으로 남았다.
해석: AI 데이터센터와 반도체 투자가 차입에 의존할수록 금리 상승은 기업의 자금 조달 비용과 미래 이익의 평가에 동시에 영향을 줄 수 있다. 기술 기대감뿐 아니라 자본적지출, 차입 규모, 자유현금흐름을 함께 봐야 하는 이유다.
반도체 반등이 반복 매출로 이어지는지가 관건이다
엔비디아·브로드컴·마이크론의 상승은 AI 관련 수요에 대한 투자심리 회복을 보여주는 단기 신호다. 그러나 지속적인 업종 회복을 판단하려면 실제 데이터센터용 GPU·ASIC 수요, 메모리 가격, 고객사의 설비투자와 재고 수준이 뒷받침되는지 확인해야 한다.
관련 산업·종목
- AI 반도체: 엔비디아, 브로드컴, 마이크론이 이번 반등을 주도했다. 단기 주가 흐름보다 AI 수요가 실제 출하와 매출로 이어지는지가 중요하다.
- AI 인프라: 코어위브 사례는 AI 설비 임대와 차입에 의존하는 기업의 주가 변동성이 커질 수 있음을 보여준다. 매출 성장률과 함께 고객 집중도, 장기계약, 차입 및 현금흐름을 점검해야 한다.
- 대형 기술주·지수 ETF: 엔비디아와 아마존 같은 대형주의 움직임은 시가총액 가중 지수에 큰 영향을 준다. S&P500이나 나스닥100 ETF 투자자도 지수 내부의 종목 편중을 확인할 필요가 있다.
- 한국 반도체 시장: AP에 따르면 한국 코스피도 10월 19일 AI주 반등에 힘입어 1.8% 상승했다. 미국과 한국 모두 AI 반도체 대형주가 지수와 투자심리에 미치는 영향이 큰 구조라는 점에서 연결성이 있다.
투자자가 볼 핵심
- 이번 미국 증시 반등이 AI·반도체 중심의 단기 반등인지, 비기술 업종과 중소형주까지 확산되는 흐름인지 구분해야 한다.
- 지수 상승률과 함께 상승·하락 종목 수, 52주 신고가·신저가, 동일가중 지수 등 시장 폭을 확인해야 한다.
- AI 인프라 기업은 매출 성장만 보지 말고 자본적지출, 차입 규모, 자유현금흐름, 고객 집중도, 장기계약 여부를 함께 봐야 한다.
- 국채금리 상승은 고평가 기술주의 할인율과 데이터센터 투자 자금 조달 비용에 동시에 영향을 줄 수 있다.
앞으로 확인할 것
- 10월 21일 예정된 메타와 램리서치 실적에서 AI 수요와 설비투자 관련 언급이 어떻게 나타나는지
- 엔비디아·브로드컴·마이크론 등 반도체주의 반등이 실제 주문과 출하 증가로 이어지는지
- 나스닥의 52주 신저가 종목 수가 줄고, 비AI 업종과 중소형주로 상승 참여가 확대되는지
- 미국 국채금리와 신용시장 변동성이 AI 인프라 기업의 자금 조달에 미치는 영향
- 코어위브 등 AI 인프라 기업의 후속 계약, 고객 집중도, 차입 및 자유현금흐름 변화
현재 자료만으로 AI주 상승이 새로운 추세로 전환됐다고 단정하기는 어렵다. 이번 반등의 지속 여부는 주요 기술기업의 실적과 AI 투자 수익성, 그리고 시장 상승 폭이 함께 개선되는지에 달려 있다.
함께 볼 미국주식정보
이번 이슈와 함께
미국 10년물 국채금리 5.34% 급등…AI 낙관론도 증시 압박
도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Associated Press — AI stocks lead a rebound on Wall Street as European markets drop following protests
- Associated Press — How major US stock indexes fared Monday 10/19/2026
- Reuters — S&P 500, Nasdaq climb as AI-linked stocks recover ahead of earnings
- New York Stock Exchange — Mid-Day Market Update — Tech bounce on Black Monday anniversary
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.