발행일: 2026.10.17 00:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 10월 17일
핵심 요약
- 미국 9월 소매·식품서비스 판매액은 전월 대비 0.8% 증가한 7,450억 달러를 기록했습니다. 시장 예상치인 0.3% 증가를 웃돈 수치입니다.
- 전년 동월 대비 증가율은 6.3%였지만, 물가 변동을 반영하지 않은 명목 기준입니다.
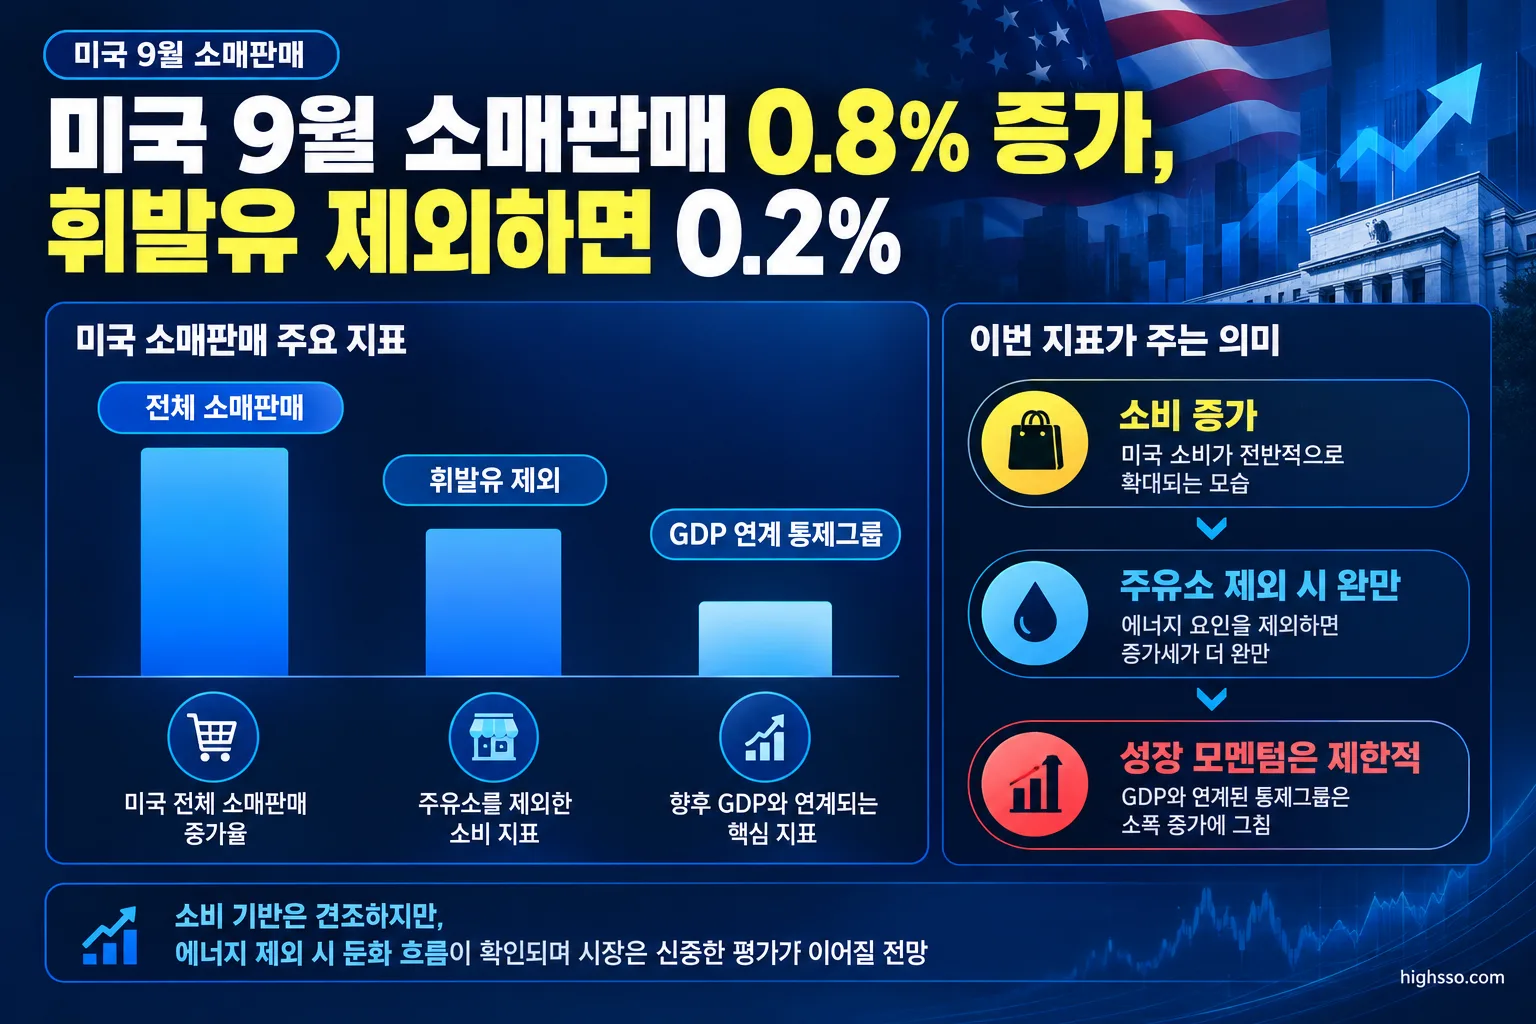
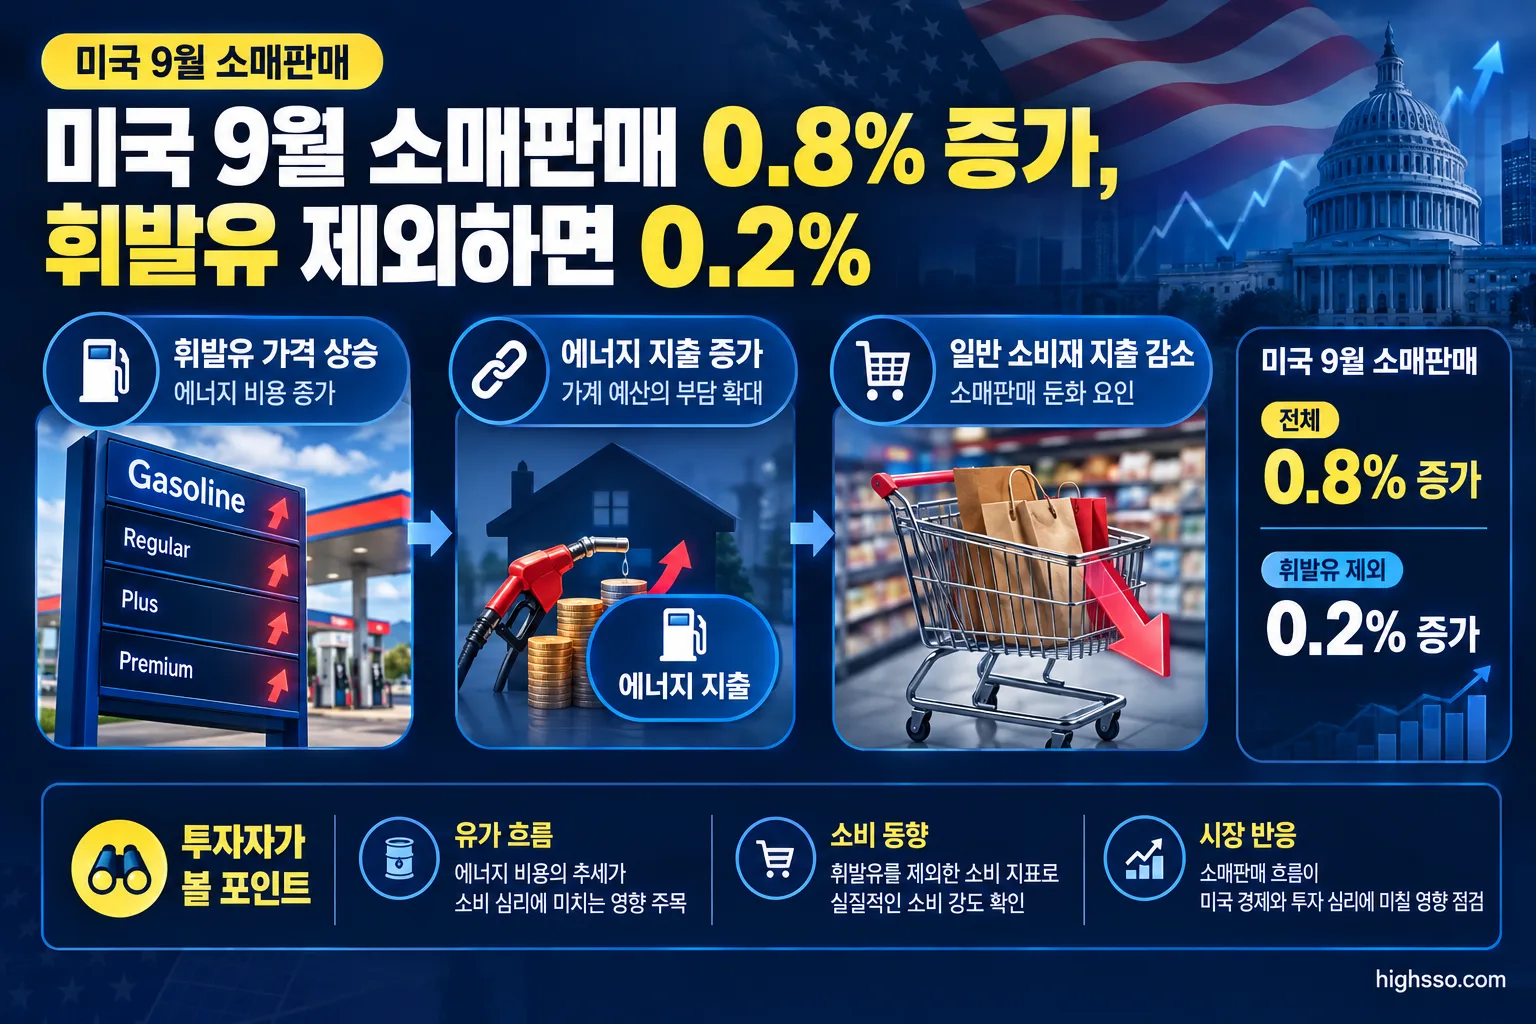
- 주유소 매출이 전월 대비 6.4% 늘어난 가운데, 주유소를 제외한 소매판매는 0.2% 증가에 그쳤습니다.
- 자동차와 주유소를 제외한 판매는 0.2%, GDP 산정과 연계되는 통제그룹 판매는 0.1% 증가해 8월보다 소비 모멘텀이 약해졌습니다.
무슨 일이 있었나
미국 상무부 인구조사국에 따르면 2026년 9월 소매·식품서비스 판매액은 계절조정 기준 7,450억 달러로 집계됐습니다. 헤드라인 기준으로는 예상보다 강한 소비 흐름이 나타났습니다.
다만 세부 내용을 보면 증가분을 그대로 소비 물량 증가로 해석하기 어렵습니다. 9월 주유소 매출은 전월 대비 6.4% 늘었고, 같은 달 휘발유 소비자물가지수는 9.1% 상승했습니다. 따라서 주유소 매출 증가는 판매량뿐 아니라 휘발유 가격 상승에 따른 명목 매출 확대의 영향을 크게 받았을 가능성이 있습니다.
실제 소비 흐름을 가늠하는 보정 지표는 상대적으로 약했습니다. 주유소를 제외한 소매판매와 자동차·부품 판매점 및 주유소를 모두 제외한 판매는 각각 0.2% 증가했습니다. 통계상 이 정도 증가는 사실상 정체에 가까운 수준으로 평가됐습니다.
GDP 산정에서 소비지출에 가까운 통제그룹 판매는 0.1% 증가했습니다. 8월 증가율이 1.2%였다는 점을 고려하면 비에너지·비자동차 소비의 증가 속도가 크게 낮아진 셈입니다.
핵심 숫자
| 항목 | 2026년 9월 변화 | 참고 |
|---|---|---|
| 전체 소매·식품서비스 판매 | 전월 대비 +0.8% | 판매액 7,450억 달러 |
| 전체 소매·식품서비스 판매 | 전년 동월 대비 +6.3% | 명목 기준 |
| 시장 예상치 | 전월 대비 +0.3% | 조사 기준 |
| 8월 소매판매 증가율 | +1.3% | 기존 발표치 +1.1%에서 상향 수정 |
| 주유소 매출 | 전월 대비 +6.4% | 휘발유 가격 상승 영향 포함 |
| 주유소 제외 소매판매 | 전월 대비 +0.2% | |
| 자동차·주유소 제외 판매 | 전월 대비 +0.2% | |
| GDP 연계 통제그룹 판매 | 전월 대비 +0.1% | 8월 +1.2% |
| 9월 휘발유 CPI | 전월 대비 +9.1% | 전년 동월 대비 +34.2% |
| 9월 전체 CPI | 전월 대비 +0.6% | 전년 동월 대비 +3.7% |
업종별로는 가구·홈퍼니싱 매출이 1.3%, 음식서비스·주점이 1.1%, 건강·개인용품이 0.7%, 전자제품·가전이 0.6% 증가했습니다. 반면 건축자재·정원용품점은 0.6%, 스포츠용품·취미·악기·서점은 0.5%, 일반상품점은 0.1% 감소했습니다.
왜 중요한가
확인된 사실: 전체 소매판매는 예상치를 웃돌았지만, 주유소를 제외한 판매와 GDP 연계 통제그룹의 증가율은 각각 0.2%와 0.1%에 머물렀습니다. 또한 휘발유 CPI는 한 달 동안 9.1% 상승했습니다.
해석: 이번 미국 9월 소매판매는 소비가 전반적으로 강하게 확대됐다는 신호라기보다, 에너지 가격 상승이 명목 지출액을 끌어올린 결과가 상당 부분 포함된 지표로 볼 필요가 있습니다. 특히 상품과 서비스 가운데 일부만 포착하는 명목 지표이므로, 0.8% 증가를 실질 소비량의 동일한 증가로 해석해서는 안 됩니다.
소비 흐름이 둔화되면 미국 유통업체의 매출 증가율뿐 아니라 판매량, 판촉비용, 재고, 마진에 영향을 줄 수 있습니다. 반대로 높은 휘발유 가격은 정유·에너지 기업의 매출에는 긍정적으로 작용할 수 있지만, 가계의 필수 지출과 운송비를 늘려 외식·여가·일반 소비재 지출을 압박할 수 있습니다.
금리 측면에서도 해석이 엇갈립니다. 헤드라인 소매판매 강세만 보면 미국 연방준비제도의 금리 인하 기대가 약해질 수 있습니다. 그러나 주유소를 제외한 소비 둔화와 실질 구매력 약화는 경기 하방 위험을 보여주는 요인이 될 수 있습니다. 따라서 이번 수치 하나만으로 금리 경로를 단정하기는 어렵습니다.
관련 산업·종목
미국 유통업체
월마트, 코스트코, 타깃 등 미국 유통업체를 볼 때는 전체 매출 증가율만으로 소비 강도를 판단하기 어렵습니다. 가격 인상에 따른 매출 증가인지, 실제 판매량이 늘어난 것인지 구분해야 합니다. 저가 브랜드로의 소비 이동, 판촉비용, 재고와 마진도 함께 확인할 필요가 있습니다.
온라인 유통
아마존과 같은 온라인 유통업체는 소비자의 재량적 지출과 비에너지 상품 판매 흐름에 민감할 수 있습니다. 주유소 효과를 제외한 소비 둔화가 이어진다면 가전·취미·여가용품 같은 선택적 소비 품목의 성장 속도에 부담이 될 수 있습니다.
에너지와 소비재
휘발유 가격 상승은 정유·에너지 기업의 명목 매출에 긍정적일 수 있습니다. 그러나 가계 입장에서는 이동과 필수 지출 비용을 높이는 요인입니다. 이 때문에 에너지 기업과 일반 소비재·외식·여가 업종 사이에 영향이 다르게 나타날 수 있습니다.
한국 투자자라면 미국 소비 둔화가 한국의 소비재·가전·자동차 부품 수출 기업에 미치는 영향도 살펴볼 필요가 있습니다. 다만 실제 영향은 환율, 기업별 재고, 가격 경쟁력, 고객 구성에 따라 달라질 수 있습니다.
투자자가 볼 핵심
- 헤드라인과 실질 소비 흐름을 구분해야 합니다. 전체 소매판매 0.8%보다 주유소 제외 판매 0.2%, 통제그룹 0.1%를 함께 확인해야 합니다.
- 가격 효과와 판매량을 구분해야 합니다. 휘발유 CPI가 9.1% 상승한 만큼 에너지 가격이 명목 매출 증가에 미친 영향을 따져야 합니다.
- 유통업체의 매출 구성과 마진을 확인해야 합니다. 매출이 늘더라도 판촉 확대나 저가 상품 중심의 소비 이동이 발생하면 수익성은 달라질 수 있습니다.
- 이번 수치만으로 경기 침체를 단정해서는 안 됩니다. 9월 판매는 초기 추정치이며, 이후 수정될 수 있고 상품 소비 외 서비스·고용·실질임금 지표도 함께 봐야 합니다.
앞으로 확인할 것
- 10월 소매판매: 주유소를 제외한 판매와 통제그룹이 다시 회복되는지 확인해야 합니다.
- 3분기 개인소비지출 확정치: 로이터 조사에서 제시된 3분기 개인소비 증가율 전망은 연율 약 3.4%로, 2분기 3.8%보다 낮습니다.
- 휘발유 가격과 실질임금: 에너지 가격 상승이 가계의 재량적 소비를 얼마나 압박하는지 확인할 지표입니다.
- 유통업체의 판매량·재고·마진: 월마트, 코스트코, 타깃, 아마존 등 주요 기업의 후속 실적에서 가격 효과와 실제 수요를 구분해야 합니다.
- 고용·신용·연체 지표: 소비 둔화가 일시적인 조정인지, 가계 재무 부담 확대와 연결되는지 판단하는 데 필요합니다.
함께 볼 미국주식정보
이번 이슈와 함께
미국 8월 소매판매 1.2% 증가…예상 웃돈 소비 회복력과 금리 영향
도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- U.S. Census Bureau — Advance Monthly Sales for Retail and Food Services, September 2026
- Reuters — US retail sales beat expectations in September on higher gasoline prices
- U.S. Bureau of Labor Statistics — Consumer Price Index News Release – September 2026
- The Associated Press — Commerce Department: Retail sales rise 0.8% in September, as government figures aren’t adjusted for inflation
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.