발행일: 2026.10.20 00:24 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 10월 20일
핵심 요약
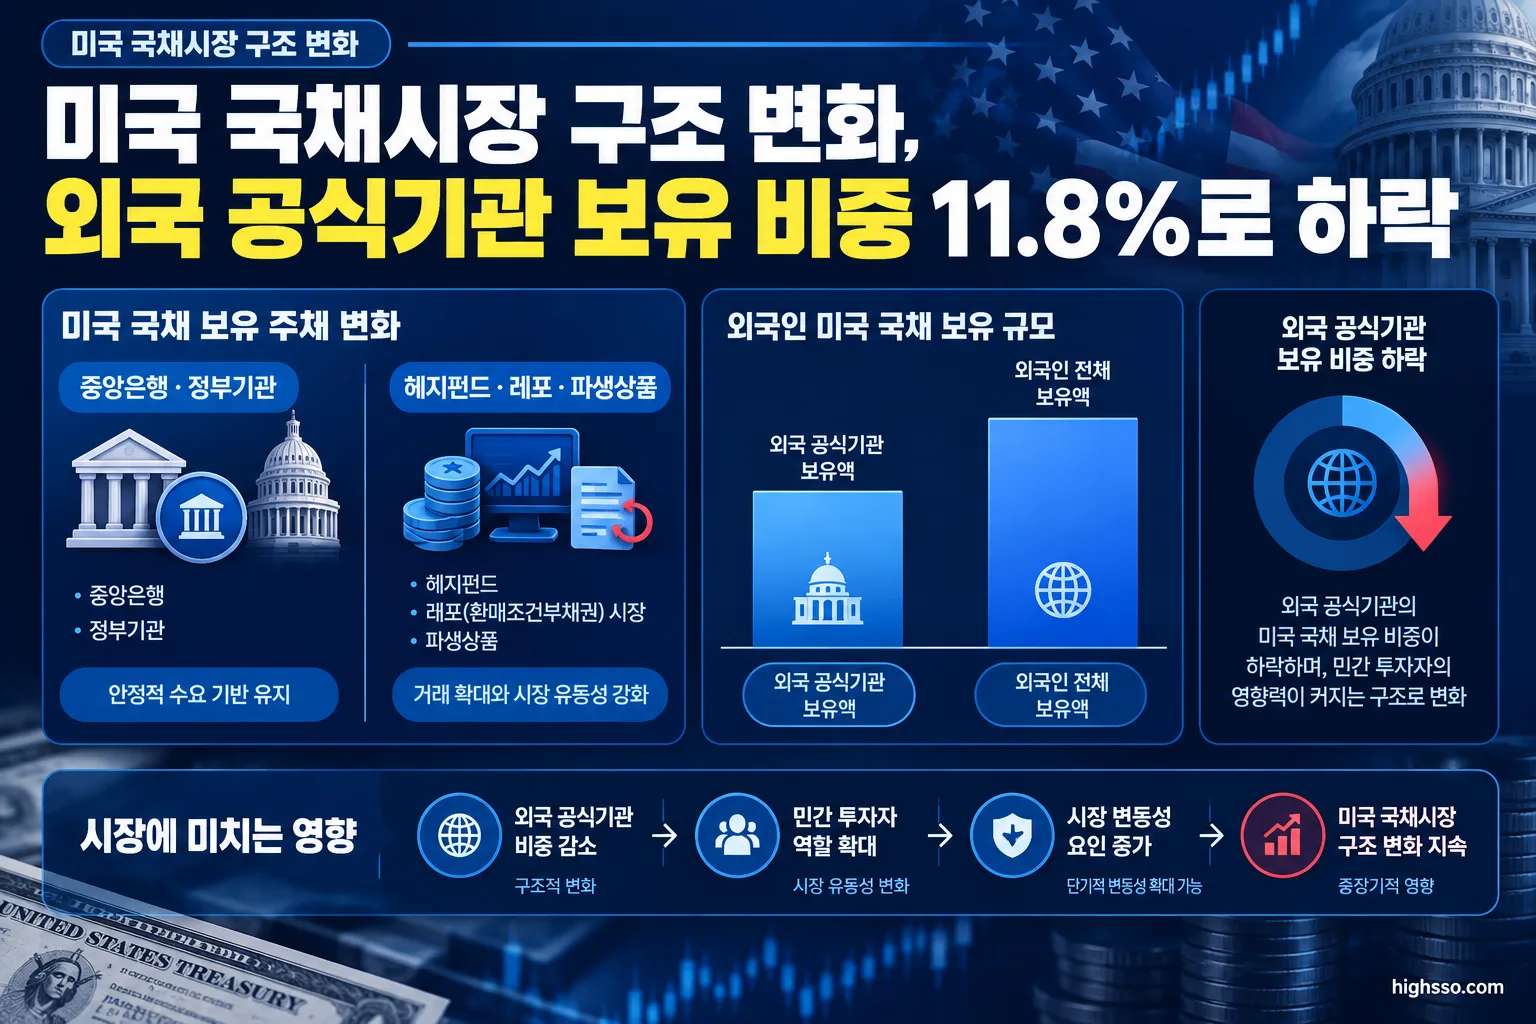
- 2026년 8월 말 외국인이 보유한 미국 국채는 9조3317억달러였고, 이 가운데 외국 공식기관 보유액은 3조7556억달러였습니다.
- 외국 공식기관의 미국 국채 보유 비중은 전체 시장의 약 11.8%로 분석됐습니다. 글로벌 금융위기 당시 약 40% 수준과 비교하면 크게 낮아진 수치입니다.
- 같은 달 외국인은 장기 미국 증권을 3007억달러 순매수했지만, T-bill 보유액은 478억달러 줄였습니다. 따라서 공식기관 비중 하락을 곧바로 외국인의 미국 국채 이탈로 해석하기는 어렵습니다.
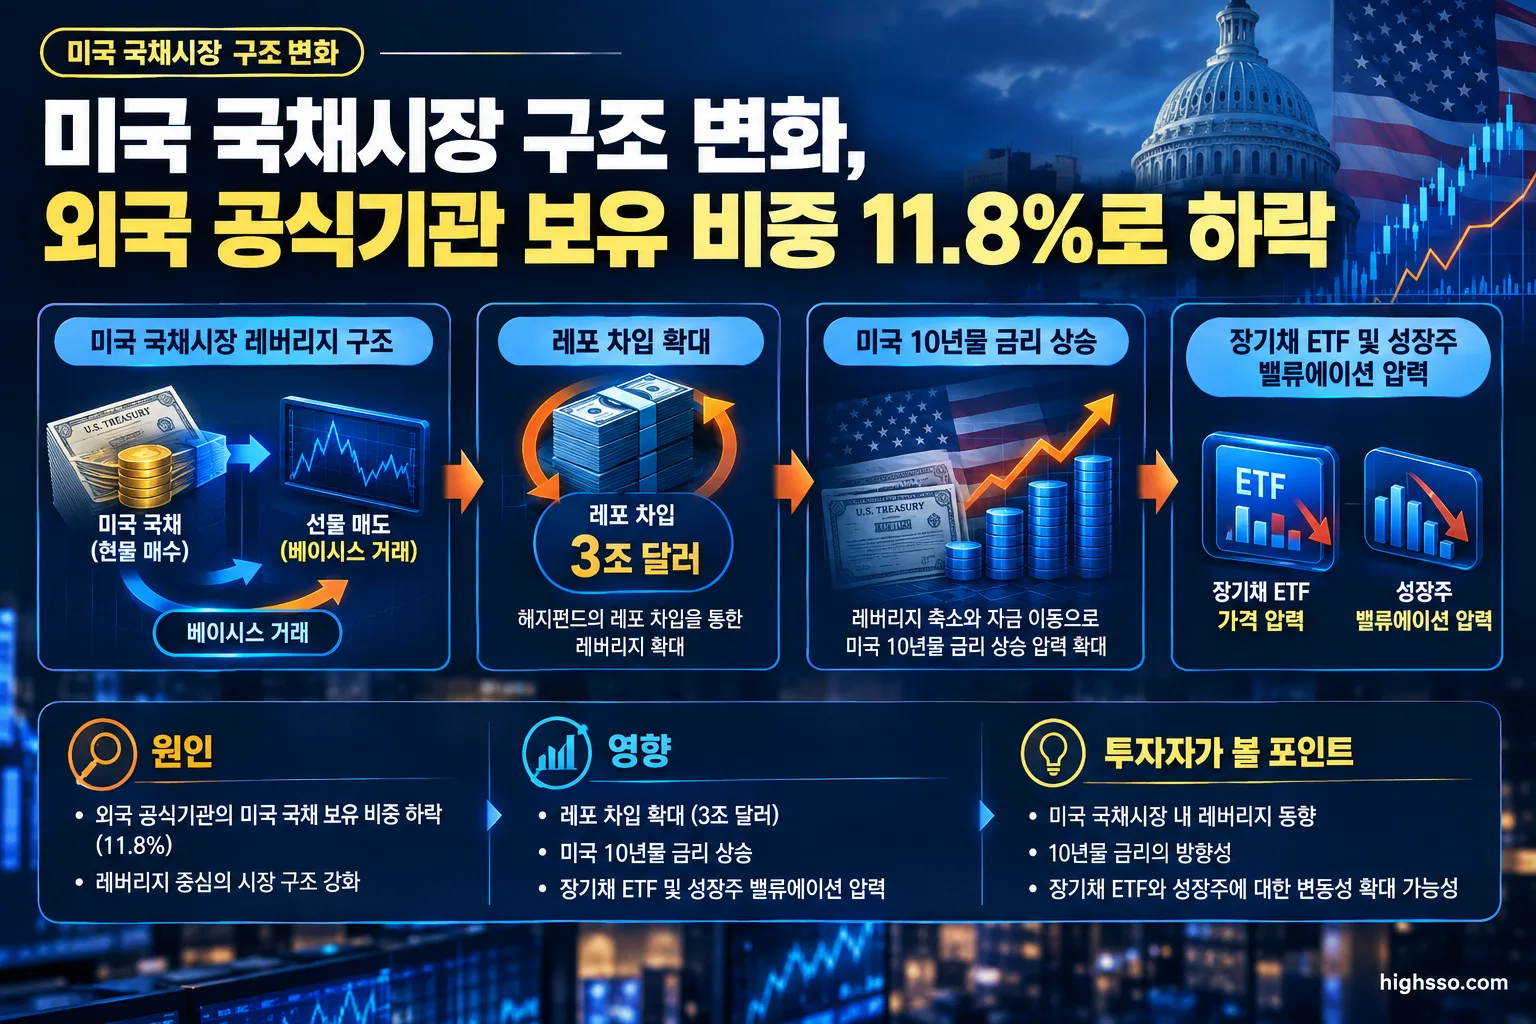
- 2025년 9월 대형 헤지펀드의 미국 국채 총 익스포저는 4조달러, 레포 차입은 3조달러로 추정됐습니다. 민간·레버리지 투자자의 영향력이 커질수록 시장 변동성이 확대될 가능성을 살펴볼 필요가 있습니다.
무슨 일이 있었나
이번 변화의 핵심은 미국 국채의 보유 주체와 거래 구조가 달라지고 있다는 점입니다. 외국 중앙은행과 정부기관이 보유한 비중은 과거보다 낮아진 반면, 헤지펀드 등 민간 금융기관과 레버리지 거래의 존재감이 커졌다는 분석이 나왔습니다.
미 재무부 TIC 자료에 따르면 2026년 8월 말 외국인의 미국 국채 보유액은 9조3317억달러였습니다. 외국 공식기관 보유액은 3조7556억달러로, 전체 미국 국채 시장에서 차지하는 비중은 약 11.8%로 보도됐습니다. 이 비율은 재무부가 별도 항목으로 직접 제시한 수치라기보다 보유액과 전체 시장 규모를 바탕으로 산출된 분석치입니다.
다만 외국 공식기관 보유 비중이 낮아졌다고 해서 외국인 투자자가 미국 국채를 일제히 매도했다고 보기는 어렵습니다. 2026년 8월 외국인은 장기 미국 증권을 3007억달러 순매수했고, 외국 공식기관도 429억달러를 순매수했습니다. 반면 T-bill 보유액은 478억달러 감소했습니다.
보유 비중은 월별 매매뿐 아니라 국채 가격 변동, 만기 구조, 미국 국채 발행잔액, 수탁기관 분류의 영향을 함께 받습니다. 미 재무부도 TIC 자료가 미국 내 수탁기관과 브로커·딜러 자료에 주로 기반하기 때문에 제3국 수탁계좌나 외국 민간 운용사의 실제 소유자를 정확히 구분하지 못할 수 있다고 설명합니다.
핵심 숫자
| 항목 | 확인된 수치 | 기준 및 유의점 |
|---|---|---|
| 외국인 보유 미국 국채 | 9조3317억달러 | 2026년 8월 말 |
| 외국 공식기관 보유액 | 3조7556억달러 | 중앙은행·정부기관·국제기구 등 포함 |
| 외국 공식기관 보유 비중 | 약 11.8% | 보유액과 전체 시장 규모를 바탕으로 한 분석치 |
| 장기 미국 증권 외국인 순매수 | 3007억달러 | 2026년 8월 |
| 장기 미국 증권 외국 공식기관 순매수 | 429억달러 | 2026년 8월 |
| 외국인의 T-bill 보유 감소 | 478억달러 | 2026년 8월 |
| 대형 헤지펀드 국채 총 익스포저 | 4조달러 | 2025년 9월 추정치 |
| 대형 헤지펀드 국채 롱 익스포저 | 2조4000억달러 | 2025년 9월 추정치 |
| 대형 헤지펀드 국채 숏 익스포저 | 1조6000억달러 | 2025년 9월 추정치 |
| 대형 헤지펀드 레포 차입 | 3조달러 | 2025년 9월 추정치 |
| 국채 현물·선물 베이시스 거래 | 약 8300억달러 | 헤지펀드 롱 익스포저 내 추정 규모 |
| 스왑스프레드 차익거래 | 약 3050억달러 | 헤지펀드 롱 익스포저 내 추정 규모 |
| 헤지펀드 국채 보유액 비중 | 약 8.5% | 민간 보유 국채시장 대비, 2025년 9월 |
| 2026 회계연도 순국채이자비용 | 1조1430억달러 | 잠정치 |
| 2025 회계연도 순국채이자비용 | 1조280억달러 | 전년 회계연도 |
왜 중요한가
공식기관 중심에서 민간·레버리지 투자자 중심으로 이동
외국 중앙은행과 정부기관은 외환보유액 운용이나 준비자산 확보 목적이 강해 단기 가격 변화에 상대적으로 덜 반응하는 경향이 있습니다. 반면 헤지펀드는 레포 차입과 파생상품을 이용해 상대가치 거래와 레버리지 전략을 구사합니다.
사실: 연준은 2025년 9월 대형 헤지펀드의 국채 총 익스포저를 4조달러, 레포 차입을 3조달러로 추정했습니다. 현물·선물 베이시스 거래와 스왑스프레드 차익거래 규모도 각각 약 8300억달러와 3050억달러로 추정됐습니다.
해석: 시장이 안정적일 때 레버리지 거래는 유동성과 가격 발견에 기여할 수 있지만, 가격 차이가 축소되거나 레포 조달 조건이 악화되면 포지션 축소가 동시에 나타날 수 있습니다. 이 경우 국채 매매가 금리 변동을 확대하는 요인이 될 가능성이 있습니다.
33.5%와 8.5%는 같은 지표가 아니다
일부 분석에서는 케이맨제도와 벨기에 등 6개 금융센터의 외국인 국채 보유액을 헤지펀드 및 기타 민간 금융기관의 대리변수로 활용해 약 33.5%라는 비중을 제시했습니다.
그러나 이 수치는 공식적인 헤지펀드 보유자 분류가 아닙니다. 해당 금융센터를 통해 보유한 다른 민간 투자자도 포함될 수 있습니다. 반면 연준의 8.5%는 SEC Form PF 등을 활용해 대형 헤지펀드의 국채 보유액을 민간 보유 국채시장과 비교한 추정치입니다.
따라서 33.5%와 8.5%는 산출 대상, 분모, 포지션 정의가 다릅니다. 두 수치를 단순 비교하거나 합산하면 안 됩니다.
재정 부담과 장기금리의 연결
CBO에 따르면 2026 회계연도 순국채이자비용은 잠정 1조1430억달러로, 2025 회계연도의 1조280억달러보다 1150억달러, 11% 증가했습니다. 첫 11개월 누적치인 1조520억달러와 전체 회계연도 잠정치인 1조1430억달러는 서로 다른 수치이므로 구분해야 합니다.
사실: 미국 정부의 순국채이자비용이 증가했고, 2026년 10월 초 10년물 금리는 5.23% 부근에서 5.30%를 웃돌았다가 10월 7일 장중 약 5.35%까지 상승했습니다. 이후 10월 16일 공식 금리는 약 5.09%로 낮아졌습니다.
해석: 국채 발행잔액과 금리 수준이 함께 높아지면 정부의 이자 부담이 커질 수 있습니다. 장기금리 상승은 기존 채권 가격뿐 아니라 미래 이익을 현재가치로 환산하는 성장주와 고평가 기술주의 밸류에이션에도 부담으로 작용할 수 있습니다.
관련 산업·종목
미국 국채와 장기채 ETF
국채 가격과 금리는 반대로 움직입니다. 장기금리가 상승하면 장기 국채 비중이 높은 TLT, TLH, IEF 같은 ETF의 가격이 압력을 받을 수 있습니다. 다만 ETF별 평균 만기와 듀레이션이 다르므로 동일한 폭으로 움직인다고 단정할 수는 없습니다.
성장주와 고평가 기술주
장기금리가 오르면 먼 미래에 발생할 이익의 할인율이 높아집니다. 따라서 실적 전망이 같더라도 성장 기대가 주가에 많이 반영된 종목이 금리 변화에 더 민감하게 반응할 수 있습니다. 이는 특정 기업의 실적 변화가 아니라 금리와 밸류에이션 사이의 구조적 연결고리에 대한 해석입니다.
금융기관과 기업 자금조달
레포와 파생상품을 활용하는 금융기관은 국채시장 유동성과 자금조달 조건의 영향을 직접적으로 받습니다. 또한 국채금리 상승은 회사채 발행금리와 기업 차입비용에도 영향을 줄 수 있어, 부채가 많거나 차환 부담이 큰 기업은 금리 변동성에 더 취약할 수 있습니다.
한국 투자자에게는 환율도 별도 변수입니다. 미국 금리 상승이 달러 강세로 이어지면 원화 기준 수익률을 보완할 수 있지만, 동시에 미국 주식 가격이 하락하면 주가 손실과 환율 효과가 서로 다르게 나타날 수 있습니다.
투자자가 볼 핵심
- 외국 공식기관 비중 하락과 국채 이탈을 구분해야 합니다. 2026년 8월 외국 공식기관은 장기 미국 증권을 순매수했습니다. 비중 변화에는 가격, 발행잔액, 만기 구조, 수탁 분류가 함께 반영됩니다.
- 헤지펀드 비중의 산출 방법을 확인해야 합니다. 33.5%는 금융센터를 활용한 민간 투자자 대리 추정치이고, 8.5%는 연준의 대형 헤지펀드 추정치입니다.
- 금리 수준보다 변동성과 레포시장 조건도 중요합니다. 레버리지 거래가 많은 시장에서는 자금조달 비용이나 증거금 조건의 변화가 포지션 축소로 이어질 수 있습니다.
- 미국 주식과 채권의 동반 약세 가능성을 점검해야 합니다. 장기금리가 급등하면 장기채 ETF와 성장주가 동시에 압력을 받을 수 있어, 주식·채권을 함께 보유한 투자자는 만기와 환헤지 여부를 분리해 살펴볼 필요가 있습니다.
앞으로 확인할 것
- 외국 공식기관의 다음 달 장기 미국 증권 순매수 규모: 보유 비중 하락이 실제 매도 전환으로 이어지는지 확인해야 합니다.
- 미국 국채 발행잔액과 순국채이자비용: 다음 CBO 자료에서 이자비용 증가세가 이어지는지 살펴볼 필요가 있습니다.
- 대형 헤지펀드의 국채 롱·숏 익스포저와 레포 차입: 레버리지 축소나 자금조달 조건 악화가 나타나는지 확인해야 합니다.
- 미국 10년물 금리와 변동성 흐름: 5%대 금리가 일시적인 움직임인지, 높은 수준에서 안정되는지 구분할 지표입니다.
- 장기채 ETF와 성장주의 상대적 반응: 금리 상승 시 채권과 고평가 기술주가 동시에 약세를 보이는지, 업종별 차별화가 나타나는지 확인해야 합니다.
출처
- U.S. Department of the Treasury, Treasury International Capital Data for August 2026
- U.S. Department of the Treasury, Table 5: Major Foreign Holders of Treasury Securities
- U.S. Department of the Treasury, Table 3: U.S. Treasury Securities Held by Foreign Residents
- Federal Reserve Board, Decomposing Hedge Funds’ U.S. Treasury Exposures
- Congressional Budget Office, Monthly Budget Review: August 2026 및 Monthly Budget Review: September 2026
- Federal Reserve Board, Selected Interest Rates (Daily), October 16, 2026
함께 볼 미국주식정보
이번 이슈와 함께
미·이란 협상 교착에 국제유가 급등…미국 주가지수 선물 하락
도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- U.S. Department of the Treasury — Treasury International Capital Data for August 2026
- U.S. Department of the Treasury — Table 5: Major Foreign Holders of Treasury Securities
- U.S. Department of the Treasury — Table 3: U.S. Treasury Securities Held by Foreign Residents
- Federal Reserve Board, FEDS Notes — Decomposing Hedge Funds’ U.S. Treasury Exposures
- Congressional Budget Office — Monthly Budget Review: August 2026
- Congressional Budget Office — Monthly Budget Review: September 2026
- Federal Reserve Board — Selected Interest Rates (Daily), October 16, 2026
- Axios — Treasury bonds aren't usually volatile. They are now
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.