발행일: 2026년 10월 9일
핵심 요약
Equinix의 FY2026 Q2 실적은 매출과 GAAP EPS가 시장 예상치를 웃돈 가운데, 회사가 연간 및 중장기 가이던스를 상향했다는 점이 핵심입니다.
- 매출: 26억2,500만 달러로 전년 동기 대비 16% 증가. Reuters/Investing.com 기준 컨센서스 25억9,000만 달러를 상회했습니다.
- GAAP 희석 EPS: 4.83달러로 컨센서스 대비 웃돌았습니다. Reuters/Investing.com 기준 컨센서스는 4.67달러, FactSet 인용 자료 기준은 4.73달러로 출처별 차이가 있습니다.
- 수익성: 조정 EBITDA는 13억9,600만 달러, 조정 EBITDA 마진은 53%였습니다. Cash gross margin은 70%로 개선됐습니다.
- 성장 지표: 연환산 gross bookings는 4억2,400만 달러로 전년 대비 23% 증가했고, 순증 interconnection은 9,700건이었습니다.
- 가이던스: FY2026 매출·조정 EBITDA·AFFO 전망과 2027~2029년 장기 성장 전망을 모두 상향했습니다.
- 주가 반응: 발표 당일 정규장에서는 2.59% 하락했지만 시간외 거래에서 약 2.18% 반등했고, 다음 거래일에는 약 3.9% 상승한 것으로 집계됐습니다.
실적 요약
| 항목 | FY2026 Q2 실적 | 비교 기준 |
|---|---|---|
| 매출 | 26억2,500만 달러 | 전년 동기 대비 16% 증가 |
| 매출 컨센서스 | 25억9,000만 달러 | 상회 |
| 전분기 매출 | 24억4,400만 달러 | 1억8,100만 달러 증가. 회사는 별도 QoQ 성장률을 제시하지 않음 |
| GAAP 희석 EPS | 4.83달러 | 컨센서스 4.67~4.73달러 |
| GAAP 순이익 | 4억7,900만 달러 | 전년 동기 대비 30% 증가 |
| 조정 EBITDA | 13억9,600만 달러 | 전년 동기 11억2,900만 달러 |
| 조정 EBITDA 마진 | 53% | 전년 동기 50%, 전분기 51% |
| Cash gross margin | 70% | 전년 동기 및 전분기 69% |
| GAAP 영업이익 | 6억6,500만 달러 | 전년 동기 대비 35% 증가 |
GAAP EPS는 4.83달러입니다. 일부 자료에서 AFFO per share를 EPS처럼 제시하지만, 이는 REIT의 현금수익성을 보여주는 별도 지표이므로 GAAP EPS와 혼동하면 안 됩니다. Zacks는 이번 분기 AFFO per share를 11.78달러로 평가했으며, 자체 컨센서스 11.25달러를 웃돌았다고 분석했습니다.
주요 사업부 실적
지역별 매출
| 지역 | 매출 | 전년 동기 대비 성장률 | 핵심 내용 |
|---|---|---|---|
| Americas | 12억5,100만 달러 | 25% | 기존·신규 고객 주문과 IBX 확장이 성장 주도 |
| EMEA | 8억4,500만 달러 | 10% | IBX 확장 프로젝트의 증분 매출 약 2,800만 달러 |
| Asia-Pacific | 5억2,900만 달러 | 9% | IBX 확장 프로젝트의 증분 매출 약 900만 달러 |
Americas가 가장 큰 성장 기여를 했습니다. 해당 지역의 조정 EBITDA는 6억4,100만 달러로 전년 동기 대비 38% 증가했습니다. EMEA의 조정 EBITDA는 4억5,600만 달러로 14%, Asia-Pacific은 2억9,900만 달러로 13% 늘었습니다.
서비스별 매출
- Colocation: 17억7,200만 달러
- Interconnection: 4억5,300만 달러
- Managed infrastructure: 1억1,200만 달러
- Other: 4,000만 달러
- Recurring revenue: 23억7,700만 달러
- Non-recurring revenue: 2억4,800만 달러
이번 분기 매출에는 반복 매출 사업의 성장뿐 아니라 xScale 관련 수수료 등 일회성 성격의 non-recurring revenue 증가도 반영됐습니다. 따라서 매출 성장률만 볼 때는 반복 매출과 일회성 매출의 기여도를 나눠서 확인할 필요가 있습니다.
가이던스
Q3 FY2026 전망
회사는 다음 분기 매출을 25억2,500만~25억7,500만 달러로 제시했습니다. 이는 전년 동기 대비 reported 기준 9~11%, normalized constant-currency 기준 10~12% 성장에 해당합니다.
- 조정 EBITDA: 12억7,500만~13억1,500만 달러
- 조정 EBITDA 마진: 약 51%
FY2026 전망
FY2026 매출 가이던스는 기존 101억4,400만102억4,400만 달러에서 102억500만102억8,500만 달러로 상향됐습니다. 회사가 제시한 조정폭은 1억 달러이며, 외환 영향은 마이너스 4,900만 달러였습니다.
- 조정 EBITDA: 52억1,000만~52억7,000만 달러
- 조정 EBITDA 마진: 약 51%
- AFFO: 42억4,000만~43억 달러
- 희석 AFFO per share: 42.69~43.29달러
- 총 CapEx: 50억~60억 달러
- Recurring CapEx: 2억9,000만~3억1,000만 달러
GAAP EPS에 대한 공식 미래 가이던스는 제시되지 않았습니다. 회사는 감가상각·상각·주식보상 등 미래 조정 항목을 합리적인 노력만으로 예측하기 어렵다는 이유를 들었습니다.
2027~2029년 장기 전망
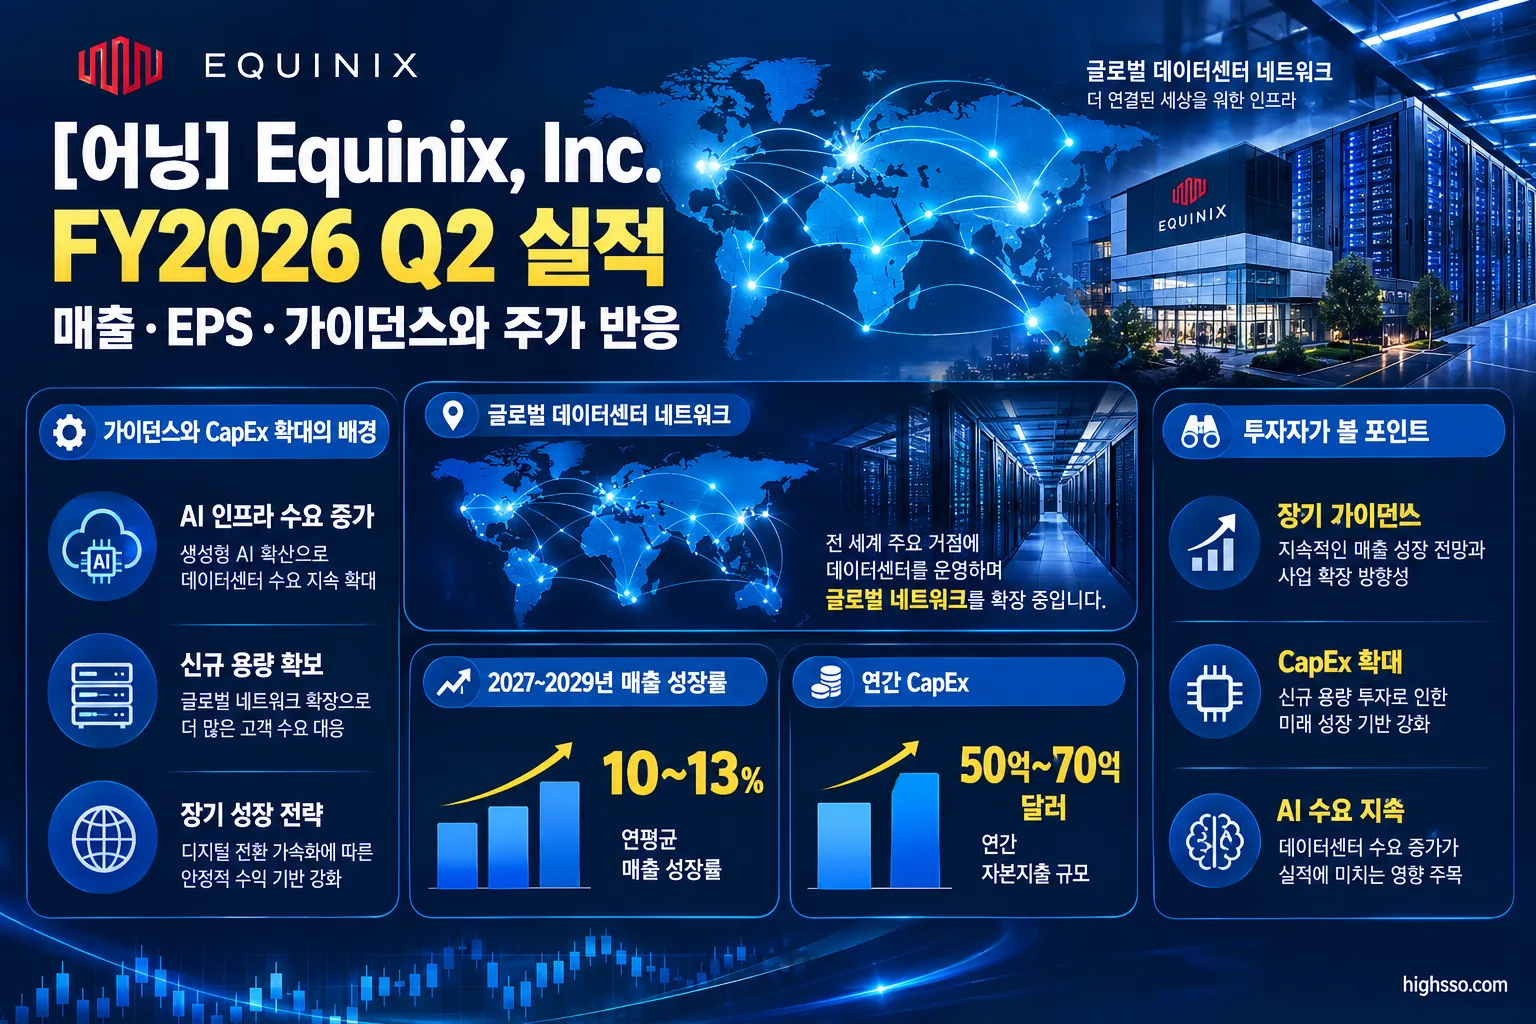
Equinix는 2027~2029년 연간 매출 성장률 전망을 기존 7~10%에서 10~13%로 높였습니다. 2029년 조정 EBITDA 마진 전망도 52% 이상에서 53% 이상으로 상향했습니다.
- 연간 CapEx: 50억~70억 달러
- AFFO per share 성장률: 9~12%
- 기존 전망의 연간 CapEx는 30억~40억 달러, AFFO per share 성장률은 5~9%였습니다.
장기 전망 상향은 수요와 선판매에 대한 회사의 자신감을 보여주는 요소입니다. 동시에 향후 투자 규모가 크게 늘어난다는 의미이므로, 신규 데이터센터 용량이 실제 매출과 현금흐름으로 전환되는 속도가 중요해졌습니다.
주가는 왜 반응했나
실적 발표 전인 2026년 7월 29일 정규장에서 EQIX 주가는 2.59% 하락해 1,008.02달러에 마감했습니다. 발표 후 시간외 거래에서는 약 2.18% 상승해 약 1,030달러까지 반등했고, 다음 거래일 주가는 약 3.9% 상승한 것으로 집계됐습니다.
시장 반응을 해석할 때는 단순한 EPS·매출 beat보다 다음 요소를 함께 봐야 합니다.
- FY2026 매출과 조정 EBITDA 가이던스 상향
- 2027~2029년 장기 매출 성장률과 마진 전망 상향
- 연환산 gross bookings 23% 증가
- 약 1억1,000만 달러의 pre-sales와 9,700건의 순증 interconnection
- AI 인프라 및 디지털 현대화 관련 수요 확대
다만 위 요인들이 주가 상승의 단일 원인이라고 단정할 수는 없습니다. 실적 발표 이후 주가에는 시장 전체 움직임과 금리, 기술주 투자심리 등 다른 변수도 함께 반영될 수 있습니다.
Earnings Call 핵심
경영진은 이번 분기 수요 배경으로 AI-driven infrastructure cycle의 가속을 언급했습니다. 다만 회사 측 설명에 따르면 수요가 AI에만 국한된 것은 아니며, 기업의 디지털 현대화와 추론형 AI 수요 확대가 함께 작용하고 있습니다.
- Q2 연환산 gross bookings는 4억2,400만 달러로 전년 대비 23% 증가했습니다.
- pre-sales는 약 1억1,000만 달러였고, bookings와 pre-sales를 합친 전체 sales activity는 전년 대비 30% 이상 증가했습니다.
- 회사는 Q3 bookings 목표의 45% 이상을 이미 확보했다고 밝혔습니다.
- 2026년 잔여 retail capacity expansion의 약 30%가 선판매됐다고 설명했습니다.
- Secure Cabinet Express의 cabinet orders는 전년 대비 30% 이상 증가했습니다.
- Cisco·NVIDIA와 AI factory blueprint 및 자동화 분야에서 협력하고 있으며, Presidio와는 대규모 확장 전 AI 인프라를 테스트할 수 있는 협업을 진행한다고 밝혔습니다.
- 데이터 주권 분야에서는 규정을 충족하는 네트워크 경로만 허용하거나 비준수 경로를 차단하는 Equinix Fabric Geo Zones를 강조했습니다.
- 2027~2029년 CapEx의 80% 이상을 상위 25개 글로벌 metro에 배치할 계획이라고 밝혔습니다.
이러한 내용은 경영진이 제시한 설명입니다. 실제 투자성과는 수요가 bookings에서 가동 매출로 전환되는 속도, 신규 설비의 가동률, 가격과 비용 구조에 따라 달라질 수 있습니다.
현지 언론·애널리스트 반응
Reuters를 인용한 Investing.com은 GAAP EPS 4.83달러와 매출 26억2,500만 달러가 각각 시장 예상치를 웃돌았다고 보도했습니다. Zacks는 AFFO per share가 자체 예상치를 상회했다고 분석했습니다.
시장과 분석 자료에서 상대적으로 긍정적으로 평가된 부분은 다음과 같습니다.
- Americas 매출 성장률 25%
- 조정 EBITDA 마진 53%
- 순증 interconnection 9,700건
- bookings와 pre-sales 증가
- FY2026 및 장기 성장 전망 상향
- AI 관련 대형 거래와 데이터 주권 수요
반면 핵심 리스크는 CapEx 확대입니다. FY2026 총 CapEx 가이던스는 50억60억 달러이며, 2027~2029년 연간 CapEx 전망은 50억70억 달러입니다. 따라서 시장은 신규 용량이 얼마나 빠르게 선판매되고 매출로 전환되는지, 투자 확대 과정에서 현금흐름과 자금조달 부담이 어떻게 관리되는지를 확인할 가능성이 큽니다.
앞으로 확인할 것
- Q3 매출: 회사 가이던스인 25억2,500만~25억7,500만 달러 범위 안에서 실제 매출이 어느 수준에 도달하는지 확인해야 합니다.
- MRR 성장률: 월간 반복매출 성장률이 두 자릿수를 유지하는지, reported와 normalized constant-currency 기준의 차이가 확대되는지 봐야 합니다.
- Bookings와 pre-sales: Q2 연환산 gross bookings 4억2,400만 달러와 pre-sales 약 1억1,000만 달러 수준이 유지되거나 추가로 증가하는지 확인할 필요가 있습니다.
- 마진과 일회성 매출: Q3 조정 EBITDA 마진 가이던스 약 51% 달성 여부와 xScale 관련 일회성 수수료를 제외한 기초 수익성을 함께 봐야 합니다.
- CapEx의 수익화: FY2026 CapEx 50억~60억 달러가 신규 용량, 선판매, 가동률, 매출 및 현금흐름 개선으로 연결되는지 확인해야 합니다.
- 지역별 성장 균형: Americas의 25% 성장률이 둔화되는지, EMEA와 Asia-Pacific의 성장률이 개선되는지 살펴볼 필요가 있습니다.
- 현금흐름: 2026년 상반기 영업현금흐름 17억8,400만 달러, FCF 마이너스 5억6,000만 달러, 조정 FCF 마이너스 3억3,600만 달러의 흐름이 하반기에 개선되는지 확인해야 합니다.
이번 실적은 수요와 장기 전망 측면에서는 긍정적인 신호를 보여줬습니다. 그러나 Equinix의 다음 단계는 높은 bookings와 AI 관련 수요를 대규모 설비투자 이후의 안정적인 매출과 현금흐름으로 전환하는 것입니다.
함께 볼 어닝 리포트
[어닝] Automatic Data Processing, Inc. FY2026 Q4 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Equinix Investor Relations / SEC Exhibit 99.1 — Equinix Reports Second-Quarter Results, Raises 2026 Guidance and Long-Term Outlook
- U.S. Securities and Exchange Commission — Form 10-Q for the quarter ended June 30, 2026
- Equinix Investor Relations — Second Quarter 2026 Earnings Conference Call
- Stock Analysis — Equinix Q2 2026 Earnings Call Transcript
- Investing.com, citing Reuters — Equinix earnings beat by $0.16, revenue topped estimates
- Zacks Equity Research — Equinix's Q2 AFFO Beat Estimates on Strong Demand & xScale Fees
- MarketBeat — Equinix Q2 2026 Earnings Report
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.