발행일: 2026년 9월 29일
핵심 요약
- 매출: 161억 2,800만 달러로 전년 동기보다 25% 증가했습니다. 시장 컨센서스는 집계기관에 따라 약 143억 3,000만~144억 3,000만 달러로 제시됐습니다.
- EPS: 조정(Non-GAAP) 희석 EPS는 0.42달러로 컨센서스 0.21달러를 웃돌았습니다. 반면 GAAP 희석 EPS는 2.16달러 손실이었습니다.
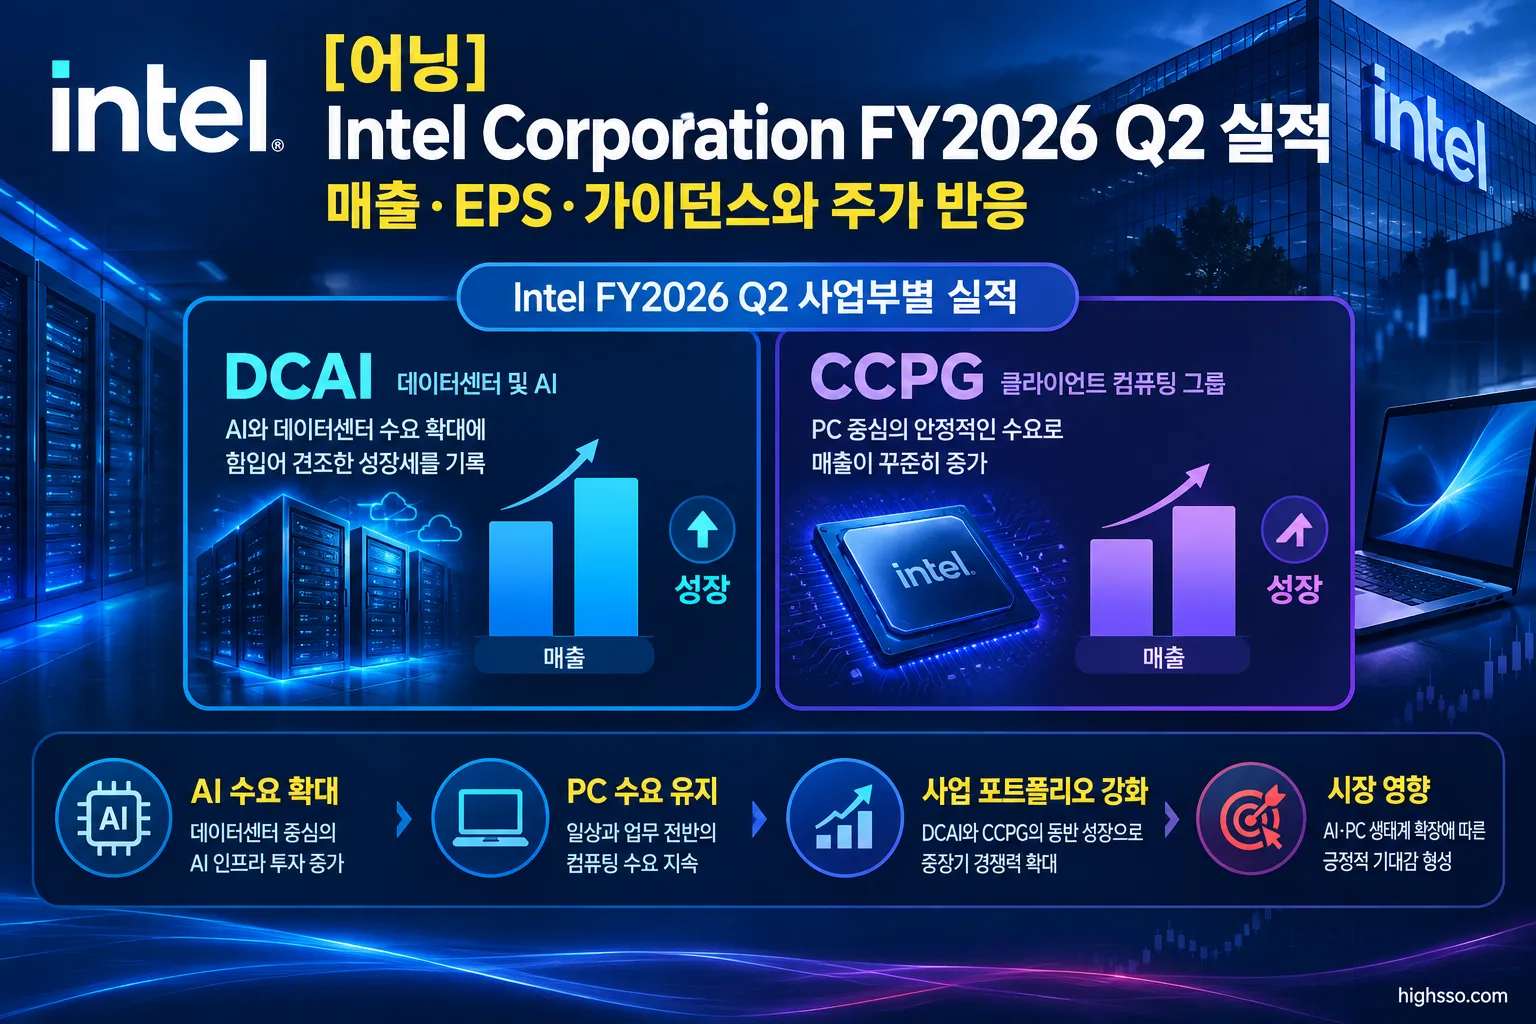
- 성장 동력: Data Center and AI(DCAI) 매출이 59%, Client Computing and Physical AI(CCPG) 매출이 13% 증가했습니다.
- 가이던스: Intel은 FY2026 Q3 매출을 158억~168억 달러, 조정 EPS를 0.38달러로 제시했습니다. 2026년 CAPEX 전망은 200억 달러 초과로 높였습니다.
- 주가 반응: 실적 발표 직후 시간외 주가는 Reuters 기준 5.2% 상승했지만, 다음 정규 거래일에는 약 7.9% 하락했습니다. 강한 실적에도 높은 기대치와 투자 부담이 부각된 결과로 해석됩니다.
이번 Intel Corporation FY2026 Q2 실적은 매출 성장과 AI 데이터센터 수요 측면에서는 강했습니다. 다만 GAAP 손실, 대규모 설비투자, 아직 제한적인 파운드리 외부 고객 매출은 실적 발표 이후 시장이 추가로 확인하려는 요인이 됐습니다.
실적 요약
| 항목 | FY2026 Q2 실적 | 비교 기준 |
|---|---|---|
| 매출 | 161억 2,800만 달러 | 전년 동기 128억 5,900만 달러, 25% 증가 |
| 매출 컨센서스 | 약 143억 3,000만~144억 3,000만 달러 | 집계기관별 차이 존재 |
| 조정 희석 EPS | 0.42달러 | 컨센서스 0.21달러 |
| GAAP 희석 EPS | -2.16달러 | 조정 EPS와 기준이 다름 |
| GAAP 총마진 | 40.4% | 전년 동기 27.5% |
| Non-GAAP 총마진 | 41.8% | 전년 동기 29.7% |
| GAAP 영업이익률 | 11.1% | 전년 동기 -24.7% |
| Non-GAAP 영업이익률 | 17.2% | 전년 동기 -3.9% |
매출은 전년 동기 대비 25% 증가했고, 회사는 15년 이상 만에 가장 강한 매출 성장이라고 설명했습니다. 1분기 매출 136억 달러와 비교하면 2분기 매출은 증가했지만, 회사 공식 발표자료는 별도의 전분기 성장률을 제시하지 않았습니다.
EPS는 반드시 기준을 나눠서 봐야 합니다. 시장 예상과 비교한 0.42달러는 조정(Non-GAAP) EPS입니다. GAAP 기준으로는 희석 주당 2.16달러의 손실을 기록했습니다.
GAAP 순손실은 110억 3,300만 달러였습니다. Intel은 주가 상승에 따른 미국 정부 에스크로 주식 관련 파생부채의 공정가치 변동 손실 약 125억 달러가 GAAP 손익에 큰 영향을 줬다고 설명했습니다. 따라서 이번 분기에는 GAAP 손익과 조정 손익 사이의 차이가 특히 컸습니다.
주요 사업부 실적
Data Center and AI: 가장 강한 성장 축
DCAI 매출은 62억 6,200만 달러로 전년 동기보다 59% 증가했습니다. 1분기 51억 달러에서도 늘어난 수치입니다.
서버 매출은 전년 동기보다 20억 달러 증가했습니다. 서버 평균판매가격(ASP)은 48% 상승했고, 서버 물량은 9% 증가했습니다. 특히 하이퍼스케일러의 AI 데이터센터 수요가 매출을 견인한 것으로 회사는 설명했습니다.
목적특화 실리콘(ASIC)을 포함한 기타 DCAI 매출은 9억 5,100만 달러로, 전년 동기보다 3억 400만 달러 증가했습니다. 이번 분기 Intel의 매출 성장과 시장 기대를 가장 강하게 뒷받침한 사업부는 DCAI였습니다.
Client Computing and Physical AI: 출하량 감소를 가격과 믹스로 상쇄
CCPG 매출은 88억 7,700만 달러로 전년 동기 대비 13% 증가했습니다. 기존 Client Computing Group에서 사업부 명칭이 변경됐습니다.
클라이언트 매출은 77억 달러로 전년 동기보다 11억 달러 늘었지만, 출하량은 8% 감소했습니다. 대신 ASP가 27% 상승했습니다. 회사는 프리미엄 제품 비중 확대와 가격 조정이 주요 요인이라고 설명했습니다.
공급 부족으로 시장의 수요가 Intel의 가용 공급을 웃돌았다는 점도 함께 언급됐습니다. 따라서 CCPG의 매출 증가는 단순한 출하량 확대보다는 가격과 제품 믹스의 개선에 더 크게 의존한 결과로 볼 수 있습니다.
Intel Foundry: 매출 성장에도 외부 고객 기반은 아직 제한적
Intel Foundry의 세그먼트 매출은 57억 6,500만 달러로 전년 동기 대비 31% 증가했습니다. 그러나 이 매출 대부분은 Intel 제품 사업부와의 내부거래입니다.
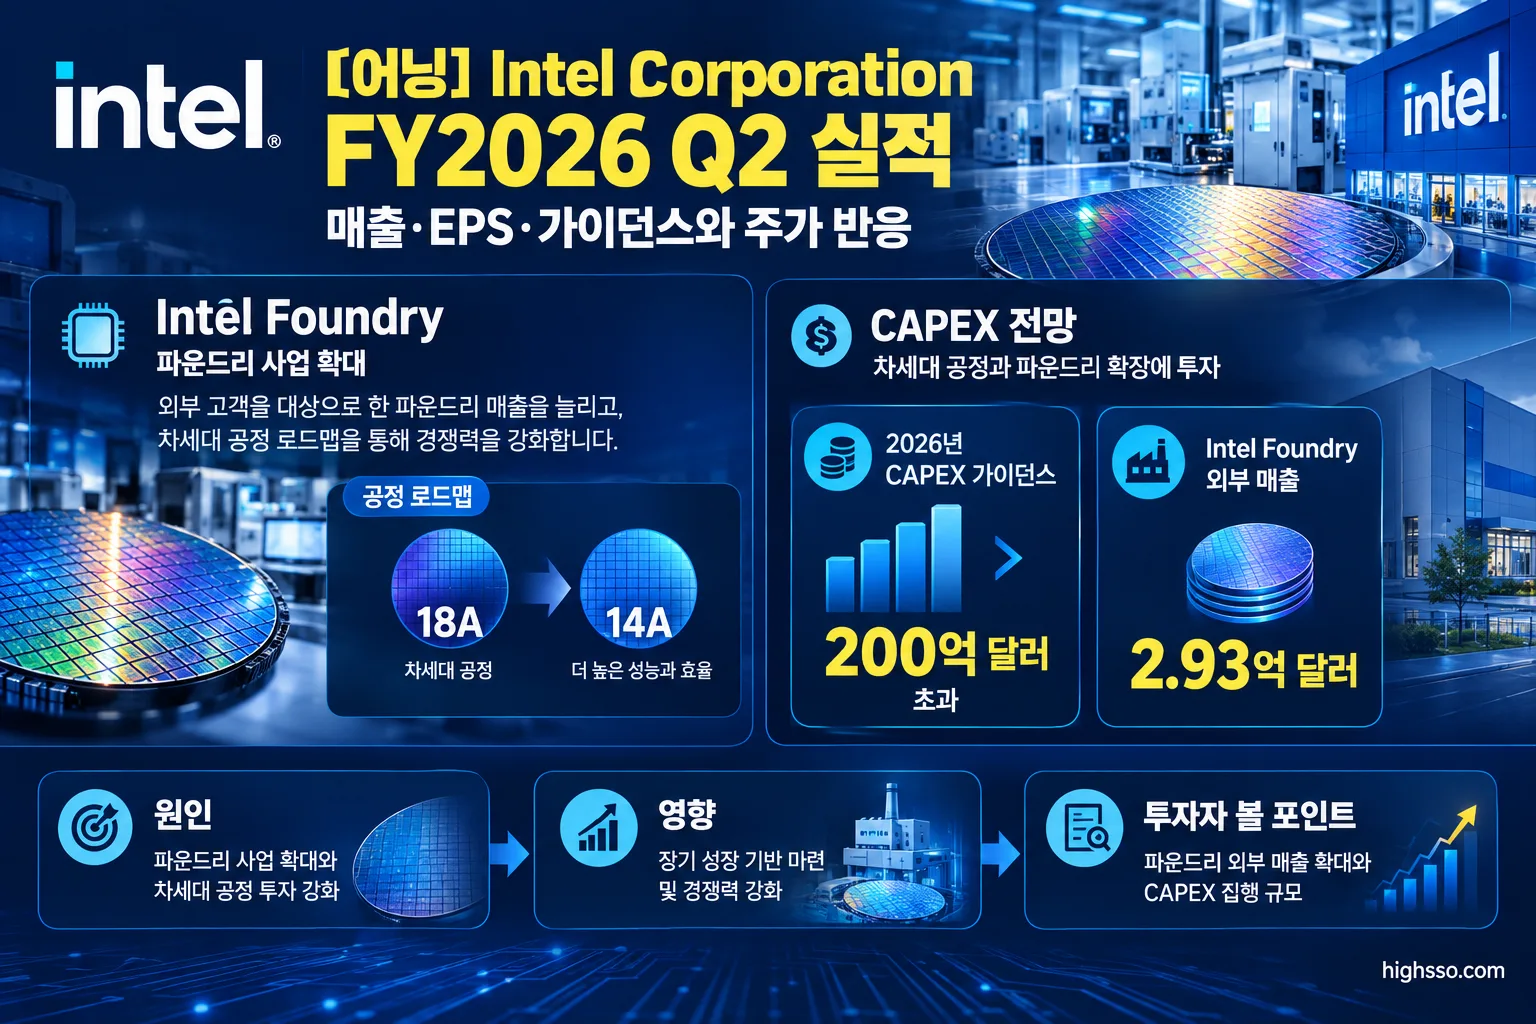
외부 고객 매출은 2억 9,300만 달러에 그쳤습니다. 전년 동기보다 2억 7,100만 달러 증가했지만, 파운드리 사업의 전체 매출 규모와 비교하면 아직 제한적입니다.
영업손실은 20억 8,900만 달러로 전년 동기 31억 6,800만 달러보다 개선됐습니다. Intel 18A, Intel 3, Intel 4의 웨이퍼 물량 증가가 매출 개선에 기여했고, 18A-P는 리스크 생산 단계에 진입했습니다. 다만 18A 비중 확대에 따른 제품 원가 부담은 여전히 남아 있다고 회사는 설명했습니다.
Total Intel Products와 All Other
CCPG와 DCAI를 합한 Total Intel Products 매출은 151억 3,900만 달러로 전년 동기 대비 28% 증가했습니다. 영업이익은 48억 1,700만 달러로 전년 동기 26억 8,600만 달러보다 늘었습니다.
All Other 매출은 7억 100만 달러로 33% 감소했습니다. 2025년 9월 Altera 지분 51% 매각 및 연결 제외의 영향이 전년 비교에 반영됐습니다. Mobileye 매출은 5억 700만 달러로 전년 동기와 거의 비슷했습니다.
가이던스
Intel이 제시한 FY2026 Q3 전망은 다음과 같습니다.
| 항목 | FY2026 Q3 가이던스 |
|---|---|
| 매출 | 158억~168억 달러 |
| GAAP 총마진 | 41.0% |
| Non-GAAP 총마진 | 42.0% |
| GAAP 희석 EPS | 0.31달러 |
| Non-GAAP 희석 EPS | 0.38달러 |
| GAAP 세율 | 1% |
| Non-GAAP 세율 | 11% |
가이던스 중간값 기준 매출은 163억 달러입니다. Reuters에 따르면 이는 당시 LSEG 애널리스트 평균 전망 약 151억 달러를 웃돌았습니다. 조정 EPS 가이던스 0.38달러도 시장 예상 0.27달러보다 높았습니다.
Intel은 강한 고객 수요 신호를 근거로 2026년 CAPEX 전망을 200억 달러 초과로 상향했습니다. 구체적인 연간 CAPEX 수치는 제시되지 않았습니다. 회사는 2027년 CAPEX도 2026년보다 상당히 증가할 가능성을 언급했지만, 정확한 금액은 공개하지 않았습니다.
FY2026 전체 매출 또는 EPS에 대한 별도 연간 가이던스는 2분기 보도자료에서 제시되지 않았습니다.
주가는 왜 반응했나
Intel 주가는 실적 발표 당일인 2026년 7월 23일 정규장에서 2.46% 하락해 100.10달러에 마감했습니다.
장 마감 후 실적 발표 직후에는 Reuters 기준 시간외 주가가 5.2% 상승했습니다. 다만 Investing.com은 시간외 반응을 3.44% 상승, 103.68달러로 기록해 데이터 시점과 산출 방식에 차이가 있습니다.
다음 정규 거래일인 7월 24일에는 주가가 약 7.9% 하락해 92.32달러에 마감했습니다.
강한 매출과 조정 EPS, 예상치를 웃돈 Q3 가이던스에도 주가가 하락한 배경에 대해서는 시장의 해석이 필요합니다. 현지 보도와 시장 분석에서는 다음 요인이 주목됐습니다.
- 실적 발표 전 주가 상승으로 높은 기대치가 이미 반영됐을 가능성
- 2026년 CAPEX가 200억 달러를 초과하면서 커진 투자 부담
- Foundry 외부 매출이 2억 9,300만 달러에 머문 점
- 공급 부족이 이어지는 가운데 고객 수요를 모두 충족하지 못한 점
- 18A 확대에 따른 파운드리 원가 부담과 영업손실
이는 회사가 공식적으로 밝힌 주가 하락 원인이 아니라, Reuters와 Bloomberg 계열 보도 및 시장 반응을 바탕으로 한 해석입니다.
Earnings Call 핵심
AI 데이터센터와 하이퍼스케일러 수요
CEO 립부 탄은 AI가 컴퓨팅 수요를 크게 확대하고 있다고 강조했습니다. Intel은 CPU뿐 아니라 ASIC, 고급 패키징, 파운드리 네트워크를 통해 AI 관련 기회를 확보하겠다는 전략을 제시했습니다.
경영진은 하이퍼스케일러 주문과 AI 데이터센터 수요가 서버 매출을 견인했다고 설명했습니다. 다만 내부 생산능력과 메모리·기판·부품 부족으로 고객 수요를 모두 충족하지 못했다고 밝혔습니다.
가격과 공급
서버와 PC 모두 가격 상승이 나타났습니다. 회사 측 설명에 따르면 가격 상승의 대부분은 프리미엄 제품 믹스 개선에서 발생했고, 일부는 높아진 투입비용을 상쇄하기 위한 가격 조정이었습니다.
Intel은 공급 제약이 2026년 하반기에 일부 완화될 것으로 예상했습니다. 그러나 산업 전반의 공급 부족은 2027년까지 이어질 수 있다고 밝혔습니다.
파운드리와 14A
Intel은 18A, 18A-P, Intel 3, Intel 4에서 수율과 생산성이 개선되고 있다고 설명했습니다. 그러나 18A 비중 확대에 따른 원가 부담은 Foundry 수익성의 주요 과제로 남아 있습니다.
회사는 14A 개발을 계속하기로 결정했습니다. 내부 제품의 14A 리스크 생산은 2027년 하반기, 대량 생산 확대는 2028년을 목표로 제시했습니다.
다만 14A 관련 대규모 증설은 내부 제품 로드맵과 외부 고객의 실제 수요, 설계 수주(design win) 확인 속도에 맞춰 진행하겠다고 밝혔습니다. 이는 CAPEX 확대가 곧바로 외부 파운드리 매출로 연결되는 것은 아니라는 의미로 해석할 수 있습니다.
CAPEX와 투자수익률
2026년 CAPEX 전망을 200억 달러 초과로 높인 이유에 대해 경영진은 강한 고객 수요 신호를 들었습니다. 동시에 투자수익률과 지출 규율을 유지하겠다고 강조했습니다.
이번 분기에는 14A 투자를 늘려 2027년 리스크 생산과 2028년 양산 확대를 준비했다고 설명했습니다. 향후에는 투자 증가가 실제 생산능력, 매출, 현금흐름 개선으로 이어지는지 확인할 필요가 있습니다.
현지 언론·애널리스트 반응
Reuters는 Q3 매출 가이던스 중간값과 조정 EPS 가이던스가 시장 예상치를 웃돈 점을 핵심으로 보도했습니다. AI 데이터센터 구축 확대가 Intel CPU 수요를 높이고 있으며, 이를 지원하기 위해 향후 2년간 투자 계획이 확대됐다는 점도 짚었습니다.
시장 데이터 기준으로 Q2 조정 EPS는 0.42달러로 컨센서스 0.21달러를 크게 웃돌았습니다. 매출 컨센서스는 집계기관에 따라 약 143억 3,000만~144억 3,000만 달러로 차이가 있지만, 실제 매출 161억 2,800만 달러가 예상치를 상회했다는 방향은 일치합니다.
Bloomberg 계열 보도는 실적 발표 전 Intel 주가가 2026년에 178% 이상 상승했다는 점에 주목했습니다. 이는 좋은 실적만으로도 높아진 시장 기대를 충족하기 어려울 수 있다는 의미입니다.
긍정적으로 평가된 지표는 DCAI 매출 59% 성장, 서버 ASP 48% 상승, 공급과 수율 개선, 42%에 가까운 Non-GAAP 총마진, 예상치를 웃돈 Q3 가이던스였습니다.
반대로 Foundry 영업손실 20억 8,900만 달러, 외부 매출 2억 9,300만 달러, 2026년 CAPEX 200억 달러 초과, 공급 부족에도 수요를 전부 충족하지 못한 점은 주요 부담 요인으로 거론됐습니다. Altera 연결 제외가 All Other와 전사 전년 비교에 영향을 줬다는 점도 사업부 성장률을 해석할 때 고려해야 합니다.
앞으로 확인할 것
- DCAI 성장 지속 여부: Q3 DCAI 매출이 Q2의 62억 6,200만 달러와 59% 성장률을 유지하거나 확대하는지 확인해야 합니다.
- 서버 수요의 실제 물량 전환: 하이퍼스케일러 주문이 서버 출하량 증가로 이어지는지, ASP 상승이 계속되는지 살펴볼 필요가 있습니다.
- CCPG의 공급과 출하량: PC 출하량 감소가 이어지는 가운데 공급 부족이 완화되고, 가격과 프리미엄 제품 믹스가 매출과 마진을 방어하는지 확인해야 합니다.
- Foundry 외부 매출과 손실: 외부 고객 매출이 2억 9,300만 달러에서 의미 있게 증가하는지, Foundry 영업손실이 20억 8,900만 달러에서 얼마나 줄어드는지 확인해야 합니다.
- CAPEX의 수익성 연결: 2026년 CAPEX 200억 달러 초과 투자가 생산능력, 매출, 현금흐름 개선으로 이어지는지 살펴봐야 합니다.
- 14A 일정과 고객 확보: 2027년 하반기 리스크 생산과 2028년 대량 생산 확대 계획이 유지되는지, 외부 고객의 실제 설계 수주가 확인되는지 점검할 필요가 있습니다.
- 마진과 현금흐름: Q3 Non-GAAP 총마진 가이던스 42.0% 달성 여부와 함께, 영업활동 현금흐름 70억 달러 및 분기 설비투자 61억 9,200만 달러 이후 현금창출력이 유지되는지 확인해야 합니다.
이번 Intel Corporation FY2026 Q2 실적은 본업의 수요 회복과 AI 관련 성장성을 보여줬습니다. 하지만 투자 확대 규모와 파운드리 사업의 외부 고객 확보가 아직 검증 단계에 있다는 점에서, 다음 분기에는 성장률보다 성장의 질과 투자수익률이 더 중요한 확인 포인트가 될 수 있습니다.
함께 볼 어닝 리포트
[어닝] CME Group Inc. FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Intel Investor Relations — Intel Reports Second-Quarter 2026 Financial Results
- U.S. SEC / Intel Corporation — Q2 2026 Form 10-Q
- Intel Investor Relations — Intel Reports First-Quarter 2026 Financial Results
- Investing.com / Reuters transcript — Earnings call transcript: Intel tops Q2 2026 estimates as shares rebound after hours
- Reuters — Intel forecast crushes estimates as AI boom boosts chip demand; shares jump
- Investing.com — Intel Stock Price Today and Q2 2026 Earnings Call Summary
- Bloomberg News via Advisor Perspectives — Intel needs more than blowout earnings as chips rally falters
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.