발행일: 2026년 9월 23일
핵심 요약
PepsiCo의 FY2026 Q2 실적은 매출과 이익의 방향이 엇갈렸습니다. 매출은 예상치를 웃돌았지만 조정 EPS는 Reuters 기준 컨센서스에 소폭 미달했고, 북미 사업의 물량 약세가 부각됐습니다.
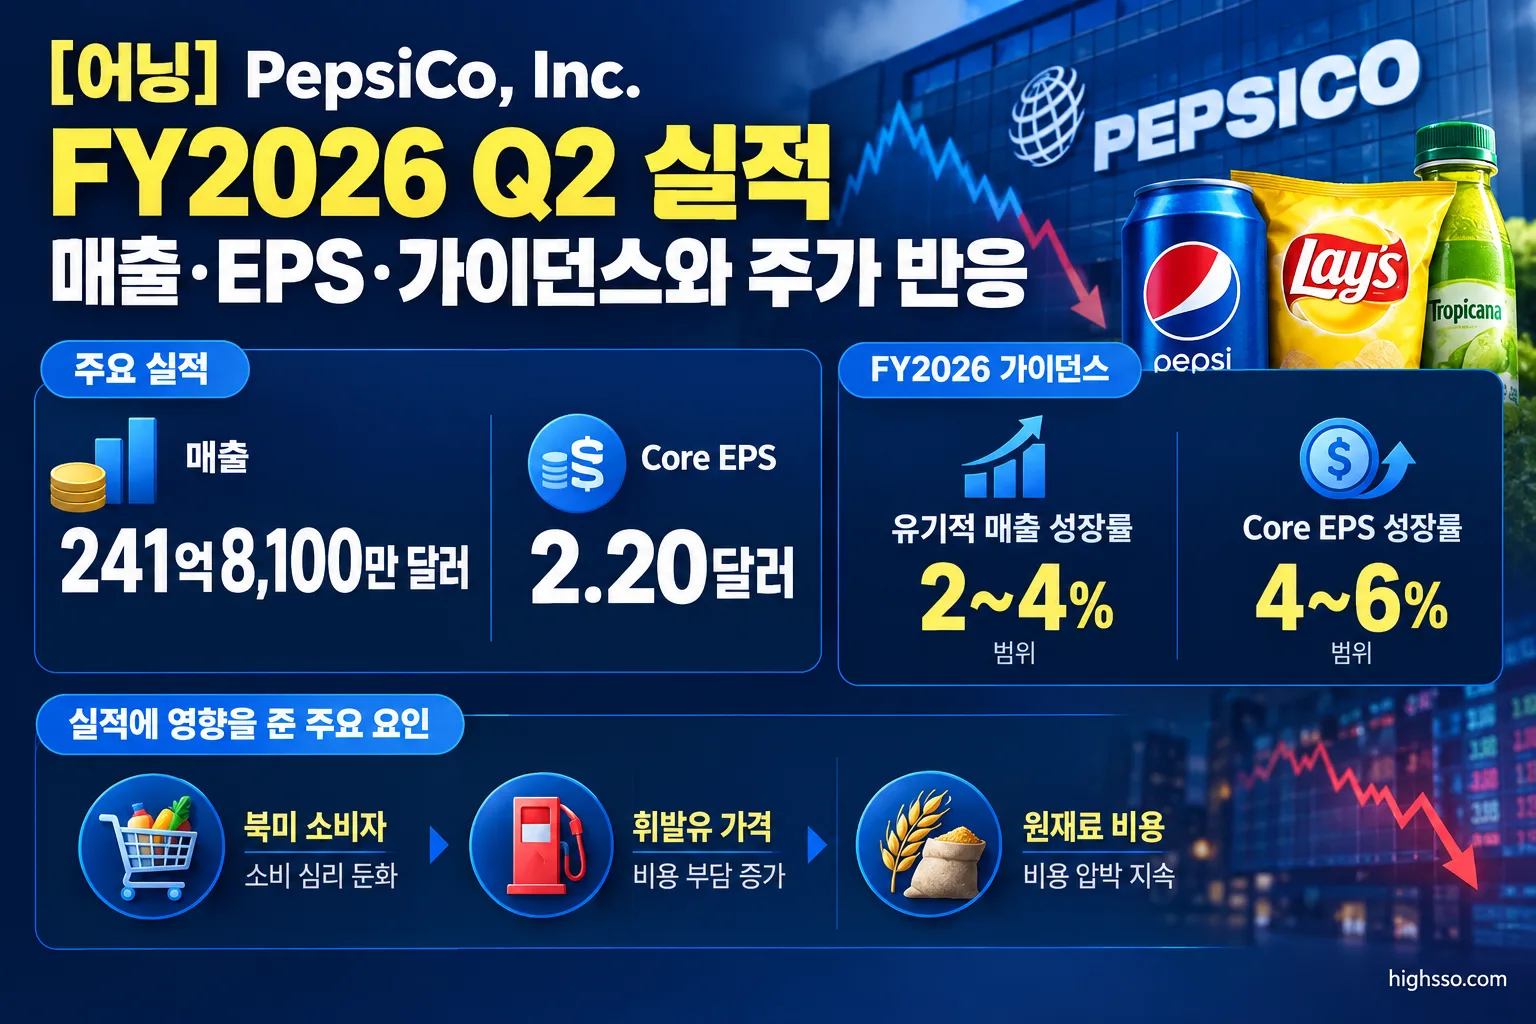
- 매출: 241억8,100만 달러로 전년 동기 대비 6.4% 증가. Reuters 컨센서스 239억7,000만 달러를 상회했습니다.
- EPS: GAAP EPS는 2.18달러, Core EPS는 2.20달러였습니다. Reuters의 조정 EPS 컨센서스 2.21달러에는 0.01달러 미달했습니다.
- 사업별 차이: 국제사업은 대부분 두 자릿수 매출 성장률을 기록했지만, PFNA는 매출이 2% 감소했고 PBNA는 음료 물량이 4% 줄었습니다.
- 가이던스: FY2026 유기적 매출 성장률 2~4%, Core constant-currency EPS 성장률 4~6% 전망을 유지했습니다. 다만 경영진은 EPS 성장률이 전망 범위 하단에 가까워질 수 있다고 설명했습니다.
- 주가 반응: 발표 직후 시간외·프리마켓에서 주가는 전일 종가 142.51달러 대비 3.19% 하락한 137.96달러까지 내렸습니다. 다음 거래일인 7월 10일에는 137.38달러로 마감했습니다.
실적 요약
FY2026 Q2 회계기간은 2026년 6월 13일 종료된 12주입니다. PepsiCo는 7월 9일 실적을 발표했습니다.
| 항목 | FY2026 Q2 실적 | 비교 기준 |
|---|---|---|
| 매출 | 241억8,100만 달러 | 전년 동기 대비 6.4% 증가 |
| 매출 컨센서스 | 239억7,000만 달러 | Reuters 기준. 기관에 따라 약 239억 달러로 차이 |
| GAAP EPS | 2.18달러 | GAAP 기준 |
| Core EPS | 2.20달러 | 조정 기준 |
| 조정 EPS 컨센서스 | 2.21달러 | Reuters 기준 |
| GAAP 영업이익 | 40억2,300만 달러 | 전년 동기 7.9%에서 영업이익률 16.6%로 상승 |
| Core 영업이익 | 40억6,700만 달러 | Core 영업이익률 16.8%, 전년 동기 대비 40bp 하락 |
| GAAP 매출총이익 | 131억1,100만 달러 | 매출 대비 약 54.2%로 계산 |
매출은 시장 예상치를 상회했지만 EPS는 비교 기준에 따라 해석이 달라집니다. 회사가 제시한 GAAP EPS는 2.18달러, Core EPS는 2.20달러이며, Reuters의 조정 EPS 컨센서스 2.21달러와 비교하면 Core EPS가 0.01달러 낮았습니다. GAAP와 조정 EPS는 산출 기준이 다르므로 두 수치를 같은 컨센서스와 직접 비교해서는 안 됩니다.
GAAP 영업이익과 순이익의 큰 폭 개선에는 전년 동기 Rockstar 및 Be & Cheery 관련 손상차손의 기저효과가 포함됐습니다. 따라서 GAAP 이익 증가율만으로 영업 체력이 크게 개선됐다고 해석하기에는 주의가 필요합니다. Core 영업이익률은 16.8%로 전년 동기 17.2%보다 40bp 낮아졌습니다.
상반기 영업현금흐름은 23억6,500만 달러, 자본적지출은 12억6,600만 달러, 잉여현금흐름은 11억7,000만 달러였습니다. 전년 동기 잉여현금흐름은 마이너스 3억4,200만 달러였습니다.
주요 사업부 실적
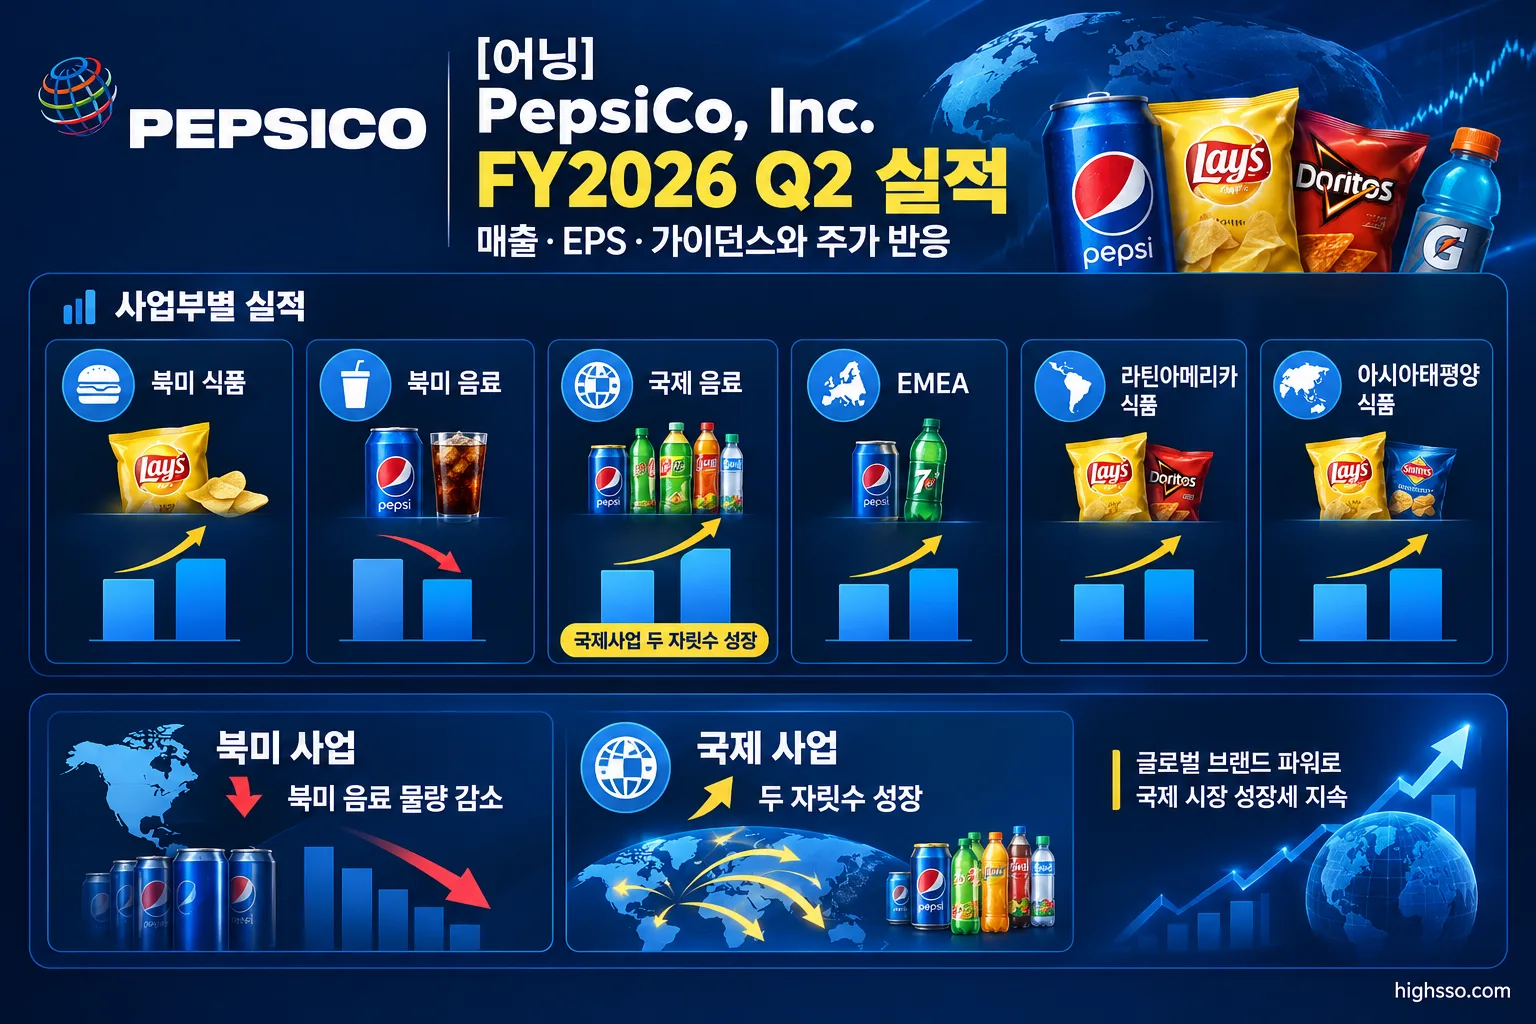
PepsiCo의 이번 분기는 국제사업의 성장과 북미 사업의 약세가 동시에 나타난 분기였습니다.
| 사업부 | 매출 | 전년 동기 대비 | 핵심 내용 |
|---|---|---|---|
| PepsiCo Foods North America | 63억6,800만 달러 | -2% | 가격 인하와 낮아진 실질 순가격의 영향. 물량 기준 점유율은 회복됐지만 물량은 보합 |
| PepsiCo Beverages North America | 72억4,300만 달러 | +7% | 인수 및 가격 효과로 매출 증가. 그러나 음료 물량은 4% 감소 |
| International Beverages Franchise | 15억2,300만 달러 | +11% | 물량, 가격, 우호적 환율이 모두 기여. 인도가 주요 성장 동력 |
| Europe, Middle East and Africa | 49억8,300만 달러 | +10% | 가격, 환율, 물량 증가가 동반. 식품 물량 4%, 음료 물량 1% 증가 |
| Latin America Foods | 29억4,000만 달러 | +15% | 멕시코 페소 강세가 11%포인트 기여. 물량은 소폭 감소 |
| Asia Pacific Foods | 11억2,400만 달러 | +12% | 인도를 중심으로 물량 10% 증가. 환율도 긍정적 |
북미 식품: 물량 회복은 있었지만 기대에는 미달
PFNA 매출은 전년 동기보다 2% 감소한 63억6,800만 달러였습니다. 회사는 가격 인하, 구매 부담 완화 정책, 제품 혁신을 통해 편의식품 물량과 물량 기준 시장점유율을 회복했다고 설명했습니다.
다만 2분기 단위 물량은 보합에 그쳐 경영진의 기대에는 미치지 못했습니다. 가격을 낮춰 물량을 회복하는 전략이 실제 매출과 이익 개선으로 이어지는지는 다음 분기에도 확인해야 할 부분입니다. PFNA 부문 영업이익은 13억4,200만 달러로 전년 동기 13억9,100만 달러보다 감소했습니다.
북미 음료: 매출 증가와 물량 감소가 공존
PBNA 매출은 72억4,300만 달러로 7% 증가했습니다. 2025년 인수 효과와 가격 효과가 매출을 끌어올렸지만, 유기적 물량은 약했습니다. 음료 물량은 4% 감소했고 탄산음료와 비탄산음료가 모두 부진했습니다.
부문 영업이익은 10억5,300만 달러로 전년 동기의 손실에서 개선됐지만, 이 역시 전년 Rockstar 관련 손상차손의 기저효과가 포함돼 있습니다. 매출 성장만으로 북미 음료 사업의 수요가 회복됐다고 보기는 어렵습니다.
국제사업: 이번 분기의 성장 축
IB Franchise, EMEA, LatAm Foods, Asia Pacific Foods는 모두 매출이 10% 이상 증가했습니다. 특히 IB Franchise는 물량 5% 증가와 인도 사업의 성장에 힘입어 영업이익도 19% 늘었습니다.
EMEA는 고인플레이션 국가의 가격 효과와 환율, 물량 증가가 함께 작용했습니다. LatAm Foods는 멕시코 페소 강세가 매출 성장에 크게 기여했지만, 물량은 소폭 감소했습니다. Asia Pacific Foods는 인도를 중심으로 물량이 10% 증가했고, 전년 Be & Cheery 손상차손의 기저효과와 낮아진 원재료 비용도 이익 개선에 영향을 줬습니다.
가이던스
PepsiCo는 FY2026 전망을 유지했습니다.
- 유기적 매출 성장률: 2~4%
- Core constant-currency EPS 성장률: 4~6%
- Core 연간 실효세율: 약 22%
- 2025년 인수 효과: 2026년 보고 매출 성장률에 약 1%포인트 기여 예상
다만 회사는 가이던스를 유지하면서도 연간 Core EPS 성장률이 제시 범위의 낮은 쪽에 가까워질 수 있다고 설명했습니다. 북미 사업의 회복 속도가 기존 예상보다 완만해졌고, 하반기 원재료 인플레이션 부담이 예상되기 때문입니다.
회사는 관세 환급 청구가 연간 EPS 성장률에 약 1%포인트 기여할 수 있으며, 환급금을 원재료 비용 부담 상쇄와 성장 투자에 사용할 계획이라고 밝혔습니다. 다만 명시적인 FY2026 Q3 매출 또는 EPS 수치 가이던스는 제시하지 않았습니다.
주가는 왜 반응했나
실적 발표 직후 주가는 하락했습니다. 시간외·프리마켓에서 전일 종가 142.51달러 대비 3.19% 낮은 137.96달러까지 내렸고, 정규장 초반에는 약 4% 하락했습니다. 다음 거래일인 2026년 7월 10일에는 137.38달러로 마감해 전일 대비 0.35% 하락했습니다.
Reuters는 주가 부담 요인으로 조정 EPS의 소폭 미달과 신중한 이익 전망을 들었습니다. AP는 매출이 예상보다 강했음에도 북미 소비자들의 예산 압박과 높은 휘발유 가격이 편의점·주유소 등 충동구매 채널에 영향을 줬다고 보도했습니다.
이번 주가 반응은 단순히 매출 성장률보다 다음 요소에 더 민감했던 것으로 해석됩니다.
- 국제사업의 성장에도 불구하고 북미 음료 물량이 4% 감소했다는 점
- PFNA의 가격 인하와 구매 부담 완화 투자가 매출과 이익에 어떻게 반영될지 추가 확인이 필요하다는 점
- Core EPS가 Reuters 컨센서스에 미달했다는 점
- 연간 EPS 성장률이 가이던스 범위 하단에 가까워질 수 있다는 경영진의 설명
7월 9일 정규장 최종 등락률은 이번 조사에서 확인된 신뢰 가능한 출처에 포함되지 않았으므로 별도로 제시하지 않습니다.
Earnings Call 핵심
미국 소비자와 충동구매 채널의 약세
경영진은 미국 소비자 환경이 예상보다 약했다고 설명했습니다. 특히 높은 휘발유 가격이 편의점, 주유소, 독립 소매점 등에서의 충동구매 전환율을 낮췄다고 밝혔습니다.
PepsiCo는 번들 상품, 식사 연계 제품, 소용량 제품, 다양한 가격대의 상품을 통해 대응하고 있다고 설명했습니다. 이는 단기적으로 판매량을 지원할 수 있지만, 가격 인하와 프로모션 확대가 마진에 어떤 영향을 미치는지는 별도로 확인할 필요가 있습니다.
물량 성장과 북미 회복 속도
경영진에 따르면 상반기 글로벌 식품 물량은 3%, 음료 물량은 2% 증가했습니다. 회사는 이를 2022년 이후 가장 빠른 물량 성장이라고 강조했습니다.
다만 성장의 상당 부분은 국제사업에서 나타났습니다. 회사는 국제 매출이 2026년 400억 달러를 넘어설 것으로 예상하며, 국제 음료 물량이 전체 음료 물량의 약 3분의 2, 국제 식품 물량이 전체 식품 물량의 절반 이상을 차지한다고 설명했습니다.
하반기에는 국제사업의 강세가 이어지고 북미 사업도 점진적으로 개선될 것으로 전망했습니다. CFO는 북미에서 PBNA의 이익 개선 속도가 PFNA보다 빠를 수 있지만, 북미 전체의 회복 속도는 2분기 이전 예상보다 느려졌다고 밝혔습니다.
제품 포트폴리오 전환
회사는 구매 허용성이 높은 식품, 포션 컨트롤, 수분 보충, 단백질, 식이섬유, 에너지, 제로슈거 제품을 성장 영역으로 제시했습니다. 경영진은 이른바 permissible food 포트폴리오 매출이 약 30억 달러이며 거의 두 자릿수 성장 중이라고 설명했습니다.
이 전략은 소비자의 건강·가격 민감도 변화에 대응하기 위한 회사 측의 포트폴리오 설명입니다. 실제 성과는 관련 제품의 매출 성장과 물량, 그리고 전체 마진 기여도를 통해 확인해야 합니다.
원재료 비용과 관세 환급
하반기에는 원재료 인플레이션, 특히 EMEA 지역의 비용 압력이 부담으로 제시됐습니다. 회사는 생산성 개선과 관세 환급금을 활용해 비용 상승을 완화할 계획이라고 밝혔습니다.
다음 분기에는 세율 상승, 원재료 비용, 생산성 개선 효과, 관세 환급금 반영 시점, 북미 마케팅 및 가격 투자 집행이 이익 흐름에 영향을 줄 수 있습니다.
현지 언론·시장 반응
Reuters의 핵심 평가는 매출은 예상 상회, 조정 EPS는 예상 하회였습니다. 매출은 241억8,000만 달러 수준으로 컨센서스를 웃돌았지만, Core EPS 2.20달러는 Reuters 기준 2.21달러에 미달했습니다. 또한 회사가 연간 EPS 성장률이 전망 범위 하단에 가까워질 수 있다고 언급한 점이 부담으로 해석됐습니다.
AP는 북미 소비자들이 높은 휘발유 가격과 경제적 불확실성으로 지출을 줄이고 있다는 점을 강조했습니다. 북미 스낵 물량은 보합이었고 음료 물량은 4% 감소했지만, 해외 스낵 물량은 3%, 음료 물량은 2% 증가했습니다.
이번 반응에서 국제사업의 두 자릿수 매출 성장보다 북미 수요와 마진 압박이 더 크게 주목받은 것은 북미 사업의 물량 회복과 가격 투자 성과가 향후 평가 요소로 주목받았기 때문으로 해석할 수 있습니다. 다만 이는 시장 보도와 회사 발언을 종합한 해석이며, 향후 분기 실적에서 실제로 검증돼야 합니다.
앞으로 확인할 것
- PFNA 물량과 투자 효율: Q3 및 하반기에 북미 스낵 물량이 추가로 개선되는지, 가격 인하와 구매 부담 완화 투자가 매출·이익으로 전환되는지 확인해야 합니다.
- PBNA 음료 물량: 탄산음료와 비탄산음료의 물량 감소가 완화되는지, 가격과 프로모션 전략이 수요 회복으로 이어지는지 살펴볼 필요가 있습니다.
- 충동구매 채널: 휘발유 가격과 소비자 예산 압박이 편의점·주유소 판매에 미치는 영향이 줄어드는지 확인해야 합니다.
- 국제사업의 성장 지속성: EMEA, LatAm Foods, Asia Pacific Foods, IB Franchise의 두 자릿수 매출 성장과 물량 증가가 Q3에도 이어지는지 확인할 필요가 있습니다. 특히 EMEA의 원재료 인플레이션에도 영업이익률이 유지되는지가 중요합니다.
- 연간 가이던스 달성 가능성: 유기적 매출 성장률 2~4%, Core constant-currency EPS 성장률 4~6% 전망에서 실제 결과가 어느 위치에 형성되는지, 특히 EPS가 하단으로 이동하는지 확인해야 합니다.
- 관세 환급금과 현금흐름: 관세 환급금의 실제 반영 시점과 연간 EPS 기여가 계획대로 발생하는지, 상반기 잉여현금흐름 11억7,000만 달러의 회복세가 이어지는지 살펴봐야 합니다.
이번 FY2026 Q2 실적은 PepsiCo의 국제 성장세가 여전히 강하다는 점과 동시에, 미국 소비자 수요와 북미 물량 회복이 아직 완전히 확인되지 않았다는 점을 함께 보여줬습니다. 다음 실적의 핵심은 매출 성장 자체보다 북미 물량, 가격 투자 이후의 마진, 그리고 회사가 제시한 EPS 성장률 범위의 실제 달성 위치가 될 전망입니다.
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- PepsiCo / SEC Exhibit 99.1 — PepsiCo Reports Second-Quarter 2026 Results
- U.S. Securities and Exchange Commission — PepsiCo Form 10-Q for the 12 and 24 Weeks Ended June 13, 2026
- StockAnalysis — PepsiCo Q2 2026 Earnings Call Transcript
- Reuters via Investing.com — Earnings call transcript: PepsiCo Q2 2026 results miss EPS as shares fall premarket
- Associated Press — PepsiCo beats Q2 revenue, but gas prices are reshaping what shoppers buy
- Yahoo Finance — PEP Historical Prices and Data
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.