발행일: 2026.10.28 19:53 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
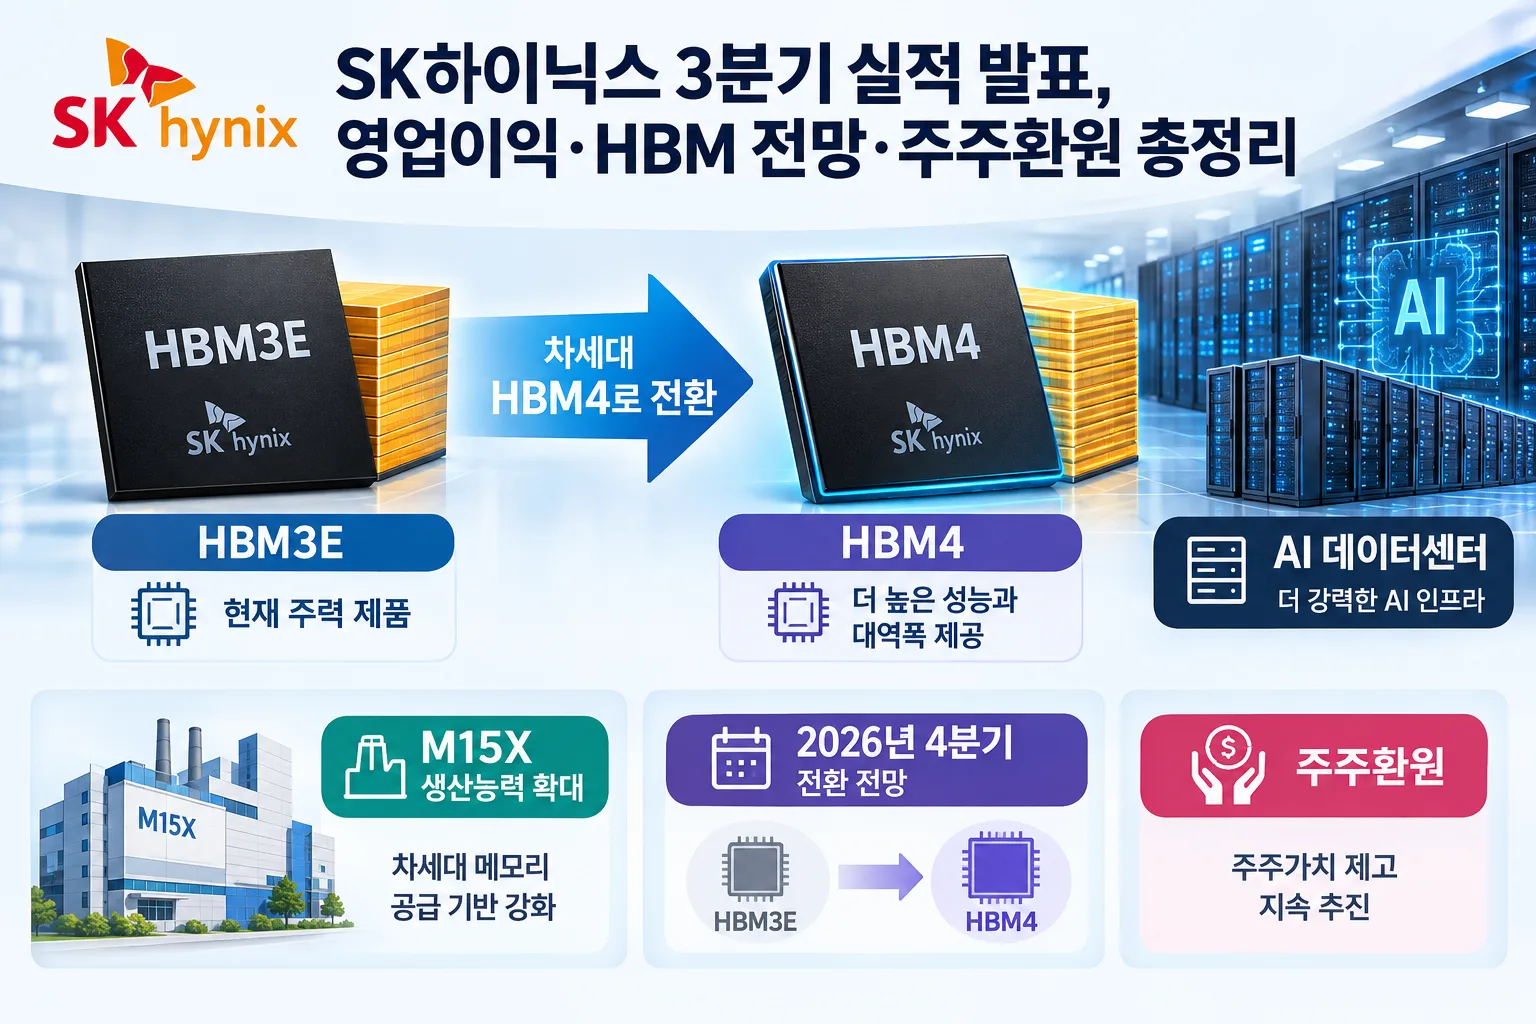
SK하이닉스 3분기 실적 발표에서 매출이 처음으로 분기 기준 100조원을 넘어섰습니다. 영업이익도 시장 예상치를 웃돌았으며, 회사는 4분기부터 HBM4가 HBM3E를 넘어 주력 제품이 될 것으로 전망했습니다.
이번 내용은 2026년 10월 28일 발표된 3분기 실적을 기준으로 정리했습니다.
3분기 실적 한눈에 보기
SK하이닉스의 2026년 3분기 실적은 다음과 같습니다.
| 항목 | 2026년 3분기 실적 |
|---|---|
| 매출 | 104조6155억원 |
| 영업이익 | 83조3338억원 |
| 순이익 | 39조7756억원 |
| 영업이익률 | 80% |
매출은 전년 동기보다 327.9% 증가했고, 순이익은 215.7% 늘었습니다. 영업이익은 전년 동기보다 632%, 전 분기보다 38% 증가했습니다.
매출이 분기 기준 100조원을 넘어선 것은 이번이 처음입니다. 회사는 AI 인프라 투자 확대와 고부가 메모리 제품 가격 상승을 실적 개선의 주요 배경으로 설명했습니다.
시장 예상치도 웃돈 영업이익
영업이익은 LSEG SmartEstimate 기준 시장 전망치인 76조7000억원을 약 6조6300억원 웃돌았습니다. 초과율은 약 8.6%입니다.
다만 시장 예상치는 조사기관과 집계 시점에 따라 달라질 수 있습니다. 따라서 ‘시장 예상치 상회’ 여부를 확인할 때는 어떤 컨센서스를 기준으로 삼았는지 함께 살펴볼 필요가 있습니다.
이번 실적에는 HBM만이 아니라 서버용 DDR5, 고용량 eSSD 등 여러 제품의 판매 확대가 반영됐습니다. DRAM 부문에서는 서버용 DDR5와 HBM4 출하가, NAND 부문에서는 321단 TLC eSSD와 데이터센터용 고부가 제품 판매가 실적을 뒷받침했습니다.
HBM4, 4분기부터 주력 제품으로 전환 전망
SK하이닉스는 2026년 4분기부터 HBM4가 출하량과 매출 모두에서 HBM3E를 넘어설 것으로 전망했습니다. 차세대 HBM 공급 확대를 위해 2026년 말까지 M15X 생산능력을 최대 수준으로 끌어올릴 계획입니다.
회사는 2027~2028년 생산능력의 50% 이상에 대해 장기공급계약을 확보했다고 밝혔습니다. 이는 고객사의 중장기 구매 가시성이 높다는 의미로 해석할 수 있지만, 계약의 구체적인 가격 조건과 수익성은 공개되지 않았습니다.
HBM4 관련해서 앞으로 확인할 항목은 다음과 같습니다.
- 실제 HBM4 출하량과 매출 기여도
- 제품 수율과 양산 속도
- 고객사 인증 확대 여부
- M15X 생산능력 확대 진행 상황
- 2027년 이후 설비투자 규모
회사는 AI 데이터센터 투자 확대에 따라 메모리 공급 부족이 2030년까지 이어질 수 있다고 전망했습니다. 다만 이는 회사의 전망이며, 실제 수급은 AI 투자 속도와 메모리 업체들의 증설 규모에 따라 달라질 수 있습니다.
2026년 주주환원 계획은 약 100조원
SK하이닉스는 2026년 주주환원 규모를 약 100조원으로 계획했습니다. 여기에는 현금배당 30조원 이상과 자사주 매입·소각 60조원 이상이 포함됩니다. 회사는 잉여현금흐름의 50% 이상을 주주에게 환원한다는 원칙도 제시했습니다.
3분기 배당은 주당 2만원으로 결정됐습니다. 이 가운데 1만원은 실적 개선에 따른 배당이며, 나머지 1만원은 일본 키옥시아 투자이익을 반영한 특별배당입니다.
이사회는 별도로 20조원 규모의 자사주 매입도 결의했습니다. 회사는 키옥시아 투자이익의 대부분을 특별배당 등으로 주주에게 환원하고, 분기별 자사주 매입을 지속하겠다고 밝혔습니다.
다만 약 100조원이라는 규모는 현금배당만을 의미하지 않습니다. 현금배당, 자사주 매입·소각, 특별배당 등을 합산한 계획이라는 점을 구분해야 합니다.
실적 발표 당일 주가 반응
실적 발표 당일 SK하이닉스 주가는 약 10.9% 상승했습니다. 같은 날 코스피는 6.63% 오른 6012.44로 마감했습니다.
주가 상승에는 시장 예상치를 웃돈 실적뿐 아니라 HBM4 공급 확대 전망과 대규모 주주환원 발표가 함께 영향을 준 것으로 보입니다. 다만 주가 상승률은 장중 변동률과 종가 기준이 다를 수 있으므로, 실제 주가를 확인할 때는 기준 시각과 종가 여부를 확인해야 합니다.
앞으로 시장이 확인할 부분
이번 발표 이후에는 단순히 분기 영업이익 규모만 보기보다 다음 지표를 함께 확인할 필요가 있습니다.
- HBM4 양산과 수율: HBM4가 실제로 HBM3E를 대체할 수 있는 생산성과 수익성을 확보했는지 확인해야 합니다.
- 고객사 인증과 출하량: 공급 계획이 실제 매출로 이어지는지 살펴봐야 합니다.
- 메모리 가격 흐름: AI 서버 수요가 이어지더라도 공급업체의 증설 속도에 따라 가격 환경은 달라질 수 있습니다.
- 장기계약의 매출 전환: 2027~2028년 생산능력의 50% 이상에 대한 계약이 실제 매출과 이익으로 연결되는지 확인할 필요가 있습니다.
- 주주환원과 투자 균형: 자사주 매입·배당 확대와 차세대 생산능력 확보를 위한 설비투자가 어떤 방식으로 병행되는지 살펴봐야 합니다.
일정별로 정리한 발표 내용
- 2026년 10월 28일: 2026년 3분기 실적 발표
- 2026년 4분기: HBM4가 출하량과 매출 기준 주력 제품이 될 것으로 회사가 전망
- 2026년 말: M15X 생산능력을 최대 수준으로 확대할 계획
- 2026년: 키옥시아 투자이익을 반영한 특별배당 및 약 100조원 규모 주주환원 추진
- 2030년까지: 메모리 공급 부족이 이어질 수 있다는 회사 전망
핵심 정리
SK하이닉스 3분기 실적 발표의 핵심은 세 가지입니다.
- 분기 매출이 처음으로 100조원을 넘었고, 영업이익은 83조3338억원을 기록했습니다.
- 4분기부터 HBM4가 HBM3E를 넘어 주력 제품이 될 것으로 회사가 전망했습니다.
- 2026년 약 100조원 규모의 주주환원 계획과 주당 2만원의 3분기 배당, 20조원 규모 자사주 매입을 제시했습니다.
실적과 주주환원 규모는 회사가 발표한 내용이며, HBM4 수요와 메모리 공급 부족 전망은 향후 시장 상황에 따라 달라질 수 있습니다. 최신 실적과 세부 공시는 SK하이닉스 공식 발표에서 확인하기 바랍니다.
공식 확인
위 버튼은 조사 시점에 확인된 공식 또는 공식 서비스 경로로 연결됩니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- SK하이닉스 뉴스룸 — SK hynix Announces 3Q26 Financial Results
- 연합뉴스 — (2nd LD) SK hynix logs record profit in Q3 on AI chip supercycle
- Reuters — SK Hynix Q3 profit jumps more than 7-fold, beats forecasts
- Aju Press — SK hynix payout carries Seoul's benchmark above 6,000
- Seoul Economic Daily — KOSPI Reclaims 6,000 as Samsung Jumps 9%, SK hynix 11%