발행일: 2026년 10월 13일
핵심 요약
- 매출: €11,597 million으로 전년 동기 대비 실제 환율 기준 16.0%, 고정환율(CER) 기준 17.8% 증가했다. 출처별 컨센서스 €11.22~€11.31 billion을 웃돌았다.
- EPS: 조정 기준인 Business EPS는 €2.09로, 확인된 컨센서스 €1.90~€1.91을 상회했다. IFRS EPS는 €0.29였다.
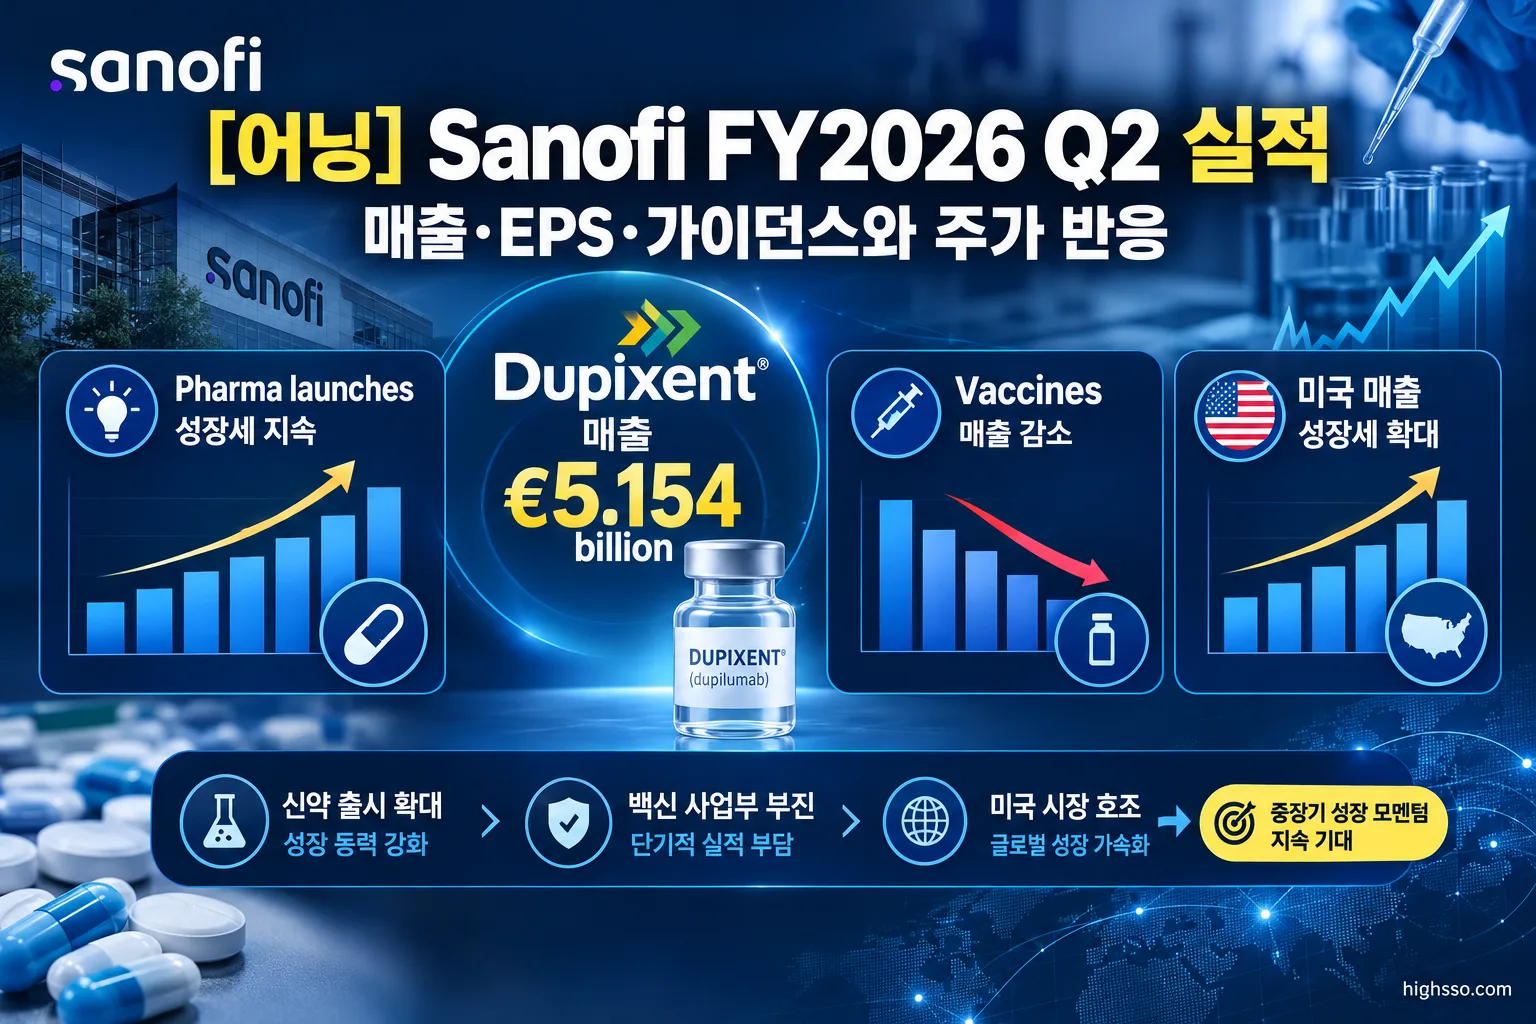
- 성장 동력: Dupixent 매출이 €5,154 million으로 처음 €5 billion을 넘었고, 주요 신규 출시 의약품 매출은 CER 기준 48.3% 증가했다.
- 가이던스: Sanofi는 FY2026 매출 성장 전망을 기존의 ‘높은 한 자릿수 성장’에서 CER 기준 약 10% 성장으로 상향했다.
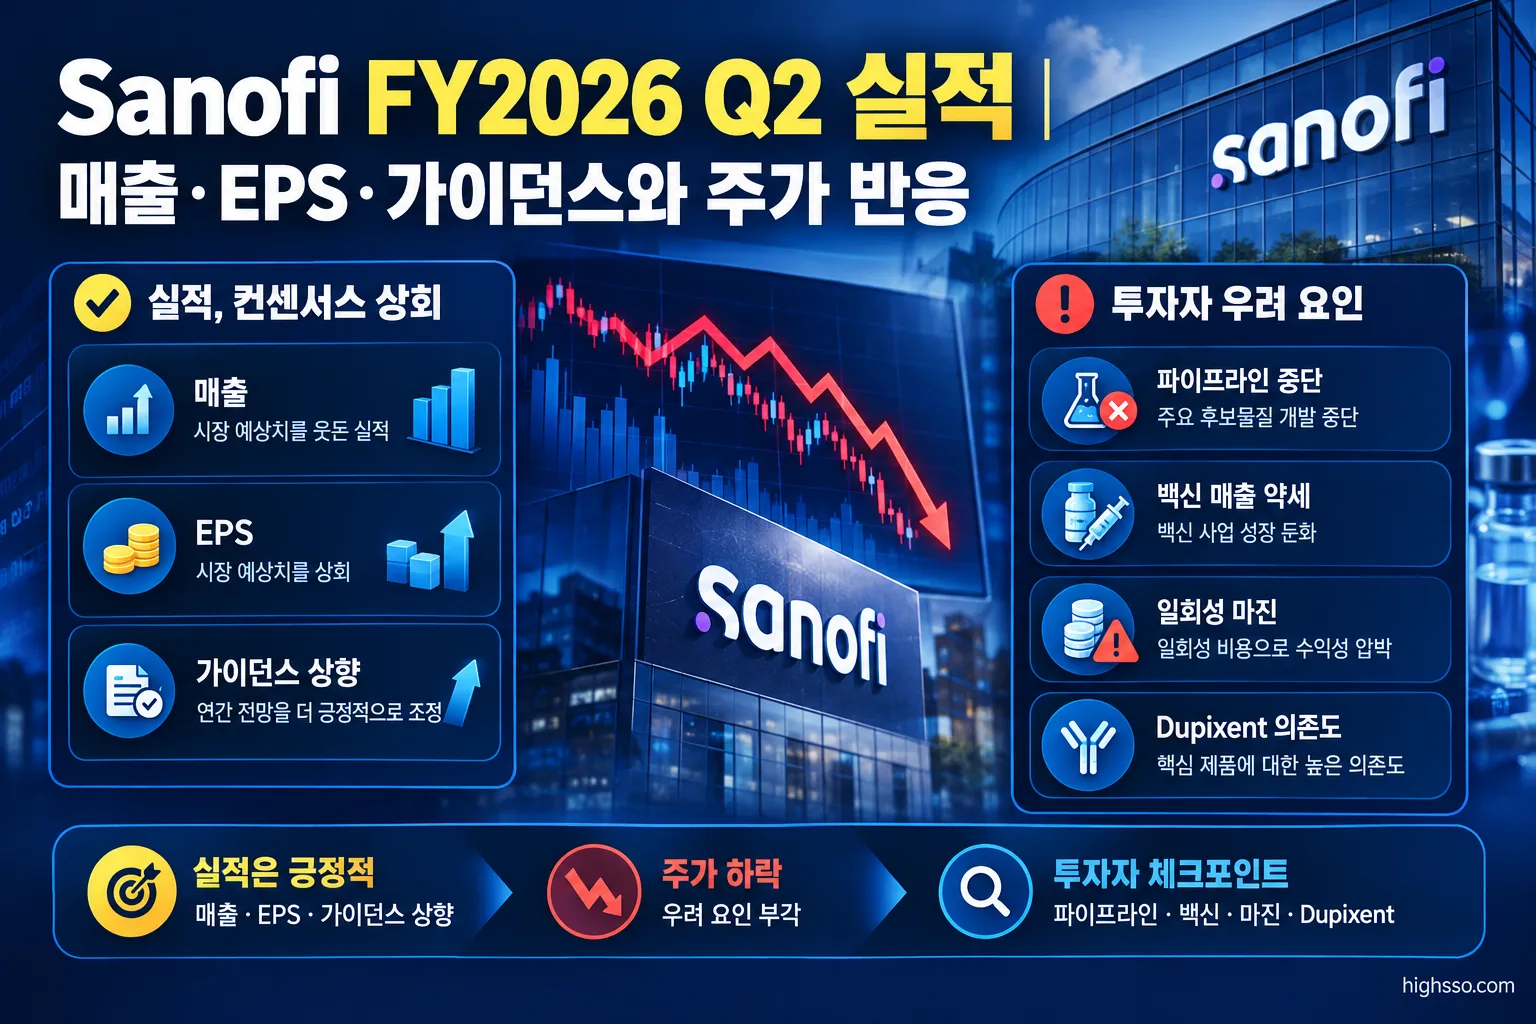
- 주가 반응: 실적과 가이던스는 강했지만 파리 상장 주가는 발표 당일 약 8~9% 하락했다. 시장은 백신 매출 약세, 파이프라인 중단, 일회성 이익과 Dupixent 의존도를 더 크게 주목했다.
실적 요약
| 항목 | FY2026 Q2 결과 | 비교 또는 참고 |
|---|---|---|
| 매출 | €11,597 million | 전년 동기 대비 +16.0% 실제 환율, +17.8% CER |
| 매출 컨센서스 | €11.22~€11.31 billion | 출처별 집계 차이 존재 |
| Business EPS | €2.09 | 컨센서스 €1.90~€1.91 상회 |
| IFRS EPS | €0.29 | Business EPS와 다른 회계 기준 |
| Business gross profit | €9,411 million | Business gross margin 81.2% |
| Business gross margin | 81.2% | 전년 동기 대비 3.7%포인트 상승 |
| Business operating income | €3,291 million | 실제 환율 기준 +33.7%, CER 기준 +35.8% |
| Business operating margin | 28.4% | 전년 동기 대비 3.8%포인트 상승 |
| Business net income | €2,501 million | Business net margin 21.6% |
| IFRS 순이익 | €343 million | 전년 동기 €3,939 million |
이번 Sanofi FY2026 Q2 실적에서 매출과 Business EPS는 모두 시장 예상치를 웃돌았다. 다만 EPS는 반드시 기준을 구분해야 한다. €2.09는 회사가 영업성과 설명에 사용하는 Non-IFRS 성격의 Business EPS이며, IFRS EPS는 €0.29다.
IFRS 순이익이 전년 동기보다 크게 감소한 것은 영업 흐름이 단순히 악화됐기 때문만은 아니다. 전년 동기에는 Opella 관련 중단사업 순이익 €2,707 million이 포함됐고, 이번 분기에는 약 €1,031 million의 무형자산 손상차손 등이 반영됐다.
Business gross margin 개선에는 Sarclisa 피하주사 제형 승인 이후 2억 유로 이상의 제조 관련 충당금 환입이 포함됐다. 따라서 이번 분기의 높은 마진을 다음 분기에도 그대로 적용하기는 어렵다. 회사 측 설명에 따르면 underlying gross margin 개선폭은 약 1.7%포인트로, 제품 믹스와 효율성 개선의 영향이 포함됐다.
주요 사업부 실적
Dupixent가 전체 성장을 주도
Dupixent 매출은 €5,154 million으로 전년 동기 대비 실제 환율 기준 34.5%, CER 기준 37.6% 증가했다. 분기 매출이 처음으로 €5 billion을 넘어선 점은 이번 실적의 가장 중요한 특징이다.
미국 매출은 €3,899 million으로 CER 기준 42.8% 증가했다. 환자 채택과 신규 적응증 확대가 성장에 기여했지만, 전체 회사 성장에서 Dupixent가 차지하는 비중이 커졌다는 점은 투자자가 함께 확인해야 할 부분이다.
신규 출시 의약품의 성장세도 강했다
주요 Pharma launches 매출은 €1,305 million으로 실제 환율 기준 45.5%, CER 기준 48.3% 증가했다. Ayvakit, ALTUVIIIO, Sarclisa 등이 성장에 기여했다.
이 부문은 Dupixent 이후의 성장원을 판단하는 지표다. 다만 하반기에는 Ayvakit가 전년 7월 이후 연결 편입된 영향으로 비교 기준이 높아질 수 있어, 상반기와 같은 성장률이 유지되는지는 별도로 확인해야 한다.
백신은 전체 실적의 약한 고리
백신 매출은 €1,150 million으로 CER 기준 4.7% 감소했다. 독감 백신과 일부 수막염·여행·풍토병 백신 매출 감소가 영향을 줬다.
- PPH 백신 및 Heplisav-B: €700 million, CER 기준 1.4% 증가
- Beyfortus: €108 million, CER 기준 54.2% 증가
- Influenza/COVID-19 백신: €54 million, CER 기준 61.7% 감소
백신 부문 안에서도 제품별 흐름은 달랐지만, 독감 백신의 전년 높은 기저효과가 전체 사업부 매출을 끌어내렸다. 회사는 2026년 백신 매출 성장률이 소폭 마이너스를 기록할 것으로 예상하고 있으며, 감소 영향은 주로 하반기에 나타날 것으로 설명했다.
지역별로는 미국과 유럽의 차이가 컸다
| 지역 | 매출 | CER 기준 성장률 | 특징 |
|---|---|---|---|
| 미국 | €6,344 million | +33.5% | Dupixent, 신규 출시 제품, Heplisav-B가 견인 |
| 유럽 | €2,141 million | +1.3% | 신규 제품과 Dupixent 성장이 기존 제품·백신 감소를 대부분 상쇄 |
| 기타 지역 | €3,112 million | +3.7% | Dupixent와 Beyfortus가 기여 |
중국 매출은 €676 million으로 CER 기준 4.9% 감소했다. Sanofi의 성장세가 모든 지역에서 고르게 나타난 것은 아니며, 미국 시장의 기여도가 특히 높았다.
가이던스
Sanofi는 FY2026 매출 전망을 CER 기준 약 10% 성장으로 상향했다. 기존 전망은 CER 기준 높은 한 자릿수 성장률이었다.
Business EPS는 FY2026에 CER 기준 매출 성장률보다 소폭 빠르게 증가할 것으로 제시됐다. 다만 회사는 구체적인 EPS 금액 범위는 공개하지 않았다.
회사가 제시한 주요 전망은 다음과 같다.
- FY2026 매출: CER 기준 약 10% 성장
- FY2026 Business EPS: CER 기준 매출 성장률보다 소폭 빠른 증가
- 2026년 유효 세율: 약 21%
- 2026년 백신 매출: 소폭 감소 예상
- Q3 호흡기 백신 매출: 전년 대비 낮은~중간 십대 비율 감소 가능성
장기적으로는 Dupixent의 2030년 매출 목표를 CER 기준 약 €25 billion으로 상향했다. Pharma launches 목표는 약 €10 billion으로 유지했고, 백신 사업의 2030년 목표는 약 €9 billion으로 제시했다.
주가는 왜 반응했나
Sanofi의 파리 상장 주가는 실적 발표 당일 약 8~9% 하락했다. Reuters는 약 8% 하락으로, Morningstar는 9% 하락으로 보도했다. 미국 ADR인 SNY도 발표 전 거래일 종가 대비 약 4.37% 하락한 것으로 집계됐다. 두 수치는 거래소와 측정 기준이 다르므로 직접 비교할 때 주의해야 한다.
이번 반응은 헤드라인 실적만으로 설명하기 어렵다. 시장은 매출과 Business EPS의 컨센서스 상회보다 다음 요소에 더 민감하게 반응한 것으로 보도됐다.
- 파이프라인 중단: amlitelimab, itepekimab, balinatunfib 등 일부 개발 프로그램이 중단됐고, Riliprubart의 연구도 조기 중단됐다. Fabry병 치료제 후보 venglustat은 3상 주요 평가변수를 충족하지 못했다.
- 일회성 이익의 지속 가능성: Sarclisa 관련 충당금 환입이 gross margin 개선에 기여했기 때문에 하반기에도 같은 수준의 마진 효과가 이어질지는 불확실하다.
- 백신 매출 약세: 백신 매출이 기대에 미치지 못하면서 사업 포트폴리오 내 단기 부담으로 부각됐다.
- Dupixent 의존도: Dupixent가 강한 성장을 보였지만, 회사 전체 성장에서 단일 핵심 제품에 대한 의존도가 커지고 있다는 점이 투자자 우려로 제시됐다.
미국 시장의 시간외 거래 변동률은 신뢰할 만한 자료로 확인되지 않았다. 따라서 확인 가능한 범위에서는 발표 이후 정규장과 파리 시장의 하락을 중심으로 보는 것이 적절하다.
Earnings Call 핵심
경영진은 Q2 매출 성장이 주로 물량 증가에서 나왔으며, Dupixent의 환자 채택과 신규 출시 제품의 모멘텀이 강했다고 설명했다. Dynavax와 Blueprint의 전년 매출을 재작성할 경우 성장률은 약 15% 수준이라고도 밝혔다. 이는 회사 측 설명이며, 독립적인 검증이 필요한 수치다.
마진과 비용에 대해서는 다음과 같은 설명이 나왔다.
- Sarclisa 피하주사 제형 승인에 따른 재고 충당금 환입이 gross margin을 높였으며, 하반기에는 해당 일회성 효과가 줄어들 전망이다.
- Blueprint와 Dynavax 인수로 영업비용이 증가했지만, 인수 관련 일회성 비용을 제외하면 증가율은 중간 한 자릿수 수준이라고 CFO가 설명했다.
- 매출 대비 영업비용 비율은 1.5%포인트 낮아졌다고 회사는 밝혔다.
하반기 성장률에 대해서는 비교 기준 상승이 주요 변수로 제시됐다. Dupixent의 신규 적응증 출시와 Ayvakit의 전년 7월 이후 연결 편입으로 기저가 높아지는 만큼, Q2와 같은 성장률이 지속되기는 어려울 수 있다는 설명이다.
또한 Regeneron 개발비 잔액 환급은 Q2가 마지막이며, 2026년에는 Amvuttra 로열티 증가가 관련 영업이익 부담을 완전히 상쇄할 것으로 전망했다. 다만 2027년에는 두 항목 사이에 약 €200 million의 영업이익 공백이 발생할 수 있다고 회사는 설명했다.
연구개발 측면에서는 Dupixent의 소아 만성 자발성 두드러기 적응증 확대, Tzield의 제1형 당뇨병 적응증 확대, Sarclisa 피하주사 승인, Nexviazyme의 영아 발병 폼페병 3상 결과를 주요 성과로 강조했다.
현지 언론·애널리스트 반응
Reuters는 Dupixent 수요와 연간 매출 전망 상향에도 불구하고, 투자자들이 파이프라인 축소와 일회성 이익에 집중하면서 주가가 하락했다고 평가했다.
Investing.com은 매출과 가이던스는 긍정적이었지만, 백신 매출 €1.15 billion이 약 €1.20 billion 수준의 예상치를 밑돌았고 파이프라인 우려가 투자심리를 약화시켰다고 보도했다.
Morningstar는 Dupixent의 강한 성장과 가이던스 상향을 긍정적으로 봤다. 동시에 신임 경영진의 파이프라인 전략과 향후 특허 절벽 위험을 핵심 관심사로 제시했다.
컨센서스 기준으로는 Business EPS €2.09가 €1.90€1.91 예상치를 상회했고, 매출 €11,597 million도 €11.22€11.31 billion 전망치를 웃돌았다. 다만 기관별 환율 적용 방식과 집계 기준이 다르므로 하나의 컨센서스로 통합하지 않는 것이 적절하다.
결국 시장의 질문은 ‘Q2 실적이 강했는가’보다 이익의 질과 하반기 성장 지속성이 충분한가에 가까웠다. 높은 gross margin에는 일회성 환입이 포함됐고, 백신 매출은 약세였으며, 파이프라인의 일부 공백이 드러났기 때문이다.
앞으로 확인할 것
- Q3 호흡기 백신 매출: 회사는 Q3 매출이 전년 대비 낮은~중간 십대 비율로 감소할 수 있다고 제시했다. 실제 감소폭과 Q4로의 매출 이동 여부를 확인해야 한다.
- Dupixent 성장 지속성: Q2 매출 €5,154 million과 미국 CER 성장률 42.8%가 유지되는지, 신규 적응증이 환자 채택과 처방 증가로 이어지는지 점검할 필요가 있다.
- Pharma launches 성장률: Q2 매출 €1,305 million, CER 기준 성장률 48.3%가 높은 비교 기준 속에서도 이어지는지 확인해야 한다. Ayvakit, ALTUVIIIO, Sarclisa 등의 출시 속도와 적응증 확대가 핵심이다.
- 마진의 질: Sarclisa 충당금 환입이 사라진 뒤에도 제품 믹스와 비용 효율성으로 gross margin 개선이 이어지는지 확인해야 한다.
- 파이프라인과 현금흐름: 개발 중단 이후 자원 재배분, duvakitug·lunsekimig의 임상 진척, H1 free cash flow €3,724 million의 지속 여부를 살펴야 한다. 2026년 6월 말 순부채는 €15,513 million으로, 인수·배당·자사주 매입 이후 레버리지 정상화 속도도 점검 대상이다.
다음 실적 발표 예정일은 2026년 10월 30일이다. Sanofi FY2026 Q2 실적은 현재 사업의 성장 동력이 강하다는 점을 보여줬지만, 다음 분기부터는 Dupixent 성장률, 백신 기저효과, 일회성 마진 요소와 파이프라인 보강 여부를 함께 봐야 한다.
함께 볼 어닝 리포트
[어닝] Amazon.com, Inc. FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Sanofi — Press Release: Q2 2026: double-digit sales growth and strong business EPS growth; 2026 guidance upgraded
- Sanofi Investor Relations — Second quarter 2026 results
- U.S. SEC — Form 6-K filing for period ended June 30, 2026
- U.S. SEC — Sanofi Half-Year Financial Report 2026, Exhibit 99.2
- StockAnalysis / Quartr transcript data — Q2 2026 Earnings Call Transcript
- Reuters — Sanofi drug pipeline worries, Dupixent dependence shake shares
- Morningstar — Sanofi Earnings: Dupixent Shines, Full-Year Guidance Upgraded
- Investing.com — Why is Sanofi stock sliding today?
- Financial Times / Markit Digital — Sanofi SA earnings forecast and consensus
- FXEmpire — Sanofi ADR earnings report and stock reaction
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.