발행일: 2026년 10월 21일
SanDisk Corporation FY2026 Q4 실적은 매출과 조정 EPS가 시장 예상치를 웃돌았고, 데이터센터 사업과 높은 총마진이 돋보인 분기였다. 그러나 이미 주가에 반영된 AI·메모리 수요 기대가 매우 높았던 만큼, 강한 실적과 다음 분기 가이던스에도 주가는 발표 후 하락했다.
핵심 요약
- 매출: 89억6,500만달러로 전년 동기 대비 372%, 직전 분기 대비 51% 증가했다.
- EPS: GAAP 희석 EPS는 43.97달러, Non-GAAP 희석 EPS는 39.25달러였다. Zacks 기준 조정 EPS 컨센서스 34.24달러를 웃돌았다.
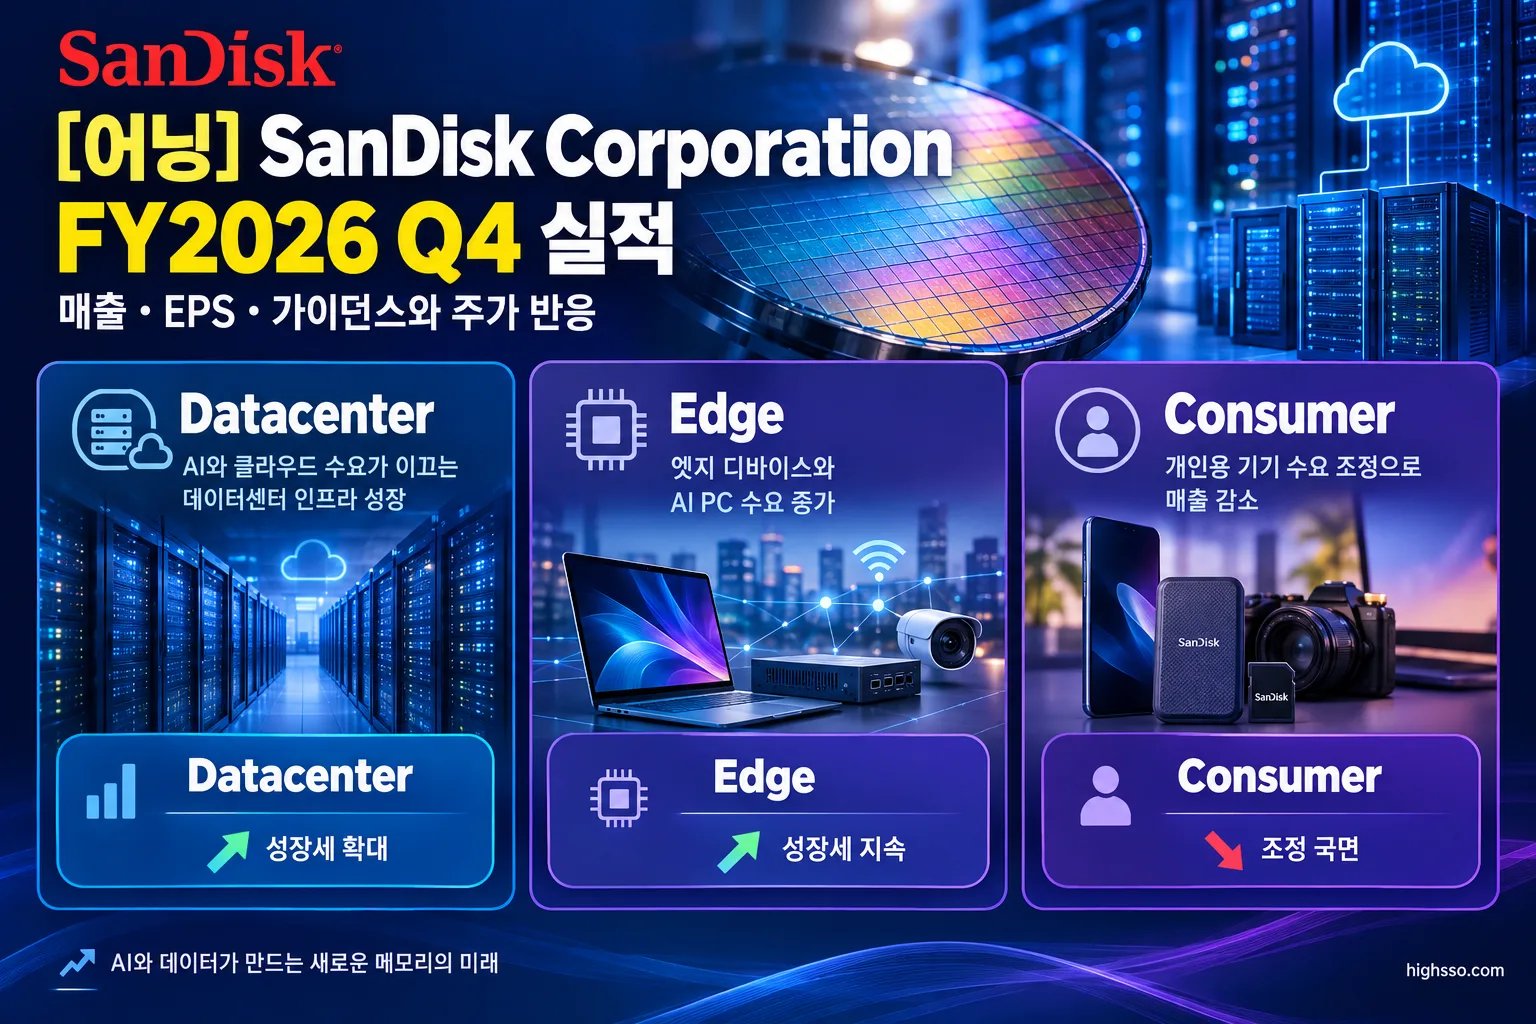
- 성장 동력: Datacenter 매출이 전분기 대비 103% 증가했고, Edge 매출도 48% 늘었다. 반면 Consumer 매출은 32% 감소했다.
- 마진: Non-GAAP 총마진은 84.6%로 전분기 78.4%에서 개선됐다.
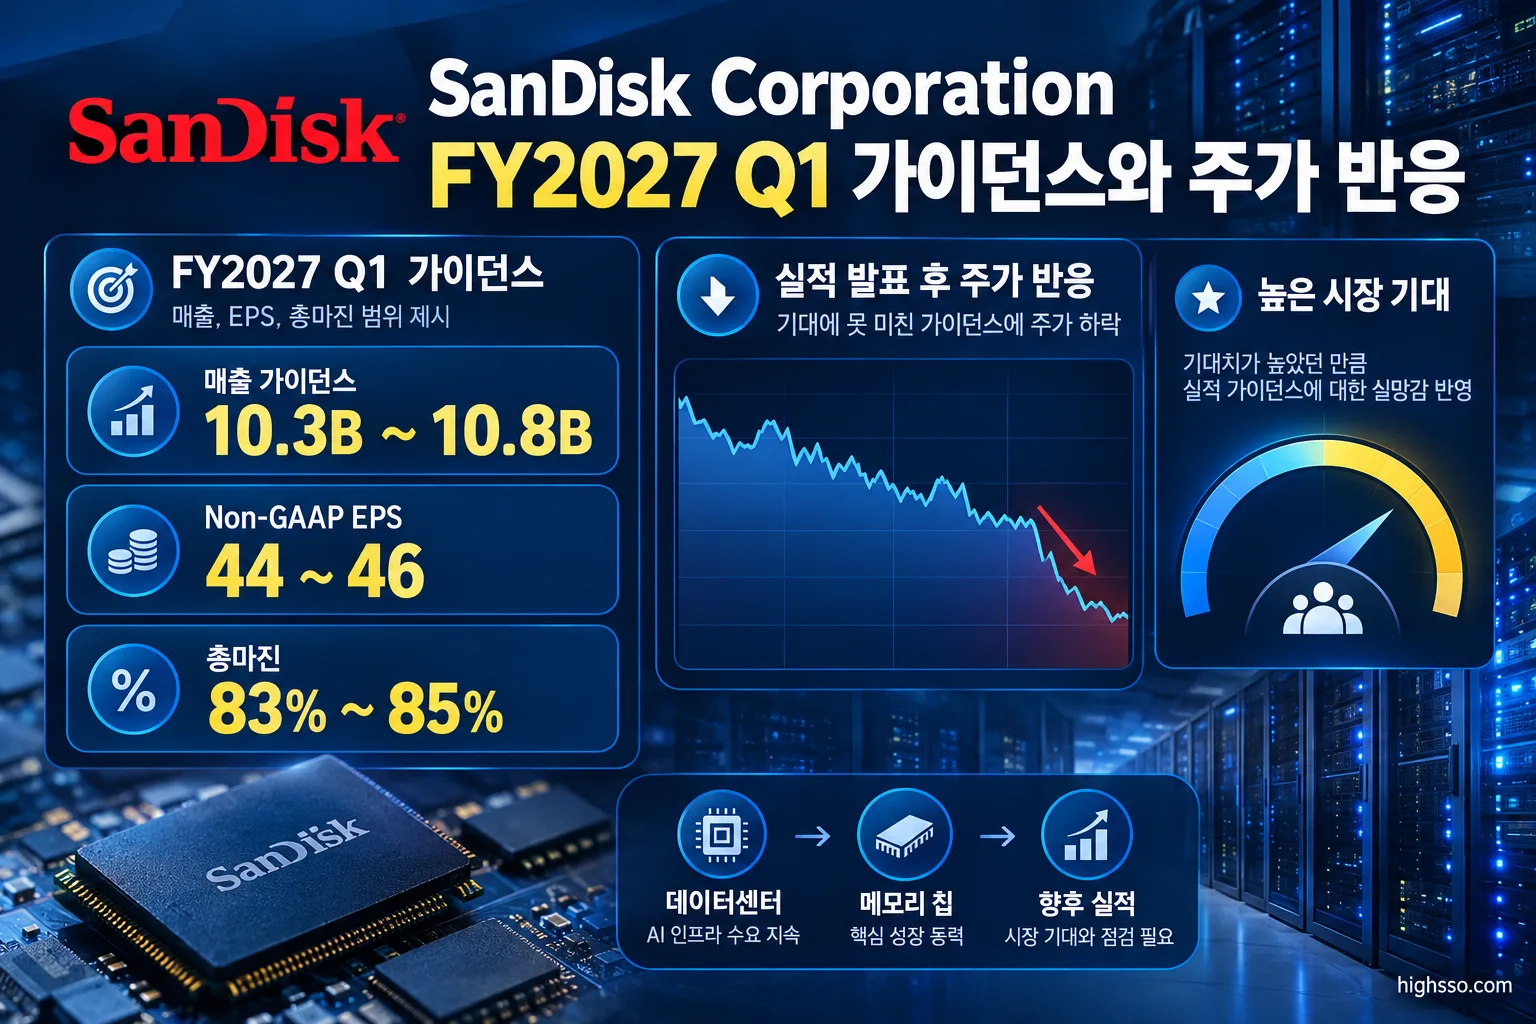
- 다음 분기 가이던스: FY2027 Q1 매출 103억~108억달러, Non-GAAP 희석 EPS 44~46달러를 제시했다.
- 주가 반응: 실적 발표 직후 시간외 거래에서 주가는 약 12.1% 하락했고, 8월 6일 정규장에서도 장중 약 13.3% 하락한 것으로 보도됐다.
실적 요약
| 항목 | FY2026 Q4 실적 | 비교 또는 컨센서스 |
|---|---|---|
| 매출 | 89억6,500만달러 | Zacks 컨센서스 83억달러 상회 |
| 매출 성장률 | 전년 동기 대비 +372% | FY2025 Q4 매출 19억100만달러 기준 |
| 매출 성장률 | 직전 분기 대비 +51% | FY2026 Q3 매출 59억5,000만달러 기준 |
| GAAP 희석 EPS | 43.97달러 | |
| Non-GAAP 희석 EPS | 39.25달러 | Zacks 조정 EPS 컨센서스 34.24달러 |
| GAAP 총마진 | 84.6% | 전분기 78.4%, 전년 동기 26.2% |
| Non-GAAP 총마진 | 84.6% | 전분기 78.4%, 전년 동기 26.4% |
| GAAP 영업이익 | 70억3,700만달러 | 공식 발표자료에 별도 영업이익률은 미표기 |
| Non-GAAP 영업이익 | 71억400만달러 | 공식 발표자료에 별도 영업이익률은 미표기 |
매출과 조정 EPS 모두 컨센서스를 웃돌았다. 다만 컨센서스는 데이터 제공업체마다 차이가 있었다. 매출 예상치는 약 83억~84억2,000만달러, 조정 EPS 예상치는 약 33.28~34.96달러 범위로 집계돼 실적 Beat 규모는 어떤 집계치를 사용하느냐에 따라 달라진다.
수익성 개선도 컸다. GAAP 순이익은 69억300만달러로 전분기 36억1,500만달러보다 91% 증가했고, 전년 동기 순손실 2,300만달러에서 흑자로 전환했다. Non-GAAP 순이익은 61억6,200만달러로 전분기보다 68% 늘었다.
영업활동현금흐름은 71억2,600만달러, 자본지출은 4,300만달러, 잉여현금흐름은 70억8,300만달러였다. NBM 선급금과 예치금 19억3,800만달러를 제외한 조정 잉여현금흐름은 50억3,500만달러로 제시됐다.
주요 사업부 실적
Datacenter
Datacenter 매출은 29억7,700만달러로 전분기 대비 103% 증가했다. AI 추론과 데이터센터 저장 수요가 핵심 성장 동력으로 부상하면서 전체 사업에서 차지하는 중요성이 커졌다.
전년 동기와의 단순 비교는 회사가 의미 있는 비교가 어렵다고 설명했다. 전년 동기 매출의 출발점이 2억1,300만달러로 낮았기 때문이다. FY2026 연간 Datacenter 매출은 51억5,300만달러로 전년 대비 437% 증가했다.
Edge
Edge 매출은 54억3,200만달러로 전분기 대비 48%, 전년 동기 대비 392% 증가했다. FY2026 Q4 전체 매출에서 가장 큰 비중을 차지한 사업부로, Datacenter와 함께 이번 분기 외형 성장을 이끌었다.
FY2026 연간 Edge 매출은 121억6,000만달러로 전년 대비 195% 증가했다. 다만 향후 성장률이 이번 분기의 높은 수준을 계속 유지할 수 있는지는 다음 실적에서 확인이 필요하다.
Consumer
Consumer 매출은 5억5,600만달러로 전분기 대비 32%, 전년 동기 대비 5% 감소했다. 회사 전체 매출이 급증한 것과 대조적인 흐름이다.
회사는 계절성과 제품 믹스의 영향을 언급했다. 따라서 이번 감소가 일시적인 요인인지, 소비자용 저장장치 수요의 구조적 약세인지 구분하려면 다음 분기의 회복 여부를 확인해야 한다. FY2026 연간 Consumer 매출은 29억3,500만달러로 전년 대비 29% 증가했다.
New Business Model 계약
회사는 기존 5건에 더해 FY2026 Q4에 5건의 NBM 계약을 추가로 체결했다고 밝혔다. 추가 계약은 신규 고객과의 계약 3건, 기존 계약 확대 2건으로 구성됐다.
NBM 계약의 별도 매출은 공개되지 않았다. 다만 컨퍼런스콜에서 회사는 계약 기간이 약 5년이고, 장기 수요 가시성이 4년 이상이라고 설명했다. 구체적인 매출 인식 시점과 선급금 규모는 다음 실적에서 확인할 필요가 있다.
가이던스
SanDisk가 제시한 FY2027 Q1 전망은 다음과 같다.
| 항목 | FY2027 Q1 가이던스 |
|---|---|
| 매출 | 103억~108억달러 |
| Non-GAAP 희석 EPS | 44~46달러 |
| GAAP 총마진 | 83.0%~84.9% |
| Non-GAAP 총마진 | 83.0%~85.0% |
| GAAP 영업비용 | 5억7,400만~6억1,400만달러 |
| Non-GAAP 영업비용 | 5억2,000만~5억4,000만달러 |
| Non-GAAP 세율 | 15.0% |
| 희석주식 수 가정 | 약 1억5,500만주 |
매출 가이던스 중간값은 105억5,000만달러로 FY2026 Q4 실제 매출보다 약 17.7% 높은 수준이다. 이는 회사가 다음 분기에도 강한 수요와 출하 증가를 예상하고 있음을 보여준다. 다만 이 수치는 제공된 실적과 가이던스를 바탕으로 계산한 비교이며, 회사가 직접 제시한 성장률은 아니다.
경영진은 FY2027 자본지출이 BiCS8과 BiCS10 생산 확대 때문에 전년보다 증가할 것으로 예상했다. 동시에 연간 매출 대비 CAPEX 비율은 약 6%로 낮아질 것이라고 설명했다.
장기적으로는 공급 비트 성장률을 중고(中高) 십대 수준으로 목표로 하고 있으며, FY2027 판매 가능 비트 성장률은 재고일수 확대의 영향으로 중간 십대 수준을 예상했다. 회사 측은 고객 수요가 공급 증가보다 빠르게 늘고 있어 2027년 이후에도 비트 공급이 배분 상태로 남을 수 있다고 전망했다.
주가는 왜 반응했나
실적 발표 직후 시간외 거래에서 Sandisk 주가는 약 12.1% 하락했다. 2026년 8월 6일 정규장에서도 장중 약 13.3% 하락해 1,178달러 수준에서 거래된 것으로 보도됐다.
실적 수치만 보면 매출과 Non-GAAP EPS 모두 예상치를 웃돌았고, 다음 분기 가이던스도 강했다. 그럼에도 주가가 하락한 배경에 대해 Reuters는 AI와 메모리 관련 종목에 대한 시장 기대치가 매우 높았기 때문이라고 분석했다.
즉, 이번 반응은 실적이 약해서라기보다 이미 높아진 기대를 추가로 뛰어넘을 수 있는지에 대한 시장의 판단으로 해석할 수 있다. 다만 주가 하락의 직접적인 원인을 회사가 공식적으로 단정한 것은 아니다. 시장 보도에서는 높은 밸류에이션, 향후 성장률 기대, 가이던스의 상대적 수준 등이 배경으로 거론됐다.
Earnings Call 핵심
가격 상승이 매출 증가의 더 큰 부분을 차지
회사는 Q4 매출 증가분의 약 3분의 1이 출하 비트 증가에서, 약 3분의 2가 가격 상승에서 발생했다고 설명했다. 이는 현재 매출 성장의 상당 부분이 수요 증가뿐 아니라 가격 환경에도 영향을 받고 있음을 의미한다.
따라서 향후에는 가격 상승이 계속될 수 있는지, 아니면 출하량 증가가 매출 성장의 중심으로 이동하는지가 중요하다.
AI 추론과 데이터센터 수요
경영진은 AI 추론이 NAND 수요를 추가로 자극할 수 있다고 전망했다. 회사 측 설명에 따르면 Datacenter가 전체 매출에서 차지하는 비중은 2025년 약 30%에서 2026년 약 50%로 확대될 것으로 예상된다.
이는 SanDisk의 성장축이 전통적인 소비자용 저장장치에서 데이터센터 중심으로 이동하고 있다는 회사의 설명과 연결된다. 다만 이 전망은 회사 측 예상이며, 독립적인 시장 추정치와는 구분해야 한다.
공급 확대와 배분 상태
경영진은 고객 수요가 회사의 공급 증가보다 빠르게 늘고 있다고 설명했다. 이에 따라 공급 배분 상태가 장기간 이어질 수 있다고 밝혔다.
공급 부족과 가격 상승은 단기적으로 매출과 마진에 긍정적일 수 있다. 반면 생산 확대가 지연되거나 고객 수요가 둔화하면 성장률과 가격의 지속 가능성이 낮아질 수 있다.
BiCS8·BiCS10과 재고
BiCS8과 BiCS10 생산 확대는 FY2027 자본지출 증가의 주요 원인으로 언급됐다. 회사는 NBM 고객 지원과 높은 부품 비용에 대응하기 위해 FY2027 재고일수를 현재보다 높게 운영할 계획이라고 밝혔다.
재고 증가는 수요 대응을 위한 선제적 확보일 수도 있지만, 향후 수요가 둔화될 경우 부담으로 작용할 가능성도 있다. 다음 분기에는 재고 증가와 출하 증가가 함께 나타나는지 확인해야 한다.
신규 플랫폼과 자본배분
회사는 QLC Stargate 플랫폼의 매출 출하를 시작했다고 설명했다. 초기 출하가 실제 매출 성장과 제품 믹스 개선으로 이어지는지는 추가 확인이 필요하다.
자본배분 측면에서는 Q4에 45억2,400만달러 규모의 자사주를 매입했다. 이사회는 추가 140억달러의 자사주 매입 프로그램을 승인했으며, 총 잔여 승인액은 155억달러로 늘었다.
현지 언론·애널리스트 반응
Reuters는 Sandisk와 Western Digital의 실적 발표 이후 데이터 저장장치 종목들이 하락했다고 보도했다. 시장이 과거 분기의 실적보다 다음 분기의 성장 속도와 가이던스 수준에 더 민감하게 반응했다는 평가다.
Zacks는 Non-GAAP EPS 39.25달러가 컨센서스 34.24달러를 14.63% 웃돌았고, 매출 89억7,000만달러가 컨센서스 83억달러를 8.01% 상회했다고 집계했다. 다만 다른 데이터 제공업체의 컨센서스는 달랐으므로 Beat 비율은 고정된 하나의 수치로 보기는 어렵다.
긍정적으로 평가할 수 있는 요소는 다음과 같다.
- Datacenter 매출의 전분기 대비 103% 증가
- 84.6%의 높은 총마진
- 추가 NBM 계약 5건 체결
- 회사가 제시한 4년 이상 수요 가시성
- 대규모 자사주 매입 및 추가 매입 승인
반대로 시장이 주목한 부담 요인은 다음과 같다.
- Consumer 매출의 전분기 대비 32% 감소
- AI·데이터센터 성장 기대가 이미 주가에 높게 반영됐을 가능성
- 다음 분기 가이던스가 일부 공격적인 시장 전망에는 미치지 못할 가능성
- 가격 상승과 공급 배분에 대한 의존도
- BiCS8·BiCS10 증설에 따른 CAPEX 및 재고 부담
앞으로 확인할 것
- FY2027 Q1 매출 달성 여부: 실제 매출이 가이던스 103억~108억달러 범위에 들어오는지 확인해야 한다.
- 총마진 유지 여부: Non-GAAP 총마진이 83%~85% 범위에 머무는지, Q4의 84.6% 수준을 유지하는지가 중요하다.
- Datacenter 성장 지속성: Datacenter 매출의 전분기 대비 성장률과 전체 매출에서 차지하는 비중이 계속 확대되는지 살펴봐야 한다.
- 가격과 출하량의 기여도: 매출 증가에서 가격 상승과 출하 비트 증가가 각각 어느 정도 기여하는지 확인할 필요가 있다.
- Consumer 및 Edge 흐름: Edge의 높은 성장률이 유지되는지, Consumer 매출 감소가 계절적 요인인지 구조적 약세인지 구분해야 한다.
- NBM 계약의 매출 전환: 신규 고객 수, 계약 기간, 실제 매출 기여, 선급금 및 예치금 규모를 확인해야 한다.
- 생산 확대와 재고: BiCS8·BiCS10의 생산 램프와 수율, QLC Stargate 출하 확대, 재고일수 증가가 수요 대응인지 재고 누적인지 점검해야 한다.
- CAPEX와 자사주 매입: CAPEX가 증가하더라도 매출 대비 약 6% 수준의 자본집약도가 유지되는지, 추가 자사주 매입이 실제로 집행되는지 확인해야 한다.
이번 실적은 SanDisk의 데이터센터 중심 전환과 높은 수익성을 보여줬다. 그러나 주가 반응은 절대적인 실적보다 이미 높아진 기대와 향후 성장률의 지속 가능성이 더 중요하다는 점을 보여준다.
함께 볼 어닝 리포트
[어닝] Booking Holdings Inc. FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Sandisk Investor Relations — Sandisk Reports Fiscal Fourth Quarter 2026 Financial Results
- U.S. Securities and Exchange Commission — Form 8-K filed by Sandisk Corporation on August 5, 2026
- U.S. Securities and Exchange Commission — Sandisk Corporation FY2026 Form 10-K
- Earnings Whispers — Sandisk Corporation Q4 FY2026 Earnings Call Transcript
- Reuters — Sandisk, Western Digital weigh on chip sector as high expectations eclipse strong earnings
- Zacks — Sandisk Corporation Beats Q4 Earnings and Revenue Estimates
- Investing.com — Sandisk Corporation Earnings Call Summary for Q4/2026
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.