발행일: 2026년 10월 17일
핵심 요약
- AMD의 FY2026 Q2 매출은 115억3,600만 달러로 전년 동기 대비 50%, 전분기 대비 13% 증가했다.
- Non-GAAP 희석 EPS는 1.66달러로 시장 컨센서스 1.62달러를 웃돌았다. GAAP 희석 EPS는 1.38달러였다.
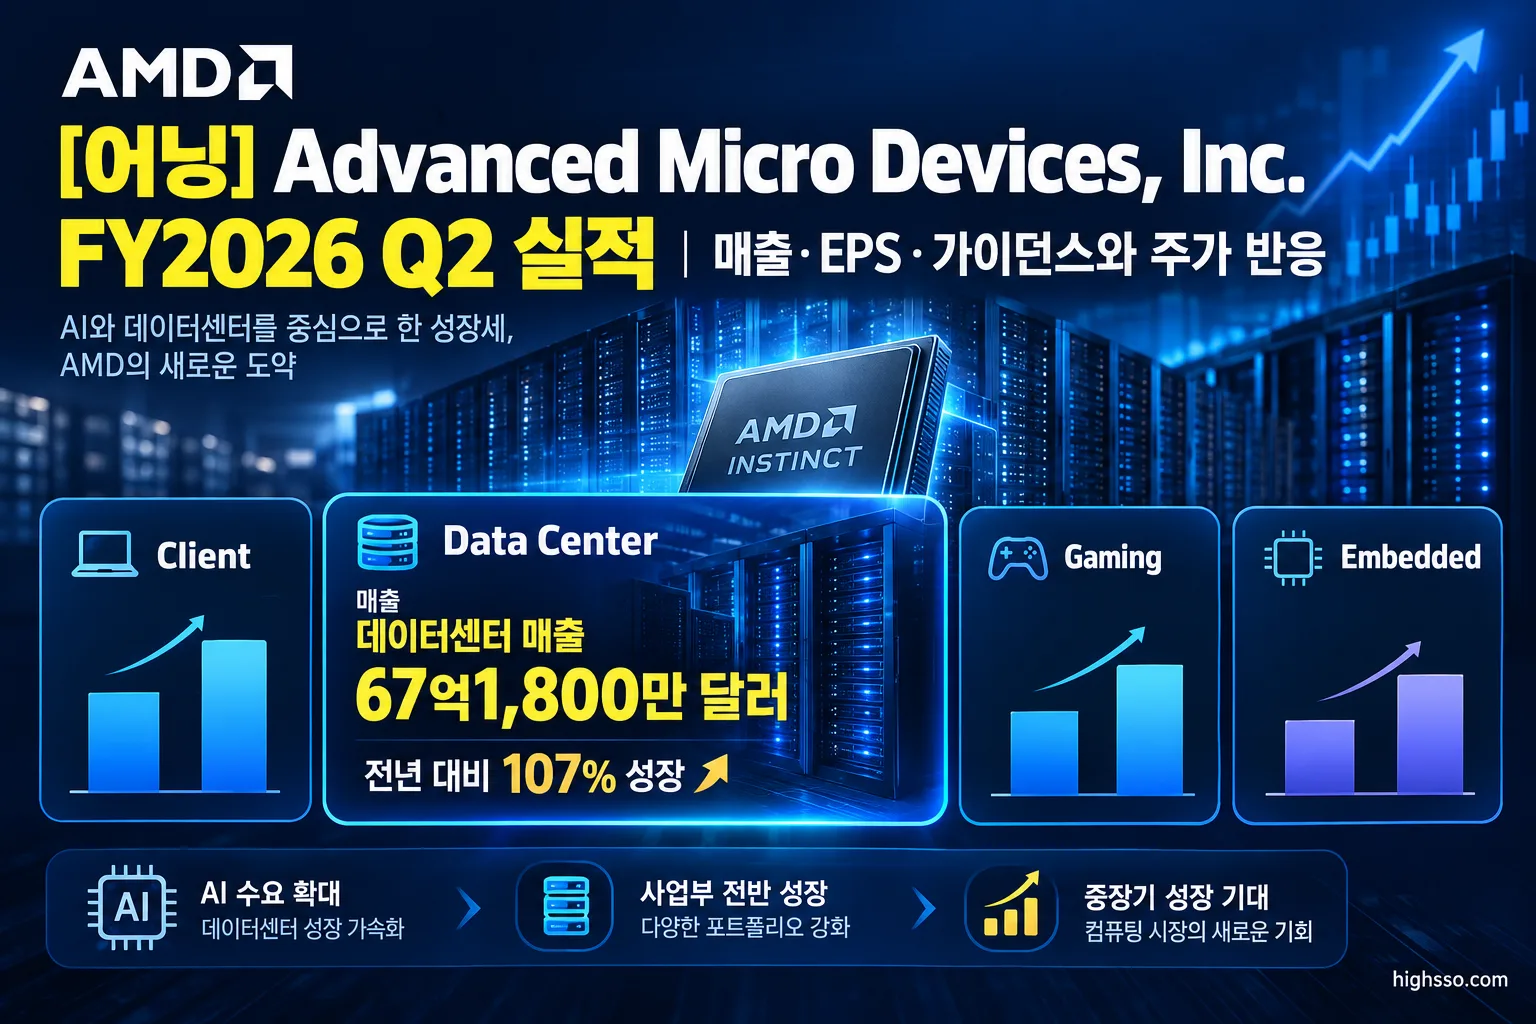
- 데이터센터 매출은 67억1,800만 달러로 전년 동기 대비 107% 급증하며 전체 매출의 약 58%를 차지했다.
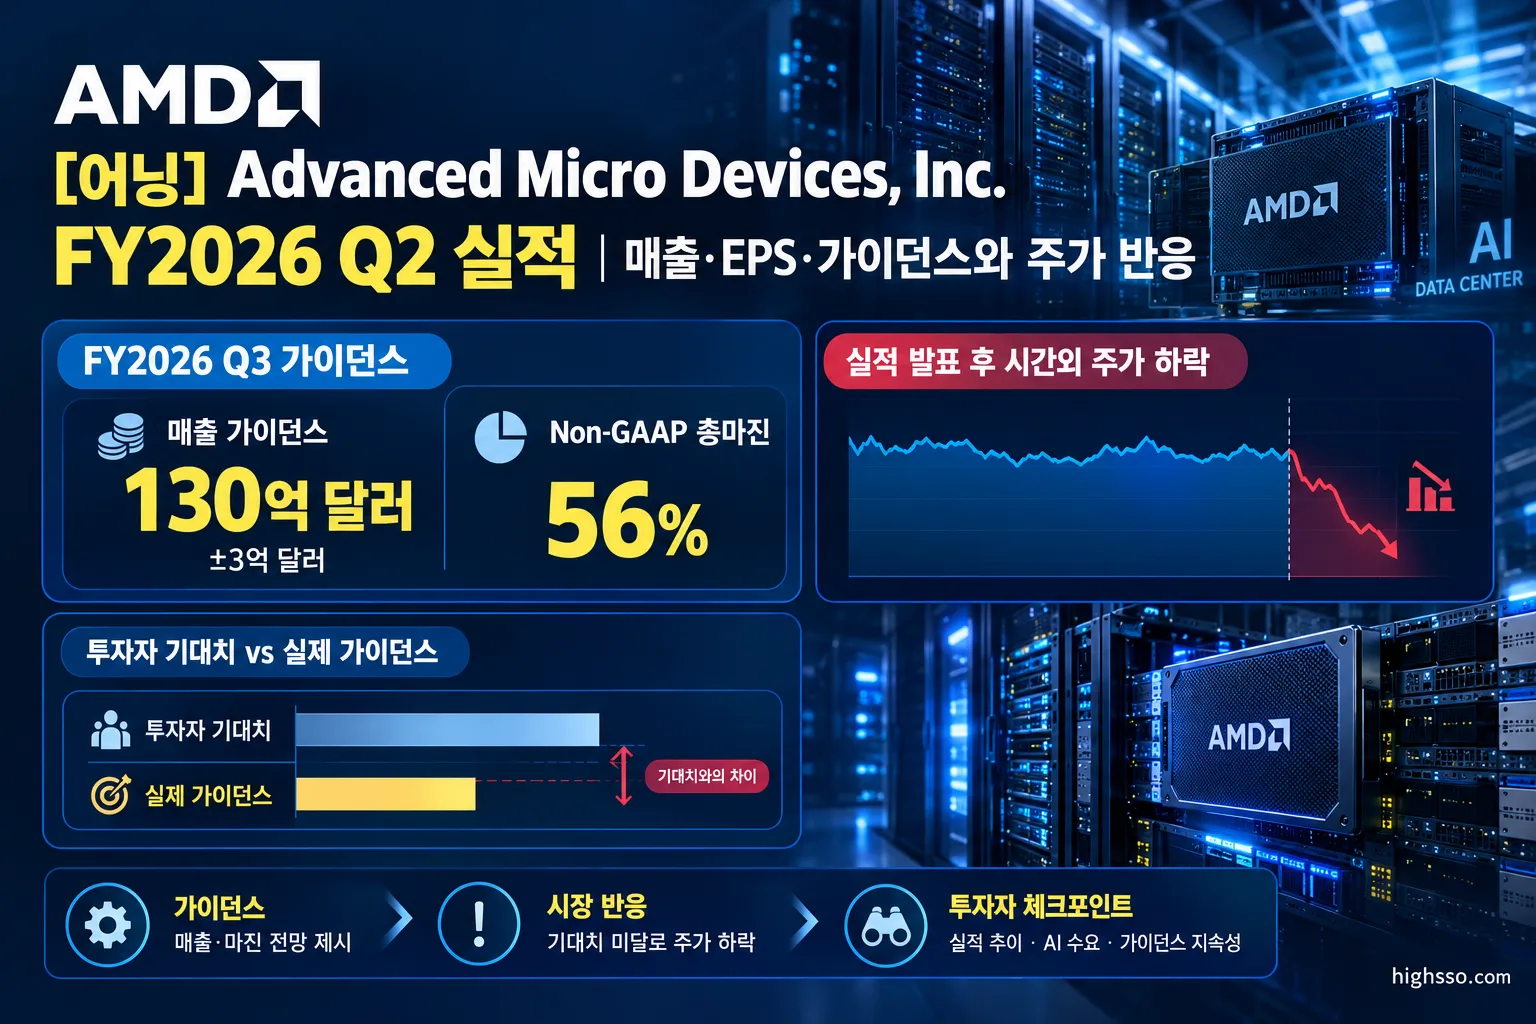
- FY2026 Q3 매출 가이던스는 약 130억 달러(±3억 달러), Non-GAAP 총마진은 약 56%로 제시됐다.
- 실적 발표 후 주가는 시간외 거래에서 약 8.8~9.1% 하락했고, 8월 5일 정규장에서도 약 7.0~7.1% 하락했다. 매출과 EPS가 예상치를 웃돌았지만 시장의 AI 성장 기대치가 더 높았다는 해석이 나왔다.
실적 요약
AMD의 FY2026 Q2 실적은 공식 발표 기준으로 매출과 수익성이 모두 개선됐다. 다만 EPS의 컨센서스 비교는 조정 기준이며, GAAP EPS와 혼동하지 않아야 한다.
| 항목 | FY2026 Q2 실적 | 비교 기준 |
|---|---|---|
| 매출 | 115억3,600만 달러 | 컨센서스 약 113억1,000만 달러 |
| 매출 성장률 | 전년 대비 +50% | FY2025 Q2 매출 76억8,500만 달러 |
| 매출 성장률 | 전분기 대비 +13% | FY2026 Q1 매출 102억5,300만 달러 |
| GAAP 희석 EPS | 1.38달러 | 조정 EPS와 별도 기준 |
| Non-GAAP 희석 EPS | 1.66달러 | 컨센서스 1.62달러 |
| GAAP 총마진 | 54% | 전년 동기 40%, 전분기 53% |
| Non-GAAP 총마진 | 56% | 전년 동기 43%, 전분기 55% |
| GAAP 영업이익률 | 17% | 전년 동기 -2% |
| Non-GAAP 영업이익률 | 27% | 전년 동기 12% |
| 잉여현금흐름 | 15억5,800만 달러 | 잉여현금흐름률 14% |
매출 컨센서스는 데이터 제공업체에 따라 약 112억8,000만~113억1,000만 달러 수준으로 차이가 있다. 따라서 정확한 매출 상회 폭은 출처별로 다를 수 있지만, 주요 시장 데이터 기준으로는 예상치를 웃돈 것으로 집계됐다.
전년 동기에는 MI308의 대중국 수출통제와 관련한 약 8억 달러의 재고 및 관련 비용이 반영됐다. 따라서 이번 분기의 전년 대비 개선 폭을 해석할 때는 비교 기준의 차이도 고려할 필요가 있다.
주요 사업부 실적
데이터센터: 전체 성장의 중심
데이터센터 매출은 67억1,800만 달러로 전년 동기 대비 107%, 전분기 대비 16% 증가했다. EPYC 서버 CPU 매출은 70% 이상 늘었고, Instinct GPU 매출은 두 배 이상 증가했다고 AMD가 설명했다.
데이터센터 영업이익은 21억300만 달러, 영업이익률은 31%였다. 서버 CPU와 AI 가속기 수요가 동시에 확대되면서 AMD 전체 매출 성장과 마진 개선을 이끈 핵심 사업부로 볼 수 있다.
Client: 모바일 Ryzen이 성장 견인
Client 매출은 약 31억 달러로 전년 동기 대비 23%, 전분기 대비 6% 증가했다. AMD는 Ryzen 프로세서, 특히 모바일 제품 판매가 강했고 시장점유율 확대와 기록적인 모바일 매출이 성장에 기여했다고 밝혔다.
Gaming: 콘솔 사이클 영향 지속
Gaming 매출은 7억7,900만 달러로 전년 동기 대비 31% 감소했지만 전분기 대비로는 8% 증가했다. 콘솔 사이클 후반부에 따른 semi-custom 매출 감소가 주요 원인이다. AMD는 FY2026 Q3에도 Gaming 매출이 상당한 두 자릿수 감소를 기록할 수 있다고 전망했다.
Embedded: 회복 신호 확인
Embedded 매출은 9억7,700만 달러로 전년 동기 대비 19%, 전분기 대비 12% 증가했다. 여러 최종시장 수요가 개선되고 신규 design win이 매출로 전환된 점이 긍정적인 변화로 제시됐다. Embedded 영업이익률은 40%였다.
Client와 Gaming을 합친 매출은 약 38억 달러로 전년 동기 대비 6% 증가했다. 그러나 Gaming 부진과 제품 로드맵 투자 영향으로 해당 통합 사업부의 영업이익률은 전년 21%에서 15%로 낮아졌다.
FY2026 Q3 가이던스
AMD는 FY2026 Q3 매출을 약 130억 달러, 범위 ±3억 달러로 제시했다. 중간값 기준으로 전년 동기 대비 약 41%, 전분기 대비 약 13% 증가에 해당한다.
| 항목 | FY2026 Q3 가이던스 |
|---|---|
| 매출 | 약 130억 달러 ±3억 달러 |
| Non-GAAP 총마진 | 약 56% |
| Non-GAAP 영업비용 | 약 36억5,000만 달러 |
| 기타수익·비용 | 약 5,500만 달러 순수익 |
| 유효세율 | 13% |
| 희석주식수 | 약 16억6,000만 주 |
AMD는 Q3 EPS 범위를 별도로 제시하지 않았다. 따라서 시장에서 매출 가이던스를 바탕으로 EPS를 추정할 수는 있지만, 회사의 공식 EPS 가이던스로 표현해서는 안 된다.
사업별로는 데이터센터와 Embedded의 강한 두 자릿수 성장을 예상했다. Client는 소폭 성장하고, Gaming은 상당한 두 자릿수 감소가 이어질 것으로 회사 측은 설명했다.
연간 매출이나 EPS의 구체적인 공식 가이던스 범위는 새롭게 제시되지 않았다. 경영진은 기존 애널리스트 데이 목표인 연평균 매출 성장률 35%와 연간 EPS 20달러를 상당히 웃돌 수 있다고 설명했지만, 이는 장기 전망으로 Q3 공식 가이던스와 구분해야 한다.
주가는 왜 반응했나
AMD 주가는 2026년 8월 4일 실적 발표 전 정규장에서 518.58달러로 약 7.0% 상승 마감했다. 그러나 실적 발표 후 시간외 거래에서는 약 8.8~9.1% 하락해 472.85달러 수준까지 내려갔다.
다음 거래일인 8월 5일 정규장에서도 주가는 약 7.0~7.1% 하락해 481.75달러 수준에서 마감했다. 실적 발표 전 상승분을 일부 반납한 셈이다.
주가 하락 원인에 대해서는 회사가 단일한 이유를 공식적으로 제시한 것은 아니다. Reuters와 주요 금융매체의 보도를 종합하면 시장은 다음 요소를 함께 평가한 것으로 보인다.
- 공식 컨센서스를 웃돈 실적에도 불구하고 AI 사업에 대한 비공식적인 시장 기대치가 더 높았다는 점
- AI 시스템과 Helios 램프업 과정에서 발생할 수 있는 비용 및 자본지출 부담
- Non-GAAP 총마진 56%가 높은 기대 수준에 미치지 못했을 가능성
- MI350과 차세대 AI 시스템의 수주가 실제 매출과 이익으로 반영되는 시점
- 재고와 설비투자 확대가 향후 현금흐름 및 수익성에 미칠 영향
즉, 이번 주가 반응은 실적 자체가 약했다기보다 강한 실적에도 시장의 AI 성장 기대를 충분히 넘어섰는지에 대한 평가로 해석되고 있다. 이는 언론 및 시장의 분석이며, 회사가 인정한 단일한 주가 하락 원인은 아니다.
Earnings Call 핵심
Lisa Su CEO는 AI가 AMD의 여러 시장에서 컴퓨팅 수요를 확대하고 있다고 설명했다. 경영진은 EPYC 수요 가속, Instinct GPU 배치 확대, Helios 랙스케일 시스템의 초기 램프업을 FY2026 하반기 성장의 핵심으로 제시했다.
데이터센터 부문에서는 클라우드와 엔터프라이즈 고객의 서버 CPU 매출이 각각 전년 대비 70% 이상 증가했다고 회사 측이 밝혔다. Zen 5 기반 제품 믹스 변화로 출하량과 평균판매가격이 모두 개선됐다는 설명도 나왔다.
Instinct GPU와 관련해서는 MI350 시리즈가 AI 연구소, 클라우드 사업자, AI 스타트업, 국립 연구소 및 sovereign AI 프로젝트에서 채택되고 있다고 AMD가 설명했다. Helios와 관련해서는 Anthropic과 최대 2GW 규모의 MI450 배치 및 다년간 협력을 언급했으며, 첫 1GW는 2027년 상반기부터 시작될 예정이라고 밝혔다.
재고는 데이터센터 수요에 대응하기 위해 약 85억 달러로 늘었다. 분기 말 현금 및 단기투자자산은 131억 달러였다. 재고 확대가 실제 출하를 위한 선제적 준비인지, 향후 재고 부담으로 이어질지는 다음 분기 이후 확인이 필요하다.
AMD는 FY2026 Q3에도 Non-GAAP 총마진 약 56%를 예상했다. 동시에 Gaming 약세가 이어질 것으로 전망했다. AMD가 AI 수요와 제품 채택을 강조한 것과 달리 시장은 AI 인프라 투자에 따른 비용, 공급능력, 매출 인식 시점을 더 엄격하게 점검하는 분위기였다.
현지 언론·시장 반응
Reuters는 AMD의 실적과 가이던스가 AI 지출 붐이 실제 매출 성장으로 얼마나 빠르게 전환되는지를 확인하려는 투자자들의 기대를 충분히 충족시키지 못했다고 보도했다.
S&P Global Market Intelligence 등 시장 분석에서는 데이터센터 매출 성장과 FY2026 Q3 매출 가이던스가 강점으로 평가됐다. Q3 매출 가이던스 중간값 약 130억 달러는 일부 시장 전망치인 약 125억 달러보다 높은 수준이었다.
반면 투자자들이 회사의 공식 컨센서스보다 높은 buy-side 기대치를 주가에 반영하고 있었다는 분석도 나왔다. 이 경우 공식적인 실적 상회만으로는 주가 상승을 이끌기 어렵고, AI 매출 성장 속도와 총마진이 추가적인 기준이 된다.
또한 Q2 설비투자는 8억800만 달러, 잉여현금흐름은 15억5,800만 달러였다. 시장은 AI 인프라 투자가 향후 매출을 확대할 수 있는지와 함께, 투자 확대에도 현금창출력이 유지되는지를 살펴보고 있다.
Client와 Embedded는 상대적으로 견조한 성장 축으로 평가됐지만, Gaming은 전년 대비 31% 감소하며 약점으로 남았다. 전반적인 분석의 핵심은 MI350·MI450·Helios 관련 수주와 파트너십이 실제 분기 매출과 이익으로 얼마나 빠르게 전환되는지, 그리고 NVIDIA와의 경쟁 속에서 총마진을 유지할 수 있는지에 맞춰져 있다.
앞으로 확인할 것
- 데이터센터 매출 성장률: FY2026 Q3의 강한 두 자릿수 성장이 실제 실적으로 이어지는지 확인해야 한다.
- Instinct와 Helios 매출 인식 시점: MI350 출하량, 고객 배치 규모, 차세대 MI450 및 Helios 시스템의 생산·공급 일정을 점검할 필요가 있다.
- 총마진: FY2026 Q3 Non-GAAP 총마진이 회사 가이던스인 약 56%를 유지하는지, AI 시스템 램프업 비용이 마진을 압박하는지 살펴봐야 한다.
- 재고와 현금흐름: 약 85억 달러까지 늘어난 재고가 실제 수요 대응으로 소진되는지, 설비투자 확대에도 잉여현금흐름이 유지되는지 확인해야 한다.
- Gaming과 Client의 균형: Gaming의 두 자릿수 감소가 언제 완화되는지, 모바일 Ryzen 성장과 시장점유율 확대가 이를 얼마나 보완하는지 지켜볼 필요가 있다.
- 수출통제와 공급망: 중국 관련 규제, 메모리·기판 공급, AI 가속기 생산능력이 출하량과 마진에 미치는 영향도 주요 변수다.
이번 AMD FY2026 Q2 실적은 데이터센터와 AI 수요를 바탕으로 한 성장세를 확인시켰다. 다만 주가 반응은 이미 높아진 AI 기대치와 투자 부담을 반영했다. 다음 분기에는 매출 규모 자체보다 AI 제품의 실제 출하와 매출 전환, 총마진, 재고 및 현금흐름이 더 중요한 판단 기준이 될 가능성이 크다.
함께 볼 어닝 리포트
[어닝] Space Exploration Technologies Corp. FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Advanced Micro Devices Investor Relations — AMD Reports Second Quarter 2026 Financial Results
- Advanced Micro Devices Investor Relations / SEC — August 4, 2026 Form 8-K and Exhibits
- Advanced Micro Devices Investor Relations — AMD Q2 2026 Financial Results Presentation
- Advanced Micro Devices Investor Relations / StockAnalysis transcript mirror — AMD Q2 2026 Earnings Call Transcript
- MarketBeat — Advanced Micro Devices Q2 2026 Earnings Results & Call Transcript
- Reuters via MarketScreener — AMD falls as investors seek bigger AI payoff
- S&P Global Market Intelligence — AMD postQ: AI growth lifts estimates; investment expectations weigh on shares
- Investing.com — Why is Advanced Micro Devices stock dropping today?
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.