발행일: 2026년 10월 22일
핵심 요약
- 매출: 280억4,600만달러로 전년 동기와 거의 같았고, 직전 분기보다 감소했습니다. 컨센서스는 기준에 따라 엇갈렸습니다. Tesla 자체 집계 평균에는 미달했지만 Reuters가 인용한 LSEG 평균은 웃돌았습니다.
- EPS: 희석 GAAP EPS는 0.22달러로 회사 집계 평균 0.23달러를 밑돌았습니다. 반면 조정 EPS는 0.48달러로 회사 집계 평균 0.45달러를 상회했습니다.
- 수익성: 총 GAAP 매출총이익률은 19.6%로 개선됐지만, 영업이익은 56% 감소한 7억1,800만달러, 영업이익률은 2.6%였습니다.
- 현금흐름: 잉여현금흐름은 15억3,100만달러로 플러스를 기록했습니다. 다만 CAPEX가 47억3,200만달러로 회사가 집계한 전망보다 크게 낮았습니다.
- 주가 반응: 실적 발표 전 정규장에서 주가는 3.6% 올랐고, 발표 후 시간외 거래에서는 약 1.8~2% 하락했습니다. 다음 정규 거래일 반응은 자료 작성 시점에 확인되지 않았습니다.
실적 요약
| 항목 | FY2026 Q3 실적 | 비교·컨센서스 |
|---|---|---|
| 매출 | 280억4,600만달러 | Tesla 집계 평균 283억4,100만달러, Reuters/LSEG 평균 278억8,000만달러 |
| 매출 증가율 | 전년 동기 대비 약 0% | FY2025 Q3 매출 280억9,500만달러 |
| 전분기 매출 | – | Q2 2026 매출 282억3,600만달러 |
| 희석 GAAP EPS | 0.22달러 | Tesla 집계 평균 0.23달러 |
| 조정 EPS | 0.48달러 | Tesla 집계 평균 0.45달러 |
| 총 GAAP 매출총이익률 | 19.6% | 전년 동기 18.0%, 전분기 16.8% |
| 영업이익 | 7억1,800만달러 | 전년 동기 대비 56% 감소 |
| 영업이익률 | 2.6% | 전년 동기 5.8%, 전분기 1.4% |
| 잉여현금흐름 | 15억3,100만달러 | 회사 집계 컨센서스는 45억600만달러 적자 |
| 자본적지출 | 47억3,200만달러 | 회사 집계 컨센서스 77억7,100만달러 |
매출 평가는 컨센서스 출처에 따라 달라졌습니다. Tesla가 공개한 sell-side 평균과 비교하면 2억9,500만달러 미달했지만, Reuters가 인용한 LSEG 평균과 비교하면 1억6,600만달러 상회했습니다. 따라서 매출을 일괄적으로 ‘어닝 미스’ 또는 ‘어닝 서프라이즈’로 규정하기는 어렵습니다.
GAAP 기준 순이익은 7억8,700만달러로 전년 동기보다 43% 감소했고, 희석 GAAP EPS는 44% 줄었습니다. Tesla는 영업비용 증가, 연구개발 프로젝트 관련 비용, 주식보상, 낮아진 규제 크레딧 매출 등을 영업이익 감소 요인으로 설명했습니다.
주요 사업부 실적
자동차
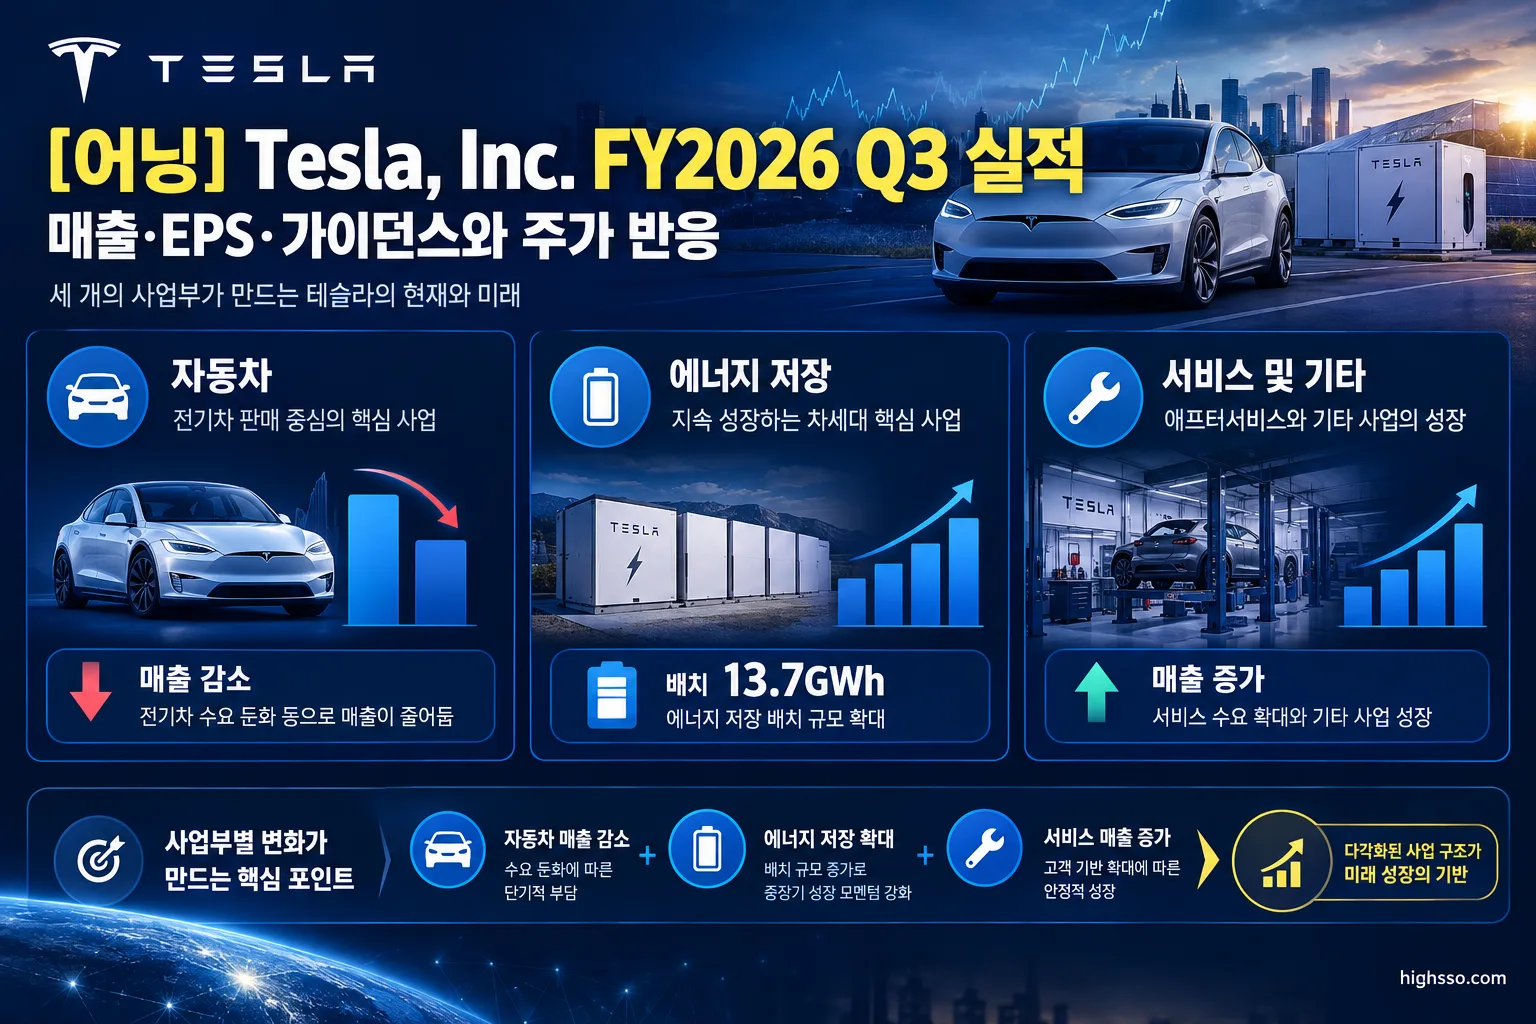
자동차 매출은 205억6,000만달러로 전년 동기 대비 3% 감소했습니다. 이 가운데 자동차 판매 매출은 200억9,400만달러, 규제 크레딧 매출은 1억1,300만달러, 자동차 리스 매출은 3억5,300만달러였습니다.
차량 인도량은 48만6,532대로 전년 동기보다 2% 줄었습니다. Model 3와 Model Y 인도량은 47만8,237대로 1% 감소했고, 기타 모델 인도량은 8,295대로 48% 줄었습니다. 회사는 차량 평균판매가격 하락, 낮은 인도량, 규제 크레딧 감소가 자동차 매출에 부담을 줬다고 설명했습니다.
Reuters가 인용한 Visible Alpha 자료에 따르면 규제 크레딧을 제외한 자동차 매출총이익률은 18.1%로 비교 가능한 애널리스트 예상치 16.7%를 웃돌았습니다. 다만 노후화된 Model 3·Model Y 라인업과 경쟁사의 신차 및 저가 전기차 확대는 계속 확인해야 할 변수입니다.
에너지 발전·저장
에너지 발전·저장 매출은 28억8,100만달러로 전년 동기 대비 16% 감소했습니다. 반면 저장장치 배치는 13.7GWh로 10% 증가했습니다.
Tesla는 관세와 관련한 고객 환급이 매출에 영향을 줬다고 설명했습니다. 회사 측은 전력망과 데이터센터를 중심으로 수요와 수주잔고가 강하다고 밝혔으며, Megafactory Texas가 생산을 시작했다고 전했습니다.
서비스 및 기타
서비스 및 기타 매출은 46억500만달러로 전년 동기보다 33% 증가했습니다. 매출총이익은 7억3,400만달러로 사상 최대였고, 매출총이익률은 15.9%였습니다.
충전, 보험, 부품 판매가 주요 성장 요인으로 언급됐습니다. 자동차 매출 감소를 일부 보완한 사업부라는 점에서 이번 분기 전체 매출 구성에서 의미가 커졌습니다.
생산과 인도량
총 생산량은 46만4,391대로 전년 동기 대비 4% 증가했지만, 인도량은 48만6,532대로 2% 감소했습니다. 생산보다 인도가 많았다는 점은 분기 중 재고가 일부 출고됐을 가능성을 보여주지만, Tesla가 이를 별도의 재고 지표로 설명한 것은 아닙니다.
가이던스
Tesla는 이번 업데이트에서 다음 분기 또는 연간 매출, EPS, 영업이익률에 대한 구체적인 수치 가이던스를 제시하지 않았습니다.
회사가 밝힌 방향성은 다음과 같습니다.
- 차량 인도와 에너지 배치는 제품 수요, 공급망 준비도, 고객 판매와 자체 운영 차량 간 배분에 따라 달라질 수 있습니다.
- 공장 가동률을 최대화하고, 제품 로드맵과 장기 생산능력 확대에 필요한 유동성을 유지할 계획입니다.
- 장기적으로 하드웨어 관련 이익과 함께 Super Intelligence, 소프트웨어, 차량 기반 사업의 이익이 확대될 것으로 기대하고 있습니다.
- Tesla Semi는 네바다에서 생산을 시작했고, Optimus는 프리몬트에서 생산을 시작했습니다.
- 연말까지 Super Intelligence 학습용 컴퓨팅 능력 400MW를 확보하는 목표를 제시했습니다.
- Megafactory Texas는 생산을 시작했으며, 계획 생산능력은 50GWh입니다.
- 배터리 공급은 자동차 생산 확대를 제한하는 요인으로 남아 있으며, 추가 공급 확보를 추진하고 있습니다.
수치 가이던스가 없기 때문에 다음 분기에는 회사가 제시한 생산·컴퓨팅·에너지 저장 확대 계획이 실제 매출과 현금지출로 얼마나 연결되는지를 확인해야 합니다.
주가는 왜 반응했나
Associated Press에 따르면 Tesla 주가는 10월 21일 실적 발표 전 정규장에서 3.6% 상승했습니다. 이후 실적 발표 뒤 시간외 거래에서는 Reuters 기준 약 1.8%, Associated Press 기준 약 2% 하락했습니다.
시장 반응은 혼재된 실적 조합으로 해석할 수 있습니다. 조정 EPS, 규제 크레딧 제외 자동차 마진, 잉여현금흐름은 일부 기대를 웃돌았지만, GAAP 순이익과 영업이익, 자동차·에너지 매출은 약했습니다.
특히 잉여현금흐름이 플러스를 기록한 배경에는 CAPEX가 시장 예상보다 크게 낮았다는 점이 함께 있었습니다. 이는 단기적으로 유동성에는 긍정적이지만, AI·로보틱스·반도체 생산능력 확대 계획과 실제 투자 속도가 일치하는지에 대한 논쟁을 낳았습니다.
다음 정규 거래일 주가 반응은 자료 작성 시점에 확인되지 않았습니다.
Earnings Call 핵심
검토한 자료에서는 전체 통화 내용을 독립적으로 검색할 수 있는 확정적 전문이 확인되지 않았습니다. 따라서 아래 내용은 확인 가능한 Tesla의 주주 업데이트와 회사 측 설명을 중심으로 정리합니다.
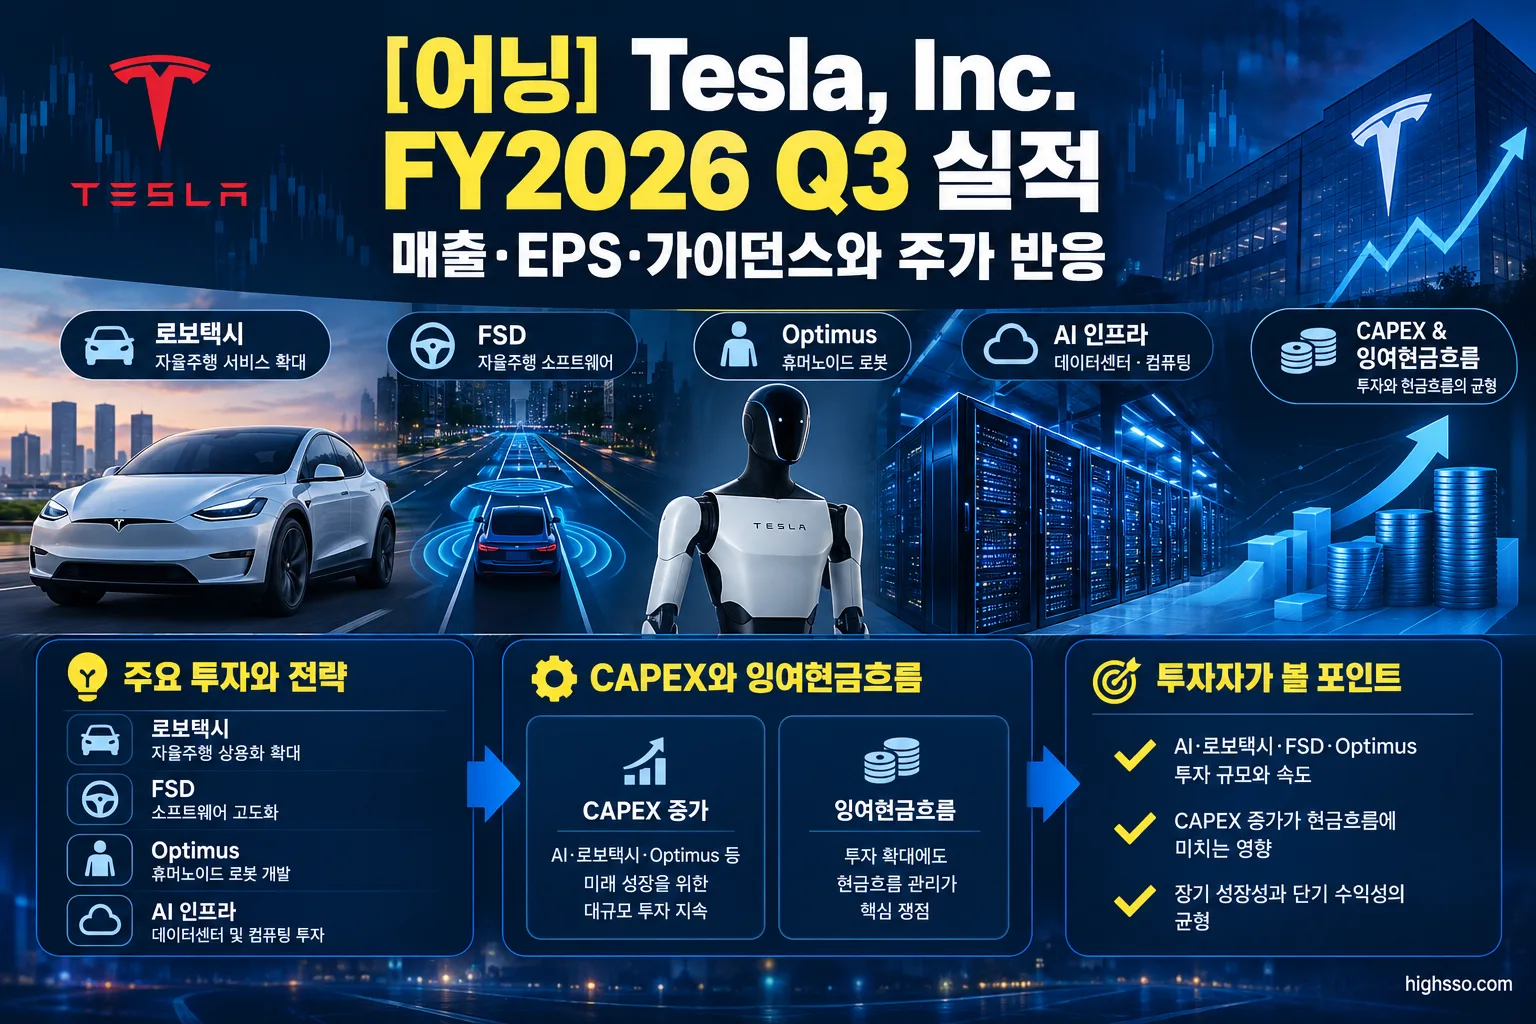
- 북미 신차 인도 기준 FSD 감독형 사용 비율이 75%를 넘어섰고, 전분기보다 약 20%포인트 높아졌다고 회사는 밝혔습니다.
- FSD는 이번 분기 유럽 4개국에서 추가 승인을 받았다고 Tesla가 설명했습니다.
- Austin에서 9월 3일부터 Cybercab 기반 로보택시 운행을 시작했으며, 누적 비감독 로보택시 주행거리는 전분기보다 8배 증가했다고 회사는 밝혔습니다.
- Tesla는 4년 만에 가장 큰 승용차 수주잔고를 기록했다고 설명했습니다.
- 회사는 배터리 공급을 자동차 생산 확대의 지속적인 제약 요인으로 지목했습니다.
- 에너지 저장 수요는 전력망과 데이터센터를 중심으로 강하다고 회사 측은 평가했습니다.
- Optimus 생산과 Tesla Semi 생산을 시작했으며, AI 컴퓨팅·태양광·배터리 소재·반도체 제조능력 확대를 추진하고 있습니다.
핵심 투자 쟁점은 긍정적인 잉여현금흐름이 지속 가능한 영업 개선의 결과인지, 아니면 예상보다 낮은 투자 집행의 결과인지입니다. 이는 회사의 AI와 로보틱스 확장 계획을 평가할 때 중요한 구분입니다.
현지 언론·애널리스트 반응
Reuters는 LSEG 기준 매출 상회, 15억3,100만달러의 잉여현금흐름, 예상보다 낮은 CAPEX를 주요 포인트로 다뤘습니다. Reuters가 인용한 분석에서는 현금흐름 개선이 유동성 측면에서 긍정적이지만, AI와 로보틱스 투자 계획과 낮은 지출 수준이 양립할 수 있는지 의문도 제기됐습니다.
Reuters는 규제 크레딧을 제외한 자동차 매출총이익률이 18.1%로 예상치 16.7%를 웃돈 점도 주목했습니다. 그러나 Model 3와 Model Y의 제품 노후화, 경쟁사의 신차 및 저가 전기차 출시가 자동차 사업의 부담으로 남아 있다고 평가했습니다.
Associated Press는 GAAP 순이익이 7억8,700만달러로 44% 감소한 점과 조정 EPS 0.48달러가 예상치를 약 0.03달러 웃돈 점을 함께 강조했습니다.
Axios는 매출이 정체된 가운데 Tesla가 로보택시와 휴머노이드 로봇 생산을 추진하고 있다는 점에 초점을 맞췄습니다. Tesla와 SpaceX의 잠재적 결합 가능성도 시장의 관심사로 언급됐지만, 이는 특별위원회 논의 단계의 사안이며 완료된 거래로 확인된 내용은 아닙니다.
종합하면 이번 분기는 매출 성장보다 현금흐름, 비용 집행, 미래 사업 투자 속도가 시장의 핵심 관심사였던 분기입니다.
앞으로 확인할 것
- Q4 차량 생산·인도량: 인도량 증가가 실제 수요 확대에 따른 것인지, 추가 재고 출고에 의존하는지 확인해야 합니다.
- 자동차 매출총이익률: 규제 크레딧을 제외한 마진이 가격 인하, 제품 믹스, 평균판매가격 변화 속에서도 유지되는지 봐야 합니다.
- 에너지 사업 성장: Megafactory Texas의 생산 확대와 함께 에너지 매출, 매출총이익, 저장장치 배치량이 회복되는지 확인할 필요가 있습니다.
- CAPEX와 잉여현금흐름: 3분기 CAPEX 47억3,200만달러가 일시적인 집행 시점 차이인지, AI·로보틱스·반도체 투자 속도 둔화를 의미하는지 확인해야 합니다.
- FSD와 로보택시 수익화: FSD 부착률 75% 이상이 구독 및 반복 소프트웨어 매출로 연결되는지, 로보택시 운행 규모·비감독 주행거리·가동률·단위경제성이 어떻게 변하는지 봐야 합니다.
- Optimus와 Tesla Semi 생산: 실제 생산 대수, 수율, 내부 배치와 외부 고객 출하 시점을 확인해야 합니다.
- Super Intelligence 컴퓨팅 확대: Tesla가 제시한 연말 400MW 학습용 컴퓨팅 목표와 Austin Fab 장비 도입 계획이 실제로 진행되는지 점검할 필요가 있습니다.
이번 FY2026 Q3 실적은 단순한 매출 성장률보다 자동차 사업의 수익성, 낮아진 CAPEX의 의미, AI·로보택시 투자의 실행 속도를 함께 봐야 하는 결과였습니다. 제시된 수치 가이던스가 없는 만큼, 다음 분기에는 회사의 장기 계획이 생산량과 현금흐름에 실제로 반영되는지가 가장 중요한 확인 지점입니다.
함께 볼 어닝 리포트
[어닝] Western Digital Corporation FY2026 Q4 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Tesla Investor Relations / SEC — Tesla Q3 2026 Update / Form 8-K Exhibit 99.1
- Tesla Investor Relations — Tesla Investor Relations Quarterly Disclosure and Q3 2026 Earnings Webcast
- Tesla Investor Relations — Q3 2026 Earnings Consensus
- Reuters, via MarketScreener — Tesla posts surprise positive cash flow on lower-than-expected AI spending
- Associated Press — Tesla's Q3 profit drops as it prepares for possible merger with Musk's other public company, SpaceX
- Axios — Tesla revenue flattens out as Elon Musk eyes possible SpaceX deal
- Tesla Investor Relations / SEC — Tesla Third Quarter 2026 Production, Deliveries & Deployments
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.