발행일: 2026년 10월 23일
핵심 요약
- Cisco의 FY2026 Q4 매출은 172억5,200만 달러로 전년 동기 대비 18% 증가했습니다. 시장 컨센서스는 자료에 따라 약 168억4,000만~168억5,000만 달러로 제시돼 매출은 예상치를 웃돌았습니다.
- Non-GAAP 희석 EPS는 1.22달러, GAAP 희석 EPS는 0.97달러였습니다. 조정 EPS 컨센서스 1.17달러와 비교하면 Non-GAAP 기준으로 예상치를 상회했습니다.
- Networking 매출은 97억9,100만 달러로 28% 증가하며 전체 성장을 이끌었습니다. AI 인프라와 데이터센터 네트워킹 수요가 주요 배경으로 제시됐습니다.
- FY2027 AI 인프라 매출 전망은 75억 달러로 제시됐습니다. FY2026 AI 인프라 매출 약 40억 달러보다 높지만, 하드웨어 비중 확대와 메모리 비용 상승은 마진 부담 요인입니다.
- 실적 발표 다음 거래일인 2026년 8월 13일 Cisco 주가는 113.47달러로 마감하며 8.40% 하락했습니다. 시장은 강한 주문과 매출보다 FY2027 총마진 및 하반기 성장 둔화 가능성에 더 주목한 것으로 보도됐습니다.
실적 요약
Cisco Systems, Inc. FY2026 Q4는 2026년 7월 25일 종료된 분기입니다. 실적 발표일은 2026년 8월 12일이었습니다.
| 항목 | FY2026 Q4 실적 | 비교 기준 |
|---|---|---|
| 매출 | 172억5,200만 달러 | 컨센서스 약 168억4,000만~168억5,000만 달러 |
| 매출 성장률 | 전년 동기 대비 +18% | FY2025 Q4 매출 146억7,300만 달러 |
| GAAP 희석 EPS | 0.97달러 | 조정 EPS 컨센서스와 직접 비교하지 않음 |
| Non-GAAP 희석 EPS | 1.22달러 | 조정 EPS 컨센서스 1.17달러 |
| GAAP 총마진 | 64.1% | 전년 동기 63.2% |
| Non-GAAP 총마진 | 66.3% | 전년 대비 210bp 하락, 전분기 대비 30bp 상승 |
| GAAP 영업이익률 | 24.7% | 전년 동기 21.0% |
| Non-GAAP 영업이익률 | 35.9% | 전년 동기 34.3% |
| 영업현금흐름 | 54억 달러 | 전년 동기 대비 +27% |
매출과 Non-GAAP EPS는 각각 시장 예상치를 웃돌았습니다. 다만 EPS는 기준이 다릅니다. 회사가 발표한 GAAP EPS는 0.97달러이고, 시장 컨센서스 1.17달러는 Non-GAAP 또는 조정 EPS 기준이므로 두 수치를 같은 기준으로 비교해서는 안 됩니다.
총마진은 GAAP 기준으로 개선됐지만, Non-GAAP 기준으로는 전년보다 낮아졌습니다. 특히 제품 총마진은 Non-GAAP 기준 64.8%로 집계됐고, 서비스 총마진은 71.6%였습니다. 회사는 하드웨어 비중 확대와 메모리 비용 상승이 제품 마진을 압박했다고 설명했습니다.
주요 사업부 실적
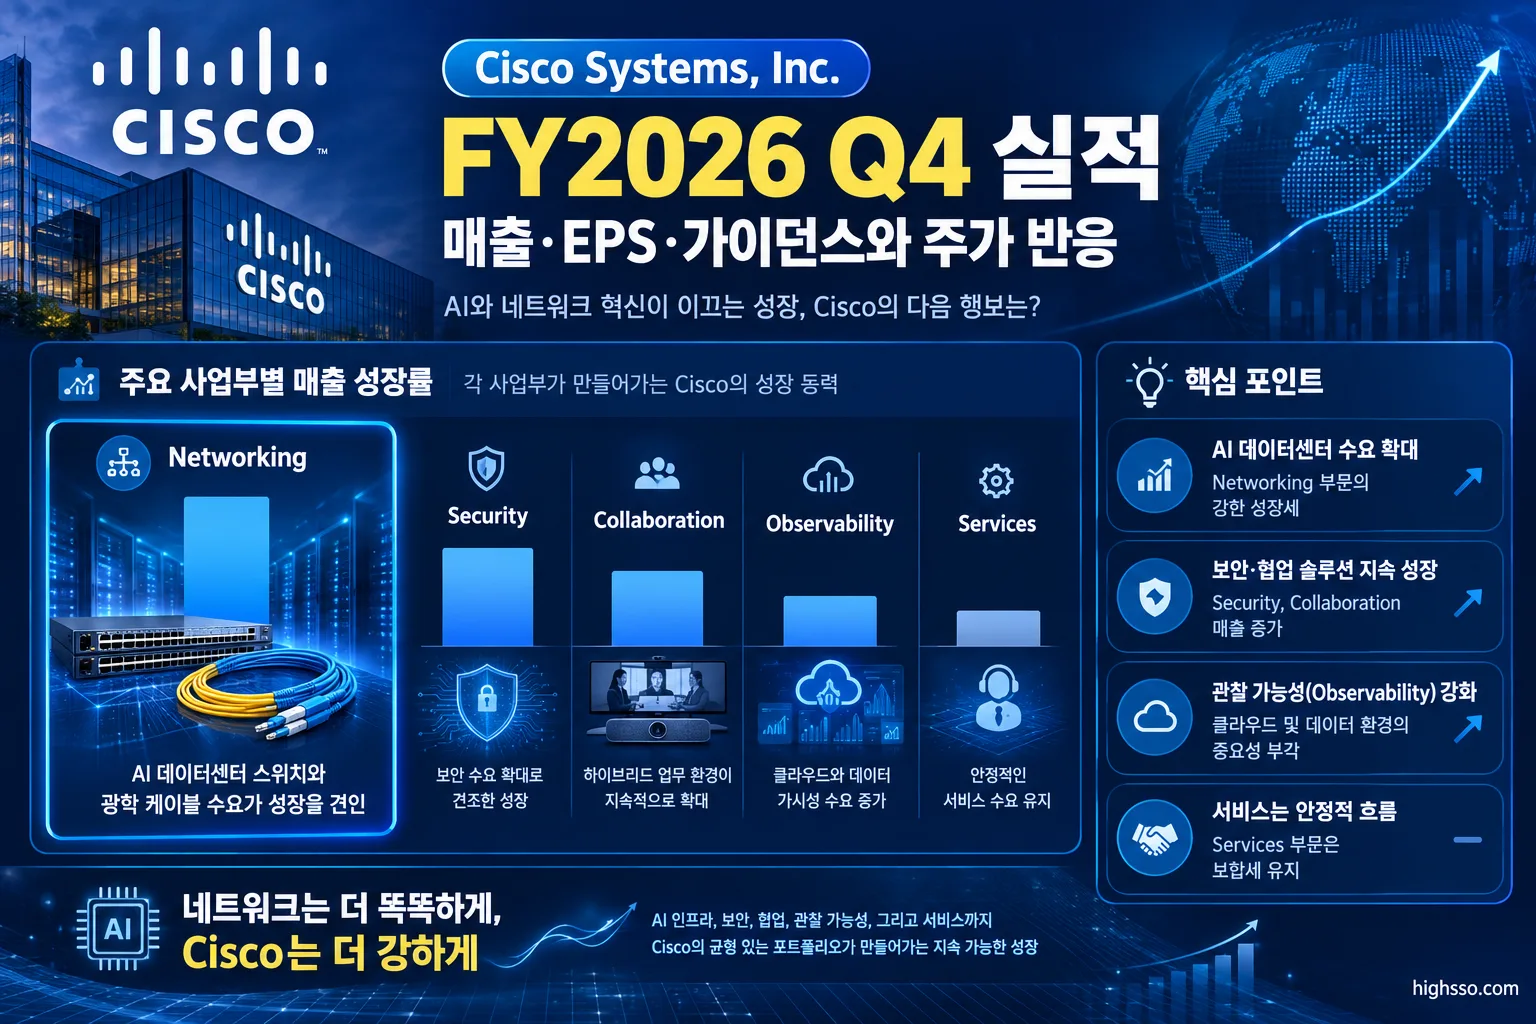
Cisco는 Networking, Security, Collaboration, Observability, Services를 중심으로 사업을 구분합니다.
| 사업부 | 매출 | 전년 동기 대비 | 실적에서의 역할 |
|---|---|---|---|
| Networking | 97억9,100만 달러 | +28% | 최대 사업부이자 AI 인프라·데이터센터 네트워킹 성장의 핵심 |
| Security | 22억2,600만 달러 | +14% | Splunk, Network Security, SASE가 성장에 기여 |
| Collaboration | 11억6,700만 달러 | +12% | Webex, Devices, Contact Center가 성장 견인 |
| Observability | 2억7,500만 달러 | +6% | 제품 매출 기준 성장, Galileo Technologies 인수 완료 |
| Services | 37억9,300만 달러 | 회사 발표상 전년 동기 대비 보합 | 제품 매출 성장과 달리 정체된 흐름 |
Networking: AI 인프라 수요가 가장 큰 성장 동력
Networking 매출은 28% 증가해 전체 실적을 주도했습니다. 회사에 따르면 Networking 제품 주문은 전년 동기 대비 40% 증가했고, 8개 분기 연속 두 자릿수 증가를 기록했습니다. AI 인프라, 데이터센터 스위칭, 캠퍼스 네트워킹이 성장을 뒷받침했습니다.
하이퍼스케일러 AI 인프라 주문은 FY2026 Q4에 40억 달러, FY2026 누적으로 93억 달러였습니다. 다만 주문 규모가 실제 매출로 전환되는 속도와 수익성이 다음 분기 이후의 핵심 확인 사항입니다.
Security와 Collaboration도 두 자릿수 성장
Security 매출은 14% 증가했습니다. 회사는 Splunk, Network Security, SASE가 성장에 기여했다고 설명했습니다. Secure Access, XDR, Hypershield, AI Defense 등 신규 보안 제품의 Q4 신규 고객은 1,500개 이상이었습니다.
Collaboration 매출은 12% 증가했습니다. 경영진은 Collaboration 사업이 7년 만에 가장 좋은 분기 성과를 기록했다고 설명했으며, Video Devices 매출은 40% 증가했다고 밝혔습니다. 이는 회사 측 설명이며 독립적으로 검증된 시장 평가와는 구분할 필요가 있습니다.
Services는 제품 사업과 대조
Services 매출은 37억9,300만 달러로 회사 발표상 전년 동기 대비 보합이었습니다. 제품 매출이 24% 증가한 것과 비교하면 상대적으로 약한 흐름입니다. AI 인프라와 네트워킹 장비 수요가 확대되는 가운데 서비스 매출이 다시 성장세를 회복하는지가 중요합니다.
가이던스
Cisco는 FY2026 Q4 실적 발표에서 FY2027 전망을 새로 제시했습니다. 이는 기존 FY2026 연간 전망을 수정한 것이 아닙니다. 회사는 Q4 매출, Non-GAAP 영업이익, Non-GAAP EPS가 기존 Q4 가이던스 상단을 초과했다고 밝혔습니다.
Q1 FY2027 가이던스
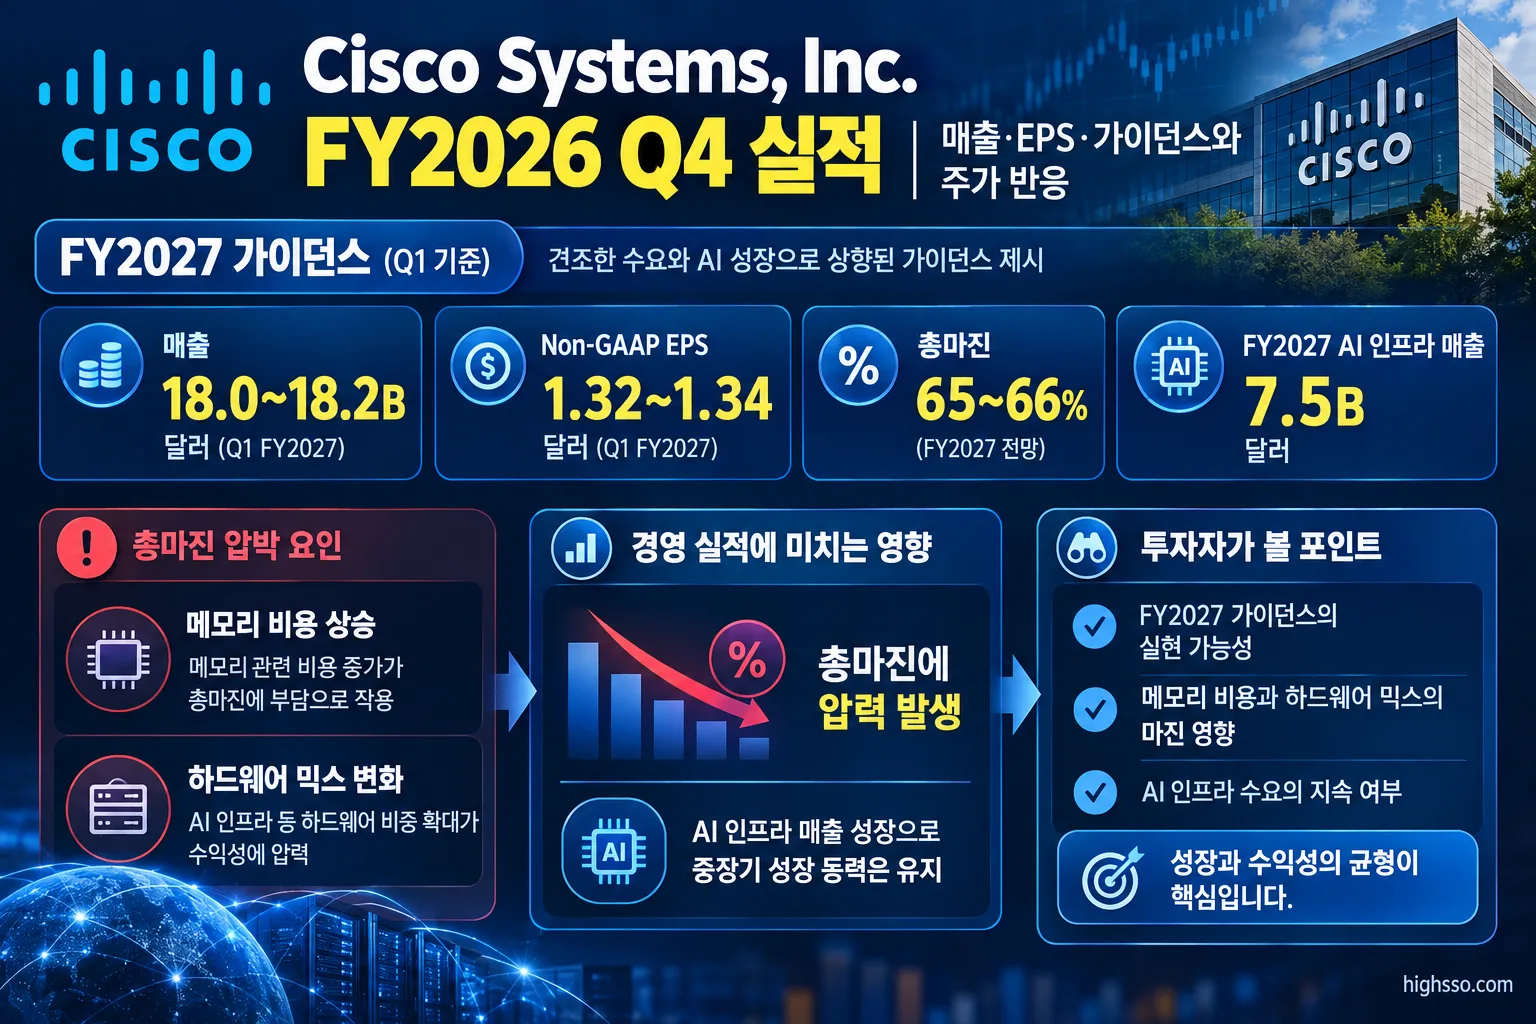
- 매출: 180억~182억 달러
- GAAP EPS: 1.08~1.10달러
- Non-GAAP EPS: 1.32~1.34달러
- Non-GAAP 총마진: 65~66%
- Non-GAAP 영업이익률: 35.5~36.5%
- Non-GAAP 유효세율 가정: 약 18.5%
FY2027 연간 가이던스
- 매출: 722억~734억 달러
- GAAP EPS: 4.00~4.06달러
- Non-GAAP EPS: 5.05~5.11달러
- Non-GAAP 유효세율 가정: 약 18.5%
- AI 인프라 매출 전망: 75억 달러
FY2027 AI 인프라 매출 전망은 FY2026 약 40억 달러에서 증가하는 수준입니다. 그러나 AI 인프라 매출 확대가 하드웨어 비중 증가로 이어질 경우, 매출 성장과 총마진 사이의 균형이 중요해집니다. 회사가 제시한 Q1 FY2027 Non-GAAP 총마진 가이던스 65~66%는 이 부담을 확인할 수 있는 첫 번째 지표입니다.
주가는 왜 반응했나
Cisco 주가는 실적 발표 다음 거래일인 2026년 8월 13일 113.47달러에 마감하며 8.40% 하락했습니다. 이번 자료에서는 실적 발표 직후 시간외 거래의 정확한 변동률은 신뢰할 수 있는 1차 자료나 주요 언론 자료로 확인되지 않았습니다.
매출과 조정 EPS가 예상치를 웃돌았는데도 주가가 하락한 배경에 대해 회사가 공식적인 단일 원인을 제시한 것은 아닙니다. 다만 현지 보도와 시장 분석에서는 다음 요인이 투자자 우려로 제시됐습니다.
- Non-GAAP 총마진 하락: 전년 대비 210bp 낮아진 66.3%가 확인됐습니다.
- 하드웨어 믹스와 메모리 비용: AI 인프라 장비 매출이 늘어날수록 상대적으로 낮은 제품 마진의 영향이 커질 수 있다는 해석이 나왔습니다.
- FY2027 하반기 성장 둔화 가능성: 일부 애널리스트는 Q1의 높은 성장률이 비교 기준 효과로 FY2027 하반기에 둔화할 수 있다고 봤습니다.
따라서 이번 주가 반응은 실적이 나빴기 때문이라기보다, 강한 절대 실적에도 불구하고 시장의 기대 수준과 향후 마진·성장 경로가 더 엄격하게 평가된 결과로 해석되고 있습니다. 이 문장은 언론 및 애널리스트의 시장 해석이며, 주가 하락의 공식 확정 원인은 아닙니다.
Earnings Call 핵심
AI 인프라 주문과 Networking Supercycle
Chuck Robbins CEO는 생성형 AI와 에이전틱 AI 확산이 Networking Supercycle을 촉진하고 있다고 강조했습니다. 회사 측 설명에 따르면 고객들은 클라우드, 온프레미스, 엣지 환경에서 AI 추론 트래픽과 비용을 관리하기 위해 Cisco 네트워킹 제품에 투자하고 있습니다.
Q4 전체 제품 주문은 전년 대비 35% 증가했고, 하이퍼스케일러를 제외해도 25% 늘었습니다. 고객군별 주문 증가율은 Enterprise 21%, Public Sector 30%, Service Provider & Cloud 95%로 제시됐습니다.
하이퍼스케일러 AI 인프라 주문은 Q4 40억 달러, FY2026 누적 93억 달러였습니다. 주문 구성은 약 60%가 Silicon One 기반 시스템, 40%가 광학 제품이었습니다. 회사는 Q4에 하이퍼스케일러 신규 디자인윈 3건을 확보했으며, 향후 6개월 동안 추가 AI 디자인윈을 기대한다고 밝혔습니다. 이는 경영진의 전망입니다.
Enterprise와 캠퍼스 네트워킹
회사 측에 따르면 AI 배치와 관련된 Nexus 스위치 주문은 순차 기준 85% 이상 증가했고, 전체 데이터센터 네트워킹 주문은 전년 대비 35% 이상 늘었습니다. 캠퍼스 네트워킹 주문은 20% 증가했으며, Wi-Fi 7 주문은 전체 무선 주문의 50% 이상을 차지했습니다.
이 수치는 주문 강도가 견조하다는 점을 보여주지만, 주문은 매출과 동일하지 않습니다. 다음 분기에는 주문 증가가 실제 Networking 매출과 현금흐름으로 전환되는지 확인해야 합니다.
보안 제품과 반복 매출
Cisco는 Splunk를 포함한 전체 보안 포트폴리오 주문이 두 자릿수 성장했다고 설명했습니다. 신규 보안 제품의 Q4 신규 고객은 1,500개 이상, 출시 이후 누적 순증 고객은 6,400개 이상으로 제시됐습니다.
반복 매출 지표는 총 RPO 467억 달러, ARR 321억 달러, 구독 매출 비중 48%였습니다. RPO는 전년 대비 7%, ARR은 3%, 소프트웨어 매출은 11% 증가했습니다. 구독과 소프트웨어 매출의 확대는 하드웨어 중심 매출 구조를 보완할 수 있는 요소지만, 이번 분기에는 Services 매출이 정체됐다는 점도 함께 봐야 합니다.
마진과 주주환원
Non-GAAP 제품 총마진은 64.8%로 전년 대비 270bp 하락했습니다. 회사는 하드웨어 비중 증가와 메모리 비용 상승을 주요 부담 요인으로 설명했으며, 생산성 개선과 가격 인상이 일부 상쇄했다고 밝혔습니다.
Cisco는 FY2026에 배당과 자사주 매입을 통해 127억 달러를 주주에게 환원했다고 설명했습니다. Q4 환원액은 32억 달러였고, Q4 말 자사주 매입 프로그램 잔여 승인액은 81억 달러였습니다.
현지 언론·애널리스트 반응
시장 반응의 핵심은 실적과 가이던스의 절대 수준은 강했지만 투자자 기대치가 더 높았다는 점입니다. MarketBeat는 매출과 조정 EPS가 시장 예상치를 웃돌았다고 정리했지만, 주가는 다음 거래일 하락했습니다.
Kiplinger가 인용한 UBS의 David Vogt 애널리스트는 투자자들의 관심이 FY2027 전망, 특히 총마진과 FY2027 하반기 매출 성장률 둔화 가능성으로 이동했다고 설명했습니다. 이는 애널리스트의 해석입니다.
긍정적으로 평가된 부분은 하이퍼스케일러 AI 주문의 증가, FY2027 AI 인프라 매출 75억 달러 전망, 하이퍼스케일러를 제외한 제품 주문의 25% 성장입니다. 반면 부정적으로 지적된 부분은 AI 인프라 확대에 따른 상대적으로 낮은 하드웨어 마진과 Non-GAAP 총마진 하락이었습니다.
FY2027 매출 가이던스 722억~734억 달러에 대해 일부 시장 데이터 서비스는 기존 예상치를 크게 웃도는 수준으로 평가했지만, 컨센서스는 출처와 산출 시점에 따라 달라질 수 있습니다. 따라서 특정 컨센서스와의 차이를 단일 수치로 확정하기보다는, 회사가 제시한 가이던스와 실제 마진 흐름을 중심으로 확인하는 것이 적절합니다.
앞으로 확인할 것
- Q1 FY2027 매출: 회사 가이던스 180억~182억 달러에 부합하는지 확인해야 합니다.
- Non-GAAP 총마진: 65~66% 가이던스 안에서 유지되는지, 메모리 비용과 하드웨어 믹스가 추가 부담을 주는지 봐야 합니다.
- AI 인프라 매출 전환: FY2026 누적 주문 93억 달러와 FY2027 매출 전망 75억 달러 사이에서 주문과 디자인윈이 실제 매출로 전환되는 속도가 중요합니다.
- Networking 성장 지속성: 데이터센터 스위칭, 캠퍼스 네트워킹, Silicon One, Acacia 광학 제품의 매출이 계속 증가하는지 확인해야 합니다.
- 하이퍼스케일러 외 수요: Enterprise, Public Sector, Service Provider & Cloud 주문 성장률이 유지되는지 봐야 합니다.
- 반복 매출과 서비스 사업: RPO 467억 달러, ARR 321억 달러, 구독 매출 비중 48%가 확대되는지와 Services 매출이 정체에서 벗어나는지를 함께 확인해야 합니다.
- 보안 사업의 통합 효과: Splunk 통합과 신규 보안 제품 고객 증가가 Security 매출 및 주문 성장으로 이어지는지 살펴봐야 합니다.
Cisco가 준비 발언에서 제시한 다음 실적 발표 예정일은 2026년 11월 12일입니다. 투자자는 그때까지 매출 성장뿐 아니라 AI 인프라 확대가 총마진과 영업이익률을 얼마나 지지하는지 함께 확인할 필요가 있습니다.
함께 볼 어닝 리포트
[어닝] AppLovin Corporation FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Cisco Investor Relations — CISCO REPORTS FOURTH QUARTER AND FISCAL YEAR 2026 EARNINGS
- Cisco Investor Relations — Cisco Q4FY26 Earnings Results
- U.S. Securities and Exchange Commission — Exhibit 99.1 – Cisco Q4 FY2026 Earnings Press Release
- Cisco Investor Relations — Cisco Q4FY26 Earnings Results Conference Call Prepared Remarks
- MarketBeat — Cisco Systems Q4 2026 Earnings Date and Reports
- Kiplinger — S&P 500 Hits a New High as SNDK, MU Soar: Stock Market Today
- The Motley Fool — Stock Market Today, Aug. 13: Cisco Falls on Margin Concerns Despite Record Revenue and AI Demand
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.