발행일: 2026년 11월 19일
핵심 요약
Space Exploration Technologies Corp. FY2026 Q3 실적은 매출과 GAAP EPS가 모두 회사가 인용한 로이터 컨센서스를 웃돈 가운데, 사업 구조와 투자 규모가 동시에 크게 변한 분기로 나타났습니다.
- 매출: 145억7500만 달러로 전년 동기 55억7600만 달러 대비 161.4% 증가했습니다.
- GAAP 희석 EPS: 0.35달러로, 로이터가 보도한 컨센서스 0.13달러를 웃돌았습니다. 조정 EPS는 발표되지 않았습니다.
- 사업부 구성: Super Intelligence(SI)가 75억6000만 달러의 매출로 최대 사업부가 됐습니다.
- 투자 규모: 3분기 자본지출은 195억9300만 달러였고, 회사는 4분기 자본지출을 350억~400억 달러로 제시했습니다.
- 주가 반응: 10월 20일 정규장 종가는 147.79달러였으며, 시간외 주가는 출처와 집계 시점에 따라 약 2~7.5% 상승으로 보도됐습니다.
실적 요약
| 항목 | FY2026 Q3 실적 | 비교 기준 |
|---|---|---|
| 매출 | 145억7500만 달러 | 전년 동기 55억7600만 달러, 전년 대비 161.4% 증가 |
| 매출 컨센서스 | 128억7000만 달러 | 로이터 보도 기준 |
| 다른 매출 컨센서스 | 130억 달러 | Axios가 인용한 S&P Capital IQ 기준 |
| GAAP 희석 EPS | 0.35달러 | 로이터 컨센서스 0.13달러, MarketBeat 0.10달러 |
| GAAP 기본 EPS | 0.37달러 | 회사 발표 기준 |
| 조정 EPS | 공개되지 않음 | 회사 발표 및 SEC 제출 자료에서 확인되지 않음 |
| 영업이익 | 27억9100만 달러 | 전년 동기 영업손실 2억7300만 달러 |
| 조정 EBITDA | 88억900만 달러 | 전년 동기 21억6900만 달러 |
| 자본지출 | 195억9300만 달러 | 전년 동기 68억8000만 달러 |
매출은 로이터 기준 컨센서스 128억7000만 달러와 Axios가 인용한 S&P Capital IQ 기준 130억 달러를 모두 웃돌았습니다. 다만 출처별 컨센서스가 다르므로 하나의 시장 예상치로 단정하기보다는 각각의 기준을 구분할 필요가 있습니다.
회사는 GAAP 희석 EPS 0.35달러를 발표했지만 조정 EPS 또는 비GAAP EPS는 공개하지 않았습니다. 따라서 EBITDA와 EPS를 같은 기준으로 비교해서는 안 됩니다.
3분기 연결 매출의 전분기 대비 증가율과 연결 총이익률은 회사가 별도 수치로 제시하지 않았습니다. 회사는 4분기 연결 총이익률이 2분기 FY2026 수준에 더 가까워질 것으로 설명했지만, 구체적인 마진 범위는 제시하지 않았습니다.
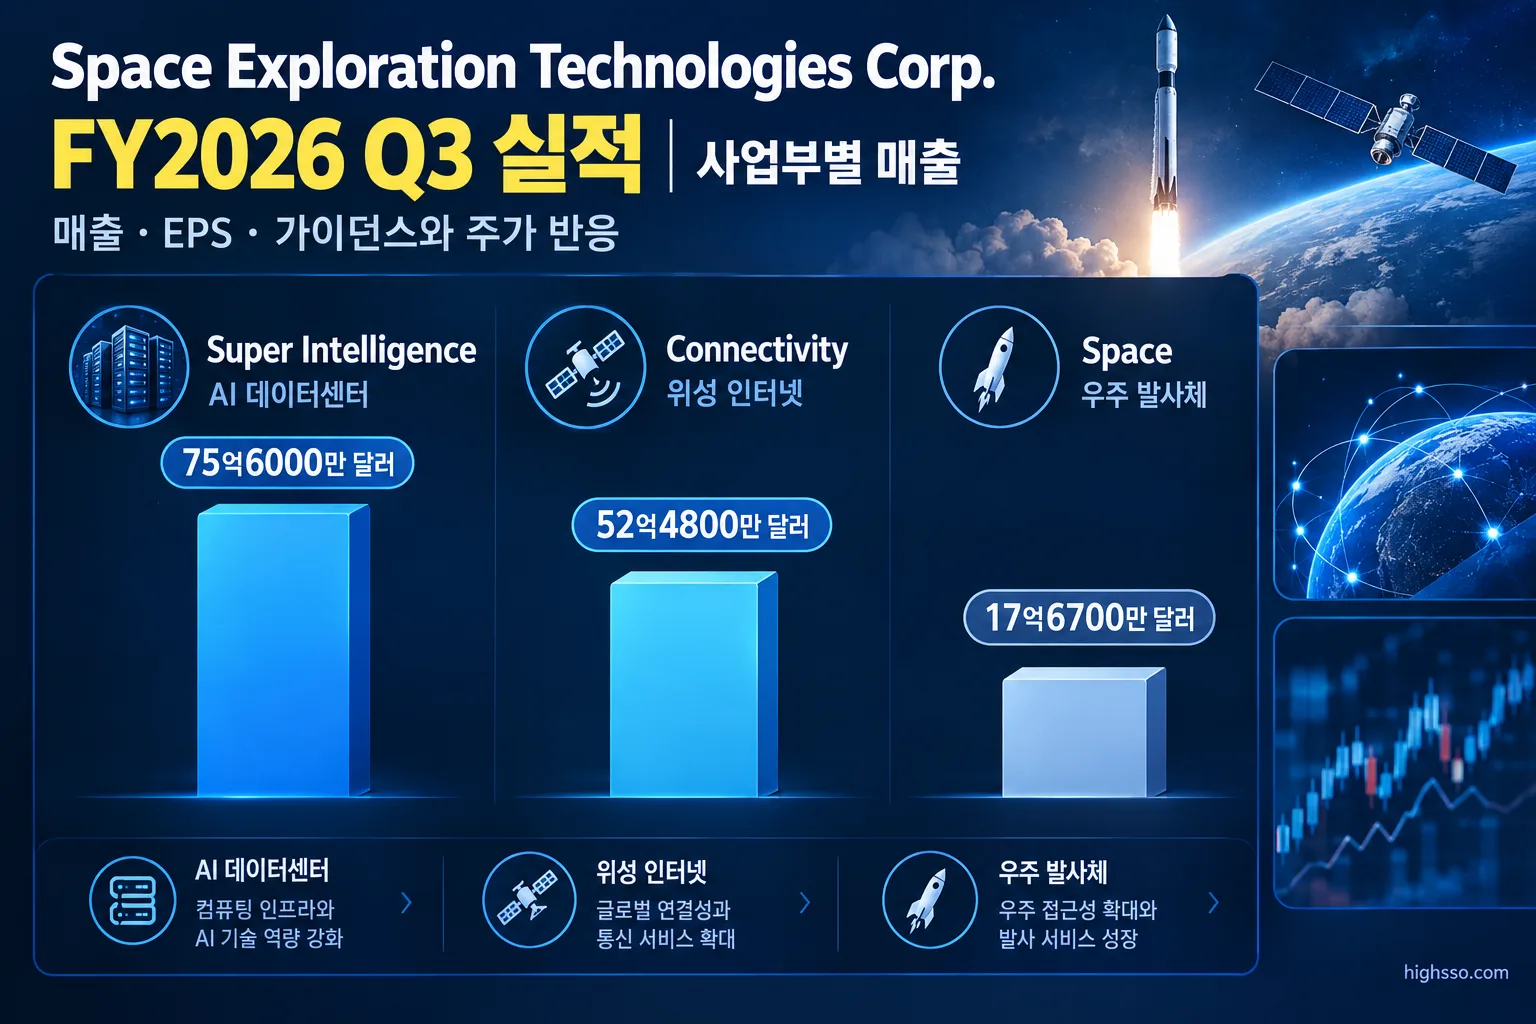
주요 사업부 실적
Super Intelligence
| 항목 | FY2026 Q3 |
|---|---|
| 매출 | 75억6000만 달러 |
| 전년 대비 | 830% 증가 |
| 전분기 대비 | 195% 증가 |
| SI 솔루션·인프라 매출 | 70억2200만 달러 |
| 광고 매출 | 5억3800만 달러 |
| 영업이익 | 4억3100만 달러 |
| 조정 EBITDA | 49억5300만 달러 |
| 자본지출 | 164억4400만 달러 |
| 명목 컴퓨팅 용량 | 1.7GW |
SI는 이번 분기 SpaceX의 최대 매출 사업부가 됐습니다. 회사는 신규 클라우드 서비스 계약, Cursor 인수, Grok 사용 확대를 성장 배경으로 설명했습니다. 다만 영업이익에는 인수 관련 주식보상 12억1700만 달러가 포함됐고, SI에 집중된 대규모 자본지출이 향후 수익성의 핵심 변수로 남았습니다.
Connectivity
| 항목 | FY2026 Q3 |
|---|---|
| 매출 | 52억4800만 달러 |
| 전년 대비 | 69% 증가 |
| 전분기 대비 | 22% 증가 |
| 소비자 매출 | 31억2100만 달러 |
| 기업·정부 매출 | 21억2700만 달러 |
| 영업이익 | 23억6700만 달러 |
| 조정 EBITDA | 34억9900만 달러 |
| Starlink 소비자 가입자 | 1360만 명 |
| 소비자 ARPU | 월 69달러 |
Connectivity는 소비자 가입자 기반과 기업·정부 수요를 바탕으로 수익성을 뒷받침했습니다. 분기 말 Starlink 장비를 탑재한 항공기는 3800대 이상이었고, 회사는 기업·정부 매출이 장기적으로 소비자 Connectivity 매출을 넘어설 수 있다고 설명했습니다.
Space
| 항목 | FY2026 Q3 |
|---|---|
| 매출 | 17억6700만 달러 |
| 전년 대비 | 6% 증가 |
| 전분기 대비 | 84% 증가 |
| 영업손실 | 700만 달러 |
| 조정 EBITDA | 3억5700만 달러 |
| 자본지출 | 16억600만 달러 |
| 전체 발사 횟수 | 35회 |
Space 사업부는 고객 발사 12회와 내부 발사 23회를 포함해 총 35회의 발사를 진행했습니다. Launch Services 매출은 11억3000만 달러, Launch & Development 매출은 6억3700만 달러였습니다. 매출 규모는 세 사업부 중 가장 작지만, Starship 개발과 발사 인프라 투자가 향후 사업 확장의 기반으로 제시됐습니다.
가이던스
회사가 제시하거나 재확인한 전망은 다음과 같습니다.
- FY2026 Q4 자본지출: 350억~400억 달러
- FY2026 Q4 명목 컴퓨팅 용량: 분기 말 약 2.5~3.0GW
- FY2026 Q4 연결 총이익률: 2분기 FY2026 수준에 더 가까워질 전망. 구체적인 수치 범위는 미제시
- FY2027 Q1 매출: 330억~370억 달러
- 2026년 연말 연환산 매출 목표: 1000억 달러 재확인
- FY2027 Starship 발사 계획: 2027년 상반기 주 1회, 하반기 주 2회 이상을 목표로 제시. 다만 재사용성과 실행 상황에 따라 달라질 수 있음
- 2027년 SI 컴퓨팅 용량: 추가 약 10GW를 목표로 하며, 연말 총 13GW 이상이 온라인에 연결될 가능성을 언급
- EPS 가이던스: 공식적인 수치가 제시되지 않음
회사는 4분기 자본지출을 3분기보다 크게 확대할 계획입니다. 특히 SI 인프라 투자가 대부분을 차지할 것으로 보이며, 단순한 매출 성장률보다 신규 컴퓨팅 용량이 실제 계약 매출과 이익으로 전환되는지가 중요해졌습니다.
주가는 왜 반응했나
SpaceX 주가는 2026년 10월 20일 정규장에서 147.79달러에 마감했습니다. 실적 발표 후 주가에 대해서는 출처별로 집계 수치가 달랐습니다.
- 로이터를 재게재한 Investing.com: 시간외 6.63% 상승한 157.59달러
- AP: 시간외 7.5% 상승, 다음 거래일 7.8% 상승
- Axios: 발표 직후 시간외 약 2% 상승
수치 차이는 발표 직후와 장 마감 시점 등 서로 다른 시점의 시장 가격을 반영했을 가능성이 있지만, 제공된 자료만으로 하나의 수치로 통합할 수는 없습니다.
시장 반응의 배경으로는 매출과 GAAP EPS가 로이터 컨센서스를 웃돈 점, SI가 최대 매출 사업부로 올라선 점, Starlink 가입자와 기업·정부 수요가 이어진 점이 거론됐습니다. 반면 Q4 자본지출이 350억~400억 달러로 늘어나는 만큼 AI 인프라 투자의 수익성과 계약 매출 전환 속도에 대한 부담도 함께 부각됐습니다. 이 부분은 실적 수치 자체와 구분해야 하는 시장의 해석입니다.
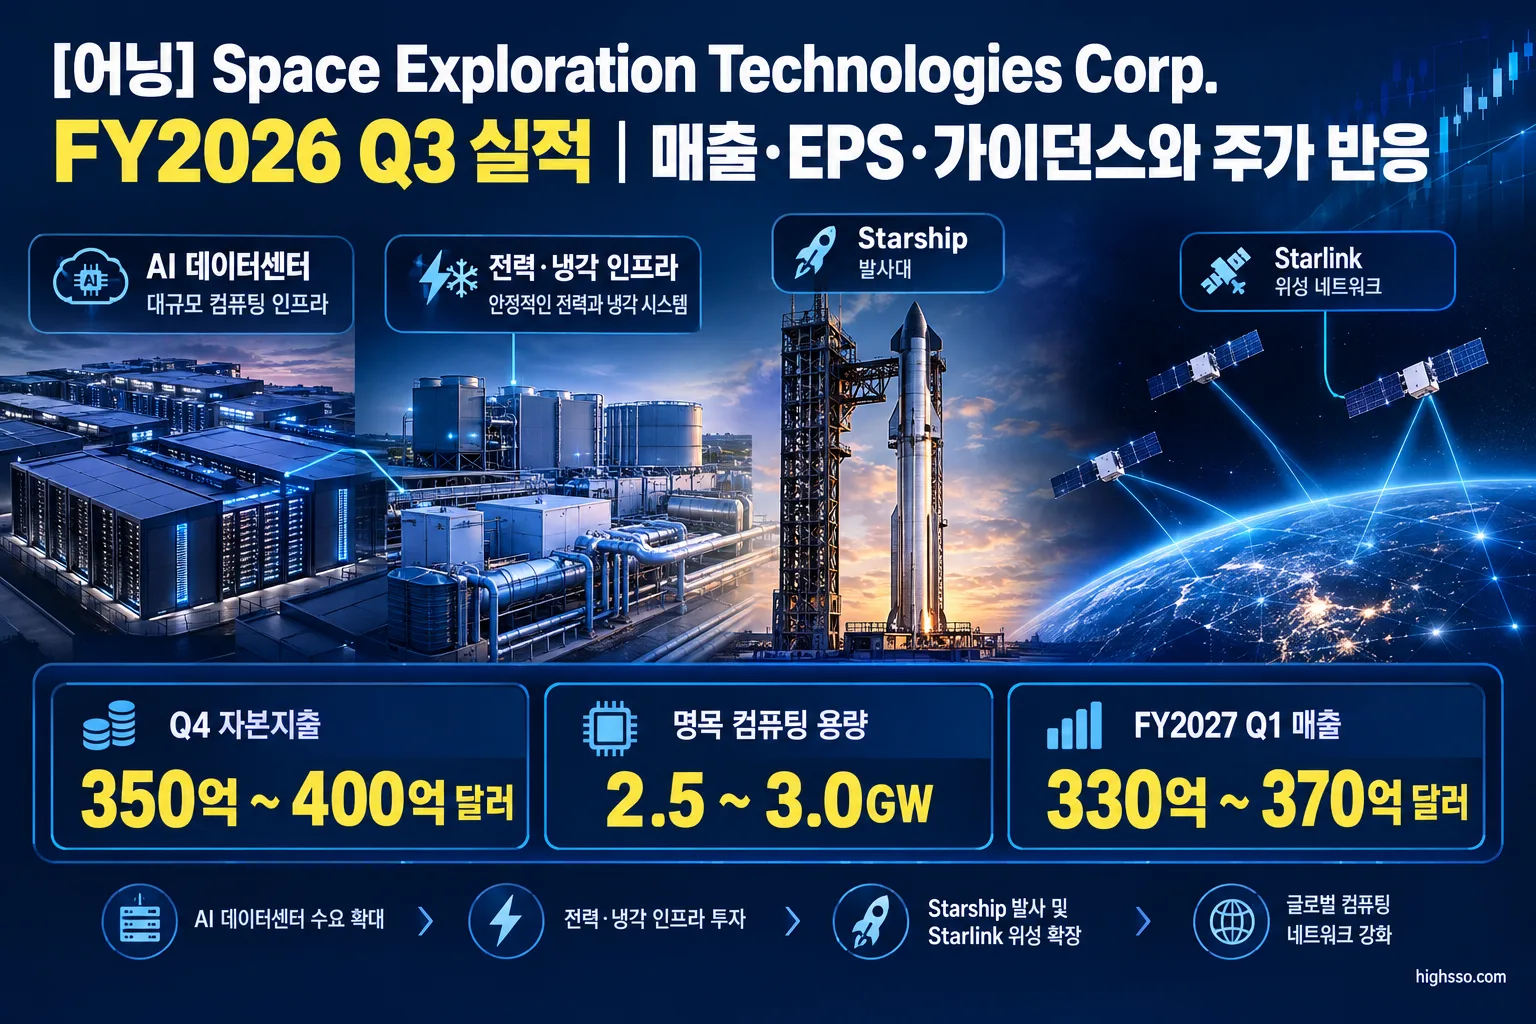
Earnings Call 핵심
Starship과 발사 cadence
경영진은 Starship 14번째 비행이 궤도에 도달하고 운영용 Starlink V3 위성 26기를 배치한 점을 주요 이정표로 설명했습니다. 회사 측 설명에 따르면 해당 임무의 다운링크 용량은 Falcon 9 기반 Starlink 발사보다 약 10배 늘었습니다.
다음 Starship 비행에서는 부스터와 우주선을 모두 회수하는 시도를 계획하고 있습니다. 경영진은 완전 재사용을 장기적인 핵심 기술로 제시했지만, 첫 시도에서 성공이 보장되는 것은 아니라고 밝혔습니다.
Connectivity 수요
경영진은 소비자, 기업, 정부, 항공, 모바일 부문에서 수요가 이어지고 있다고 설명했습니다. 항공용 Starlink 생산 능력은 연초 대비 4배로 늘었고, 연말까지 다시 두 배 확대할 계획이라고 밝혔습니다.
Starlink Mobile의 월간 사용자는 2200만 명을 넘었으며, 회사가 제시한 전분기 대비 증가율은 37%였습니다. 기업 고객 확대와 항공기 탑재 확대가 Connectivity 부문의 다음 성장 지표가 될 수 있습니다.
SI 인프라와 AI 수요
SI 부문에서는 칩 자체보다 전력, 냉각, 데이터센터 인프라가 컴퓨팅 용량 확대의 주요 제약이라고 경영진이 설명했습니다. 회사는 Colossus II 확장과 GB300, Vera Rubin 시스템 추가 도입을 추진하고 있습니다.
경영진은 10월 초 Grok Bot 유료 주간 사용자가 약 80만 명에 도달했고, 직전 한 달 동안 두 배 이상 늘었다고 설명했습니다. Cursor 통합도 진행 중이며, Cursor를 포함해 연환산 매출 100만 달러 이상인 기업 배포 고객이 프로 forma 기준 전분기 대비 50% 증가했다고 밝혔습니다.
자본배분과 잠재적 거래
실적 발표에서는 SpaceX와 Tesla가 각각 특별위원회를 구성해 양사 결합 가능성을 검토하고 있다는 내용도 공개됐습니다. 다만 경영진은 거래가 확정된 것이 아니며, 관련 검토가 승인 절차의 대상이라고 강조했습니다.
현지 언론·애널리스트 반응
로이터는 매출 145억8000만 달러와 EPS 0.35달러가 각각 보도된 예상치 128억7000만 달러와 0.13달러를 웃돈 점에 주목했습니다.
Axios는 세 사업부 모두 회사가 인용한 예상치를 넘어섰다고 정리했습니다. SI 매출은 75억6000만 달러로 예상치 64억7000만 달러, Connectivity는 52억5000만 달러로 예상치 49억 달러, Space는 17억7000만 달러로 예상치 14억6000만 달러였습니다.
AP는 SI가 최대 매출 사업부로 올라선 반면 Starlink가 여전히 최대 이익 창출 사업으로 남아 있다는 사업 구성의 변화를 강조했습니다. 시장에서는 SI 인프라 계약, Cursor 통합, Grok 사용 확대, Starlink 가입자 증가, Starship 실행력이 주요 관찰 대상으로 거론됐습니다.
다만 투자 규모도 함께 주목받았습니다. 3분기 자본지출은 195억9000만 달러로 전년 동기보다 커졌고, 4분기 계획은 350억~400억 달러입니다. 9월 30일 기준 총 수주잔고는 630억 달러였으며, 이 중 이연수익은 175억 달러, 향후 1년 내 인식될 것으로 예상되는 금액은 약 420억 달러였습니다. 수주잔고가 실제 매출과 현금흐름으로 전환되는 속도가 향후 평가의 핵심입니다.
앞으로 확인할 것
- FY2027 Q1 매출 가이던스 달성 여부: 회사가 제시한 330억~370억 달러 범위에 실제 매출이 들어오는지 확인해야 합니다.
- SI 매출과 수익성: SI 솔루션·인프라 매출, 영업이익, 조정 EBITDA가 대규모 컴퓨팅 투자 이후에도 어떻게 변하는지 봐야 합니다.
- 자본지출과 컴퓨팅 용량: 4분기 자본지출이 350억~400억 달러 범위에 들어가는지, 명목 컴퓨팅 용량이 목표인 2.5~3.0GW에 도달하는지 확인할 필요가 있습니다.
- Starlink 사업 지표: 소비자 가입자 증가, 월 ARPU 69달러 유지 여부, 기업·정부 매출, 항공기 설치 대수, Starlink Mobile 사용자 수를 점검해야 합니다.
- Starship과 수주잔고 전환: 다음 비행의 부스터·우주선 회수 시도, 발사 cadence, 630억 달러 수주잔고 중 향후 4개 분기에 인식되는 매출을 확인해야 합니다.
이번 분기는 매출과 이익의 절대 규모가 커진 동시에 SI 중심의 자본투자도 급증한 분기였습니다. 다음 실적에서는 성장률 자체보다 컴퓨팅 용량이 계약 매출과 지속 가능한 이익으로 전환되는지, 그리고 Starlink와 Starship이 전체 사업의 현금창출력을 얼마나 뒷받침하는지가 더 중요한 판단 기준이 될 수 있습니다.
함께 볼 어닝 리포트
[어닝] NVIDIA Corporation FY2027 Q3 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Space Exploration Technologies Corp. / SEC Exhibit 99.1 — SpaceX Reports Third Quarter 2026 Results
- U.S. Securities and Exchange Commission — Form 10-Q for the Quarter Ended September 30, 2026
- Space Exploration Technologies Corp. — SpaceX Third Quarter 2026 Webcast Transcript
- Reuters, republished by Investing.com — Earnings call transcript: SpaceX tops Q3 2026 estimates, shares jump after hours
- Axios — SpaceX earnings soar past expectations as AI business surges
- Associated Press — Elon Musk's SpaceX reports a profit and he hints at a possible merger with Tesla
- Associated Press — A strong profit report from SpaceX helps lift tech stocks and Wall Street
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.