발행일: 2026년 11월 17일
핵심 요약
Amgen Inc. FY2026 Q3 실적은 신제품과 성장 제품의 판매 확대가 기존 제품의 약세를 상쇄한 분기였습니다.
- 매출: 103억6500만달러로 전년 동기 대비 8% 증가했습니다. Reuters/LSEG 관련 보도에서 제시된 컨센서스 약 100억6000만달러를 웃돌았습니다. 다만 데이터 제공업체에 따라 약 101억달러로 제시된 자료도 있습니다.
- EPS: GAAP 희석 EPS는 7.08달러, 조정 희석 EPS는 6.45달러였습니다. 조정 EPS 컨센서스 5.76~5.79달러와 비교하면 상회한 것으로 보도됐습니다. GAAP EPS에 대해서는 비교 가능한 신뢰도 높은 컨센서스가 확인되지 않았습니다.
- 성장 동력: Repatha, EVENITY, TEZSPIRE, UPLIZNA, IMDELLTRA 등이 성장을 이끌었습니다. 회사는 17개 제품이 두 자릿수 매출 성장을 기록했다고 밝혔습니다.
- 부담 요인: Prolia 매출은 글로벌 바이오시밀러 경쟁으로 45% 감소했습니다. 가격과 판매 차감, 물량 감소가 함께 영향을 줬습니다.
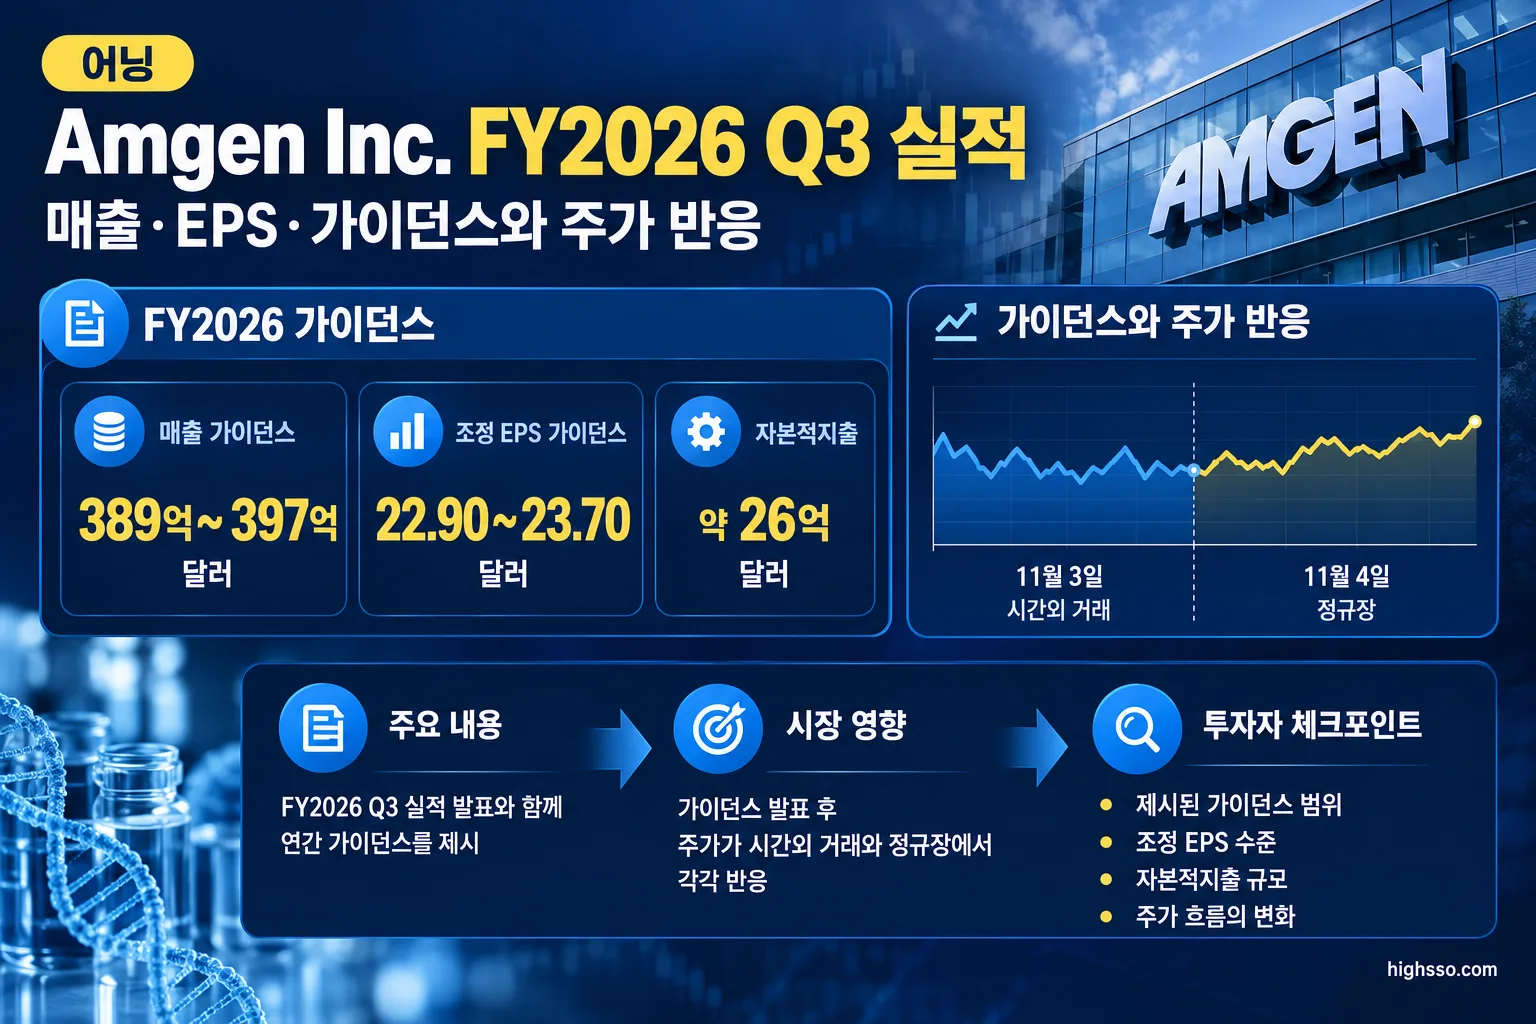
- 가이던스: FY2026 매출 전망은 389억~397억달러, 조정 EPS 전망은 22.90~23.70달러로 각각 상향됐습니다.
- 주가 반응: 발표 직후 시간외 거래에서는 하락했지만, 다음 거래일 정규장에서는 반등했습니다. 제공된 자료는 가격 움직임을 보여주지만, 단일 원인을 확정하지는 않습니다.
실적 요약
| 항목 | FY2026 Q3 실적 | 비교 기준 |
|---|---|---|
| 매출 | 103억6500만달러 | 전년 동기 대비 8% 증가 |
| 매출 컨센서스 | 약 100억6000만달러 | Reuters/LSEG 관련 보도 기준. 다른 Reuters 보도에서는 약 101억달러로 제시 |
| 전분기 매출 | 100억5400만달러 | 전분기 대비 3억1100만달러 증가 |
| GAAP 희석 EPS | 7.08달러 | 전년 동기 5.93달러 |
| 조정 희석 EPS | 6.45달러 | 전년 동기 5.64달러 |
| 조정 EPS 컨센서스 | 5.76~5.79달러 | 데이터 제공업체별 차이 |
| GAAP 영업이익 | 37억1000만달러 | 전년 동기 25억달러 |
| GAAP 영업이익률 | 37.5% | 전년 동기 대비 9.9%포인트 상승 |
| Non-GAAP 영업이익 | 46억7600만달러 | 조정 기준 |
| Non-GAAP 영업이익률 | 47.3% | 전년 동기 대비 0.2%포인트 상승 |
| 매출총이익률 | 별도 공개되지 않음 | 검토한 실적 발표 자료 기준 |
GAAP 순이익은 38억6400만달러로 전년 동기 32억1600만달러에서 늘었습니다. Non-GAAP 순이익은 35억2000만달러로 전년 동기 30억5500만달러를 기록했습니다.
조정 기준으로는 매출 증가율보다 EPS 증가율이 높았습니다. Non-GAAP 연구개발비는 전년 동기 대비 11% 증가했고, 판매관리비는 1% 감소했습니다.
주요 사업부 및 제품 실적
Amgen은 이번 자료에서 일부 사업부의 성장률을 공개했지만, 모든 사업부의 통합 매출 소계를 별도로 제시하지는 않았습니다. 따라서 아래에서는 공식적으로 공개된 사업부 성장률과 주요 제품 매출을 함께 정리합니다.
General Medicine
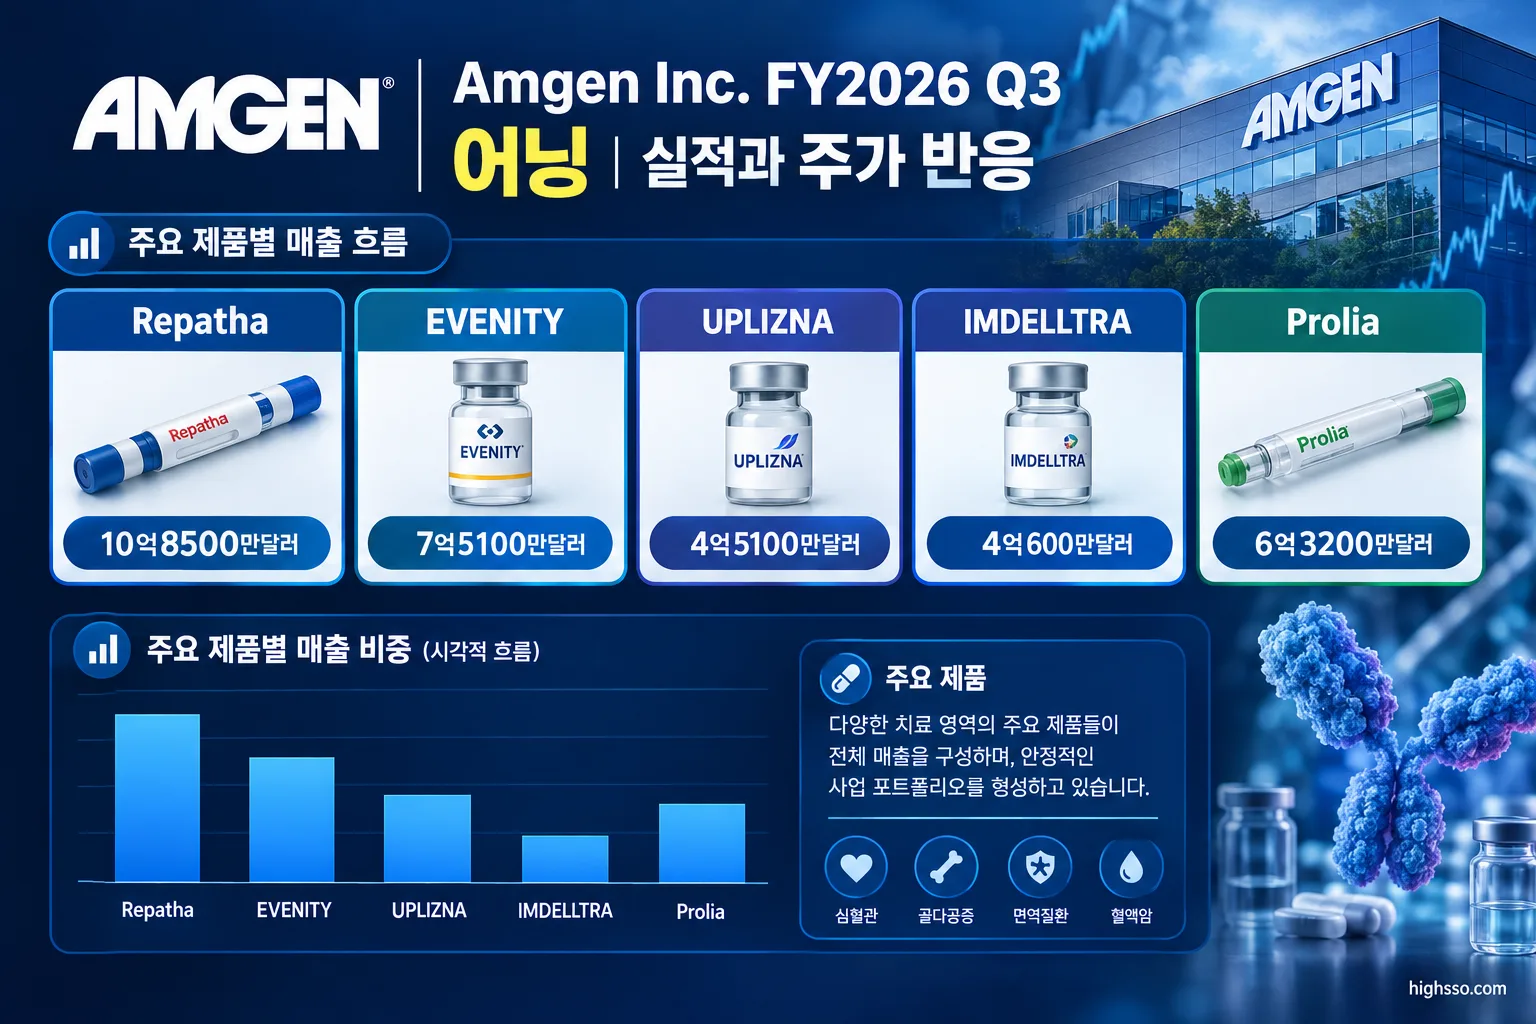
- Repatha: 매출 10억8500만달러, 전년 동기 대비 37% 증가
- EVENITY: 매출 7억5100만달러, 39% 증가
- UPLIZNA: 매출 4억5100만달러, 191% 증가
- KRYSTEXXA: 31% 증가
- Prolia: 매출 6억3200만달러, 45% 감소
- TEPEZZA: 6% 감소
- TAVNEOS: 2% 감소
Repatha는 주로 물량 증가가 매출 성장을 이끌었습니다. 반면 Prolia는 여러 바이오시밀러가 글로벌 시장에 출시되면서 물량이 23% 감소했고, 순매도가격과 판매 차감에도 압력을 받았습니다.
Inflammation
- TEZSPIRE: 매출 5억3800만달러, 43% 증가
- Otezla: 매출 4억8100만달러, 18% 감소
- Enbrel: 매출 6억1100만달러, 5% 증가
- AMJEVITA/AMGEVITA: 24% 증가
TEZSPIRE는 물량 증가가 주요 배경이었습니다. Otezla는 물량, 순매도가격, 예상 판매 차감의 영향을 받았고, Enbrel은 낮은 순매도가격과 물량 감소가 일부 상쇄됐습니다.
Innovative Oncology
이 사업부의 매출은 전년 동기 대비 21% 증가했습니다.
- BLINCYTO: 매출 4억9600만달러, 27% 증가
- IMDELLTRA: 매출 4억600만달러, 128% 증가
- Vectibix: 매출 3억3500만달러, 18% 증가
IMDELLTRA는 물량 증가를 바탕으로 성장했습니다. 회사는 소세포폐암 치료제인 IMDELLTRA의 생존 데이터와 지역사회 종양학 시장에서의 사용 확대 가능성을 강조했습니다.
Rare Disease
Rare Disease 사업부 성장률은 전년 동기 대비 21%로 제시됐습니다. 핵심 성장 제품은 UPLIZNA였습니다. 회사는 UPLIZNA의 여러 적응증 확대와 함께 dazodalibep 등 후기 단계 파이프라인도 주요 개발 과제로 언급했습니다.
Biosimilars
Biosimilars 사업부 성장률은 전년 동기 대비 26%였습니다.
- PAVBLU: 매출 3억달러, 41% 증가
- PAVBLU 물량은 71% 증가했지만 순매도가격은 18% 하락했습니다.
바이오시밀러 사업은 판매량이 확대되는 동시에 가격 경쟁이 진행되고 있다는 점이 함께 나타났습니다. 회사는 생산능력 확대가 향후 바이오시밀러 공급 능력을 저해하지 않을 것이라고 설명했습니다.
가이던스
Amgen은 FY2026 매출과 조정 EPS 전망을 모두 상향했습니다.
| 항목 | 기존 전망 | 신규 전망 | 변화 |
|---|---|---|---|
| FY2026 매출 | 382억~394억달러 | 389억~397억달러 | 상향 |
| FY2026 조정 EPS | 22.30~23.50달러 | 22.90~23.70달러 | 상향 |
| FY2026 GAAP 희석 EPS | 확인된 기존 범위 없음 | 18.34~19.28달러 | 신규 범위 제시 |
| Non-GAAP 세율 | 15.0%~16.5% | 15.0%~16.5% | 유지 |
| 자본적지출 | 약 26억달러 | 약 26억달러 | 유지 |
| 자사주 매입 | 30억달러 이하 예상 | 30억달러 이하 예상 | 유지 |
| Non-GAAP 영업이익률 | 확인된 기존 범위 없음 | 약 45%~46% | 회사 전망 |
회사는 별도의 FY2026 Q4 매출 또는 EPS 범위는 제시하지 않았습니다. 다만 4분기에는 제품 구성과 이익 배분 비용의 영향으로 매출원가율이 높아지고, 투자 시점에 따라 판매관리비가 증가할 수 있다고 설명했습니다. 영업비용도 전분기 대비 의미 있게 늘어날 것으로 예상했습니다.
주가는 왜 반응했나
제공된 자료에서 확인되는 주가 흐름은 다음과 같습니다.
- 2026년 11월 3일 정규장: 종가 461.26달러. Reuters 보도 기준 정규장에서는 약 0.9% 하락했습니다.
- 실적 발표 직후 시간외 거래: 약 1.36% 하락해 455달러 부근에서 거래됐습니다. Reuters의 별도 보도에서는 한때 2% 넘게 하락한 것으로 전해졌습니다.
- 2026년 11월 4일 정규장: 약 478.48달러까지 반등했으며, 전 거래일 종가 대비 약 3.7% 높은 수준입니다.
실적 발표 이후 초기 약세의 원인으로는 Prolia 매출 감소, 성숙 제품의 가격 압력, 연구개발 및 제조시설 투자 비용 등이 시장에서 거론됐습니다. 다만 제공된 자료만으로 특정 요인이 주가 움직임을 단독으로 설명했다고 단정하기는 어렵습니다.
핵심은 분기 headline 실적과 제품 구성에 대한 시장의 평가가 달랐을 가능성입니다. 매출과 조정 EPS는 컨센서스를 웃돌았지만, Prolia의 45% 감소는 기존 제품의 방어력과 향후 성장의 질에 대한 질문을 남겼습니다.
Earnings Call 핵심
성장 제품 중심의 매출 구조
경영진은 6개 핵심 성장 제품의 매출이 전년 동기 대비 27% 증가했고, 전체 제품 매출의 70% 이상을 차지했다고 설명했습니다. 이는 회사 측 설명이며, 독립적인 시장 추정치와는 구분할 필요가 있습니다.
Repatha의 추가 확장
경영진에 따르면 미국 내 Repatha 평균 주간 신규 처방은 전년 대비 60% 이상 증가했습니다. 또한 2026년 중 전 세계적으로 300만명 이상의 추가 환자가 Repatha 치료를 시작할 수 있다고 설명했습니다.
회사는 VESALIUS-CV 데이터, 업데이트된 심혈관질환 가이드라인, 1차 진료 영역에서의 처방 확대가 2차 예방과 고위험 1차 예방 모두에서 추가 성장 기회를 만들 수 있다고 강조했습니다. 해당 환자 수와 성장 전망은 회사가 제시한 설명입니다.
MariTide와 제조시설 투자
MariTide에 대해서는 3상 임상 데이터를 신중하게 확보하는 데 집중하고 있다고 밝혔습니다. 월 1회 또는 그보다 긴 간격의 투여 가능성을 언급했지만, 효능과 내약성에 대한 구체적인 평가는 임상 결과 공개 이후로 유보했습니다.
회사는 수면무호흡증 관련 2개 3상 시험과 심혈관 결과 시험의 환자 등록을 완료했으며, 제2형 당뇨병 관련 3개 3상 시험 중 첫 번째 시험을 시작했다고 설명했습니다.
2026년 자본적지출 약 26억달러에는 노스캐롤라이나, 오하이오, 푸에르토리코의 제조시설 확대가 포함됩니다. 이 투자는 MariTide의 잠재적 출시와 단백질 생산 확대를 준비하기 위한 것이라고 회사는 밝혔습니다.
파이프라인과 주요 리스크
경영진은 쇼그렌병 치료 후보물질 dazodalibep의 OASIZ-301 3상 결과를 언급했으며, 전체 데이터는 2026년 11월 미국류마티스학회 행사에서 공개될 예정이라고 설명했습니다.
동시에 다음과 같은 위험 요인이 남아 있습니다.
- Prolia를 비롯한 기존 제품의 바이오시밀러 및 가격 압력
- MariTide 임상 개발과 제조시설 투자에 따른 비용 부담
- TAVNEOS의 미국 시장 자진 철회 요청과 관련한 규제 불확실성
- UPLIZNA와 IMDELLTRA의 상업적 성장 지속 여부
- 후기 단계 파이프라인의 임상 결과 및 승인 일정
현지 언론·시장 반응
Reuters 보도는 이번 분기의 핵심을 매출과 조정 EPS가 시장 예상치를 웃돈 점, 그리고 Prolia 매출이 특허 만료와 바이오시밀러 경쟁으로 크게 감소한 점의 대비로 정리했습니다.
성장 측면에서는 Repatha, IMDELLTRA, UPLIZNA가 주요 기여 제품으로 언급됐습니다. 반면 성숙 제품의 약세가 계속될 경우 신제품 성장만으로 전체 매출 구조를 안정적으로 유지할 수 있는지가 주요 질문으로 제시됐습니다.
시장 분석에서 주목한 부분은 다음과 같습니다.
- 신제품 성장률이 Prolia 등 기존 제품의 감소를 얼마나 지속적으로 상쇄할 수 있는지
- 조정 영업이익률이 약 47% 수준에서 유지될 수 있는지
- MariTide의 3상 결과와 제조능력 확대가 향후 성장 기대를 뒷받침할 수 있는지
- 매출과 EPS 가이던스 상향이 제품 믹스 변화와 투자 비용을 충분히 반영한 것인지
이번 분기는 단순한 실적 상회 여부보다 성장 제품의 확대 속도와 기존 제품의 하락 속도 사이의 균형이 더 중요한 분기로 해석됩니다.
앞으로 확인할 것
- FY2026 Q4 매출과 제품 믹스: Prolia 및 기타 성숙 제품의 감소를 Repatha, UPLIZNA, IMDELLTRA 등이 얼마나 보완하는지 확인할 필요가 있습니다.
- Prolia 바이오시밀러 영향: 물량 감소, 순매도가격 하락, 판매 차감이 4분기에도 이어지는지 살펴봐야 합니다.
- Repatha 처방 확대: 신규 처방 증가와 1차 예방 시장 확대가 실제 매출 성장으로 이어지는지 확인해야 합니다.
- MariTide 임상 및 제조 준비: 3상 효능·내약성 데이터, 투여 주기, 자동주사기 개발, 제조시설 확대 일정이 핵심 변수입니다.
- UPLIZNA와 IMDELLTRA의 성장 지속성: UPLIZNA의 적응증 확대와 IMDELLTRA의 생존 데이터 및 지역사회 종양학 채택 여부를 확인해야 합니다.
- 마진과 현금흐름: 4분기 영업비용 증가에도 연간 Non-GAAP 영업이익률 전망인 45%~46%가 유지되는지 봐야 합니다. 회사가 제시한 3분기 잉여현금흐름은 37억달러, 분기 자본적지출은 6억달러였습니다.
- dazodalibep 및 TAVNEOS: OASIZ-301 전체 데이터 공개와 TAVNEOS 관련 미국 규제 절차의 진행 상황이 파이프라인 및 제품 포트폴리오에 영향을 줄 수 있습니다.
이번 Amgen Inc. FY2026 Q3 실적은 매출과 조정 EPS, 연간 가이던스만 보면 견조한 흐름을 보였습니다. 그러나 투자자가 다음 분기까지 확인해야 할 핵심은 Prolia 감소를 포함한 기존 제품의 하락 압력과 신제품 성장의 지속 가능성입니다.
함께 볼 어닝 리포트
[어닝] Vertex Pharmaceuticals Incorporated FY2026 Q3 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Amgen Inc. — Amgen Reports Third Quarter 2026 Financial Results
- Amgen Investor Relations — AMGEN REPORTS THIRD QUARTER 2026 FINANCIAL RESULTS
- U.S. Securities and Exchange Commission filing via Amgen Investor Relations — Form 8-K: Third Quarter 2026 Earnings Press Release and Reconciliation of Non-GAAP Financial Measures
- Amgen Investor Relations — Q3 2026 Earnings Call Slides
- Investing.com / Reuters — Earnings Call Transcript: Amgen Tops Q3 2026 Estimates, Shares Slip After Hours
- Reuters via Investing.com — Amgen Posts Higher-than-Expected Third Quarter Results, but Shares Dip
- Investing.com — Amgen Earnings Analysis: Questions Answered and Next Catalysts
- Amgen Inc. — Amgen Reports Second Quarter 2026 Financial Results
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.