발행일: 2026년 11월 17일
핵심 요약
Cisco Systems, Inc. FY2027 Q1 실적은 매출과 조정 EPS가 모두 LSEG 컨센서스를 웃돈 분기였습니다. 다만 실적 발표 다음 거래일에는 성장률보다 마진 압력과 주문 증가 지속 가능성에 시장의 관심이 더 집중됐습니다.
- 매출: 185억 1,700만 달러로 전년 동기 대비 24% 증가했으며, LSEG 컨센서스 181억 4,000만 달러를 상회했습니다.
- EPS: Non-GAAP EPS는 1.40달러, GAAP EPS는 1.14달러였습니다. Non-GAAP EPS 컨센서스 1.33달러와 비교하면 0.07달러 높았습니다.
- 성장 동력: Networking 매출이 111억 3,200만 달러로 전년 동기 대비 43% 증가하며 전체 실적을 이끌었습니다.
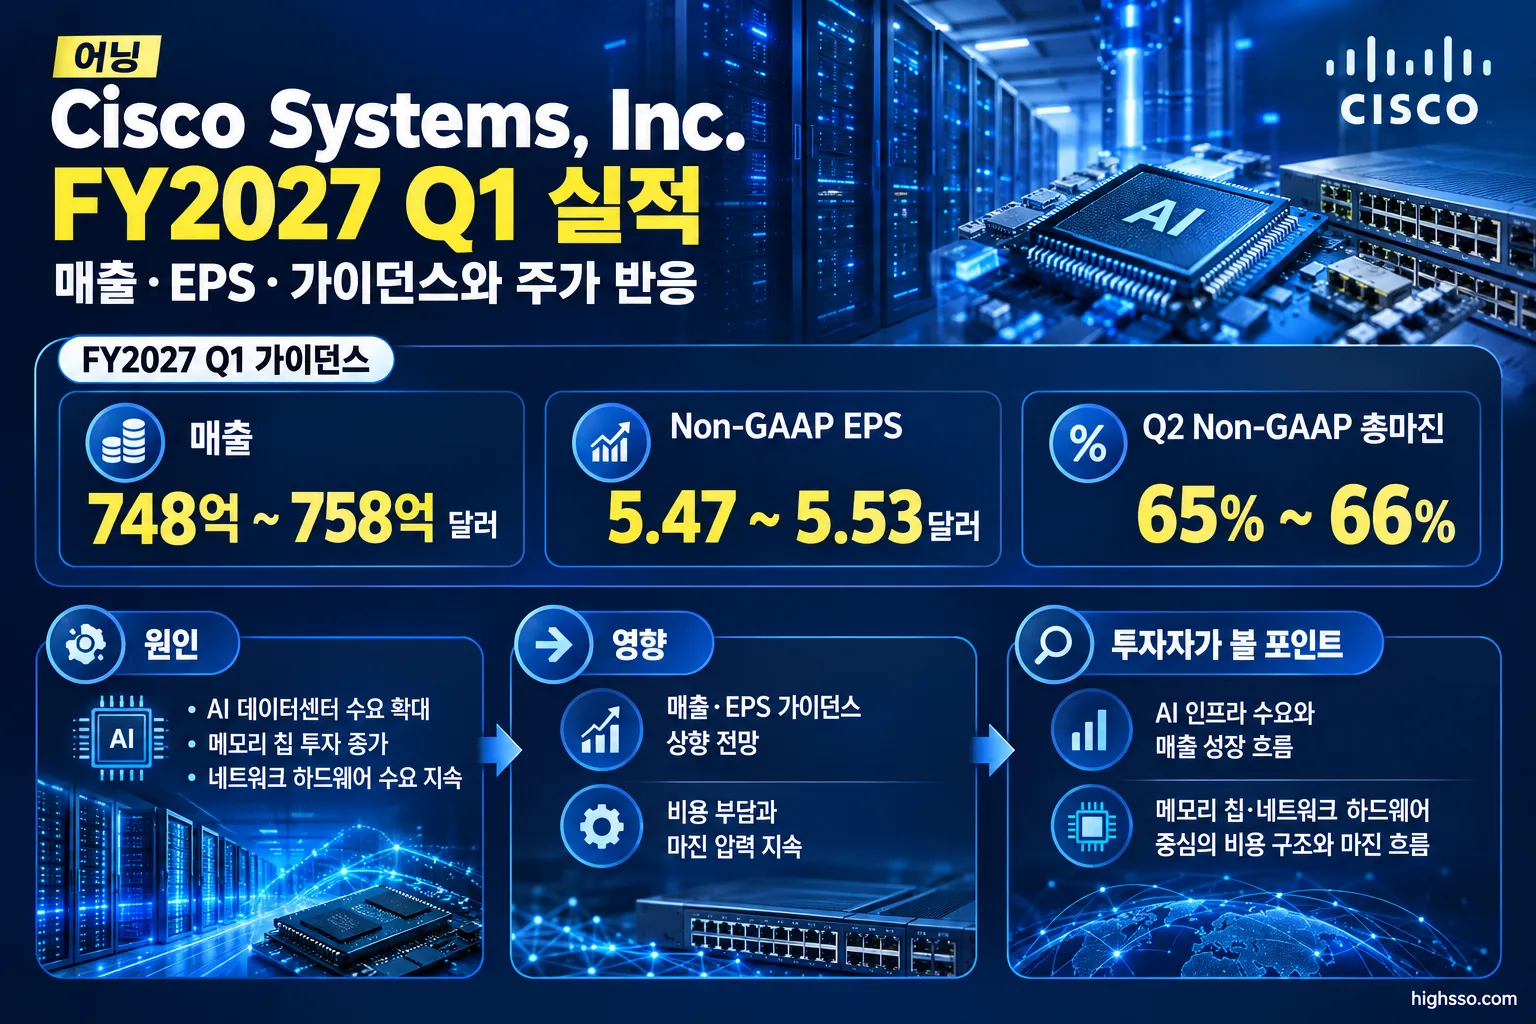
- 가이던스: FY2027 매출 전망은 748억~758억 달러, Non-GAAP EPS 전망은 5.47~5.53달러로 제시됐습니다. AI hyperscaler 매출 전망은 FY2027 90억 달러로 제시됐습니다.
- 주가 반응: 발표 직후 시간외 거래에서는 상승했지만, 2026년 11월 13일 정규 거래일 주가는 약 6.2% 하락했습니다. 이 하락의 원인에 대한 설명은 회사의 공식 판단이 아니라 시장 보도와 애널리스트 해석에 기반합니다.
실적 요약
| 항목 | FY2027 Q1 실적 | 비교 기준 |
|---|---|---|
| 매출 | 185억 1,700만 달러 | LSEG 컨센서스 181억 4,000만 달러 |
| 매출 성장률 | 전년 동기 대비 24% | FY2026 Q1 매출 148억 8,300만 달러 |
| Non-GAAP EPS | 1.40달러 | 컨센서스 1.33달러 |
| GAAP EPS | 1.14달러 | GAAP EPS 컨센서스는 확인되지 않음 |
| GAAP 총마진 | 63.7% | 전년 동기 65.5% |
| Non-GAAP 총마진 | 65.6% | 전년 동기 68.1% |
| GAAP 영업마진 | 30.2% | 회사 발표 기준 |
| Non-GAAP 영업마진 | 37.8% | 회사 발표 기준 |
Non-GAAP 수치는 회사가 조정 기준으로 제시한 수치이며, GAAP 수치와 직접 같은 기준으로 비교하면 안 됩니다. 특히 총마진에서는 두 기준 모두 전년 동기보다 낮아졌고, 제품 부문의 마진 압력이 두드러졌습니다.
GAAP 제품 총마진은 61.8%, Non-GAAP 제품 총마진은 63.7%였습니다. 반면 서비스 총마진은 GAAP 기준 70.9%, Non-GAAP 기준 72.9%로 집계됐습니다. 회사는 제품 마진 부담의 배경으로 하드웨어 매출 비중 확대와 메모리 비용 상승을 설명했으며, 가격 인상과 생산성 개선이 일부 상쇄 요인으로 작용했다고 밝혔습니다.
매출은 FY2026 Q4의 173억 달러와 FY2027 Q1의 185억 1,700만 달러가 각각 제시됐습니다. 다만 Cisco의 공식 발표 자료는 이 두 수치 사이의 QoQ 증가율을 별도로 제시하지 않았으므로, 여기서는 임의의 분기 성장률을 계산하지 않습니다.
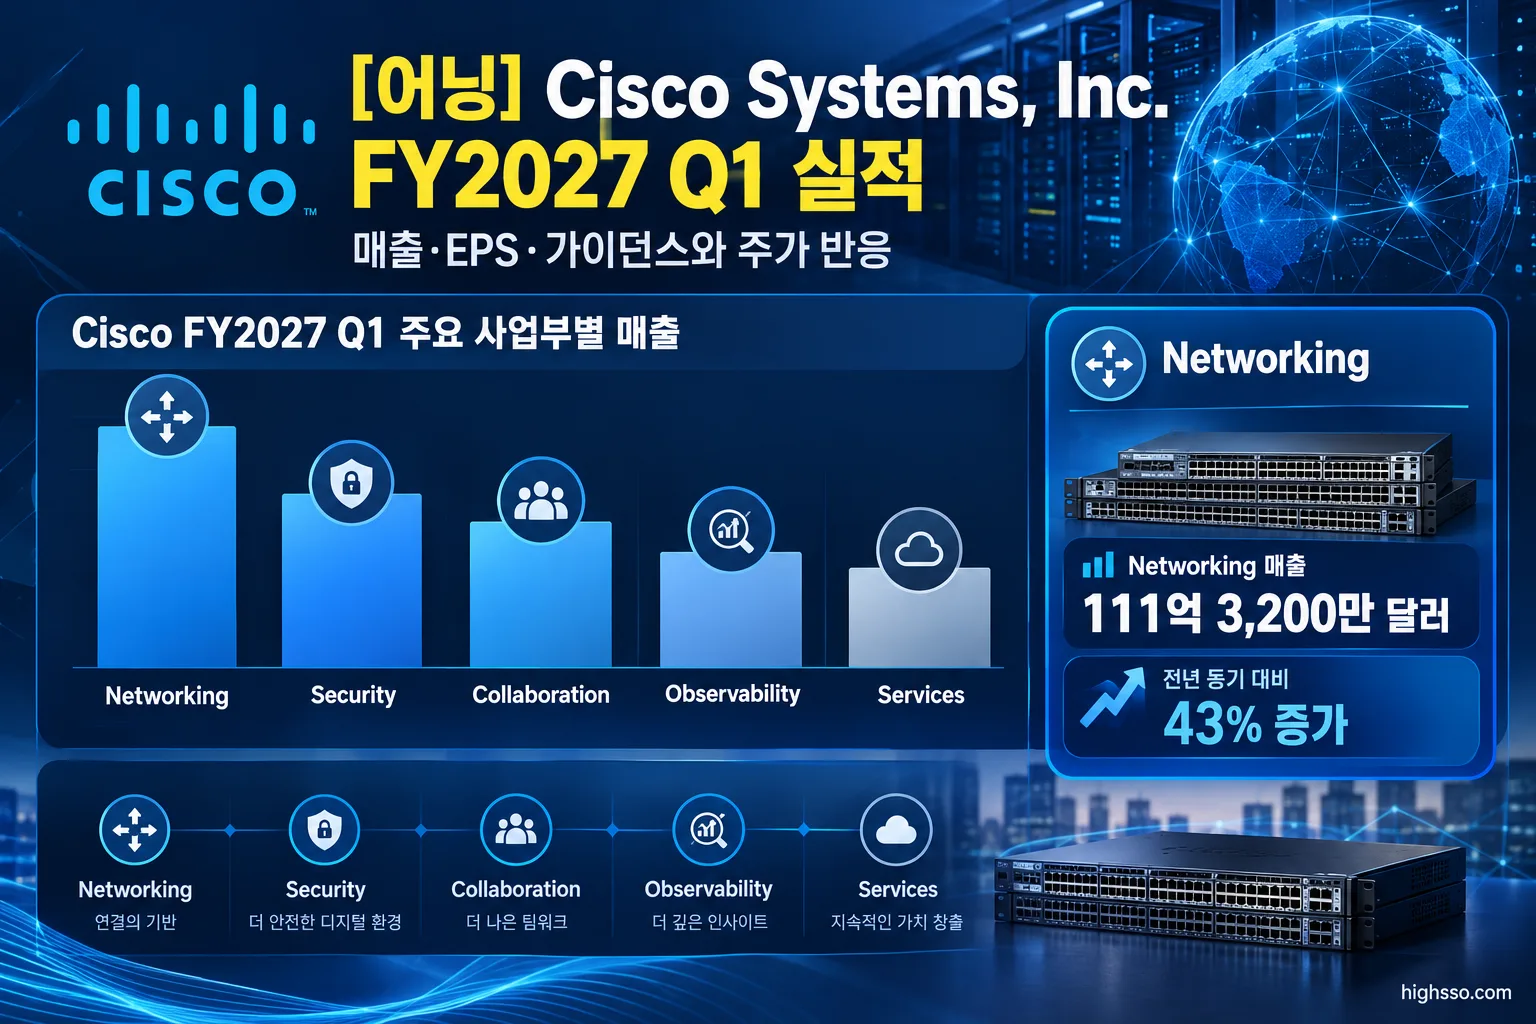
주요 사업부 실적
Cisco의 사업부별 매출은 다음과 같습니다.
| 사업부 | 매출 | 전년 동기 대비 | 실적에서의 역할 |
|---|---|---|---|
| Networking | 111억 3,200만 달러 | 43% 증가 | AI 인프라와 데이터센터·캠퍼스 네트워킹을 포함한 핵심 성장 동력 |
| Security | 21억 2,000만 달러 | 7% 증가 | Splunk, Network Security, SASE가 성장에 기여 |
| Collaboration | 11억 3,600만 달러 | 8% 증가 | 제품 매출 기준 성장 |
| Observability | 2억 7,900만 달러 | 2% 증가 | 제품 매출 기준 성장 |
| Services | 38억 5,000만 달러 | 1% 증가 | 성장률은 낮았지만 서비스 총마진은 개선 |
제품 매출은 146억 6,700만 달러로 전년 동기 대비 32% 증가했습니다. 전체 매출 증가의 대부분이 제품 부문에서 발생했다는 의미입니다. 반면 서비스 매출은 38억 5,000만 달러로 제품 매출보다 성장률이 낮았습니다.
Networking이 전체 실적을 견인
Networking은 매출 규모와 성장률 모두에서 가장 중요한 사업부였습니다. AI 인프라, 데이터센터 스위칭, 캠퍼스 네트워킹, 라우팅 전반에서 수요가 발생했다고 회사는 설명했습니다.
특히 경영진은 Networking 제품 주문이 전년 동기 대비 28% 증가했으며, 9개 분기 연속 두 자릿수 주문 성장세를 기록했다고 밝혔습니다. 서비스사업자 라우팅, 컴퓨트, 엔터프라이즈 라우팅, 무선, 데이터센터 스위칭, 캠퍼스 스위칭 등 주요 제품군에서 주문 증가가 있었다는 설명입니다.
지역별 매출
- 미주: 115억 600만 달러, 전년 동기 대비 28% 증가
- EMEA: 44억 5,600만 달러, 전년 동기 대비 18% 증가
- APJC: 25억 5,600만 달러, 전년 동기 대비 21% 증가
소프트웨어 매출은 61억 달러로 전년 동기 대비 8% 증가했으며, 전체 매출의 약 33%로 집계됐습니다. 이 수치는 회사의 실적 발표 자료와 어닝콜 설명에 기반한 것입니다.
가이던스
Cisco가 제시한 다음 분기 및 연간 전망은 다음과 같습니다.
| 구분 | 가이던스 |
|---|---|
| Q2 FY2027 매출 | 180억~182억 달러 |
| Q2 FY2027 GAAP EPS | 1.07~1.09달러 |
| Q2 FY2027 Non-GAAP EPS | 1.34~1.36달러 |
| Q2 FY2027 Non-GAAP 총마진 | 65%~66% |
| Q2 FY2027 Non-GAAP 영업마진 | 36%~37% |
| FY2027 매출 | 748억~758억 달러 |
| FY2027 GAAP EPS | 4.38~4.44달러 |
| FY2027 Non-GAAP EPS | 5.47~5.53달러 |
회사는 FY2027 매출과 Non-GAAP EPS 전망을 상향했다고 밝혔습니다. 특히 AI hyperscaler 매출 전망은 FY2026 약 40억 달러에서 FY2027 90억 달러로 확대될 것으로 제시됐습니다. 회사 전망에 따르면 FY2027 AI hyperscaler 매출은 전체 매출의 약 12%를 차지하며, FY2026의 6%에서 높아지는 수준입니다.
다만 Q2 매출 가이던스의 상단은 Q1 실제 매출 185억 1,700만 달러보다 낮습니다. 이 수치만으로 향후 매출 감소를 단정할 수는 없지만, 시장이 다음 분기 성장률과 주문 전환 속도를 확인하려는 배경이 될 수 있습니다.
주가는 왜 반응했나
실적 발표 직후 시간외 거래에서는 주가가 상승 반응을 보였습니다. 그러나 다음 정규 거래일인 2026년 11월 13일 Cisco 주가는 약 6.2% 하락했습니다. 같은 날 장 초반에는 프리마켓 주가가 약 3% 하락했다는 보도도 있었습니다.
Reuters 인용 보도와 시장 분석에서 언급된 주요 쟁점은 다음과 같습니다.
- 마진 압력: Non-GAAP 총마진이 65.6%로 전년 동기 68.1%보다 낮아졌습니다.
- 하드웨어·메모리 비용: AI 인프라와 네트워킹 하드웨어 비중이 커지는 과정에서 메모리 비용이 제품 마진을 압박했습니다.
- 주문 증가 지속 가능성: 전체 제품 주문은 21% 증가했지만, 시장은 이 성장률이 이어질지에 주목했습니다.
- AI 성장과 수익성의 균형: AI 인프라 매출 전망은 상향됐지만, 해당 매출이 마진과 현금흐름에 어떤 영향을 미칠지는 추가 확인이 필요합니다.
따라서 이번 주가 하락은 매출과 EPS 자체보다, AI 관련 하드웨어 성장 과정에서 수익성이 얼마나 유지될지에 대한 시장의 우려가 반영된 것으로 해석되고 있습니다. 이는 회사가 공식적으로 제시한 인과관계가 아니라 Reuters 등 외부 보도와 애널리스트 해석에 따른 설명입니다.
Earnings Call 핵심
AI 인프라 주문과 고객 범위
Chuck Robbins CEO는 조직들이 에이전틱 AI 시대에 필요한 네트워킹·보안·관측성 인프라에 투자하고 있으며, Cisco가 네트워킹 슈퍼사이클의 초기 단계에 있다고 설명했습니다. 이는 회사 측 전망이므로 독립적인 시장 검증 결과와는 구분할 필요가 있습니다.
Q1 전체 제품 주문은 전년 동기 대비 21% 증가했고, hyperscaler를 제외한 제품 주문은 14% 증가했습니다. 고객군별로는 엔터프라이즈 주문이 15%, 공공 부문 주문이 13%, 서비스사업자 및 클라우드 고객 주문이 47% 증가했다고 회사는 밝혔습니다.
AI 인프라와 관련해서는 Q1에 3개의 신규 AI 설계 수주를 확보했다고 설명했습니다. 2건은 P200 기반 데이터센터 인터커넥트·스케일 어크로스 시스템, 1건은 1.6T 광학 제품과 관련된 수주였습니다.
Hyperscaler 외 수요도 확인 대상
회사는 neocloud, sovereign, enterprise 고객의 AI 인프라 주문도 증가했다고 밝혔습니다. AI 배치용으로 분류된 Nexus 데이터센터 스위치 주문은 47% 증가했습니다.
또한 캠퍼스 네트워킹 제품 주문은 14% 증가했으며, 당시 판매된 스위치 가운데 신규 포트폴리오 비중은 약 9%에 불과하다고 설명했습니다. 회사는 캠퍼스 네트워크 현대화 사이클이 초기 단계라고 보고 있습니다.
다만 neocloud 고객 매출은 회사가 제시한 AI 매출 전망에 포함되지 않으며, 해당 고객군에 대한 익스포저는 상대적으로 작고 신용 측면에서 보수적으로 접근하고 있다고 경영진은 설명했습니다.
마진과 자본 배분
Non-GAAP 총마진은 65.6%로 전년 동기보다 250bp 낮아졌습니다. 회사는 하드웨어 매출 비중 확대와 메모리 비용 상승을 주요 요인으로 들었습니다.
분기 말 현금 및 투자자산은 158억 달러였고, 영업현금흐름은 44억 달러로 전년 동기 대비 36% 증가했습니다. 주주환원은 배당 17억 달러와 자사주 매입 20억 달러를 합쳐 37억 달러였으며, 회사는 이를 자유현금흐름의 95%에 해당한다고 설명했습니다. 자사주 매입 잔여 승인액은 61억 달러였습니다.
Cisco는 Q1에 WideField Security 인수를 완료했으며, Splunk Agentic SOC와 머신 스피드 기반의 신원 위협 대응 역량 강화에 활용할 계획이라고 밝혔습니다.
현지 언론·애널리스트 반응
Reuters 인용 보도에서 시장 반응의 핵심은 AI 성장보다 마진 압력과 주문 증가 둔화 가능성에 대한 우려로 정리됐습니다. 매출과 Non-GAAP EPS가 컨센서스를 웃돌고 연간 전망도 상향됐지만, 제품 중심의 성장 구조가 총마진에 부담을 줄 수 있다는 점이 부각됐습니다.
일부 애널리스트들은 AI 매출 전망이 FY2027 90억 달러로 상향된 점을 긍정적으로 평가했습니다. 반면 Q2 매출 가이던스가 Q1 실제 매출보다 낮고, Non-GAAP 총마진 가이던스가 65%~66%로 제시된 점은 부담 요인으로 거론됐습니다.
Citi 관련 보도에서는 AI 매출 전망 상향에도 Q2 가이던스가 성장률 정점에 대한 우려를 키웠다는 해석이 소개됐습니다. Wells Fargo는 제품 주문 증가율 둔화를 투자자의 핵심 관심사로 지목하면서 목표주가를 낮춘 것으로 보도됐습니다.
이러한 애널리스트 의견은 회사의 확정된 사실이 아니라 시장 해석입니다. 반대로 Cisco 경영진은 hyperscaler뿐 아니라 엔터프라이즈, 공공 부문, 서비스사업자, 클라우드 고객 전반에서 주문이 발생했다고 강조했습니다.
앞으로 확인할 것
다음 실적까지는 성장률뿐 아니라 AI 매출의 수익성 전환 여부를 함께 확인할 필요가 있습니다.
- Q2 매출: 회사 가이던스인 180억~182억 달러 안에 실제 매출이 들어오는지 확인해야 합니다.
- 총마진: Q2 Non-GAAP 총마진 가이던스 65%~66%가 실제로 유지되는지, 메모리 비용과 하드웨어 믹스가 제품 마진에 미치는 영향을 살펴봐야 합니다.
- 주문 증가율: 전체 제품 주문 증가율 21%와 hyperscaler 제외 주문 증가율 14%가 이어지는지 확인할 필요가 있습니다.
- AI 인프라 매출: FY2027 목표인 90억 달러가 실제 매출로 전환되는지, hyperscaler와 neocloud·sovereign·enterprise 고객 간 매출 구성이 어떻게 바뀌는지 봐야 합니다.
- Networking 성장: Q1에 43% 증가한 Networking 매출 성장률이 유지되는지, 캠퍼스 네트워크 신규 포트폴리오 비중이 약 9%에서 높아지는지 확인해야 합니다.
Cisco Systems, Inc. FY2027 Q1 실적은 AI 인프라와 Networking 수요가 매출 성장을 이끌고 있다는 점을 보여줬습니다. 동시에 하드웨어와 메모리 비용으로 인해 성장률이 곧바로 마진 개선으로 이어지지는 않았습니다. 다음 분기에는 AI 매출의 절대 규모뿐 아니라 주문이 실제 매출로 전환되는 속도와 제품 총마진의 방향이 핵심 지표가 될 전망입니다.
회사 prepared remarks 기준 다음 실적 발표 예정일은 2027년 2월 10일입니다.
함께 볼 어닝 리포트
[어닝] Coherent Corp. FY2027 Q1 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Cisco Investor Relations / Cisco Newsroom — Cisco Reports First Quarter Earnings
- Cisco Investor Relations — CISCO REPORTS FIRST QUARTER EARNINGS – Q1 FY2027 Press Release PDF
- Cisco Investor Relations — Q1-27 Earnings Slides
- Cisco Investor Relations — Q1 FY27 Prepared Remarks
- The Motley Fool — Cisco Q1 FY27 Earnings Call Transcript
- Reuters, syndicated by Yahoo Finance — Cisco shares fall as margin pressure and slower orders overshadow AI growth
- Yahoo Finance — Why Is Cisco Stock Falling Today Despite Higher Quarterly Revenue and Earnings?
- Cisco Investor Relations — Cisco Systems – Q4 FY2026 Earnings
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.