발행일: 2026.11.13 00:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 11월 13일
핵심 요약
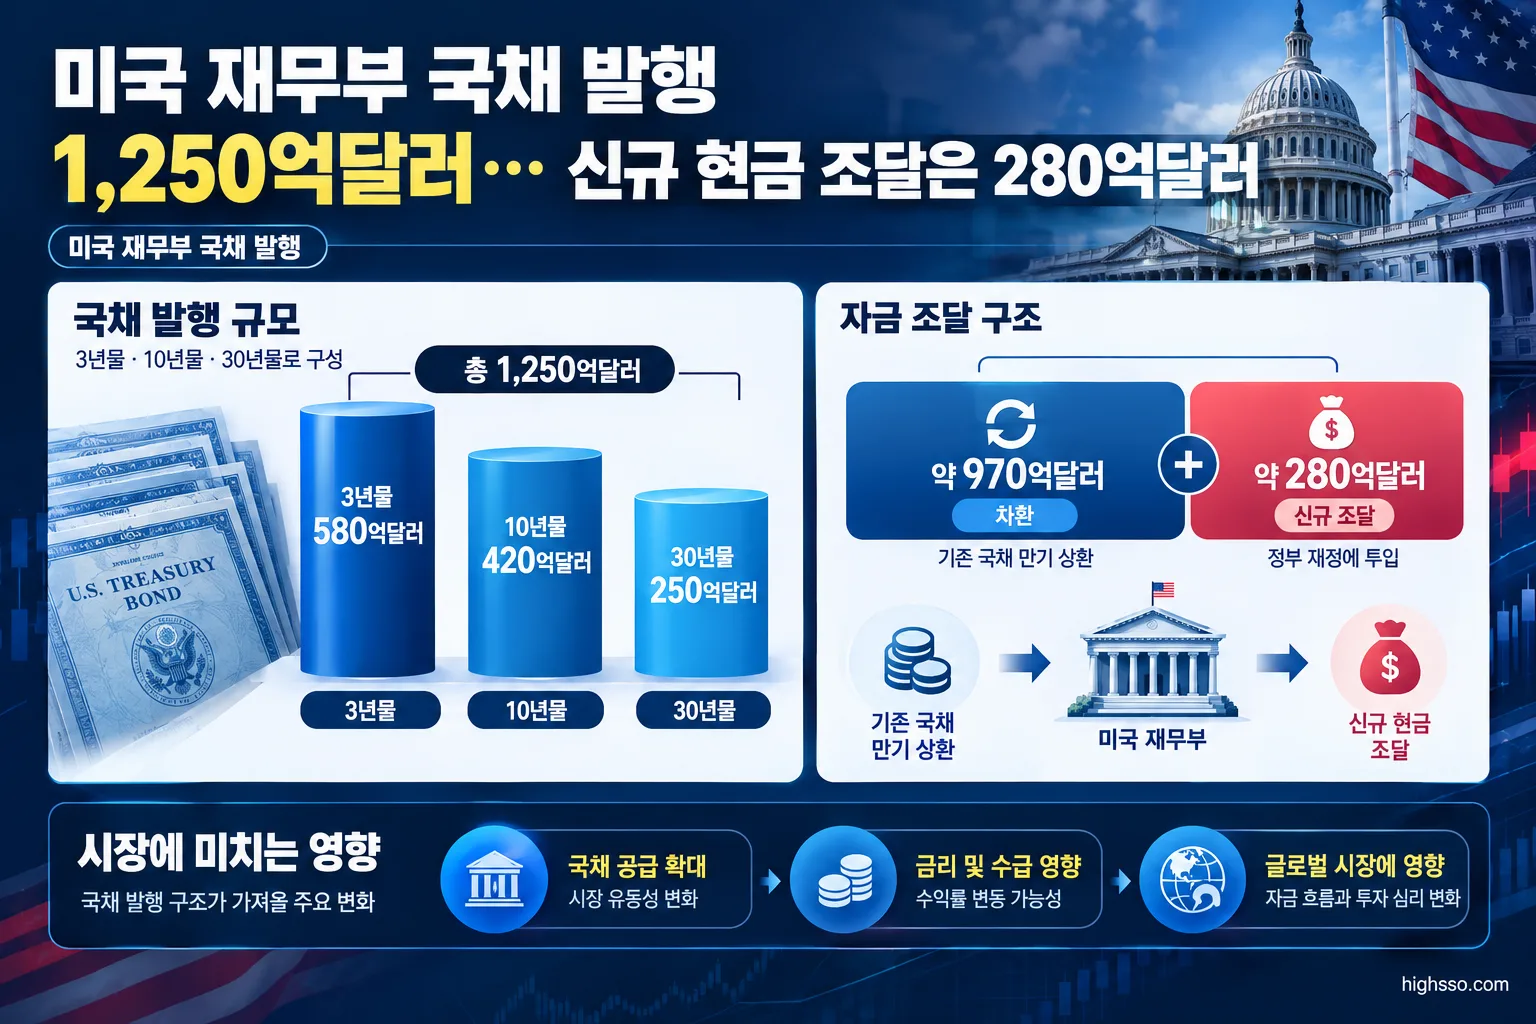
- 미국 재무부는 2026년 11월 15일 만기 도래하는 민간 보유 국채 약 970억달러를 차환하기 위해 총 1,250억달러의 국채를 발행합니다.
- 이번 발행을 통한 신규 현금 조달 규모는 약 280억달러입니다. 발행액 전체가 시장에 순수하게 추가되는 구조는 아닙니다.
- 발행 물량은 3년물 580억달러, 10년물 420억달러, 30년물 250억달러로 구성됩니다.
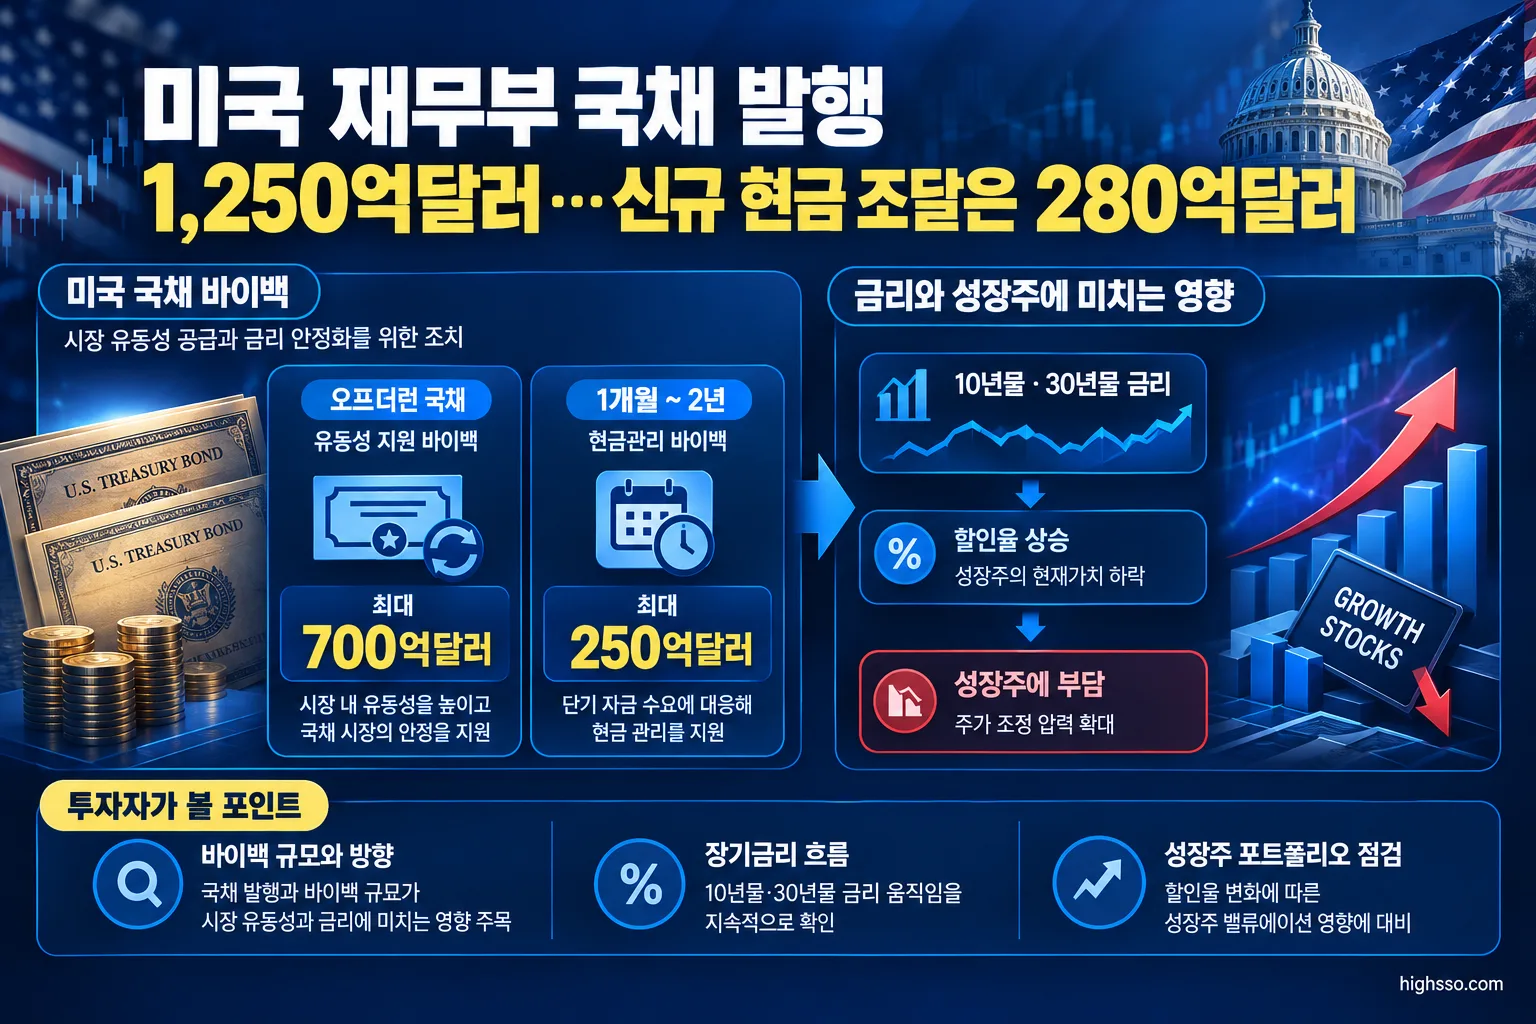
- 재무부는 2026년 11월부터 2027년 1월까지 정기 입찰 규모를 당분간 유지하고, 최대 700억달러 규모의 유동성 지원 바이백과 최대 250억달러 규모의 현금관리 바이백을 진행할 계획입니다.
무슨 일이 있었나
미국 재무부는 2026년 11월 4일 분기 국채 발행 계획을 발표했습니다. 이번 미국 재무부 국채 발행의 핵심은 만기가 돌아오는 국채를 차환하면서 일부 신규 자금을 조달하는 것입니다.
이번 발행은 3년물, 10년물, 30년물로 구성됩니다. 3년물은 11월 9일, 10년물은 11월 10일, 30년물은 11월 12일에 각각 동부시간 오후 1시 입찰이 진행됩니다. 세 채권의 결제일은 11월 16일입니다.
재무부는 2026년 11월부터 2027년 1월까지 명목 국채와 변동금리채의 정기 입찰 규모를 향후 수개 분기 동안 유지할 것으로 예상한다고 밝혔습니다. 다만 7년물은 2027년 3월 신규 발행부터 월별 신규 발행 방식에서 분기별 신규 발행과 두 차례 재개방 방식으로 전환됩니다.
핵심 숫자
| 항목 | 규모 또는 일정 |
|---|---|
| 총 국채 발행액 | 1,250억달러 |
| 차환 대상 민간 보유 국채 | 약 970억달러 |
| 신규 현금 조달 | 약 280억달러 |
| 3년물 발행액 | 580억달러 |
| 10년물 발행액 | 420억달러 |
| 30년물 발행액 | 250억달러 |
| 유동성 지원 바이백 한도 | 최대 700억달러 |
| 현금관리 바이백 한도 | 최대 250억달러 |
| 현금관리 바이백 대상 | 1개월~2년 만기 국채 |
| 3년물 입찰일 | 2026년 11월 9일 |
| 10년물 입찰일 | 2026년 11월 10일 |
| 30년물 입찰일 | 2026년 11월 12일 |
| 세 채권 결제일 | 2026년 11월 16일 |
각 채권의 만기일은 3년물 2029년 11월 15일, 10년물 2036년 11월 15일, 30년물 2056년 11월 15일입니다.
2026년 11월부터 2027년 1월까지 주요 쿠폰채의 월별 입찰 규모는 2년물 690억달러, 3년물 580억달러, 5년물 700억달러, 7년물 440억달러로 제시됐습니다. 10년물은 11월 420억달러에서 12월과 2027년 1월 각각 390억달러로 줄고, 30년물은 11월 250억달러에서 이후 각각 220억달러로 조정됩니다.
재무부는 같은 기간 오프더런 국채를 유동성 지원 목적으로 최대 700억달러 매입할 예정입니다. 현금관리 목적의 바이백은 1개월~2년 구간을 대상으로 최대 250억달러 규모이며, 2026년 12월 두 차례에 걸쳐 각각 최대 125억달러가 계획돼 있습니다.
왜 중요한가
1. 발행액 1,250억달러와 순수 신규 공급을 구분해야 한다
확인된 사실은 총 발행액이 1,250억달러이고, 이 가운데 약 970억달러가 만기 국채 차환에 사용된다는 점입니다. 따라서 시장에 순수하게 새로 조달되는 현금은 약 280억달러입니다.
이는 1,250억달러 전액이 국채시장에 추가 공급된다고 해석해서는 안 된다는 의미입니다. 투자자 입장에서는 총 발행액보다 차환 규모와 신규 현금 조달 규모를 나눠서 확인할 필요가 있습니다.
2. 당장 쿠폰채 공급을 크게 늘리는 신호는 아니다
재무부는 3년물·10년물·30년물의 11월 발행 규모를 직전 분기와 비교해 유지했습니다. 또한 2026년 11월부터 2027년 1월까지 정기 입찰 규모를 당분간 유지할 것으로 예상한다고 밝혔습니다.
해석: 이번 발표만 놓고 보면 단기적으로 예상 밖의 쿠폰채 공급 충격을 만드는 조치는 아닙니다. 다만 재정적자와 차입 수요가 계속 커질 경우 이후 분기에 발행 규모가 조정될 가능성은 남아 있습니다. Reuters는 재무부가 가이던스에서 ‘at least’라는 표현을 삭제한 점을 향후 입찰 규모 변경 가능성을 열어둔 변화로 해석했습니다. 이는 확정된 발행 증액 발표가 아니라 시장의 해석입니다.
3. 바이백은 시장 기능을 보완하지만 부채 부담을 없애지는 않는다
유동성 지원 바이백 대상에는 10~20년, 20~30년, 7~10년, 5~7년, 2~3년, 3~5년 명목 국채 구간과 1~10년 및 10~30년 TIPS 구간이 포함돼 있습니다. 따라서 바이백이 장기물에만 한정된 것은 아닙니다.
해석: 바이백은 오프더런 국채의 거래 유동성을 돕고 특정 만기 구간의 시장 기능을 보완하는 수단에 가깝습니다. 미국 정부의 총부채 증가나 국채 공급 부담을 반전시키는 정책으로 보기는 어렵습니다. TBAC 역시 만기구조 관리는 바이백보다 입찰 규모 조정으로 수행해야 한다고 권고했습니다.
4. 장기금리는 입찰 수요와 거시 변수의 영향을 함께 받는다
TBAC는 최근 국채 수요가 전반적으로 견조하며, 2026년 기술기업 관련 회사채 발행이 장기 국채 수요를 지속적으로 약화시켰다는 증거는 없다고 평가했습니다. 최근 국채 금리 상승의 주요 요인으로는 국채 공급 충격보다 강한 경제성장, 통화정책 전망, 에너지 가격을 제시했습니다.
Reuters는 2026년 10월 채권 매도세로 10년물과 30년물 금리가 2002년 이후 가장 높은 수준까지 상승했다고 보도했습니다. 장기금리가 높은 수준에서 유지되면 장기 현금흐름의 현재가치에 민감한 성장주와 기술주의 할인율 부담이 커질 수 있습니다. 이는 금리와 주식 밸류에이션의 관계에 대한 해석이며, 이번 발행 발표만으로 특정 주가 방향이 결정된다는 뜻은 아닙니다.
관련 산업·종목
이번 발표의 직접적인 대상은 특정 기업이 아니라 미국 국채시장과 금리시장입니다. 미국 주식 투자자는 다음과 같은 연결고리를 확인할 필요가 있습니다.
- 미국 국채시장: 3년물·10년물·30년물 입찰의 응찰배수, 낙찰금리와 입찰 직전 시장금리의 차이, 간접입찰 비중이 수요 강도를 보여주는 지표가 될 수 있습니다.
- 대형 기술주와 성장주: 10년물과 30년물 금리가 상승하면 미래 현금흐름의 할인율이 높아져 밸류에이션 부담이 커질 수 있습니다.
- 반도체·AI 관련주: 자료에서 특정 기업의 직접적인 계약이나 실적 변화가 확인된 것은 아닙니다. 다만 장기금리 변동성이 커질 경우 고평가 성장주의 주가 변동성이 확대되는지 확인할 필요가 있습니다.
- 금융주와 현금성 자산 관련 업종: 단기금리와 장기금리의 움직임, 순이자마진 및 보유 채권 평가 변화에 따라 종목별 영향이 달라질 수 있습니다. 이번 자료만으로 특정 금융주의 수혜를 단정할 수는 없습니다.
- 한국 투자자: 미국 10년물·30년물 금리와 달러인덱스, 원·달러 환율을 함께 봐야 합니다. 장기금리 상승은 미국 주식의 할인율을 높일 수 있지만, 환율 상승은 원화 기준 수익률에 다른 방향의 영향을 줄 수 있습니다.
투자자가 볼 핵심
- 총 발행액과 순수 신규 조달액을 구분해야 합니다. 1,250억달러 전체가 신규 공급되는 것이 아니라 약 970억달러는 만기 국채 차환에 사용됩니다.
- 발행 규모보다 입찰 결과가 중요합니다. 계획된 물량 자체보다 응찰배수, 낙찰금리와 시장금리의 차이, 간접입찰 비중이 국채 수요를 판단하는 핵심 자료입니다.
- 바이백의 역할을 과대평가하지 않아야 합니다. 최대 700억달러의 유동성 지원 바이백은 시장 기능을 보완할 수 있지만, 장기금리 하락이나 정부 부채 감소를 보장하지 않습니다.
- 7년물 발행 방식의 변경 시점을 확인해야 합니다. 2027년 3월부터 분기별 신규 발행과 재개방 방식이 적용되므로 중기 국채 수급에 어떤 변화가 나타나는지 살펴볼 필요가 있습니다.
앞으로 확인할 것
- 2026년 11월 9일, 10일, 12일 진행되는 3년물·10년물·30년물 입찰의 응찰배수와 낙찰금리
- 입찰 직전 시장금리와 비교한 낙찰금리 수준 및 간접입찰 비중
- 2026년 12월과 2027년 1월 10년물·30년물 발행 규모가 계획대로 유지되는지 여부
- 2026년 12월 예정된 현금관리 바이백 두 건의 실제 집행 규모와 대상 만기
- 2027년 3월 7년물 신규 발행 및 재개방 방식 전환 이후 중기 국채 수급과 금리 변화
이번 발표는 특정 미국 기업의 실적이나 주가 전망을 제시한 내용이 아닙니다. 따라서 개별 종목을 판단할 때는 각 기업의 실적, 가이던스, 밸류에이션, 부채구조를 별도로 확인해야 합니다.
함께 볼 미국주식정보
이번 이슈와 함께
미국 9월 고용보고서, 신규 고용 2.9만 명으로 둔화…실업률 4.2%
도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- U.S. Department of the Treasury — Quarterly Refunding Statement of Assistant Secretary for Financial Markets Hunter McMaster
- U.S. Department of the Treasury — Tentative Schedule of Treasury Buyback Operations — November 2026 Quarterly Refunding
- U.S. Department of the Treasury — Tentative Auction Schedule of U.S. Treasury Securities — Q4 2026
- U.S. Department of the Treasury — Report to the Secretary of the Treasury from the Treasury Borrowing Advisory Committee
- Reuters — US Treasury shifts language, opening door to auction size changes
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.