발행일: 2026.11.11 09:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 11월 11일
핵심 요약
- Anthropic IPO 로드쇼가 2026년 11월 10일 시작됐다. 다만 이는 IPO 절차의 개시를 의미하며, SEC 등록신고서의 효력 발생이나 실제 상장 완료를 뜻하지는 않는다.
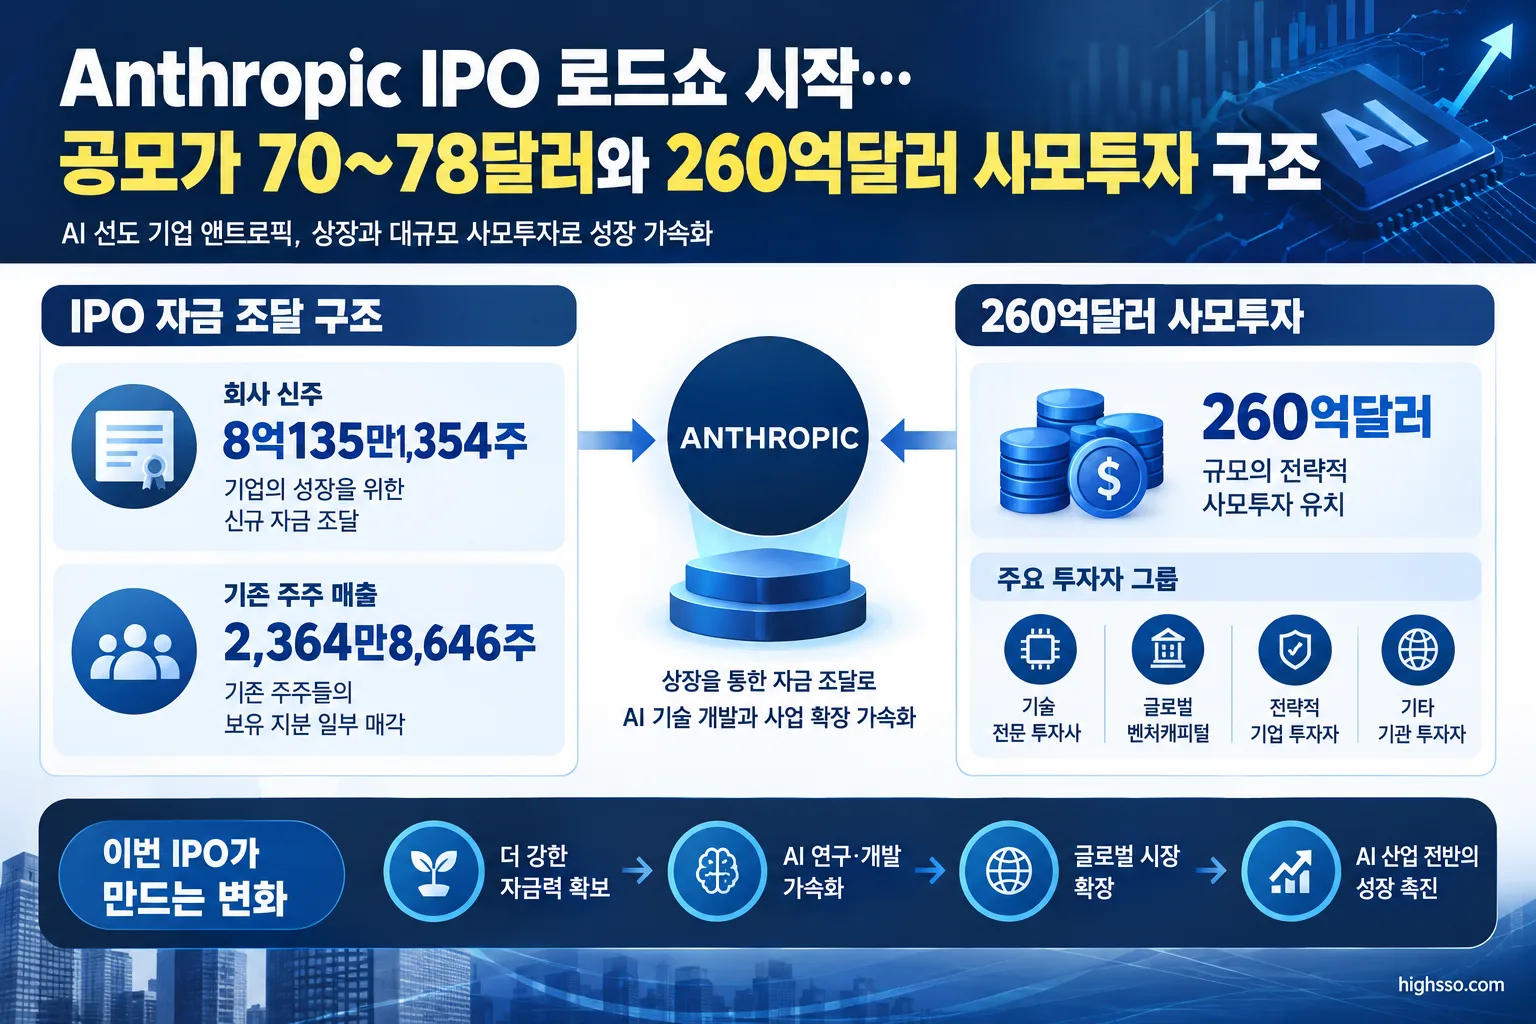
- 회사는 Class A 보통주 8억2,500만 주를 주당 70~78달러에 공모할 계획이다. 이 가운데 회사 신주는 8억135만1,354주, 기존 주주 매출 물량은 2,364만8,646주다.
- Google, Nvidia, AMD, Broadcom, Micron, Microsoft, TSMC는 IPO와 별도로 총 260억달러 규모의 Class N 무의결권 주식을 사모 방식으로 매입할 예정이다.
- 공모 후 주식 수에 공모가를 단순 적용한 시가총액은 약 9,160억7,000만~1조208억달러다. 다만 일부 언론은 완전희석 기준 기업가치를 최대 약 1.4조달러로 평가해 산정 기준에 차이가 있다.
무슨 일이 있었나
Anthropic은 2026년 11월 10일 제안된 기업공개를 위한 로드쇼를 시작했다고 밝혔다. SEC에 제출된 같은 날짜의 예비 투자설명서에는 나스닥 글로벌 셀렉트 마켓에 종목코드 ANT로 상장 신청한 내용이 담겼다.
이번 공모의 핵심은 기존 주주가 보유 주식을 대량으로 현금화하는 구조가 아니라, 회사가 대부분의 공모주식을 직접 발행해 자금을 조달한다는 점이다. 전체 공모 예정 물량 8억2,500만 주 중 회사 신주는 8억135만1,354주로 약 97.13%를 차지한다. 기존 주주 매출 물량은 2,364만8,646주로 약 2.87%다.
따라서 기존 주주 매출대금은 회사에 유입되지 않지만, 회사가 발행하는 신주와 별도 사모투자를 통해 Anthropic에는 대규모 자금이 들어갈 예정이다. SEC는 IPO 신주 발행과 동시 사모투자를 합산한 순수입을 공모가 중간값 기준 약 846억달러로 추정했다.
핵심 숫자
| 항목 | 내용 |
|---|---|
| 로드쇼 개시일 | 2026년 11월 10일 |
| 상장 예정 시장·티커 | 나스닥 글로벌 셀렉트 마켓·ANT |
| 기본 공모주식 | Class A 8억2,500만 주 |
| 회사 신주 발행 | 8억135만1,354주 |
| 기존 주주 매출 | 2,364만8,646주 |
| 기존 주주 매출 비중 | 약 2.87% |
| 희망 공모가 | 주당 70~78달러 |
| 공모가 중간값 | 주당 74달러 |
| 초과배정옵션 | 1억2,375만 주, 기본 공모주식의 15% |
| 동시 사모투자 | 260억달러 |
| IPO 신주·사모투자 순수입 추정 | 약 846억달러 |
| 초과배정옵션 전량 행사 시 순수입 추정 | 약 937억달러 |
| 공모 후 기본 주식 수 | 130억8,667만2,593주 |
| 초과배정 전량 행사 시 주식 수 | 132억1,042만2,593주 |
| 단순 계산 시 공모 후 시가총액 | 약 9,160억7,000만~1조208억달러 |
주요 사모투자 예정액은 Google 100억달러, Nvidia 100억달러, AMD 25억달러, Broadcom 10억달러, Micron 10억달러, Microsoft 10억달러, TSMC 5억달러다. 이 투자는 IPO 완료와 일부 조건 충족을 전제로 한다.
왜 중요한가
대규모 컴퓨팅 투자를 위한 자금 조달
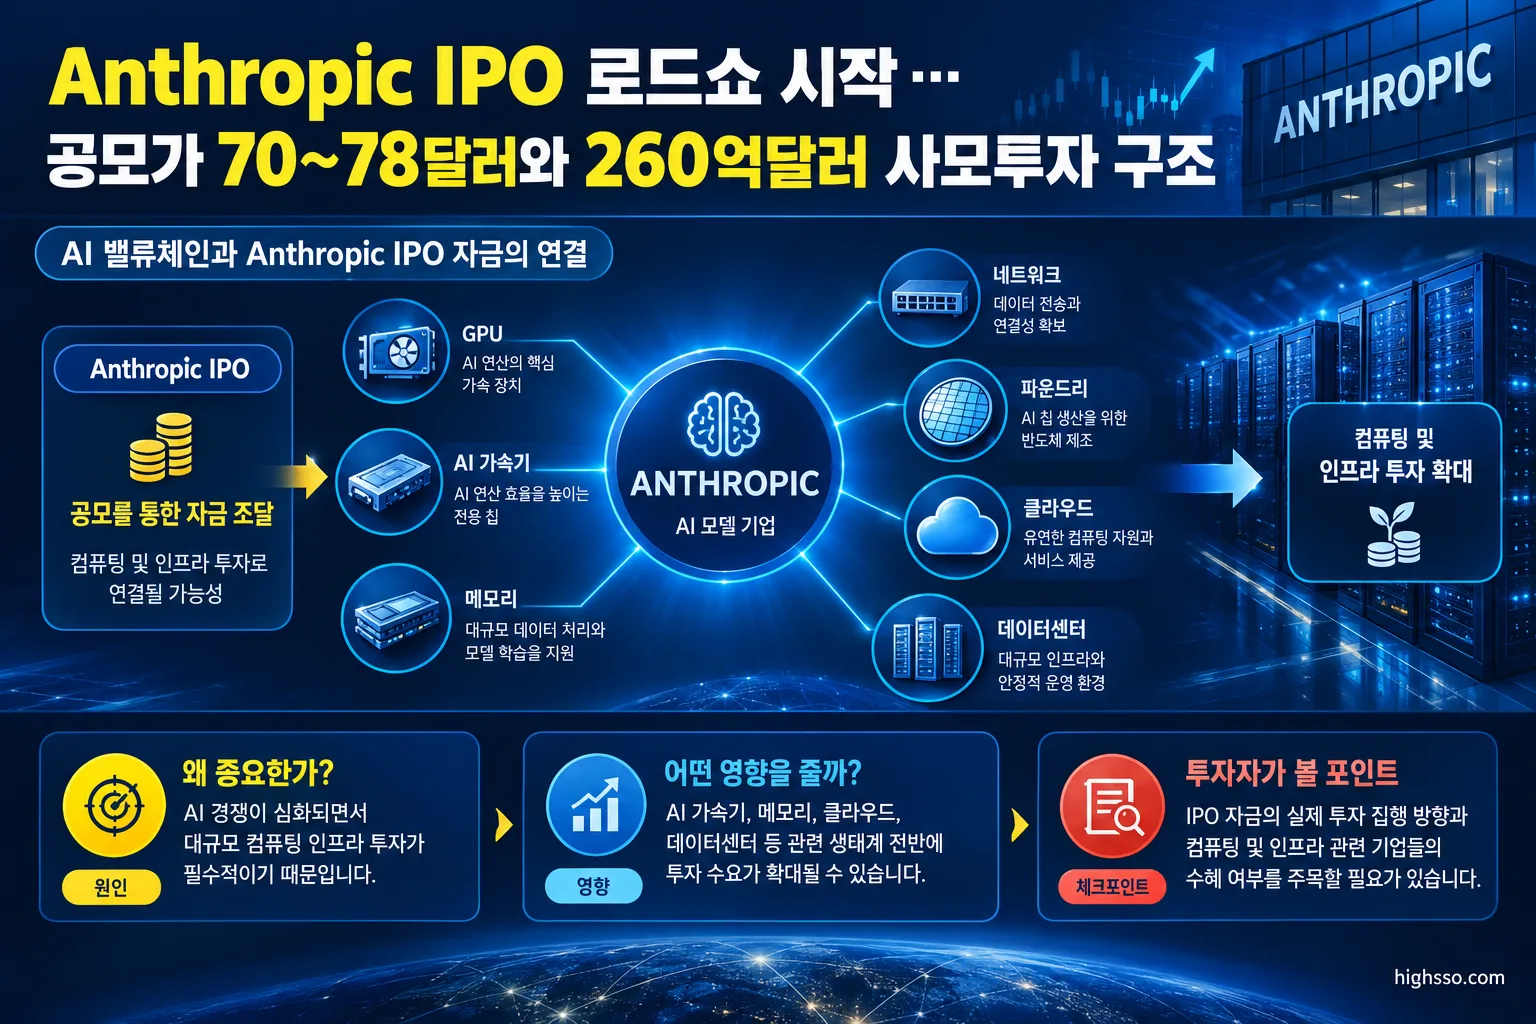
확인된 사실: Anthropic은 IPO 및 사모투자 순수입을 운전자금, 영업비용, 컴퓨팅·인프라 투자, 인력 채용과 유지, 잠재적 인수·투자 등에 사용할 계획이라고 밝혔다. 현재 중대한 인수나 투자를 위한 구속력 있는 계약은 없다고 설명했다.
해석: 생성형 AI 기업의 경쟁력이 모델 성능뿐 아니라 컴퓨팅 확보 능력과 연결되는 상황에서, 이번 자금 조달은 Anthropic이 인프라 투자를 확대할 수 있는 재원을 마련하는 과정으로 볼 수 있다. 다만 조달금액이 실제 데이터센터·가속기·클라우드 사용 확대와 수익성 개선으로 이어지는지는 별도로 확인해야 한다.
매출은 커졌지만 비용 구조도 확인해야 한다
SEC 자료에 따르면 Anthropic의 2026년 9월 30일 기준 최근 3개월 매출은 170억달러였다. 같은 기간 영업손실은 5억6,700만달러로, 매출 증가만으로 흑자 전환이 확인된 상황은 아니다.
2026년 1~9월 매출은 소비형 263억달러, 구독형 69억달러였다. 소비형 매출이 전체의 79%를 차지해 사용량 기반 매출 의존도가 높다.
사용량 기반 매출은 고객의 API·모델 사용량이 늘면 빠르게 증가할 수 있지만, 반대로 고객 사용량과 가격 정책 변화의 영향을 받을 수 있다. AI 모델 제공에 필요한 컴퓨팅 비용이 함께 증가한다면 매출 성장률과 이익률이 같은 속도로 개선되지 않을 가능성도 있다. 이는 자료에 근거한 투자 판단의 핵심 확인 지점이며, 향후 현금흐름과 비용 구조를 통해 검증해야 한다.
기업가치 산정 기준이 서로 다르다
SEC 예비 투자설명서에 기재된 공모 후 주식 수와 공모가 범위를 단순 적용하면 시가총액은 약 9,160억7,000만~1조208억달러다. 이는 공모 후 발행주식 수에 공모가를 곱한 계산이며, SEC가 공식적으로 제시한 기업가치가 아니다.
반면 Reuters는 옵션·전환증권 등을 포함한 완전희석 기준으로 Anthropic의 IPO 기업가치가 최대 약 1.4조달러에 이를 수 있다고 보도했다. Associated Press는 약 1.3조달러 수준의 평가 가능성을 보도했다. 언론 보도 수치와 SEC 자료 기반 계산이 다른 이유는 포함하는 주식 수와 증권의 범위가 다르기 때문이다.
한국 투자자는 공모가만 비교하기보다 기본 발행주식 수, 전환증권, 옵션, RSU를 포함한 완전희석 주식 수를 구분해 기업가치를 확인할 필요가 있다.
관련 산업·종목
AI 가속기와 반도체 공급망
Nvidia와 AMD가 Anthropic의 사모투자자로 참여할 예정이라는 점은 AI 모델 기업의 성장과 가속기 수요가 연결돼 있음을 보여준다. Anthropic이 조달한 자금으로 컴퓨팅 인프라를 확대하면 장기적으로 GPU·AI 가속기 수요를 뒷받침할 수 있다.
다만 Anthropic의 투자금이 Nvidia나 AMD의 직접 매출로 같은 규모만큼 전환된다고 단정할 수는 없다. 실제 공급 계약, 구매 시점, 고객 집중도, 자체 설계 칩이나 클라우드 사용 비중 등을 별도로 확인해야 한다.
Broadcom, Micron, TSMC도 사모투자자로 참여할 예정이지만, 현재 공개된 자료만으로 각 기업에 대한 구체적인 주문 규모나 매출 영향을 산정할 수는 없다.
클라우드와 AI 플랫폼 경쟁
Google과 Microsoft는 Anthropic의 전략적 투자자로 참여한다. Anthropic의 성장은 이들 기업이 AI 모델과 클라우드 생태계에서 확보하려는 전략적 위치와 연결될 수 있다.
Google의 경우 Anthropic에 대한 100억달러 투자를 통해 성장에 직접적인 자본 노출을 갖게 된다. 이는 AI 경쟁력 강화에 도움이 될 수 있지만, Anthropic이 Google의 자체 AI 모델 및 클라우드 사업과 경쟁하는 구조라는 점에서 투자손익과 사업상 이해관계가 함께 존재한다.
Microsoft 역시 Anthropic과의 사업·자금·클라우드 관계가 상장 과정에서 부각될 수 있다. 그러나 Anthropic의 상장 평가액이 Microsoft나 Google의 손익 또는 기업가치에 같은 금액으로 반영된다고 해석해서는 안 된다.
투자자가 볼 핵심
- 신주 발행과 기존 주주 매출을 구분해야 한다. 이번 공모의 대부분은 회사 신주이므로, 자금이 회사로 유입되는 구조다. 기존 주주 매출은 전체의 약 2.87%다.
- 공모가와 기업가치는 같은 숫자가 아니다. Class A·N·T·F 주식과 전환증권, 옵션·RSU를 포함하는지에 따라 완전희석 기업가치가 달라질 수 있다.
- 매출 성장과 현금 소진을 함께 봐야 한다. 2026년 1~9월 매출은 소비형 263억달러, 구독형 69억달러였지만 순손실도 1,040억3900만달러로 공시됐다. 해당 순손실에는 전환사채 공정가치 변동과 주식보상 관련 항목이 포함돼 있어 전체를 현금 유출로 해석해서는 안 되지만, 영업손실·현금흐름·자본지출을 함께 확인해야 한다.
- 의결권 구조가 일반적인 IPO와 다르다. Class F 주식은 경제적 권리 없이 전체 의결권의 50.1%를 고정적으로 행사하도록 설계돼 창업자 측의 상장 후 지배력이 유지될 수 있다.
- 초기 유통물량과 향후 공급을 구분해야 한다. 신규 투자자에게 매각되는 Class A 주식은 공모 및 동시 사모투자 이후 Class A·N 주식 합계의 약 6.3%다. 상장 초기 유통물량이 제한될 수 있는 반면, 향후 보호예수 해제와 기존 보유자의 매각은 공급 부담으로 작용할 수 있다.
앞으로 확인할 것
- 최종 공모가와 실제 상장일이 70~78달러 범위에서 어떻게 확정되는지 확인할 필요가 있다. 현재 ‘ANT’는 상장 신청 티커이며, 실제 거래 개시가 완료됐다는 의미는 아니다.
- 260억달러 규모의 전략적 사모투자가 IPO 완료 후 실제로 집행되는지 확인해야 한다.
- 공모 이후 완전희석 주식 수와 전환증권·옵션·RSU의 구체적인 희석 효과를 확인해야 한다.
- 다음 공시에서 소비형 매출과 구독형 매출의 변화, 영업손실, 현금흐름, 컴퓨팅 및 인프라 지출을 확인해야 한다.
- 초과배정옵션 행사 여부와 보호예수 해제 이후 실제 유통주식 수가 어떻게 변하는지 살펴볼 필요가 있다.
이번 내용은 Anthropic의 IPO 조건과 관련 산업 연결고리를 분석한 것으로, 특정 종목의 매수 또는 매도를 권유하지 않는다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Anthropic — Anthropic launches roadshow for proposed initial public offering
- U.S. Securities and Exchange Commission — Anthropic, PBC Form S-1/A preliminary prospectus
- Reuters — Anthropic’s $1.4 trillion IPO bid sets up high-stakes test for AI market
- Associated Press — Anthropic seeks valuation of about $1.3 trillion when it becomes a publicly traded company
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.