발행일: 2026.11.12 00:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 11월 12일
핵심 요약
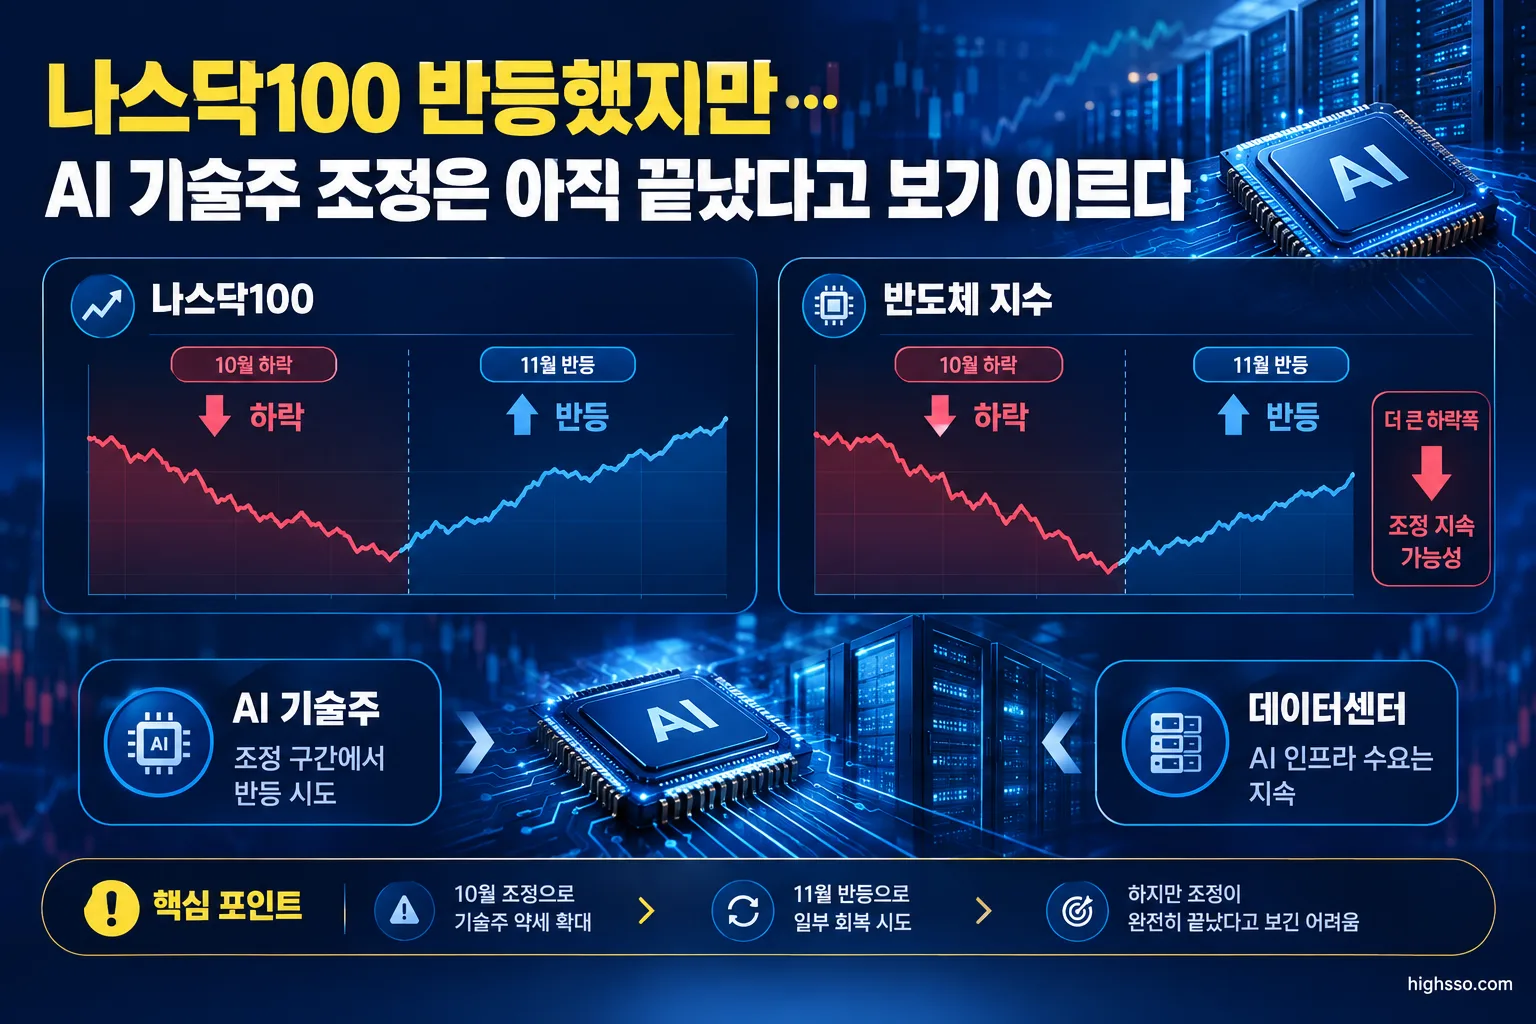
- 나스닥100은 2026년 10월 한 달 동안 6.7% 하락했지만, 11월 10일에는 3.4% 반등했습니다. 다만 하루 상승만으로 하락 추세가 끝났다고 단정하기는 어렵습니다.
- 나스닥100 기업의 2026년 3분기 EPS 증가율은 44.5%, 매출 증가율은 21.1%로 각각 시장 예상치 43.2%와 19.4%를 웃돌았습니다. 이번 조정은 실적 붕괴보다 높아진 기대치의 재평가에 가깝다는 해석이 나옵니다.
- AI 관련 변동성은 반도체와 데이터센터 인프라 종목에 집중됐습니다. 10월 PHLX 반도체지수는 15.4%, Nasdaq US Smart Semiconductor 지수는 16.6% 하락했습니다.
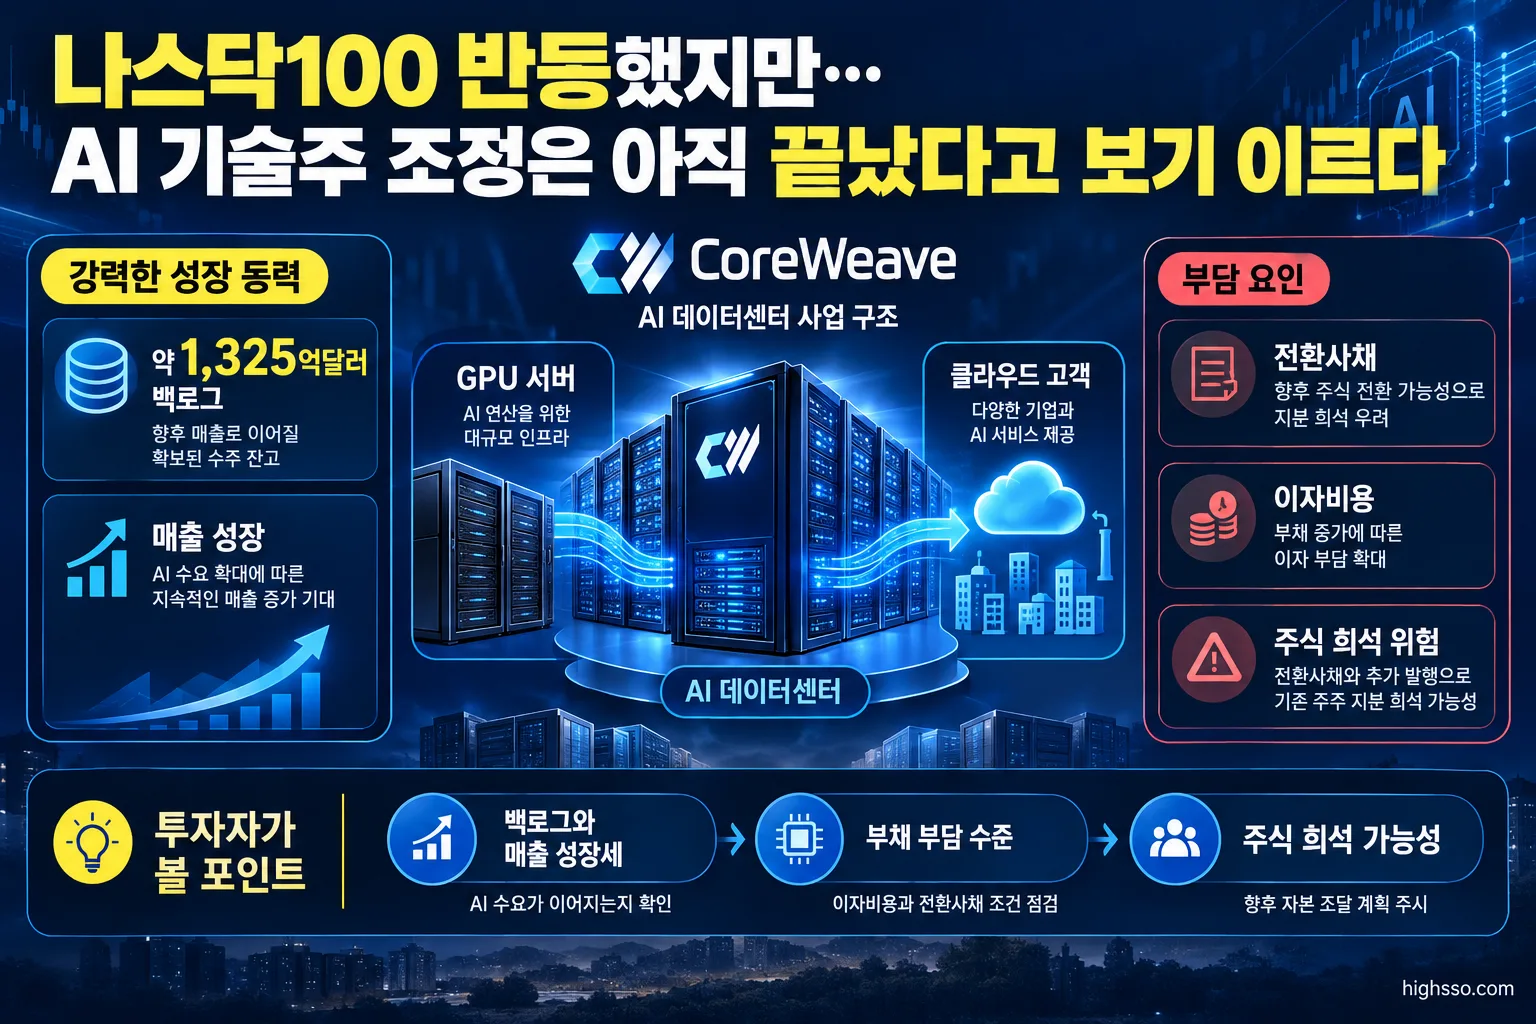
- CoreWeave는 높은 매출 백로그와 연간 매출 가이던드를 제시했지만, 순손실과 대규모 차입·주식 발행 가능성도 함께 드러냈습니다. AI 수요 자체보다 투자수익률과 자금조달 구조가 시장의 핵심 쟁점이 되고 있습니다.
무슨 일이 있었나
AI와 대형 기술주가 급락한 뒤 반등했습니다. 나스닥 공식 월간 자료에 따르면 나스닥100은 10월 30일 기준 월간 수익률이 -6.7%였고, 11월 10일에는 하루 3.4% 상승했습니다. 이는 2026년 3월 말 이후 가장 큰 일일 상승률이자 올해 두 번째로 큰 상승률입니다.
다만 지수 수치를 구분해서 볼 필요가 있습니다. 11월 5일 대규모 기술주 매도 당시 나스닥 종합지수 종가는 24,315.00으로 10월 고점보다 11.9% 낮아졌습니다. 이 수치는 나스닥100이 아니라 나스닥 종합지수 기준입니다. 따라서 나스닥100의 하락률과 동일하게 해석해서는 안 됩니다.
최근 반등에서는 데이터센터 장비, 서버, 스토리지, 네오클라우드 관련 종목이 강세를 보였습니다. 반면 NVIDIA는 별도의 부담 요인으로 상대적으로 부진했다는 보도도 나왔습니다. AI 생태계 전체가 같은 방향으로 움직인 것은 아니라는 의미입니다.
핵심 숫자
| 항목 | 확인된 수치 | 의미 |
|---|---|---|
| 나스닥100 2026년 10월 수익률 | -6.7% | 기술주 조정 규모 |
| 나스닥100 11월 10일 일일 수익률 | +3.4% | 급락 이후 반등 폭 |
| 나스닥 종합지수 11월 5일 고점 대비 | -11.9% | 나스닥100과 다른 지수 기준 |
| 나스닥100 3분기 EPS 증가율 | 44.5% | 예상치 43.2% 상회 |
| 나스닥100 3분기 매출 증가율 | 21.1% | 예상치 19.4% 상회 |
| PHLX 반도체지수 10월 수익률 | -15.4% | AI 공급망 변동성 확대 |
| Nasdaq US Smart Semiconductor 지수 10월 수익률 | -16.6% | 반도체 관련주 조정 심화 |
| CoreWeave 3분기 매출 | 36억6,100만달러 | AI 인프라 수요의 실적 반영 |
| CoreWeave 9월 말 매출 백로그 | 약 1,325억달러 | 향후 계약 매출의 가시성 |
| CoreWeave 2026년 매출 가이던스 | 130억~133억달러 | 연간 전망 상향 |
| CoreWeave 3분기 순손실 | 7억900만달러 | 자본집약적 사업의 비용 부담 |
| CoreWeave 3분기 전환사채 조달 | 약 42억달러 | 성장 투자와 부채 부담 동시 확대 |
CoreWeave는 3분기 조정 EBITDA 22억5,600만달러와 조정 영업이익률 10%를 기록했다고 발표했습니다. 그러나 같은 기간 GAAP 기준 순손실은 7억900만달러였고, 순이자비용도 주요 투자자 확인 항목으로 제시됐습니다.
또한 회사는 최대 3,500만주의 클래스 A 주식을 발행할 수 있는 ATM 프로그램을 개설했습니다. 이는 자금 조달 수단을 확대하는 조치지만, 실제 발행이 이뤄질 경우 기존 주주의 지분 희석 가능성이 생깁니다.
왜 중요한가
실적은 강했지만 기대수익률이 문제로 떠올랐다
확인된 사실은 나스닥100 기업의 3분기 EPS와 매출 증가율이 시장 예상치를 웃돌았다는 점입니다. 따라서 이번 조정을 단순히 기업 실적 악화로 설명하기는 어렵습니다.
시장이 재평가한 부분은 AI 인프라 투자가 앞으로 얼마나 빠르게 이익과 현금흐름으로 전환될 수 있는지입니다. 데이터센터와 AI 가속기에 대한 자본지출이 계속 늘어나더라도, 그 비용을 상쇄할 서비스 매출과 수익성이 충분히 확보되지 않으면 투자수익률에 대한 의문이 커질 수 있습니다.
CoreWeave는 AI 수요와 자금조달 위험을 동시에 보여준다
CoreWeave의 약 1,325억달러 백로그와 상향된 연간 매출 가이던드는 AI 인프라 수요가 당장 약화하지 않았다는 근거로 볼 수 있습니다. 이는 확인된 사실입니다.
반면 순손실, 이자비용, 전환사채 조달, 주식 발행 가능성은 AI 인프라 사업이 대규모 자본을 필요로 한다는 점을 보여줍니다. 높은 백로그가 곧바로 높은 순이익이나 안정적인 현금흐름을 의미하는 것은 아닙니다. 이 부분은 공시 수치를 바탕으로 한 해석이며, 실제 지속 가능성은 후속 현금흐름과 부채 지표로 확인해야 합니다.
투자자 포지셔닝도 빠르게 보수적으로 변했다
Cboe에 따르면 S&P500 상위 100개 종목 가운데 극단적 강세 심리를 나타내는 ‘inverted call skew’ 종목 비중은 10월 초 44%에서 11월 초 10%로 낮아졌습니다. 메가캡 기술주에 대한 개인투자자의 풋 매수는 신규 거래의 34%로 연중 최고 수준을 기록했습니다.
이는 투자자들이 추가 하락 위험을 헤지하고 있다는 의미로 해석할 수 있습니다. 다만 옵션 포지셔닝 변화만으로 지수의 다음 방향을 확정할 수는 없습니다.
관련 산업·종목
이번 움직임은 AI 밸류체인 전체에 동일한 영향을 주지 않았습니다.
- GPU·AI 가속기: NVIDIA를 포함한 가속기 업체는 hyperscaler의 주문 지속성, 차세대 제품 공급, 고객 집중도와 직접 연결됩니다.
- 데이터센터·네오클라우드: CoreWeave처럼 GPU를 확보해 클라우드 서비스를 제공하는 기업은 높은 수요를 누릴 수 있지만, 차입금과 이자비용에도 민감합니다.
- 서버·스토리지·네트워크: AI 데이터센터 투자 확대의 직접적인 장비 수요와 연결되지만, 고객사의 자본지출 계획이 실제 주문으로 이어지는지 확인해야 합니다.
- 반도체 공급망: 10월 반도체 지수의 하락폭이 나스닥100보다 컸다는 점은 AI 관련주 안에서도 공급망 종목의 변동성이 더 컸음을 보여줍니다.
따라서 AI 관련주를 하나의 그룹으로 묶기보다, 자본지출의 수혜를 받는 기업과 그 자본지출을 차입으로 조달해야 하는 기업을 구분해 볼 필요가 있습니다.
투자자가 볼 핵심
- 수요와 수익성은 별개의 문제입니다. CoreWeave의 백로그와 매출 전망은 수요를 보여주지만, 순손실과 이자비용은 수익성 검증이 남아 있음을 의미합니다.
- 나스닥100 반등을 추세 전환으로 단정해서는 안 됩니다. 11월 10일 3.4% 상승은 중요한 반등이지만, 기술적 지표와 옵션 포지셔닝이 완전히 안정됐다는 근거는 아직 부족합니다.
- AI 밸류체인별 위험이 다릅니다. GPU 업체는 주문과 공급이 핵심이고, 네오클라우드는 백로그와 함께 차입·희석 위험을 봐야 합니다.
- 강한 실적이 주가를 자동으로 지지하지는 않습니다. 시장의 관심이 현재 실적보다 향후 AI 투자수익률과 hyperscaler의 자본지출 지속성으로 이동했기 때문입니다.
앞으로 확인할 것
- 2026년 11월 17일 NVIDIA 실적과 가이던스: hyperscaler 주문 지속성, 차세대 제품 공급, 데이터센터 사업 전망을 확인해야 합니다.
- 주요 hyperscaler의 다음 자본지출 계획: 발표된 AI 투자가 실제 GPU·서버·네트워크 주문으로 이어지는지 봐야 합니다.
- CoreWeave의 후속 현금흐름과 부채 지표: 백로그가 실제 매출과 현금 유입으로 전환되는지, 이자비용과 추가 자금조달이 어떻게 변하는지 확인할 필요가 있습니다.
- 나스닥100과 반도체 지수의 추가 움직임: 반등이 며칠간 이어지는지, 반도체와 데이터센터 인프라 종목의 상대적 강세가 지속되는지 살펴봐야 합니다.
- 옵션시장 포지셔닝: 풋 매수와 헤지 수요가 계속 늘어나는지, 강세 포지셔닝이 회복되는지 확인해야 합니다.
현재 확인된 자료만으로는 AI 인프라 투자가 구조적으로 끝났다고 보기도, 이번 반등이 확정적인 바닥 신호라고 보기도 어렵습니다. 지금 시장은 AI 수요의 존재 여부보다 투자금이 실제 이익과 현금흐름으로 전환되는 속도, 그리고 그 과정에서 발생하는 부채와 희석 위험을 재평가하고 있습니다.
함께 볼 미국주식정보
이번 이슈와 함께
미국 기술주 급락, AI 규제 우려와 중간선거가 데이터센터 투자에 던진 신호
도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Nasdaq Global Indexes — Monthly Scorecard: October 2026
- CoreWeave Investor Relations — CoreWeave Reports Strong Third Quarter 2026 Results
- U.S. Securities and Exchange Commission — CoreWeave Third Quarter 2026 Earnings Press Release, SEC Exhibit 99.1
- NVIDIA Investor Relations — NVIDIA Sets Conference Call for Third-Quarter Financial Results
- Associated Press — Rebounding AI stocks lift Wall Street
- Associated Press — A brutal sell-off for AI stocks sends Wall Street reeling, and the S&P 500 tumbles 4.4%
- Axios — AI stocks bounce back — with one notable exception
- Reuters — Tech lifts world stocks as CoreWeave revives AI trade
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.