발행일: 2026년 11월 4일
핵심 요약
Arista Networks의 FY2026 Q3 실적은 AI 데이터센터 네트워킹과 대형 클라우드 고객 수요를 바탕으로 매출과 이익이 모두 확대된 분기였습니다. 실적 발표 자료와 컨퍼런스콜을 기준으로 핵심 내용을 정리하면 다음과 같습니다.
- 매출: 36억5,760만달러로 전년 동기 대비 58.5%, 직전 분기 대비 20.5% 증가했습니다.
- 컨센서스 비교: 매출은 FactSet 컨센서스 33억3,000만달러, Non-GAAP 희석 EPS는 컨센서스 1.08달러를 웃돌았습니다.
- EPS: GAAP 희석 EPS는 1.22달러, Non-GAAP 희석 EPS는 1.20달러였습니다.
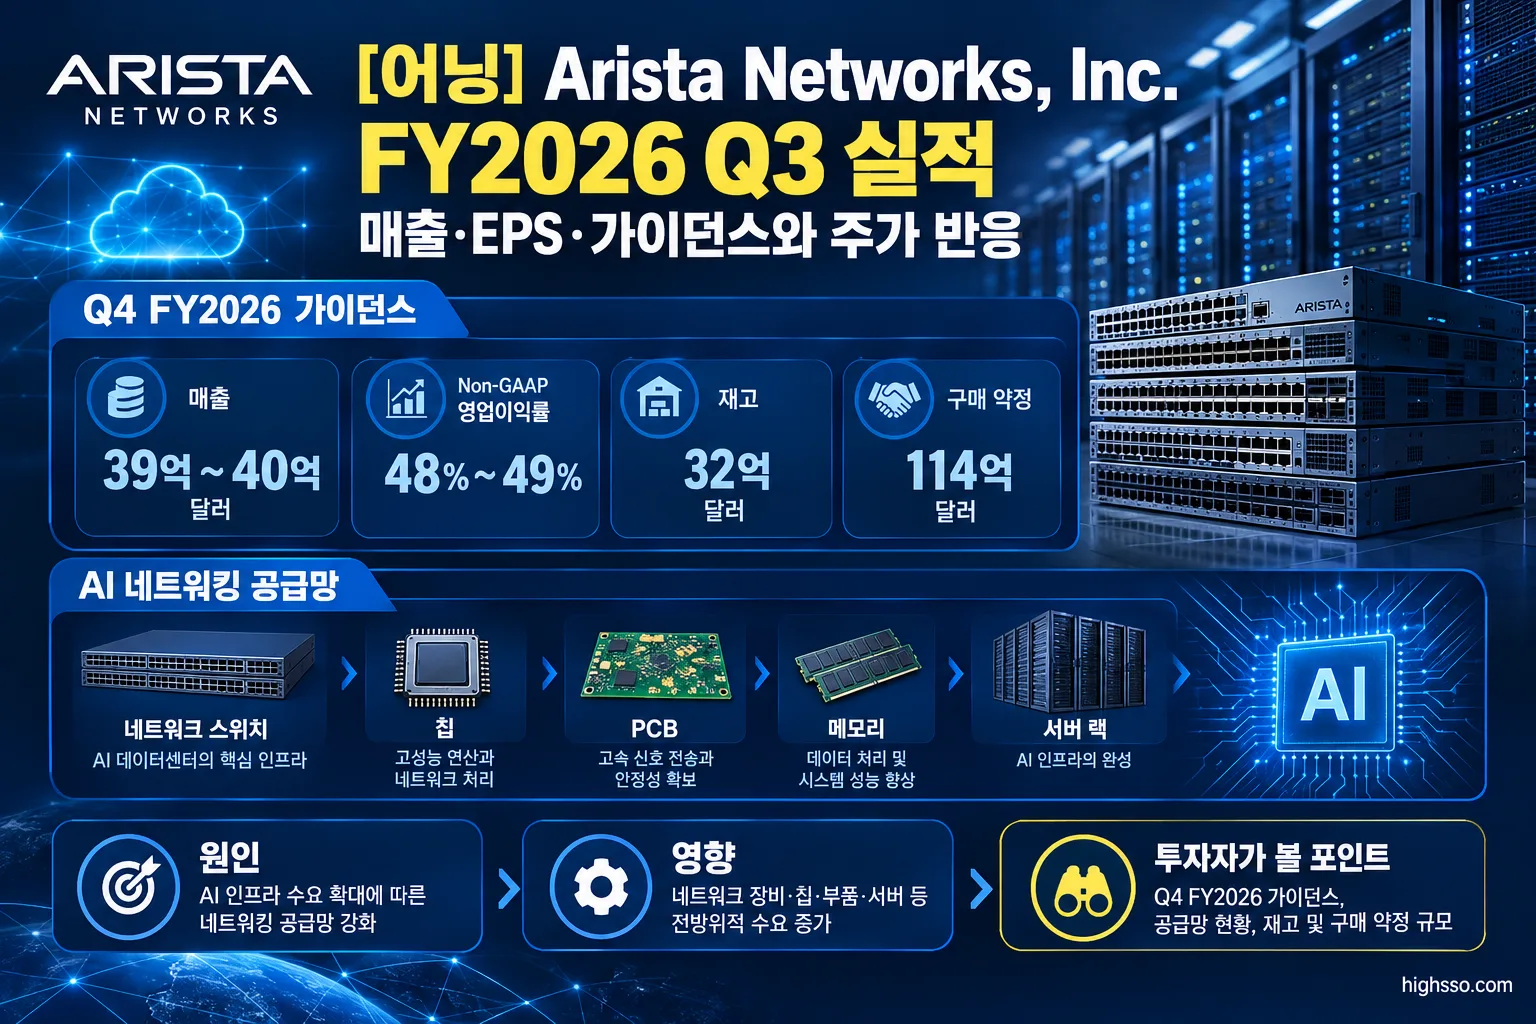
- Q4 가이던스: 매출 39억~40억달러, Non-GAAP 영업이익률 48~49%, Non-GAAP 희석 EPS 1.26~1.30달러를 제시했습니다.
- 주가 반응: 발표 전 정규장에서 3.52% 상승했고, 발표 후 시간외 거래에서는 자료 출처에 따라 약 12% 상승한 것으로 보도됐습니다.
실적 요약
| 항목 | FY2026 Q3 실적 | 비교 기준 |
|---|---|---|
| 매출 | 36억5,760만달러 | 전년 동기 대비 58.5%, 직전 분기 대비 20.5% |
| 매출 컨센서스 | 33억3,000만달러 | FactSet |
| GAAP 희석 EPS | 1.22달러 | 전년 동기 0.67달러 |
| Non-GAAP 희석 EPS | 1.20달러 | FactSet 컨센서스 1.08달러 |
| GAAP 매출총이익률 | 63.6% | 전년 동기 64.6% |
| Non-GAAP 매출총이익률 | 64.0% | 전년 동기 65.2%, 직전 분기 63.4% |
| GAAP 영업이익률 | 44.9% | 전년 동기 42.4% |
| Non-GAAP 영업이익률 | 49.1% | 전년 동기 48.6% |
매출은 회사가 제시했던 Q3 가이던스 약 33억달러도 넘어섰습니다. 회사는 이번 분기의 전년 대비 매출 성장률이 IPO 이후 가장 높았다고 설명했습니다.
다만 매출총이익률은 전년 동기보다 낮아졌습니다. 회사 측은 제품 원가 인플레이션이 영향을 줬다고 설명했으며, 공급망 효율성과 고객 구성 변화가 일부 상쇄 요인으로 작용했다고 밝혔습니다. 영업이익률은 GAAP과 Non-GAAP 기준 모두 전년 동기보다 높아졌습니다.
주요 사업부 실적
Arista Networks는 이번 자료에서 AI, 데이터센터, 캠퍼스 등 세부 사업별 실제 분기 매출을 모두 따로 공시하지 않았습니다. 공식 재무제표에서 확인되는 매출 구분은 제품과 서비스입니다.
| 구분 | Q3 매출 | 전체 실적에서의 의미 |
|---|---|---|
| 제품 매출 | 31억9,000만달러 | 전체 매출의 핵심을 차지하는 항목입니다. |
| 서비스 매출 | 4억6,760만달러 | 별도 공시되는 매출 항목입니다. |
| AI fabrics | 별도 공개 없음 | 회사가 가장 빠르게 성장하는 전략 영역으로 설명한 분야입니다. |
| Cognitive campus | 별도 공개 없음 | 엔터프라이즈·캠퍼스 네트워크 확대와 관련된 사업 영역입니다. |
경영진은 AI fabrics를 AI 데이터센터 네트워킹의 핵심 성장축으로 제시했습니다. FY2026 AI 관련 매출 기준은 35억달러, FY2027 AI fabrics 매출 목표는 약 70억달러입니다. 이는 Q3에 실제로 인식된 별도 사업부 매출이 아니라 회사가 제시한 연간 기준과 전망입니다.
Cognitive campus에 대해서는 FY2026 매출 기준 12억5,000만달러, FY2027 목표 약 20억달러를 제시했습니다. 회사는 EOS의 안정성, 무중단 업그레이드, 보안 기능을 캠퍼스 네트워크 시장에서의 성장 요인으로 설명했습니다.
가이던스
Q4 FY2026 전망
| 항목 | 회사 전망 |
|---|---|
| 매출 | 39억~40억달러 |
| 매출총이익률 | 63~64% |
| Non-GAAP 영업이익률 | 48~49% |
| Non-GAAP 희석 EPS | 1.26~1.30달러 |
| 유효세율 | 약 21% |
회사는 FY2026 연간 매출 전망을 133억달러로 제시했습니다. 경영진은 올해 연간 매출 전망을 네 번째로 상향했다고 밝혔습니다.
FY2027 매출은 전년 대비 38~40% 성장한 약 185억달러를 전망했습니다. FY2027 매출총이익률은 62~64%, 영업이익률은 약 49%로 제시했습니다. 또한 AI fabrics 매출 약 70억달러와 cognitive campus 매출 약 20억달러를 목표로 제시했습니다.
Q4 희석 EPS와 영업이익률, FY2027 전망은 회사가 Non-GAAP 기준으로 제시했으며, Q4 매출총이익률의 회계 기준은 자료에서 명시되지 않았습니다. 주식보상비용, 무형자산상각, 특정 세금효과 등 일부 항목은 제외됩니다.
주가는 왜 반응했나
ANET은 실적 발표 전 정규장에서 169.91달러로 마감하며 3.52% 상승했습니다. 발표 후 시간외 거래에서는 Reuters 인용 보도 기준 약 12.1% 상승해 190.46달러 수준까지 올랐고, Dow Jones 보도에서는 190.82달러까지 약 12% 상승한 것으로 전해졌습니다. 출처별로 시간외 가격과 상승률에는 소폭 차이가 있습니다.
현지 보도에서 언급된 주요 요인은 세 가지입니다.
- Q3 매출과 Non-GAAP EPS가 각각 FactSet 컨센서스를 웃돌았습니다.
- Q4 매출 가이던스 39억~40억달러와 Non-GAAP EPS 1.26~1.30달러가 보도 당시 시장 예상치보다 높게 제시됐습니다.
- AI 데이터센터 네트워킹 수요가 이어지고 있으며, FY2027 매출 전망도 시장의 일부 예상치를 웃돈 것으로 보도됐습니다.
다만 본 자료 작성 시점에는 실적 발표 다음 정규 거래일 종가를 확인할 수 있는 신뢰 가능한 자료가 제공되지 않았습니다. 따라서 확인 가능한 즉각적 반응은 발표 전 정규장 상승과 발표 후 시간외 상승으로 한정합니다.
Earnings Call 핵심
AI 네트워킹과 Etherlink
CEO Jayshree Ullal은 AI 인프라가 컴퓨트 중심에서 네트워크 중심으로 이동하고 있다고 설명했습니다. 회사는 Etherlink 포트폴리오가 AI 인프라의 scale-up, scale-out, scale-across 네트워크를 겨냥한다고 밝혔습니다.
경영진은 2026년 Etherlink 고객 수가 100곳을 넘어섰고, 2027년 말까지 10개 이상의 컴퓨트 가속기 유형에 걸쳐 10GW를 초과하는 배치를 전망했습니다. 이는 회사 측 전망이며, 확정된 수주나 매출을 의미하지는 않습니다.
또한 scale-up 분야는 2027년에 초기 시험이 시작되고 생산은 2028년으로 예상했습니다. 경영진 설명에 따르면 2027년 AI 매출의 대부분은 scale-out과 scale-across에서 발생할 전망입니다.
재고와 공급망
AI 수요에 대응하기 위해 회사는 R&D, 재고, 공급업체 구매 약정을 선제적으로 확대했습니다.
- Q3 말 재고: 32억달러
- Q2 말 재고: 25억달러
- Q3 말 구매 약정: 114억달러
- Q2 말 구매 약정: 97억달러
경영진은 구매 약정의 상당 부분이 신규 제품과 AI 배치에 필요한 칩과 관련돼 있다고 설명했습니다. 핵심 공급업체와의 장기 계약, 실리콘·PCB·메모리 확보도 강조했습니다.
CFO는 2027년 가이던스를 뒷받침할 공급망 실행에 자신감을 보였지만, 전체 수요에 대해 약 두 분기의 가시성만 확보하고 나머지는 선제적으로 대응하고 있다고 밝혔습니다. 재고 선확보는 출하 대응력을 높일 수 있지만, 향후 영업현금흐름의 분기별 변동성을 키울 수 있다는 점도 언급했습니다.
R&D와 현금흐름
Q3 R&D 비용은 4억850만달러로 매출의 11.2%였습니다. 회사는 액체 냉각, 고밀도 스위칭, AI 소프트웨어, 하이퍼스케일러별 프로토타입 개발을 R&D 증가 배경으로 설명했습니다. CFO는 장기적으로 R&D 비중을 9~11% 범위로 보는 기존 프레임워크를 유지했습니다.
Q3 영업활동 현금흐름은 약 12억달러였습니다. 다만 재고를 미리 확보한 영향으로 향후 분기별 영업현금흐름이 변동할 수 있다는 설명이 있었습니다.
이연매출과 기업 네트워크
Q3 말 총 이연매출은 약 68억달러로 Q2의 69억달러와 큰 차이가 없었습니다. 제품 이연매출은 직전 분기보다 8,600만달러 감소했습니다. 경영진은 고객별 인수 조건과 신규 제품 램프업 때문에 이연매출 변동성이 커질 수 있다고 설명했습니다.
기업 사업에서는 엔터프라이즈 캠퍼스와 브랜치 네트워크 수요가 강하다고 밝혔습니다. 다만 이는 경영진의 사업 설명이며, 세부 사업별 Q3 매출이나 성장률이 별도로 공시된 것은 아닙니다.
현지 언론·애널리스트 반응
Reuters 인용 보도는 Q3 조정 EPS 1.20달러와 매출 약 36억6,000만달러가 시장 예상치 1.08달러와 33억3,000만달러를 웃돈 점, 그리고 FY2026 매출 전망을 133억달러로 제시한 점을 주요 내용으로 다뤘습니다.
Dow Jones는 AI 데이터센터 제품에 대한 수요와 전년 대비 약 59%의 매출 성장률을 핵심 요인으로 제시했습니다. FY2027 매출 전망 약 185억달러가 보도 당시 애널리스트 예상치 165억4,000만달러보다 높다는 점도 언급했습니다.
일부 시장 보도에서는 Q3 숫자 자체보다 Q4 가이던스의 수준을 더 중요한 요소로 평가했습니다. Q4 매출 전망 39억~40억달러는 보도 당시 시장 예상치 약 36억달러, Non-GAAP EPS 전망 1.26~1.30달러는 예상치 1.15달러보다 높게 제시된 것으로 전해졌습니다.
한편 리스크로는 AI 고객과 대형 고객에 대한 의존도, 공급망 확보를 위한 구매 약정 확대, 재고 증가, 제품 원가 인플레이션이 거론됐습니다. 높은 성장률이 FY2027에도 실제 출하와 매출로 이어지는지도 확인이 필요한 부분입니다.
앞으로 확인할 것
다음 실적 발표까지는 다음 항목을 중심으로 확인할 필요가 있습니다.
- Q4 매출: 회사 가이던스 39억~40억달러에 실제 매출이 도달하는지 확인해야 합니다.
- 마진: Q4 매출총이익률 63~64%와 Non-GAAP 영업이익률 48~49%가 유지되는지 살펴봐야 합니다.
- AI fabrics 매출: FY2026 기준 35억달러 목표가 실제 주문과 출하로 뒷받침되는지 확인해야 합니다.
- 재고와 구매 약정: 재고 32억달러와 구매 약정 114억달러가 추가로 늘어나는지, 실제 고객 출하로 전환되는지 봐야 합니다.
- 공급망과 원가: 칩, PCB, 메모리, 액체 냉각 관련 공급 제약과 원가 인플레이션이 매출총이익률에 미치는 영향을 확인해야 합니다.
- FY2027 사업 전망: AI fabrics 약 70억달러와 cognitive campus 약 20억달러 목표가 실제 고객 계약과 생산 일정으로 구체화되는지 살펴볼 필요가 있습니다.
이번 FY2026 Q3 실적은 매출 성장과 Q4 전망이 함께 제시된 분기였습니다. 다만 AI 관련 장기 목표는 아직 실제 분기 매출과 구분해 봐야 하며, 재고·구매 약정 확대가 향후 현금흐름과 마진에 어떤 영향을 주는지도 중요한 확인 대상입니다.
함께 볼 어닝 리포트
[어닝] Apple Inc. FY2026 Q4 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Arista Networks — Arista Networks, Inc. Reports Third Quarter 2026 Financial Results
- U.S. Securities and Exchange Commission — Exhibit 99.1 – Arista Networks Q3 2026 Earnings Release
- StockAnalysis — Arista Networks Q3 2026 Earnings Call Transcript & Audio
- Investing.com, Reuters-syndicated report — Earnings call transcript: Arista Networks tops Q3 2026 estimates, shares jump
- Dow Jones Newswires via MarketScreener — Arista Networks Nearly Doubles 3Q Profit on AI Data-Center Demand — Update
- Benzinga — Arista Networks Stock Pops on Q3 Earnings Beat, Strong Q4 Guidance
- Arista Networks — Arista Networks, Inc. Reports Second Quarter 2026 Financial Results
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.