발행일: 2026년 10월 23일
핵심 요약
- 매출: 91억1,500만 달러로 전년 동기 대비 25%, 직전 분기 대비 15% 증가했다. 일부 시장 컨센서스인 약 89억9,000만~90억 달러를 웃돌았다.
- EPS: Non-GAAP 희석 EPS는 3.50달러로 집계됐다. 시장 컨센서스 3.38~3.40달러를 상회했으며, GAAP 희석 EPS는 3.17달러였다.
- 성장 동력: Semiconductor Systems 매출이 70억4,000만 달러로 27% 증가했다. 특히 DRAM 매출은 HBM 패키징 수요를 포함해 전년 대비 52% 늘며 사상 최고치를 기록했다.
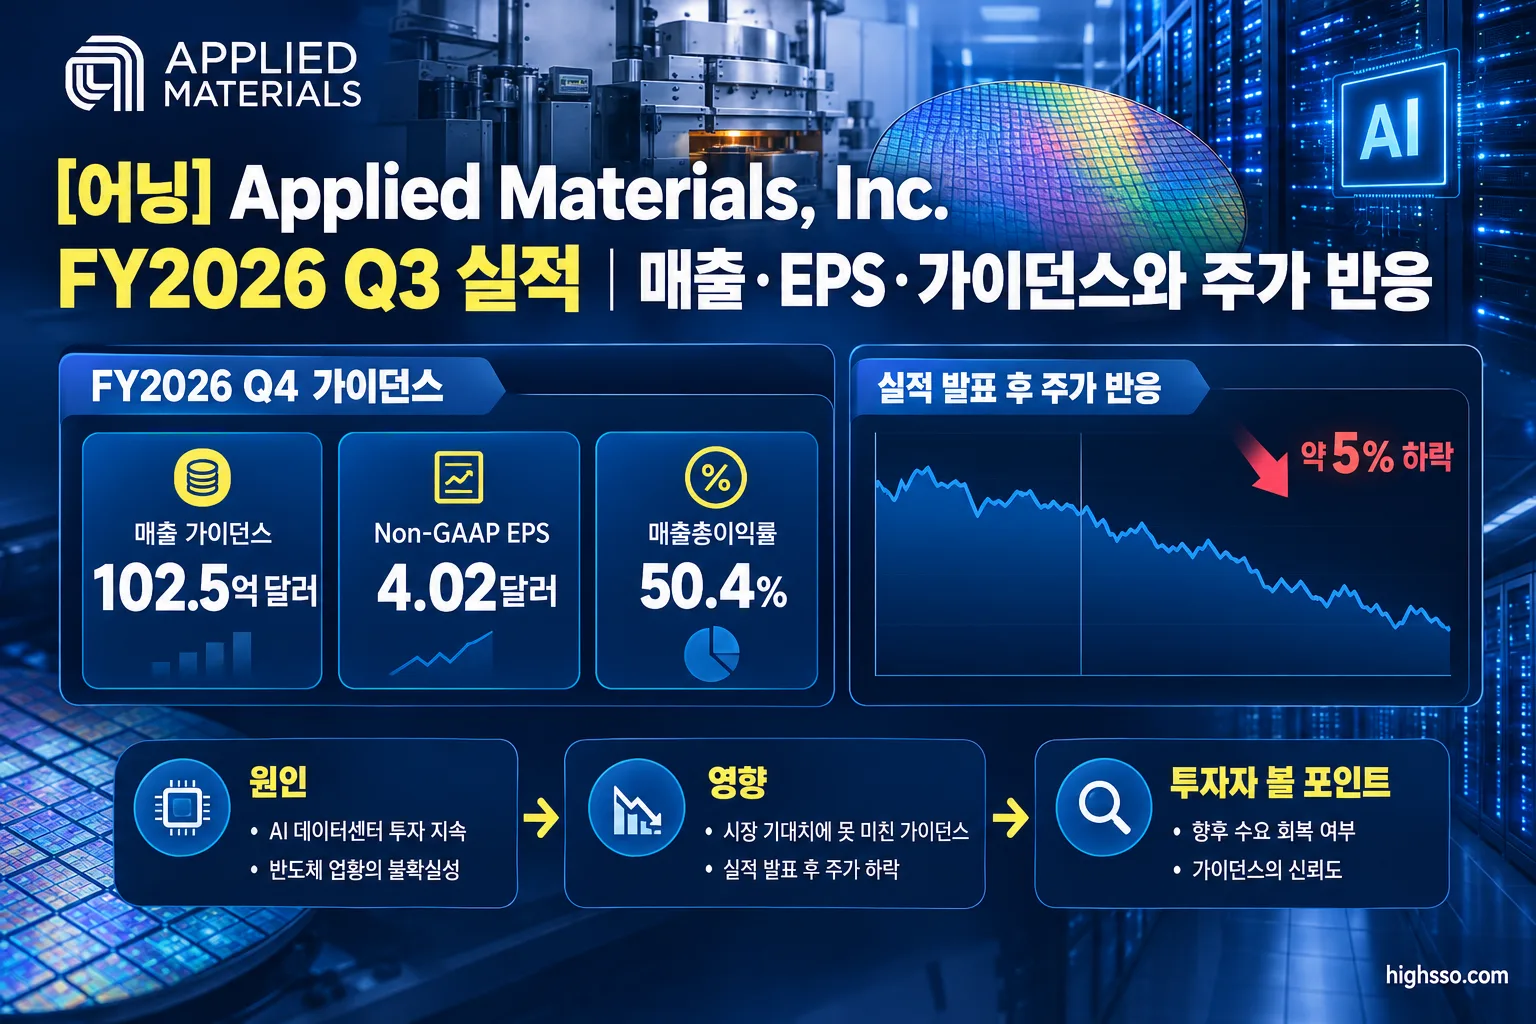
- 가이던스: FY2026 Q4 매출은 102억5,000만 달러를 기준으로 제시됐고, Non-GAAP 희석 EPS는 4.02달러를 중심값으로 전망됐다.
- 주가 반응: 실적 발표 직후 시간외 거래에서 주가가 약 5% 하락했고, 8월 14일 정규장에서도 5.1% 내렸다. 시장에서는 높은 기대치와 Q4 마진 전망이 부담으로 거론됐다.
실적 요약
Applied Materials의 Applied Materials, Inc. FY2026 Q3 실적은 매출과 조정 EPS 모두 시장 예상치를 웃도는 결과였다. FY2026 Q3는 2026년 7월 26일 종료됐으며, 실적은 8월 13일 발표됐다.
| 항목 | FY2026 Q3 실적 | 비교 기준 |
|---|---|---|
| 매출 | 91억1,500만 달러 | 컨센서스 약 89억9,000만~90억 달러 |
| 매출 증가율 | 전년 대비 +25% | 직전 분기 대비 +15% |
| GAAP 희석 EPS | 3.17달러 | 조정 EPS와 별도 기준 |
| Non-GAAP 희석 EPS | 3.50달러 | 컨센서스 3.38~3.40달러 |
| GAAP 매출총이익률 | 50.3% | 전년 동기 48.8% |
| Non-GAAP 매출총이익률 | 50.4% | 전년 동기 대비 150bp 상승 |
| GAAP 영업이익 | 30억7,500만 달러 | 영업이익률 33.7% |
| Non-GAAP 영업이익률 | 34.0% | 전년 동기 대비 330bp 상승 |
Non-GAAP EPS 컨센서스는 데이터 제공업체에 따라 3.38~3.40달러로 차이가 있었다. 따라서 실적 발표 자료와 시장 데이터의 기준을 구분해 볼 필요가 있다. 실제 Non-GAAP EPS 3.50달러는 해당 범위를 상회했다.
GAAP 순이익은 25억3,800만 달러로 전년 동기 17억7,900만 달러보다 증가했다. 영업현금흐름은 분기 사상 최대인 30억4,000만 달러였고, earnings call 기준 자본적지출(CAPEX)은 7억700만 달러, 잉여현금흐름(FCF)은 약 23억 달러였다.
주요 사업부 실적
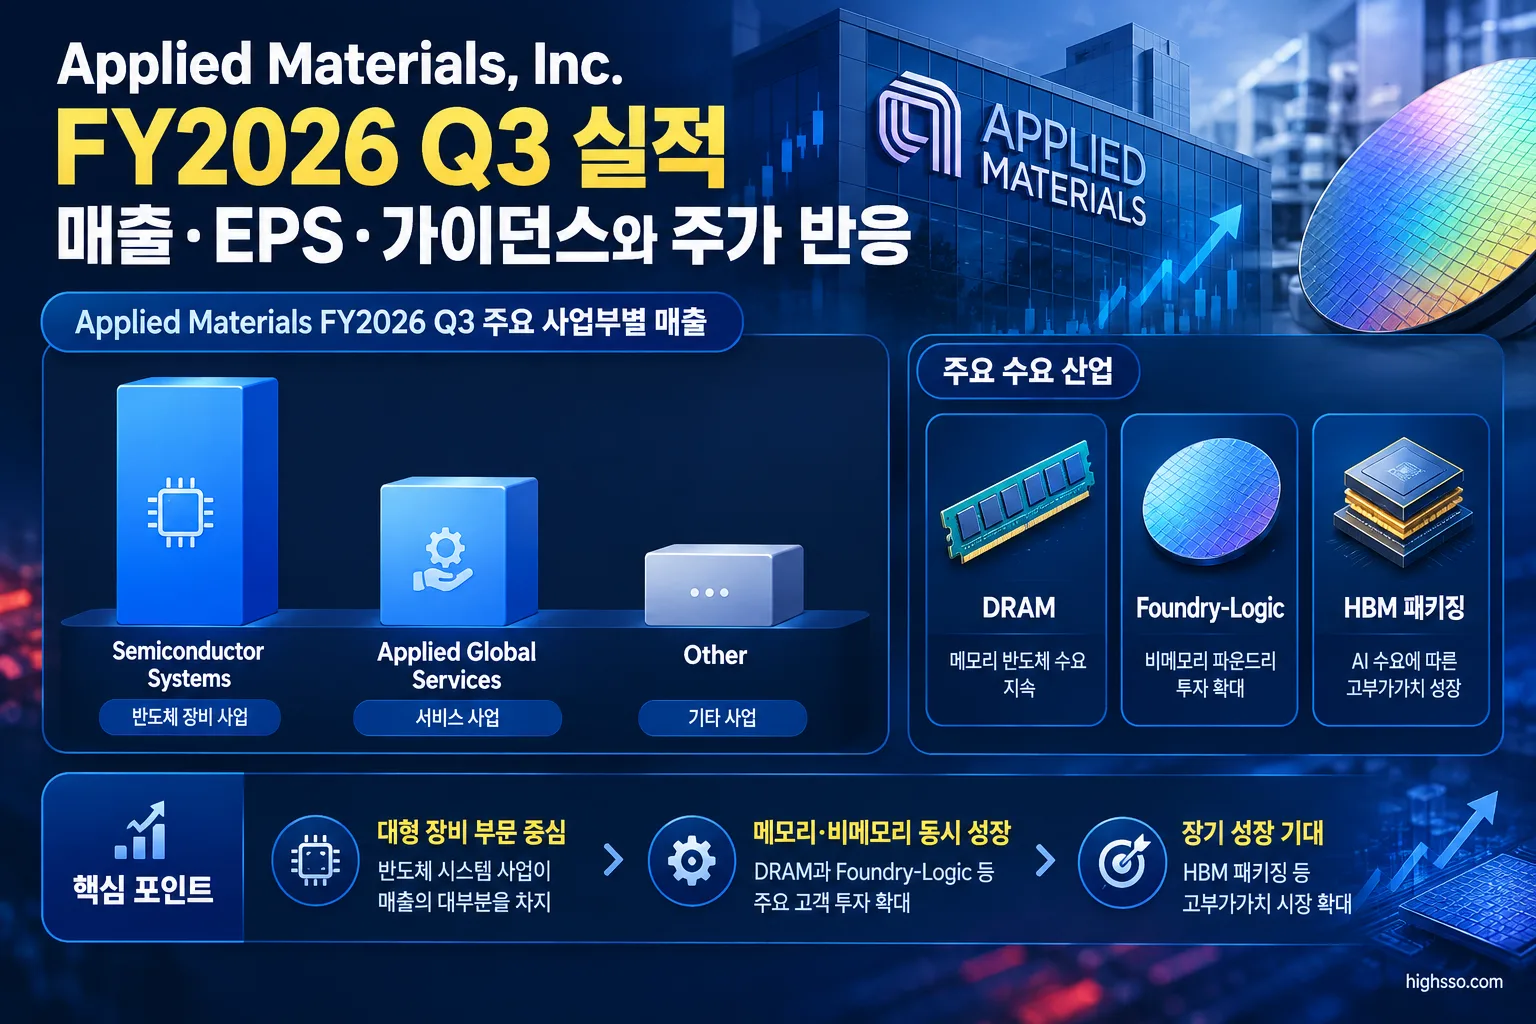
Semiconductor Systems
| 항목 | FY2026 Q3 |
|---|---|
| 매출 | 70억4,000만 달러 |
| 전년 대비 | +27% |
| 직전 분기 대비 | +18% |
| GAAP 매출총이익률 | 55.3% |
| GAAP 영업이익 | 26억5,700만 달러 |
| GAAP 영업이익률 | 37.7% |
Semiconductor Systems는 전체 실적을 이끈 핵심 사업부다. 매출 구성은 Foundry·Logic 및 기타가 67%, DRAM이 26%, Flash/NAND가 7%였다.
선단 Foundry-Logic에서는 Gate-all-around와 FinFET 관련 생산능력 확대가 매출을 견인했다. DRAM 매출은 HBM 패키징 수요를 포함해 전년 대비 52% 증가했으며, 회사는 사상 최고 수준이라고 설명했다. AI 서버 투자 확대가 선단 로직, 메모리, 첨단 패키징 장비 수요로 이어진 것으로 회사는 보고 있다.
Applied Global Services
| 항목 | FY2026 Q3 |
|---|---|
| 매출 | 17억8,100만 달러 |
| 전년 대비 | +22% |
| GAAP 매출총이익률 | 35.6% |
| GAAP 영업이익 | 5억3,600만 달러 |
| GAAP 영업이익률 | 30.1% |
Applied Global Services(AGS)는 구독형 서비스와 거래형 부품 수요가 모두 증가하면서 매출이 22% 늘었다. 회사는 고객 지원 엔지니어를 1,000명 이상 추가했다고 밝혔다. 장비 설치 기반이 확대될수록 서비스와 부품 매출이 반복적으로 발생할 수 있다는 점에서, AGS는 장비 판매 외의 안정적인 수익원 역할을 한다.
Other
Other 매출은 2억9,400만 달러로 전년 대비 6.9% 증가했다. 주로 Display 사업이 포함되며, 회사의 기대치와 대체로 일치했다. 다만 Other 부문은 1억1,800만 달러의 영업손실을 기록했다.
FY2026 Q4 가이던스
회사가 제시한 FY2026 Q4 전망은 다음과 같다.
| 항목 | FY2026 Q4 가이던스 |
|---|---|
| 전체 매출 | 102억5,000만 달러 ± 5억 달러 |
| Non-GAAP 희석 EPS | 4.02달러 ± 0.20달러 |
| Non-GAAP 매출총이익률 | 약 50.4% |
| Non-GAAP 영업비용 | 약 15억8,000만 달러 |
| Non-GAAP 세율 | 약 11% |
| Semiconductor Systems 매출 | 약 79억 달러 |
| Applied Global Services 매출 | 약 18억4,000만 달러 |
| Other 매출 | 약 5억1,000만 달러 |
가이던스 중간값 기준으로 Q4 매출은 전년 동기 대비 51%, Non-GAAP EPS는 85% 증가하는 수준이다. Semiconductor Systems 매출은 전년 동기 대비 62%, AGS 매출은 22% 증가할 것으로 회사는 전망했다.
회사는 2026년 하반기에 DRAM, 선단 Foundry-Logic, 첨단 패키징에서 특히 강한 성장을 예상했다. 또한 2028년까지 현재 수준 대비 분기별 시스템 생산량을 두 배로 늘릴 수 있도록 제조 및 고객지원 역량을 확대할 계획이라고 밝혔다.
회사는 2026년 달력연도 Semiconductor Systems 매출 전망을 추가로 상향했다고 설명했지만, 구체적인 연간 금액은 발표 자료에서 제시하지 않았다. 따라서 연간 매출 전망을 임의로 추정해서는 안 된다.
주가는 왜 반응했나
실적 발표 직후 AMAT 주가는 시간외 거래에서 약 5.0~5.24% 하락했다. 다음 날인 2026년 8월 14일 정규장에서도 5.1% 내렸다.
이번 하락은 실적 자체가 부진해서라기보다, 강한 실적과 상향된 Q4 가이던스에도 불구하고 시장 기대를 충분히 초과하지 못했다는 해석과 관련이 있다. Kiplinger가 인용한 애널리스트 분석에서는 Q4 Non-GAAP 매출총이익률 가이던스가 약 50.4%로 직전 분기와 같은 수준이라는 점이 단기 실망 요인으로 거론됐다.
Yahoo Finance 보도에서는 설비투자 증가와 현금흐름 영향도 시장의 관심사로 언급됐다. 다만 이는 언론과 애널리스트의 시장 해석이며, 주가 하락의 단일 원인으로 확정할 수는 없다.
핵심은 매출과 EPS의 컨센서스 상회보다 앞으로 마진이 추가로 확장될 수 있는지에 시장의 관심이 이동했다는 점이다. 특히 AI·DRAM 투자 기대가 이미 주가에 상당 부분 반영된 상황에서는 단순한 실적 개선보다 추가적인 가속이 중요해질 수 있다.
Earnings Call 핵심
AI와 메모리 수요
경영진은 클라우드 서비스 제공업체의 AI 인프라 투자가 계속 증가하고 있으며, 선단 로직과 DRAM 팹 대부분이 사실상 최대 가동률 수준이라고 설명했다. ICAPS 분야에서도 전력 및 광학 칩 등 AI 관련 수요가 강해지고 있다고 밝혔다.
회사는 고객사가 해당 분기에 10개 이상의 신규 팹 프로젝트를 발표했으며, 일부 고객과의 수요 논의가 2030년까지 확장될 정도로 가시성이 길어졌다고 설명했다. 이는 회사와 공급망 파트너가 생산능력을 늘리는 근거로 제시됐다.
생산능력과 고객지원 확대
Applied Materials는 싱가포르 제조센터를 새로 열었고, 해당 분기에 전 세계 제조 및 AGS 고객지원 인력을 1,500명 이상 추가했다고 밝혔다. 2028년까지 현재 대비 분기 시스템 생산량을 두 배로 늘릴 수 있는 역량을 구축한다는 계획이다.
EPIC Center도 주요 R&D 플랫폼으로 강조됐다. 회사에 따르면 EPIC Center 관련 R&D 파트너십은 11건으로 확대됐으며, AI용 칩과 시스템, 팹의 경제성을 개선하기 위해 고객 및 파트너와 공동개발을 진행하고 있다.
가격과 마진
경영진은 약 3년 전부터 추진한 value-based pricing이 신제품과 기존 제품의 가격 및 마진 개선으로 이어졌다고 설명했다. 동시에 비용 절감으로 높은 투입비용을 상쇄하고 향후에도 매출총이익률을 확대하겠다고 밝혔다.
다만 FY2026 Q4 Non-GAAP 매출총이익률 가이던스는 약 50.4%로 제시됐다. 실제 마진이 가이던스를 웃돌 수 있는지 여부는 다음 분기 시장의 주요 확인 대상이다.
중국과 자본배분
중국은 Semiconductor Systems와 AGS 매출의 26%를 차지했다. 회사는 28나노미터 Foundry-Logic 투자에 힘입어 2026년 달력연도 중국 매출이 증가할 것으로 예상했다.
회사는 FCF의 80~100%를 주주에게 환원한다는 기존 자본배분 방침도 재확인했다. 2026년 7월 26일 기준 자사주 매입 잔여 한도는 약 128억 달러였다.
한편 FY2027 Q1은 14주 분기여서 평소보다 영업비용 증가 폭이 클 수 있다고 회사는 설명했다. 글로벌 최저한세 영향으로 2027년 세율은 약 13%가 될 것으로 모델링하고 있다고 밝혔다.
현지 언론·애널리스트 반응
Zacks와 TipRanks는 모두 FY2026 Q3 매출과 Non-GAAP EPS가 시장 전망을 웃돌았다고 평가했다. Zacks는 AI 수요, Foundry-Logic, DRAM, 첨단 패키징을 주요 성장 동력으로 지목했다.
TipRanks는 매출 컨센서스를 89억9,000만 달러, 조정 EPS 컨센서스를 3.40달러로 집계했으며, 실제 매출 91억1,500만 달러와 Non-GAAP EPS 3.50달러가 이를 상회했다고 정리했다. Zacks가 제시한 EPS 컨센서스는 3.38달러로 일부 차이가 있었다.
Kiplinger가 인용한 B. Riley의 Craig Ellis 애널리스트는 실적과 Q4 가이던스가 강했지만, 일부 투자자들이 더 큰 단기 매출총이익률 개선을 기대했을 수 있다고 분석했다. 해당 의견과 목표주가는 개인 애널리스트의 견해이므로 회사의 공식 전망과 구분해야 한다.
이번 시장 반응에서 반복적으로 언급된 쟁점은 다음과 같다.
- AI와 DRAM 수요가 강한 가운데 추가 성장률이 더 빨라질 수 있는지
- Q4 매출총이익률이 50.4% 수준에서 추가로 개선될 수 있는지
- 생산능력 확대를 위한 CAPEX 증가가 영업현금흐름과 FCF를 압박하지 않는지
- 중국 매출과 수출규제 관련 불확실성이 향후 전망에 미치는 영향
앞으로 확인할 것
- Semiconductor Systems 매출 달성 여부: FY2026 Q4 가이던스인 약 79억 달러에 도달하는지, DRAM과 HBM 관련 매출이 회사의 높은 성장 전망을 뒷받침하는지 확인해야 한다.
- 매출총이익률: Q4 Non-GAAP 매출총이익률이 약 50.4%에 머무는지, value-based pricing과 제품 믹스 개선으로 추가 확장되는지 살펴볼 필요가 있다.
- CAPEX와 현금흐름: Q3 CAPEX 7억700만 달러와 FCF 약 23억 달러를 기준으로, 생산능력 확대 이후에도 영업현금흐름과 FCF가 이익 증가 속도를 유지하는지 확인해야 한다.
- 고객 투자와 공급능력: 선단 Foundry-Logic, DRAM, 첨단 패키징 관련 팹 증설과 장비 출하가 실제 매출로 이어지는지, 2028년 생산량 두 배 계획이 순조롭게 진행되는지 점검해야 한다.
- 중국과 서비스 사업: 중국 매출 비중과 28나노미터 Foundry-Logic 수요가 회사 전망대로 증가하는지, AGS의 서비스·부품 수요와 추가 인력 투입이 매출 및 마진 개선으로 연결되는지 확인해야 한다.
특히 FY2027 Q1은 14주 분기인 만큼 매출과 비용의 증가를 단순한 기간 효과와 구조적인 성장으로 나눠서 볼 필요가 있다. 다음 실적에서는 매출 규모뿐 아니라 마진, 현금흐름, 생산능력 확대의 실제 진행 상황이 중요하다.
함께 볼 어닝 리포트
[어닝] Western Digital Corporation FY2027 Q1 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Applied Materials Investor Relations — Applied Materials Announces Third Quarter 2026 Results
- U.S. Securities and Exchange Commission — Form 10-Q for the Quarterly Period Ended July 26, 2026
- Applied Materials Investor Relations — Q3 Fiscal 2026 Earnings Call Prepared Remarks
- Zacks Equity Research — Applied Materials' Q3 Earnings Beat Estimates, Revenues Rise Y/Y
- TipRanks — Applied Materials Q3 2026 Earnings Report
- Kiplinger — S&P 500, Nasdaq Extend Weekly Win Streaks: Stock Market Today
- Yahoo Finance — Applied Materials Shares Fall After Hours as Cash Flow Declines Amid Higher Investment
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.