발행일: 2026년 10월 22일
핵심 요약
- Western Digital Corporation FY2026 Q4 매출은 37억4,700만 달러로 전년 동기 대비 44%, 직전 분기 대비 12% 증가했다.
- Non-GAAP 희석 EPS는 3.56달러로, 데이터 제공업체별 컨센서스인 3.29~3.35달러를 웃돌았다. GAAP 희석 EPS는 8.21달러였다.
- Non-GAAP 매출총이익률은 54.4%, 영업이익률은 44.2%로 크게 개선됐다. 고용량 Nearline HDD 수요와 가격 환경이 실적을 견인했다.
- FY2027 Q1 매출 가이던스는 40억~42억 달러, Non-GAAP EPS는 4.00달러±0.15달러로 제시됐다.
- 절대적인 실적은 강했지만, 시장의 기대치가 높았다는 평가 속에 주가는 8월 6일 종가 기준 약 13.0% 하락했다.
실적 요약
이번 실적은 2026년 7월 3일 종료된 회계연도 FY2026 4분기 결과다. 회사의 실적 발표일은 2026년 8월 5일이었다.
| 항목 | FY2026 Q4 실적 | 비교 또는 컨센서스 |
|---|---|---|
| 매출 | 37억4,700만 달러 | 컨센서스 약 36억9,000만~37억 달러 |
| 매출 성장률 | 전년 대비 +44% | 직전 분기 대비 +12% |
| GAAP 희석 EPS | 8.21달러 | GAAP 컨센서스는 확인되지 않음 |
| Non-GAAP 희석 EPS | 3.56달러 | 컨센서스 약 3.29~3.35달러 |
| GAAP 매출총이익률 | 54.1% | 전년 동기 41.0%, 직전 분기 50.2% |
| Non-GAAP 매출총이익률 | 54.4% | 전년 동기 41.3%, 직전 분기 50.5% |
| GAAP 영업이익률 | 41.7% | 전년 동기 26.1%, 직전 분기 35.7% |
| Non-GAAP 영업이익률 | 44.2% | 전년 동기 28.1%, 직전 분기 38.6% |
매출과 Non-GAAP EPS는 모두 시장 예상치를 웃돌았다. 다만 컨센서스는 출처에 따라 차이가 있었기 때문에 단일 숫자보다 범위로 보는 것이 적절하다. MarketBeat는 Non-GAAP EPS 컨센서스를 3.31달러, Zacks는 3.35달러로 제시했고, Reuters 인용 수치는 3.29달러였다.
GAAP 순이익은 31억9,500만 달러였지만, Sandisk 지분 관련 평가이익 등 비영업성 항목의 영향이 포함됐다. 따라서 핵심 영업 흐름을 비교할 때는 Non-GAAP EPS와 영업이익률을 함께 확인할 필요가 있다.
영업현금흐름은 13억8,900만 달러, 자본적지출은 1억800만 달러였으며 잉여현금흐름은 약 12억8,100만 달러였다. 잉여현금흐름 마진은 약 34%로 집계됐다.
주요 사업부 실적
Western Digital은 Flash 사업 분리 이후 HDD 중심 기업으로 실적을 구성하고 있으며, 과거 기간도 계속사업 기준으로 재작성됐다.
| 사업부 | 매출 | 전년 대비 성장률 | 전체 실적에서의 역할 |
|---|---|---|---|
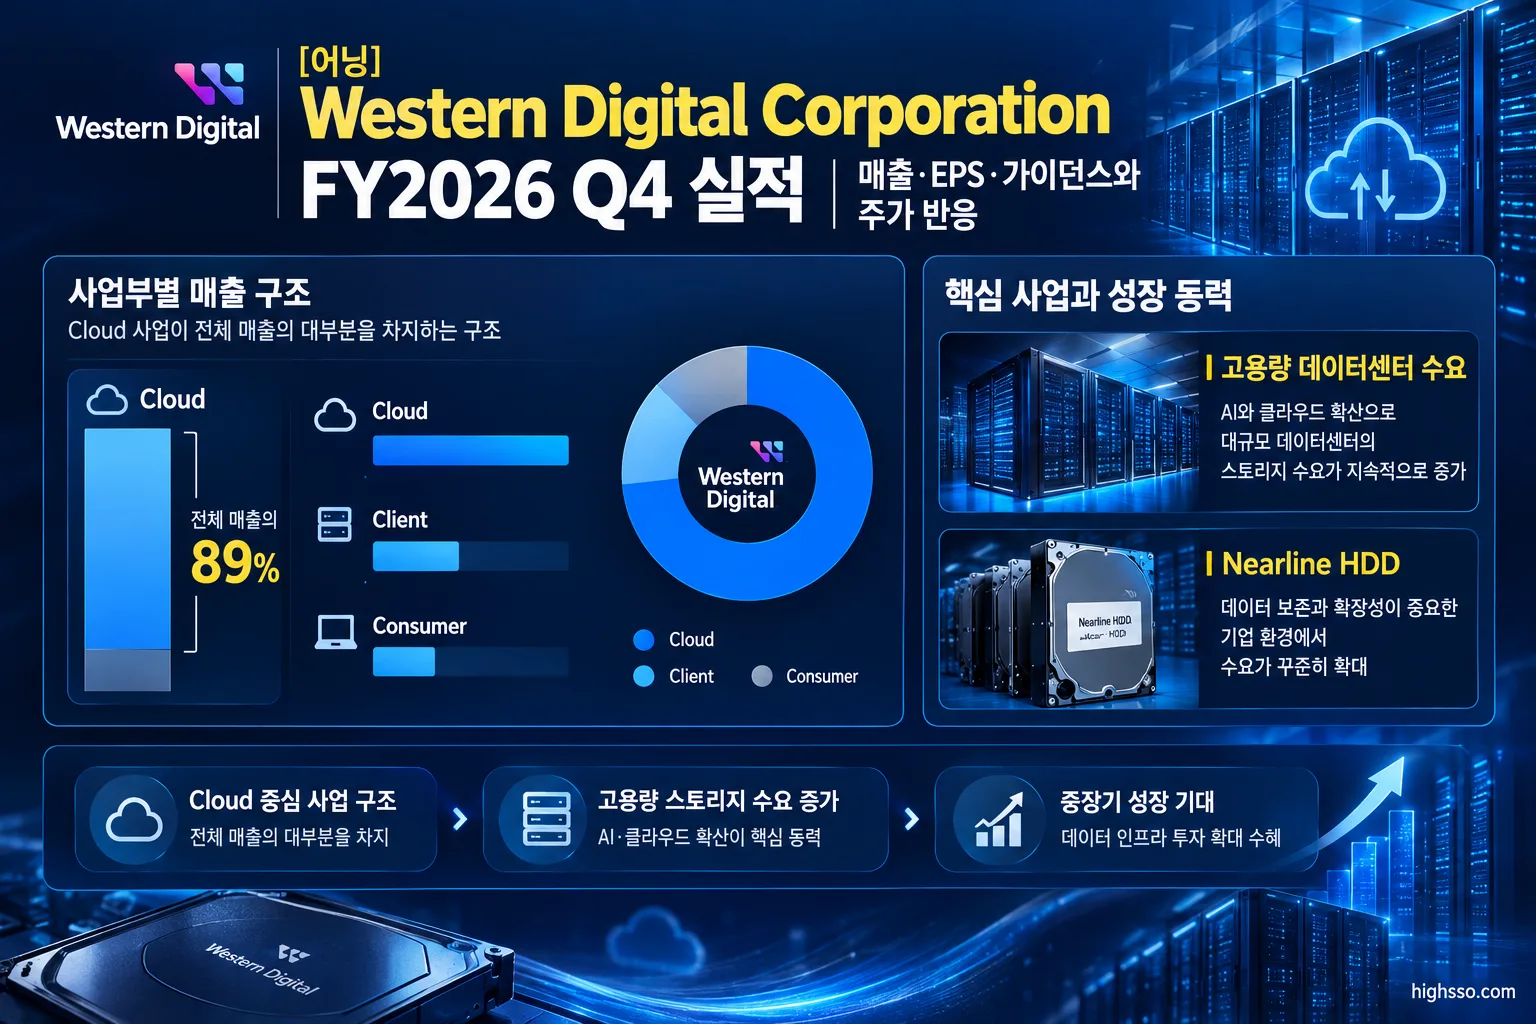
| Cloud | 33억 달러 | +43% | 전체 매출의 약 89%로 성장의 핵심 |
| Client | 2억2,500만 달러 | +61% | 가격 개선이 매출 증가에 기여 |
| Consumer | 1억8,700만 달러 | +38% | 가격 개선과 함께 성장 |
Cloud와 Nearline HDD가 실적 주도
Cloud 사업은 33억 달러의 매출을 기록하며 회사 전체 매출의 약 89%를 차지했다. 대형 고객의 고용량 Nearline HDD 수요와 우호적인 가격 환경이 전체 실적을 사실상 결정한 셈이다.
Nearline HDD 출하량을 보여주는 Exabyte 기준 출하는 231EB로 전년 동기 대비 22% 증가했다. 회사는 Q4에 40TB ePMR 드라이브 출하를 시작했고, 두 고객과 양산 단계에 진입했다고 설명했다.
Client와 Consumer 사업부도 각각 61%, 38% 성장했지만, 매출 규모에서는 Cloud와 큰 차이가 있다. 따라서 앞으로도 Western Digital의 실적 변동성은 PC·소비자 수요보다 클라우드 고객의 저장장치 주문과 고용량 HDD 가격에 더 크게 좌우될 가능성이 있다. 이는 사업부별 매출 비중에 근거한 해석이다.
가이던스
회사는 다음 분기인 FY2027 Q1에 대해 다음과 같은 전망을 제시했다.
| 항목 | FY2027 Q1 가이던스 |
|---|---|
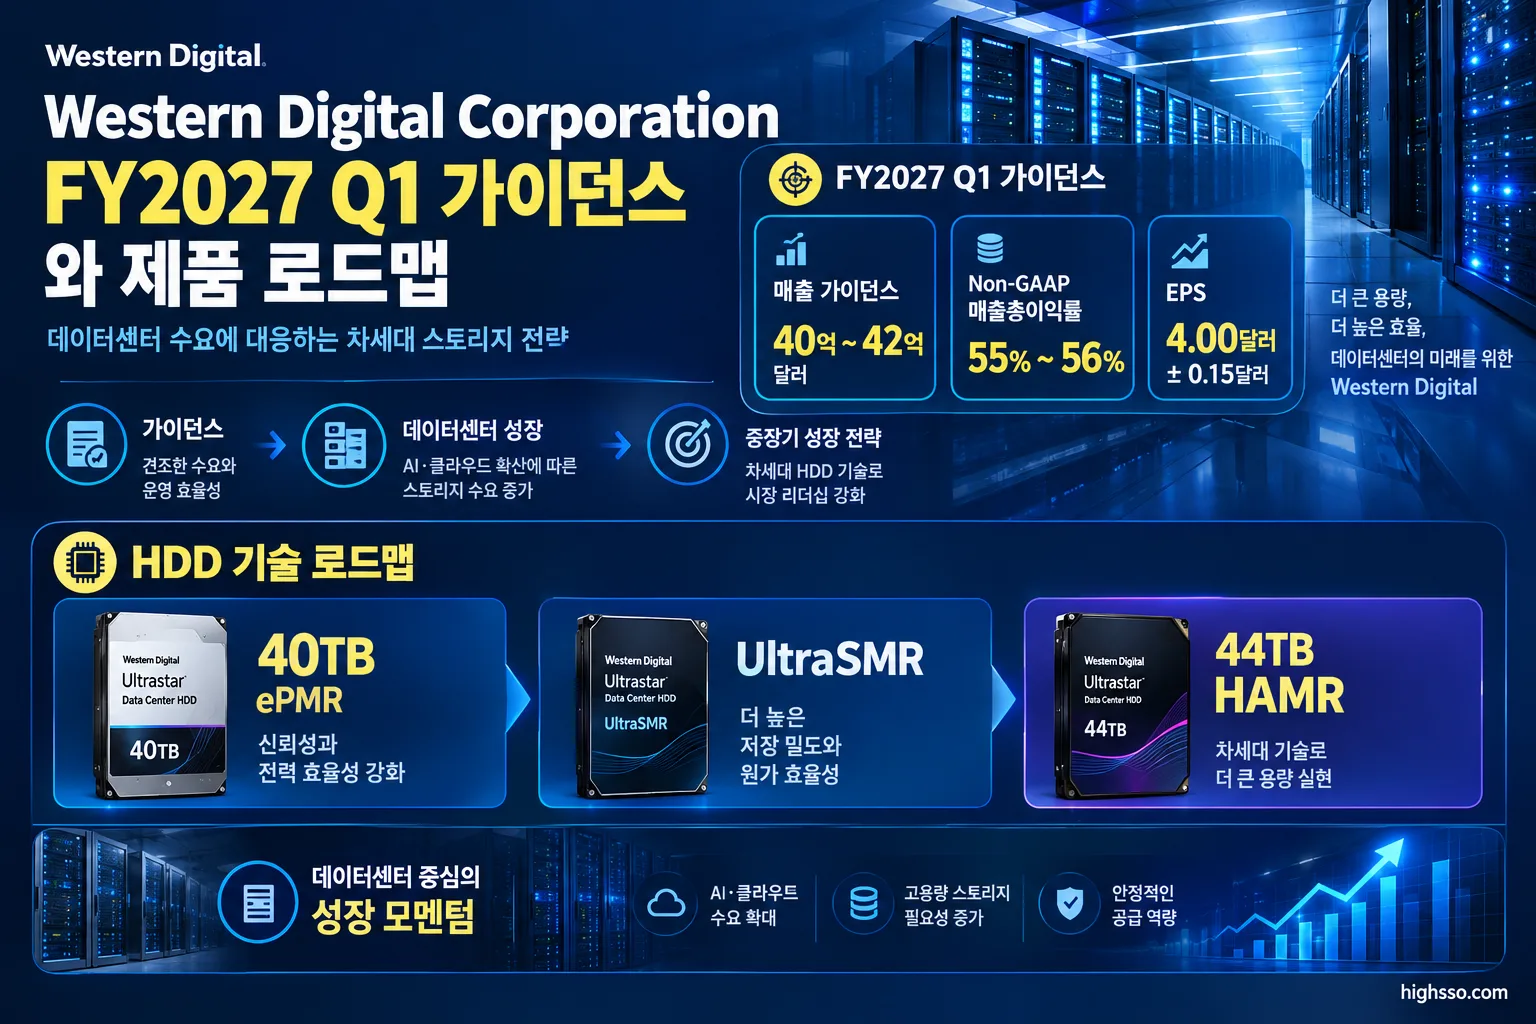
| 매출 | 40억~42억 달러 |
| Non-GAAP 매출총이익률 | 55~56% |
| Non-GAAP 영업비용 | 3억9,000만~4억 달러 |
| 순이자 및 기타 비용 | 약 1,500만 달러 |
| 세율 | 약 17% |
| Non-GAAP 희석 EPS | 4.00달러±0.15달러 |
| 희석 가중평균 주식 수 | 약 3억8,800만 주 |
매출 가이던스 중간값은 41억 달러이며, 회사는 전년 동기 대비 약 42~49% 성장 범위로 제시했다. Non-GAAP 매출총이익률 중간값은 55.5%로 FY2026 Q4의 54.4%보다 높다.
FY2026 Q3 당시 회사가 제시한 Q4 가이던스는 매출 36억5,000만 달러±1억 달러, Non-GAAP 매출총이익률 51~52%, Non-GAAP EPS 3.25달러±0.15달러였다. 실제 Q4 매출은 당시 가이던스 중간값을 웃돌았고, 매출총이익률과 EPS도 기존 범위의 상단을 넘어섰다.
회사는 FY2027 이후 Exabyte 수요 증가율이 장기적으로 25%를 웃돌 것으로 전망했다. 또한 44TB HAMR 제품은 2027년 상반기 출시를 목표로 제시했다. 이는 확정된 실적이 아니라 회사 측 전망이라는 점에 유의해야 한다.
주가는 왜 반응했나
실적 발표 전인 8월 5일 Western Digital의 정규장 종가는 519.17달러였다. 8월 6일 종가는 451.52달러로 약 13.0% 하락했다. 장전 거래에서는 약 13.5% 하락이 보도됐다.
주가 하락의 배경에 대해서는 회사가 공식적인 원인을 제시한 것은 아니다. 다만 Reuters와 Investing.com 등 시장 보도에서는 다음과 같은 해석이 제시됐다.
- 실적 자체는 강했지만 기대치가 매우 높았다. 매출과 조정 EPS가 컨센서스를 웃돌았음에도, 시장은 단순한 ‘Beat’보다 더 강한 전망을 기대했을 가능성이 있다는 분석이다.
- FY2027 Q1 가이던스가 절대적으로는 높지만 주가 기대치를 충분히 넘지 못했다. Reuters는 Western Digital과 SanDisk의 전망이 LSEG 컨센서스보다 높았지만 시장의 선행 기대에는 미치지 못했다고 보도했다.
- Exabyte 증가율 둔화가 경계 요인이 됐다. Q4 Exabyte 출하 증가율은 22%로, 최근 분기의 약 30% 수준보다 낮아졌다. 회사는 이를 제품 믹스에 따른 단기 변동으로 설명했지만, 시장에서는 성장률 둔화 신호로 해석할 수 있다.
따라서 이번 주가 반응은 ‘실적 부진’이라기보다 강한 실적에도 불구하고 기대 수준이 더 높았던 상황으로 정리하는 편이 적절하다. 이는 언론과 시장의 해석이며, 주가 하락 원인에 대한 회사의 공식 확인은 아니다.
Earnings Call 핵심
AI와 데이터 저장 수요
경영진은 AI 학습뿐 아니라 추론, Agentic AI, Physical AI도 지속적으로 데이터를 생성해 저장 수요를 확대한다고 설명했다. 특히 자율주행과 산업자동화 관련 고객에서 Physical AI 데이터 수요가 구체화되고 있다고 밝혔다.
이 내용은 회사 측의 사업 전망이다. 실제 수요가 매출과 출하량 증가로 이어지는지는 향후 Cloud 매출, Exabyte 출하량, 고객 주문을 통해 확인해야 한다.
가격과 원가 개선
경영진에 따르면 평균 가격은 테라바이트당 기준으로 전년 대비 High-teens 수준 상승했다. 고용량 제품이 고객의 총소유비용을 낮춰준다는 점이 추가 가격 인자를 뒷받침하고 있다고 회사는 설명했다.
Q4 테라바이트당 원가는 전년 대비 약 8% 하락했다. 회사는 중장기적으로 연간 약 10%의 테라바이트당 원가 절감을 목표로 제시했으며, 고밀도·고용량 제품 전환과 ePMR·HAMR 기술 로드맵을 핵심 수단으로 언급했다.
제품 전환과 공급 가시성
40TB ePMR 제품은 Q4에 출하를 시작했고 두 고객과 양산 단계에 진입했다. 회사는 FY2027 Q3에 해당 플랫폼이 Nearline bits의 50% 이상을 차지할 것으로 예상했다.
또한 UltraSMR은 FY2027 종료 시점에 Nearline Exabyte 출하의 약 60%를 차지할 것으로 회사는 전망했다. 2029~2031년을 대상으로 대형 고객들과 장기공급계약을 논의 중이지만, 물량 가시성과 가격 구조가 모두 최종 확정된 것은 아니다.
자본환원과 리스크
CFO는 잉여현금흐름을 배당과 자사주 매입을 통해 주주에게 환원하는 전략에 변화가 없다고 밝혔다. Q4에는 자사주 230만 주를 약 10억 달러에 매입했고, 이사회는 주당 0.15달러의 현금배당을 선언했다.
회사가 공식 자료에서 제시한 주요 리스크는 고객 집중도, 공급업체 의존도, 가격 변동성, 공급망 및 제조 차질, 경쟁 제품과 가격, 관세·무역 제한, 주요 고객과의 관계 변화, 기술 전환 실행이다.
현지 언론·애널리스트 반응
시장 반응의 공통된 해석은 ‘실적은 예상보다 좋았지만 주가에 반영된 기대치가 더 높았다’는 것이다.
- Zacks는 Non-GAAP EPS 3.56달러가 자체 컨센서스 3.35달러를 6.27% 웃돌았다고 평가했다.
- Reuters는 향후 매출 전망이 LSEG 컨센서스를 웃돌았음에도 시장의 기대에는 미치지 못했다고 분석했다.
- 긍정적으로 평가된 요소는 54%대 Non-GAAP 매출총이익률, 109%의 Non-GAAP EPS 성장률, 약 34%의 잉여현금흐름 마진, 40TB ePMR 출하 개시, 고용량 Nearline 수요와 가격 상승이었다.
- 경계 요인은 Q4 Exabyte 출하 증가율 22%, 높은 밸류에이션 부담, 그리고 FY2027 Q1 가이던스가 시장의 높은 기대치를 충분히 상회하지 못했다는 평가였다.
컨센서스는 데이터 제공업체별로 달랐다. Non-GAAP EPS는 3.29~3.35달러, 매출은 약 36억9,000만~37억 달러 범위였기 때문에 실적 상회 폭은 특정 한 출처의 수치만으로 판단하기보다 범위로 확인하는 것이 적절하다.
앞으로 확인할 것
- FY2027 Q1 매출: 41억 달러 중간값과 40억~42억 달러 가이던스 범위의 어느 지점에 실제 매출이 형성되는지 확인해야 한다.
- 매출총이익률: Non-GAAP 매출총이익률이 55~56% 가이던스에 도달하는지, 가격 상승과 고용량 제품 믹스가 추가 마진 확대로 이어지는지 봐야 한다.
- Exabyte 출하 성장률: Q4의 22% 증가율이 일시적 둔화인지 확인해야 한다. 회사의 장기 목표는 Exabyte 수요 증가율 25% 초과다.
- 40TB ePMR과 UltraSMR 램프업: 40TB ePMR이 초기 두 고객을 넘어 얼마나 빠르게 확대되는지, FY2027 Q3 Nearline bits의 50% 이상이라는 목표가 유지되는지 확인할 필요가 있다.
- HAMR 및 장기계약 진행 상황: 44TB HAMR의 2027년 상반기 출시와 2029~2031년 장기공급계약의 고객·물량·가격 구조가 실제로 확정되는지 지켜봐야 한다.
- Cloud 고객 집중도와 현금흐름: Cloud 매출 비중이 약 89%인 만큼 대형 고객 주문의 지속성, 공급능력, 잉여현금흐름과 자사주 매입·배당의 지속 여부를 함께 확인해야 한다.
이번 Western Digital 실적은 매출, 조정 EPS, 수익성 모두 강한 수준이었다. 다만 주가는 과거 실적보다 앞으로의 성장률과 가이던스가 시장 기대를 얼마나 넘어서는지에 더 민감하게 반응했다. 다음 분기에는 매출 규모뿐 아니라 Exabyte 출하, 고용량 HDD 전환 속도, 가격과 원가의 동반 개선 여부가 핵심 지표가 될 전망이다.
함께 볼 어닝 리포트
[어닝] Shopify Inc. FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Western Digital Investor Relations — WD Reports Fiscal Fourth Quarter and Fiscal Year 2026 Financial Results
- U.S. Securities and Exchange Commission — Form 8-K, Western Digital Corporation
- Western Digital Investor Relations — Q4FY26 Financial Results Presentation
- Stock Analysis — Western Digital Q4 2026 Earnings Call Transcript
- Reuters via MarketScreener — Sandisk, Western Digital weigh on chip sector as high expectations eclipse strong earnings
- MarketBeat — Western Digital Earnings Date and Reports 2026
- Zacks — Western Digital Q4 Earnings and Revenues Top Estimates
- Yahoo Finance — WDC Historical Prices
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.