발행일: 2026년 10월 16일
핵심 요약
Space Exploration Technologies Corp.의 FY2026 Q2 실적은 매출과 AI 사업 성장만 보면 예상보다 강했습니다. 다만 대규모 AI 인프라 투자가 이어지면서 시장의 관심은 손익보다 투자 회수 속도와 현금흐름으로 이동했습니다.
- 매출: 78.14억 달러로 전년 동기 대비 92% 증가했으며, 약 69억~69.3억 달러로 집계된 시장 예상치를 웃돌았습니다.
- EPS: GAAP 희석 EPS는 -0.09달러로, 자료별 예상치인 약 -0.16~-0.26달러보다 양호했습니다.
- 사업별 성장: Connectivity 매출은 42.91억 달러, AI 매출은 25.61억 달러, Space 매출은 9.62억 달러였습니다.
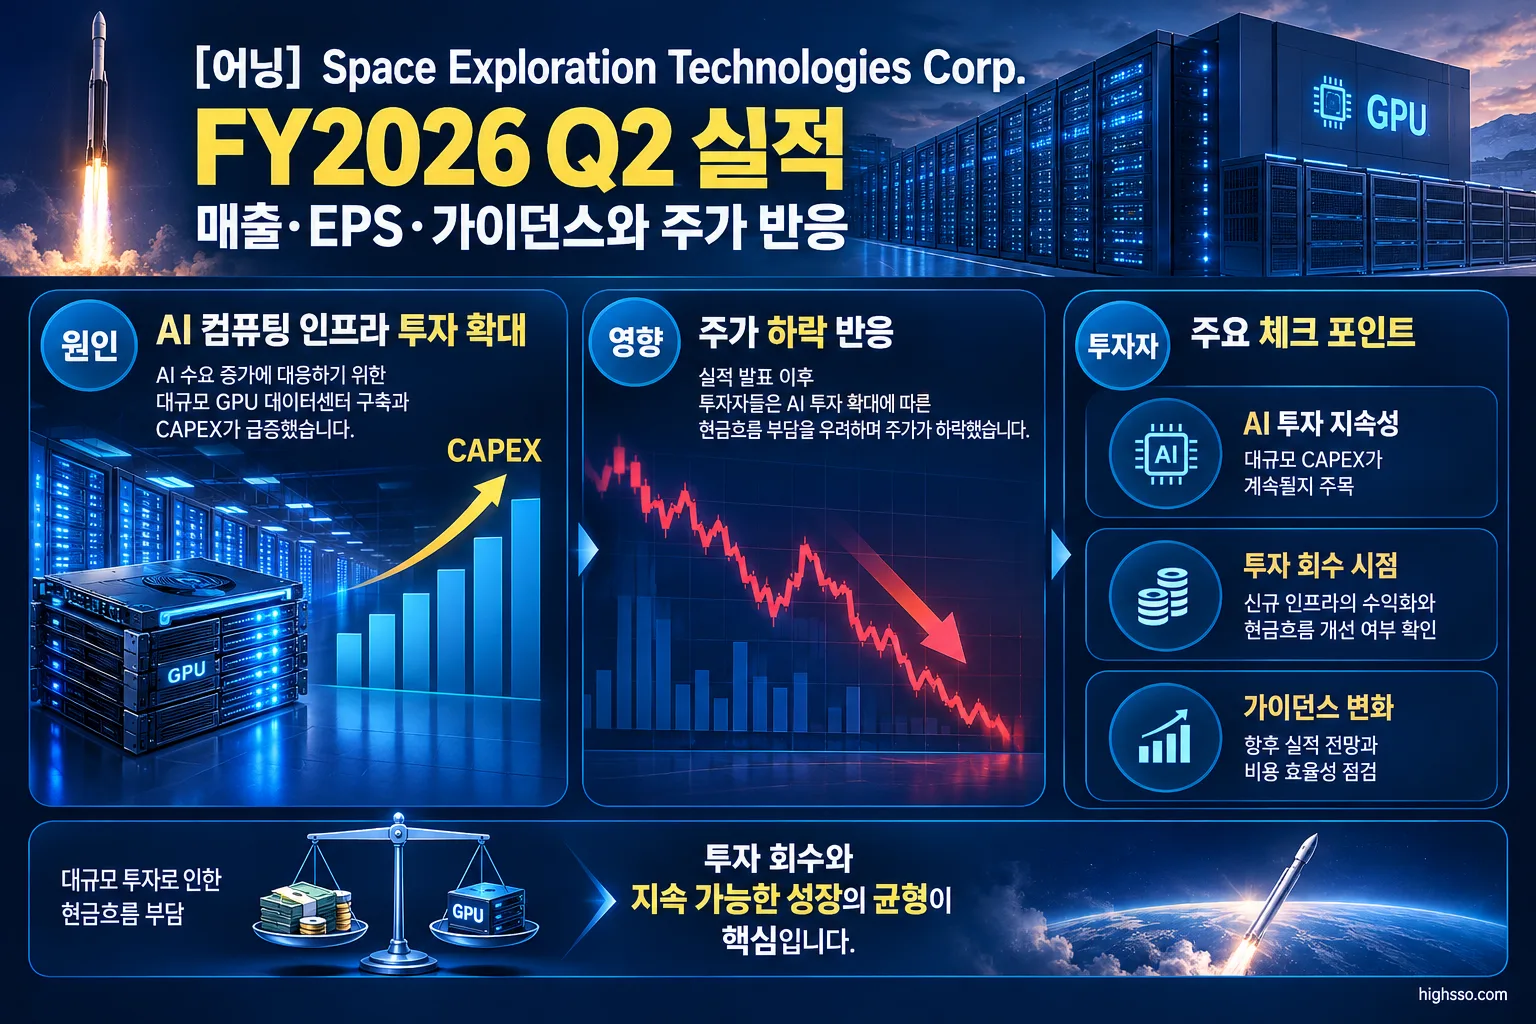
- 투자 부담: 분기 CAPEX는 183.69억 달러였고, 이 중 158.28억 달러가 AI 컴퓨팅 인프라에 투입됐습니다.
- 주가 반응: 실적 발표 후 시간외 거래에서 약 7.5~8.6% 하락했고, 다음 거래일에는 약 12% 하락했다는 Reuters 보도가 나왔습니다.
실적 요약
| 항목 | FY2026 Q2 실적 | 비교 또는 설명 |
|---|---|---|
| 매출 | 78.14억 달러 | 전년 동기 40.71억 달러, 전년 대비 92% 증가 |
| 매출 컨센서스 | 약 69억~69.3억 달러 | Visible Alpha·LSEG 추정치 기준, 실제 매출이 상회 |
| 전분기 매출 | 46.94억 달러 | 회사가 연결 기준 QoQ 성장률은 별도 제시하지 않음 |
| GAAP 희석 EPS | -0.09달러 | 자료별 예상치 약 -0.16~-0.26달러보다 양호 |
| GAAP 순손실 | 5.41억 달러 | 전년 동기 순손실 10.08억 달러에서 개선 |
| 조정 EBITDA | 35.38억 달러 | 전년 동기 12.14억 달러 대비 191% 증가한 비GAAP 지표 |
| 매출총이익률 | 미공시 | 공식 실적 자료에서 별도 공개되지 않음 |
| 영업손익 | 1.43억 달러 영업손실 | 매출 대비 약 -1.8%로 계산되지만 회사가 별도 강조한 마진 수치는 아님 |
| CAPEX | 183.69억 달러 | AI 컴퓨팅 인프라에 158.28억 달러 투입 |
GAAP 기준 순손실은 여전히 발생했지만 전년 동기보다 크게 줄었습니다. 반면 조정 EBITDA는 35.38억 달러까지 증가했습니다. 다만 조정 EBITDA는 비GAAP 지표이므로 GAAP 영업이익이나 순이익과 동일하게 해석해서는 안 됩니다.
주요 사업부 실적
Connectivity: 매출과 수익성을 함께 견인
Connectivity 매출은 42.91억 달러로 전년 동기 대비 66%, 전분기 대비 32% 증가했습니다. 소비자 매출은 24.85억 달러, Enterprise·Government 매출은 18.06억 달러였습니다.
Starlink 가입자는 1,200만 명으로 전년 동기 대비 두 배가 됐고, 전분기보다 170만 명 늘었습니다. 다만 월평균매출(ARPU)은 1년 전 85달러에서 66달러로 낮아졌습니다. 가입자 확대가 가격 하락을 충분히 상쇄했는지가 다음 분기의 중요한 확인 지점입니다.
Connectivity 영업이익은 16.56억 달러, 조정 EBITDA는 25.97억 달러였습니다. 회사 측은 Connectivity 영업이익이 전년 대비 79% 증가했다고 설명했습니다. S&P Global·Visible Alpha의 사전 예상치였던 약 35.9% 영업마진과 비교하면, 실제 영업이익은 매출 대비 약 38.6% 수준이었습니다.
AI: 가장 빠르게 성장했지만 CAPEX 부담도 가장 큼
AI 매출은 25.61억 달러로 전년 동기 대비 247%, 전분기 대비 213% 증가했습니다. 이 가운데 AI 솔루션·인프라 매출은 21.94억 달러, 광고 매출은 3.67억 달러였습니다.
회사는 신규 Cloud Services Agreements와 Grok·X 구독자 증가를 AI 매출 확대의 주요 배경으로 설명했습니다. AI 부문 조정 EBITDA는 11.46억 달러 흑자로 전환됐지만, GAAP 영업손실은 12.57억 달러였습니다. 즉, 조정 기준 수익성은 개선됐지만 회계상 영업손실이 해소된 것은 아닙니다.
AI 컴퓨팅 용량은 전분기 1.0GW에서 1.4GW로 증가했습니다. 그러나 AI CAPEX가 158.28억 달러에 달해 전체 투자액의 대부분을 차지했습니다. 이번 실적에서 AI 사업의 핵심 쟁점은 매출 성장률 자체보다 이 대규모 투자가 반복적인 현금창출로 이어질 수 있는지입니다.
Space: 발사 활동 증가에도 적자 지속
Space 매출은 9.62억 달러로 전년 동기 대비 29%, 전분기 대비 55% 증가했습니다. 발사 서비스 매출은 6.48억 달러, 발사·개발 매출은 3.14억 달러였습니다.
분기 중 총 38회의 발사가 진행됐으며, 이 중 고객 발사는 10회, 내부 발사는 28회였습니다. Space 부문 영업손실은 5.42억 달러, 조정 EBITDA는 2.05억 달러 적자였습니다. 따라서 발사 횟수와 매출은 늘었지만, 현재 전체 수익성 개선을 주도한 사업은 Space보다 Connectivity와 AI에 가까웠습니다.
가이던스와 경영진 전망
회사는 공식 실적 발표에서 다음 분기 연결 매출이나 EPS의 구체적인 범위를 제시하지 않았습니다. 따라서 일반적인 의미의 분기 매출·EPS 가이던스는 확인되지 않습니다.
대신 경영진은 다음과 같은 투자 및 사업 목표를 제시했습니다.
- 향후 두 분기의 총 CAPEX가 FY2026 Q2의 약 184억 달러와 비슷한 수준일 수 있다고 설명했습니다.
- AI 컴퓨팅 용량이 2026년 말까지 2GW를 초과할 것으로 전망했습니다.
- 2026년 3분기 초 약 67억 달러 규모의 추가 Cloud Services Agreements를 계약했으며, 관련 매출 램프업은 2026년 10월부터 시작될 것이라고 밝혔습니다.
- FY2026 Q2 중 Cloud Services Agreements를 통한 계약 판매액은 141억 달러였고, 해당 계약에서 발생한 증분 AI 인프라 매출은 약 16억 달러라고 회사는 설명했습니다.
- 연환산 매출 약 1,000억 달러를 2026년 말까지 달성한다는 목표와 1조 달러 매출 목표 시점을 2030년으로 앞당겼다는 내용도 제시됐습니다. 이는 공식 GAAP 가이던스가 아닌 경영진의 내부 목표입니다.
공식 자료에서 연결 기준 매출총이익률, EPS, 자유현금흐름에 대한 구체적인 가이던스 범위는 확인되지 않았습니다.
주가는 왜 반응했나
실적 발표 당일인 2026년 8월 4일 정규장에서 주가는 약 9.4% 상승해 125.33달러에 마감했지만, 이는 실적 발표 전 정규장 움직임입니다.
실적 발표 이후 시간외 거래에서는 주가가 약 7.5~8.6% 하락했습니다. 다음 거래일인 8월 5일에는 Reuters가 약 12% 하락했다고 보도했으며, 일부 데이터 제공업체는 종가 기준 약 14% 하락으로 집계했습니다. 장중 등락과 종가 기준의 차이로 수치가 다를 수 있습니다.
시장 반응의 핵심은 매출과 EPS의 예상 상회보다 AI CAPEX와 현금흐름 부담이었습니다. Reuters와 시장 자료는 AI 매출 및 신규 클라우드 계약의 빠른 수익화를 긍정적으로 평가하면서도, 분기 183.69억 달러의 CAPEX와 향후 두 분기에도 비슷한 투자 수준이 이어질 가능성을 주요 우려로 제시했습니다.
8월 6일에는 주가가 6.1% 상승해 114.92달러에 마감했습니다. AP는 이 시점에 내부자와 초기 투자자의 주식 매각 가능성이 시작된 가운데 주가가 반등했다고 보도했습니다. 다만 개별 거래일의 움직임을 특정 요인 하나로 단정하기는 어렵습니다.
Earnings Call 핵심
AI 계약과 투자 회수
경영진은 AI 부문이 계약된 컴퓨팅 용량을 기반으로 조정 EBITDA 흑자를 기록했다고 설명했습니다. 신규 호스팅 계약의 증분 EBITDA 마진이 높다는 점도 강조했습니다.
또한 AI 컴퓨팅 투자 회수 기간이 1년 미만이라는 취지의 설명이 있었지만, 이는 회사 측 전망입니다. 독립적으로 검증된 회수기간 수치로 보기는 어렵고, 실제로는 신규 계약의 매출 인식, 고객 유지율, 전력·장비 비용, 추가 CAPEX를 함께 확인해야 합니다.
Connectivity 수요
경영진은 Starlink 가입자 증가와 함께 항공사·통신사 파트너십, Enterprise·Government 고객 확대를 강조했습니다. American Airlines 계약과 Southwest, Virgin Atlantic, Iberia, Aer Lingus 서비스 개통, SoftBank·NTT Docomo·Spark NZ와의 모바일 파트너십이 언급됐습니다.
다만 가입자 수 증가와 ARPU 하락이 동시에 나타났기 때문에, 향후에는 단순 가입자 수보다 가입자 순증과 ARPU를 함께 봐야 합니다.
Space와 발사 인프라
회사는 최근 90일 동안 Starship V3 시험비행을 두 차례 완료했다고 설명했습니다. 재사용성과 발사 빈도를 높여 장기적으로 궤도 수송 비용을 낮추겠다는 전략입니다.
현재 Space 부문은 영업손실을 기록하고 있으므로, 시험비행 횟수보다 재사용 성공률, 발사 빈도, 생산능력, 상업 매출 전환 여부가 더 중요한 지표입니다.
재무 여력
경영진은 FY2026 Q2 종료 시점의 현금·현금성자산·시장성증권이 약 1,000억 달러이고 backlog가 475억 달러라고 밝혔습니다. IPO 순유입금 약 856.75억 달러와 250억 달러 규모의 선순위채 발행으로 공격적인 투자 여력을 확보했다고 설명했습니다.
그러나 현금 보유액이 크더라도 AI 인프라 투자가 계속 확대되면 자유현금흐름과 추가 자금조달 필요성이 다시 시장의 관심사가 될 수 있습니다.
현지 언론·애널리스트 반응
Reuters는 AI 매출과 신규 클라우드 계약의 빠른 수익화를 긍정적인 요소로 평가하면서도, Starlink의 수익성이 AI 데이터센터와 GPU 투자 비용을 계속 지원해야 하는 구조를 주요 우려로 다뤘습니다.
Reuters가 인용한 Polen Capital의 Drew Cupps는 매출과 CAPEX의 관계가 지속 가능하려면 향후 CAPEX가 줄거나 매출이 훨씬 더 빠르게 증가해야 한다는 취지로 지적했습니다. 이번 실적에서 시장이 손익계산서보다 투자 효율과 회수 속도에 주목한 이유입니다.
S&P Global·Visible Alpha의 사전 전망과 비교하면 전체 매출뿐 아니라 Connectivity 수익성도 예상보다 강했습니다. 그럼에도 AI CAPEX 158.28억 달러와 향후 두 분기의 높은 투자 가능성이 이러한 긍정적 요소를 압도했습니다.
일부 보도에서는 IPO 이후 초기 투자자와 직원 주식의 락업 해제에 따른 잠재적 매물 부담, 높은 밸류에이션과 현금 소진 우려도 주가 하락 요인으로 거론됐습니다. 이는 언론과 시장의 해석이며 회사가 공식적으로 특정 요인 하나를 주가 하락의 원인으로 확정한 것은 아닙니다.
앞으로 확인할 것
- AI 매출 전환: 2026년 10월부터 시작될 것으로 안내된 약 67억 달러 규모 신규 클라우드 계약이 FY2026 Q3 이후 실제 매출로 얼마나 전환되는지 확인해야 합니다.
- AI CAPEX와 회수 속도: AI CAPEX가 158.28억 달러 수준에서 더 늘어나는지, 또는 투자 효율 개선과 함께 낮아지는지 살펴봐야 합니다.
- AI 수익성의 질: AI 부문이 조정 EBITDA 흑자를 이어가는 동시에 GAAP 영업손실도 줄이는지 확인할 필요가 있습니다.
- Starlink 가입자와 ARPU: 가입자 1,200만 명의 증가세가 유지되는지, ARPU가 66달러에서 안정되거나 회복되는지 함께 봐야 합니다.
- Space 사업의 적자 축소: Starship V3의 시험비행, 재사용·착륙 성공률, 발사 빈도와 생산능력이 Space 부문 영업손실 감소로 연결되는지 확인해야 합니다.
이번 FY2026 Q2 실적은 매출 성장과 사업 확장성은 확인했지만, 동시에 대규모 AI 인프라 투자의 지속 가능성을 시장에 다시 묻는 결과였습니다. 다음 실적에서는 성장률보다 AI 계약의 실제 매출화, CAPEX 대비 현금창출력, 조정 지표와 GAAP 지표 사이의 격차가 더 중요한 판단 기준이 될 수 있습니다.
함께 볼 어닝 리포트
[어닝] Vertex Pharmaceuticals Incorporated FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Space Exploration Technologies Corp. / SEC Exhibit 99.1 — SpaceX Reports Second Quarter 2026 Results
- U.S. Securities and Exchange Commission — Form 10-Q for the Quarter Ended June 30, 2026
- Space Exploration Technologies Corp. — SpaceX Investor Relations — Q2 2026 Earnings
- The Motley Fool — SpaceX Q2 2026 Earnings Call Transcript
- Reuters — SpaceX slides as AI spending worries overshadow early returns
- Axios — SpaceX tops revenue expectations in first earnings report after IPO
- S&P Global Market Intelligence — SpaceX earnings preview: Q2 2026
- Associated Press — SpaceX shares rise even as company insiders get a chance to sell for the first time
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.